
Qué hace la reducción cuantitativa a la liquidez del mercado
Cómo la reducción cuantitativa drena las reservas bancarias, afecta la financiación y los rendimientos, y por qué sus efectos son difíciles de medir.
La reducción cuantitativa (QT, por sus siglas en inglés) revierte la flexibilización cuantitativa: un banco central deja que los bonos que compró venzan sin reemplazarlos, drenando reservas del sistema bancario. Menos liquidez puede significar mercados de financiación más tensos y menos apoyo para los precios de los activos. La segunda ronda de la Fed, de junio de 2022 al 1 de diciembre de 2025, redujo su balance en unos 2,5 billones de dólares.
Cómo funciona la QT
Cuando vencen los bonos que tiene en su poder el banco central, el gobierno le devuelve el dinero y el banco central no lo reinvierte. Ese dinero desaparece efectivamente de las reservas bancarias. Los inversores privados deben absorber los bonos que el banco central ya no compra.
La primera ronda (QT1)
Octubre de 2017 a 2019: el balance se redujo de unos 4,5 billones de dólares a unos 3,8 billones. En septiembre de 2019, las tasas de financiación a corto plazo se dispararon, y la Fed volvió a añadir reservas.
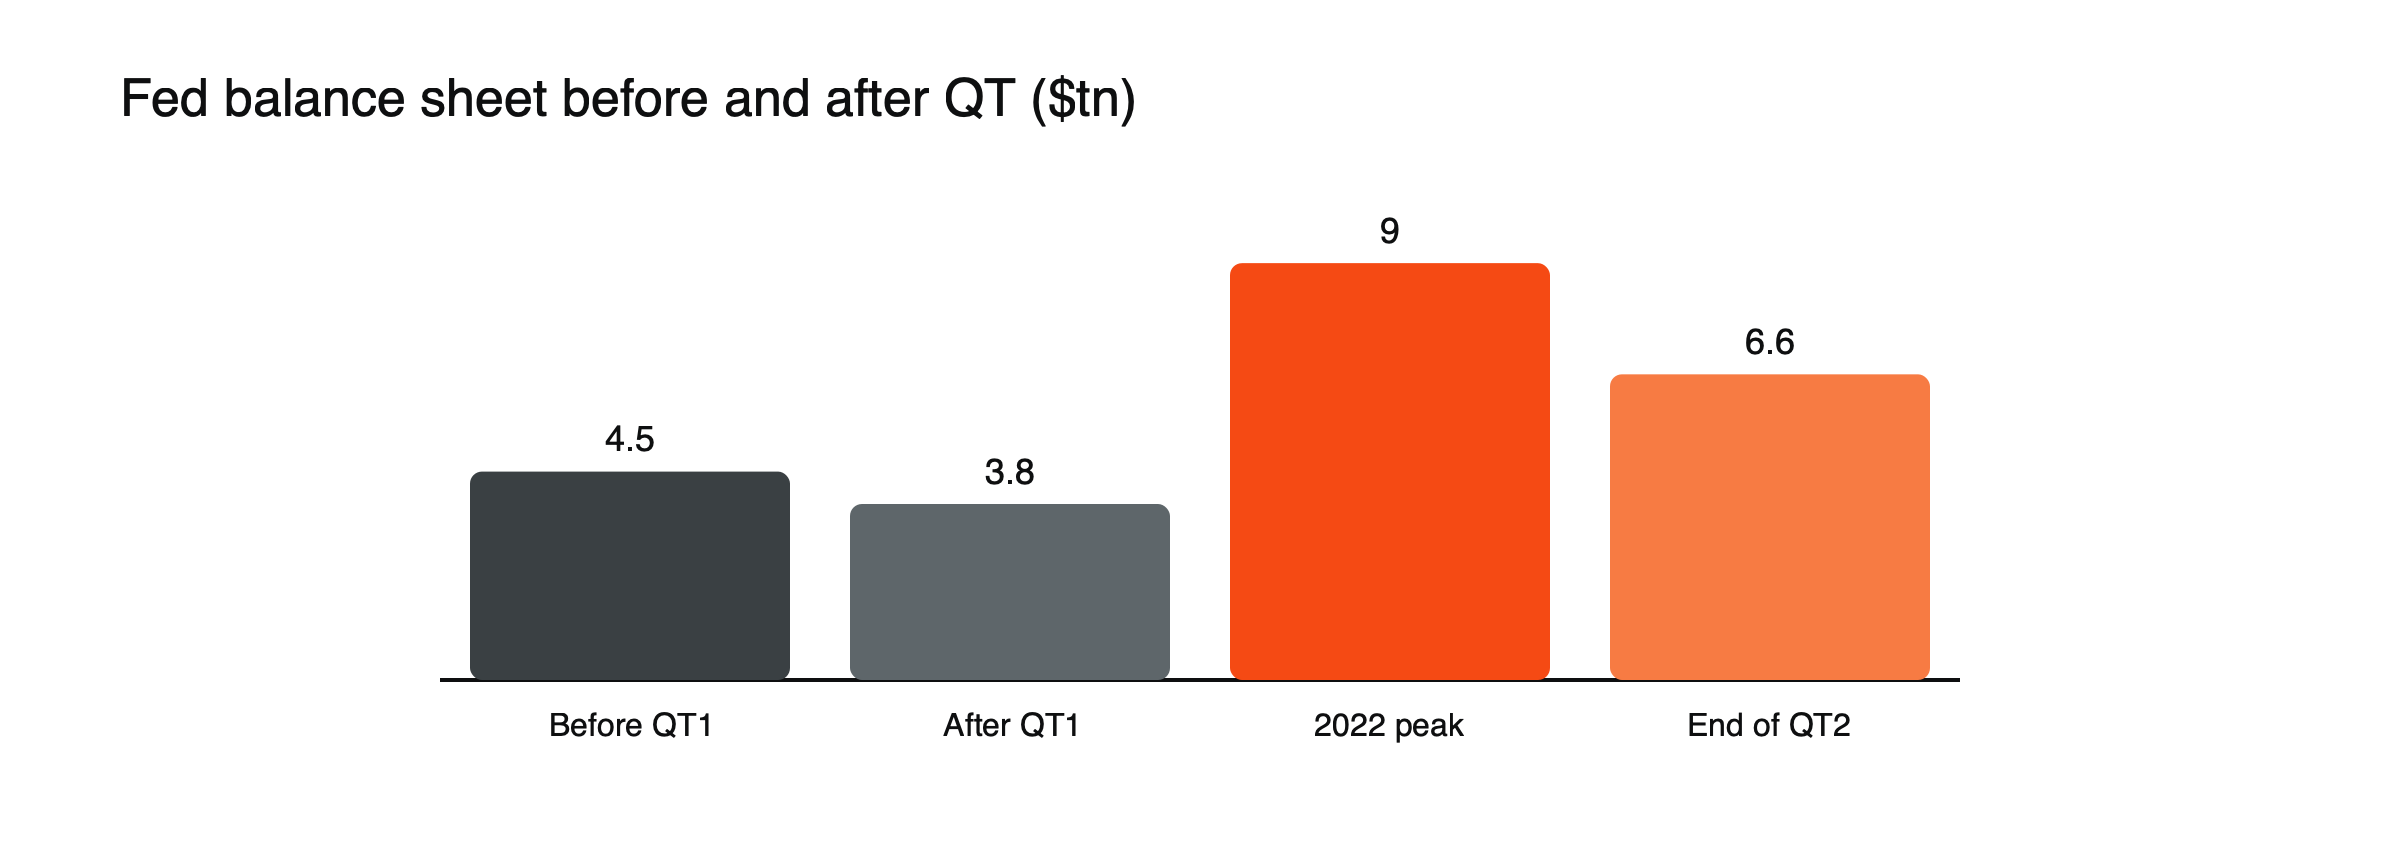 Figura: Dos rondas de reducción cuantitativa (billones de dólares). Fuentes: StockAlarm; MUFG.
La segunda ronda (QT2)
Junio de 2022 a diciembre de 2025: después de que la inflación alcanzara un máximo del 9,1%, la Fed redujo su balance de unos 9 billones de dólares a unos 6,6 billones, junto con subidas de tipos, y luego dio por terminada la QT con efecto desde el 1 de diciembre de 2025.
La advertencia de septiembre de 2019
En septiembre de 2019, las tasas de financiación overnight en el mercado de repos de Estados Unidos se dispararon muy por encima del objetivo de la Fed, porque las reservas bancarias habían caído más de lo que los bancos consideraban cómodo. La Fed respondió inyectando efectivo y, más tarde, reanudó la compra de letras para reconstruir las reservas. El episodio demostró que el nivel de reservas que necesita el sistema bancario es incierto y que la QT puede alcanzar ese límite de forma repentina.
La QT en cifras, a modo de ejemplo
Supongamos que un banco central permite que vencan cada mes 60.000 millones de dólares en bonos del Tesoro y 35.000 millones en bonos hipotecarios sin reinvertirlos. (Ritmo ilustrativo.) En un año, su balance se reduce en unos 1,1 billones de dólares, y los inversores privados deben absorber esa misma cantidad de deuda adicional. Si el gobierno también registra grandes déficits, la oferta combinada de bonos que los mercados deben comprar aumenta notablemente, lo que puede elevar los rendimientos a largo plazo.
Qué provoca en los mercados
- Mercados de financiación: menos reservas pueden encarecer y tensar los préstamos overnight, como ocurrió en 2019.
- Rendimientos de los bonos: los compradores privados deben absorber más oferta, lo que puede elevar las primas por plazo.
- Activos de riesgo: una menor liquidez tiende a presionar las valoraciones, aunque los tipos de interés suelen tener más peso.
La QT y los tipos, juntos
Desde 2022, la QT se aplicó al mismo tiempo que las subidas de tipos más rápidas en décadas, lo que dificultó aislar su efecto por separado. La mayoría de los economistas considera que los cambios de tipos tuvieron el mayor impacto en los mercados, pero la QT añadió presión sobre los rendimientos a largo plazo al aumentar la oferta que los inversores debían absorber. Algunas estimaciones calcularon que los años de QT equivalían, aproximadamente, a una subida moderada adicional de tipos.
La QT en otros países
Otros bancos centrales también redujeron sus balances después de 2022. El Banco de Inglaterra fue más allá que la Fed al vender activamente los gilts que había comprado, y no solo dejarlos vencer, mientras que el Banco Central Europeo redujo sus tenencias mediante vencimientos y el reembolso de préstamos baratos a los bancos. Las diferencias de ritmo afectaron a los rendimientos de los bonos y a las monedas en distintos países.
Cuánta incertidumbre hay
Cuando comenzó la QT2, la presidenta de la Fed subrayó lo incierto que era su efecto. Su impacto es más difícil de medir que un cambio de tipos, por lo que muchos inversores siguen las reservas bancarias y las tasas de financiación. Consulte cómo la flexibilización cuantitativa cambió los mercados después de 2008, por qué el empinamiento de la curva de rendimientos puede significar cosas muy distintas y qué escuchan los mercados en una reunión de un banco central.
El fin de la QT2
La Fed dio por terminada la QT2 con efecto desde el 1 de diciembre de 2025, con su balance en torno a 6,6 billones de dólares, frente a unos 9 billones previos. Su objetivo era detenerse antes de que las reservas escasearan, para evitar una repetición de 2019. A partir de entonces, se esperaba que el balance se mantuviera prácticamente estable o creciera lentamente, en función de la demanda de efectivo y reservas.
Señales que conviene vigilar
- Reservas bancarias mantenidas en la Fed
- Tasas de financiación overnight en relación con el objetivo de la Fed
- El tamaño de la facilidad de recompra inversa de la Fed, un colchón de efectivo excedente
- Los planes de emisión del Tesoro y la demanda en las subastas
Qué significa el QT para los operadores
El QT tiende a actuar lentamente en segundo plano, pero puede cobrar relevancia de forma repentina cuando la liquidez escasea, como ocurrió en 2019. Los operadores de activos sensibles a los tipos, como los bonos a largo plazo, las acciones de crecimiento y las criptomonedas, siguen los indicadores de liquidez junto con las expectativas de tipos. Consulte cómo los rendimientos reales conectan el oro, las acciones de crecimiento y las criptomonedas.
Las reservas, explicadas
Las reservas bancarias son depósitos que los bancos mantienen en el banco central. Se utilizan para liquidar pagos entre bancos y para cumplir los requisitos regulatorios de liquidez. El QE crea reservas; el QT las drena. Cuando las reservas abundan, los bancos se prestan entre sí a bajo costo y los mercados de financiación están tranquilos. Cuando escasean, los bancos las acumulan y los tipos de interés de los préstamos a corto plazo pueden dispararse, como en 2019.
El QT de un vistazo
| Ronda | Periodo | Cambio en el balance |
|---|---|---|
| QT1 | Octubre de 2017 a 2019 | Alrededor de 4,5 billones a 3,8 billones de dólares |
| QT2 | Junio de 2022 a 1 de diciembre de 2025 | Alrededor de 9 billones a 6,6 billones de dólares |
El QT y el dólar
Al reducir la oferta de reservas en dólares, el QT puede endurecer las condiciones de financiación en dólares a nivel mundial, especialmente cuando se combina con subidas de tipos. Esto puede respaldar al dólar y presionar a los activos que dependen de financiación barata en dólares, como los mercados emergentes. Consulte cómo un dólar fuerte afecta a las materias primas, los mercados emergentes y las criptomonedas.
El QT y las criptomonedas
Las criptomonedas se cuentan entre los activos más sensibles a la liquidez. Los periodos de expansión del balance de los bancos centrales, como 2020 y 2021, coincidieron con auges de las criptomonedas, mientras que el QT y las subidas de tipos de 2022 coincidieron con caídas pronunciadas. La liquidez no es el único factor determinante, pero ha tenido importancia.
Malas interpretaciones habituales
- Suponer que el QT no tiene efecto porque actúa lentamente.
- Tratar el QT y las subidas de tipos como si fueran la misma herramienta.
El QT y los rendimientos de los bonos, ilustrado
Supongamos que un gobierno necesita vender 2 billones de dólares en bonos a lo largo de un año, y que el banco central, que solía comprar 1 billón de ellos, ahora no compra ninguno y deja que 1 billón de sus tenencias venza. (Cifras ilustrativas.) Los inversores privados deben absorber 3 billones en lugar de 1 billón. Para atraer esa demanda, los rendimientos de los bonos a largo plazo pueden tener que subir, sobre todo si los inversores temen la inflación. Ese es el principal canal a través del cual el QT puede empujar al alza los tipos a largo plazo y empinar la curva de rendimientos. Consulte por qué el empinamiento de la curva de rendimientos puede significar cosas muy distintas.
El colchón de la recompra inversa
Durante el QE, una gran cantidad de efectivo excedente acabó en la facilidad de recompra inversa a un día de la Fed, donde los fondos del mercado monetario aparcan efectivo. En la primera parte del QT2, gran parte del drenaje procedió de esta facilidad y no de las reservas bancarias, lo que ayudó a que los mercados de financiación se mantuvieran tranquilos. A medida que la facilidad se redujo hacia niveles bajos, el QT empezó a extraer más directamente de las reservas, una de las razones por las que la Fed decidió poner fin al QT a finales de 2025.
El QT y las valoraciones bursátiles
Una menor liquidez y unos rendimientos a largo plazo más altos pueden reducir las valoraciones que los inversores están dispuestos a pagar por las acciones, especialmente en el caso de empresas cuyos beneficios se sitúan muy lejos en el futuro. El efecto suele ser gradual y queda eclipsado por los cambios de tipos y los resultados empresariales, pero puede añadir presión a los mercados con valoraciones elevadas.
Lecciones de dos rondas
Dos rondas de QT enseñaron a los bancos centrales que el nivel seguro de reservas es difícil de conocer de antemano, que los mercados de financiación pueden endurecerse de forma repentina y que poner fin al QT antes de tiempo es preferible a provocar una crisis de liquidez. Es probable que las futuras rondas sean más lentas y se supervisen más de cerca.
El QT y el Tesoro
El QT interactúa con el endeudamiento del gobierno. Cuando el Tesoro emite más letras a corto plazo, los fondos del mercado monetario suelen absorberlas utilizando efectivo de la facilidad de recompra inversa, lo que limita el drenaje de las reservas bancarias. Cuando emite más bonos a largo plazo, la presión recae más sobre los rendimientos largos. Por tanto, los anuncios del Tesoro sobre sus planes de emisión importan para entender cómo afecta el QT a los mercados. Observar conjuntamente la emisión y las reservas ofrece una visión más completa de la liquidez que observar solo el balance de la Fed.
Preguntas frecuentes
¿Es el QT lo mismo que subir los tipos?
No. Subir las tasas cambia el precio del dinero a corto plazo; el QT reduce la cantidad de reservas y aumenta los bonos que los inversores privados deben mantener.
¿Por qué detener el QT?
Para evitar drenar las reservas hasta el punto en que los mercados de financiación se vuelvan inestables.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- El fin del QT (balance de 9,0 billones de dólares a 6,6 billones; el QT2 terminó el 1 de diciembre de 2025; la inflación alcanzó un máximo de 9,1%) — MUFG, diciembre de 2025
- La flexibilización cuantitativa y las acciones (reducción del balance de 2017 a 2019, de unos 4,5 billones de dólares a 3,8 billones; repunte de la recompra (repo) en septiembre de 2019) — StockAlarm
- El balance de la Fed y el endurecimiento cuantitativo (volatilidad de las recompras en 2019; QT desde junio de 2022) — Servicio de Investigación del Congreso, abril de 2025
- La Fed reduce su balance (Powell: efectos inciertos) — Richmond Fed, 2022