
Что количественное ужесточение делает с ликвидностью рынков
Количественное ужесточение (QT) сокращает баланс центрального банка и изымает резервы из банковской системы. Разбираем, как это влияет на рынки финансирования, доходности облигаций и рисковые активы, и что показали два раунда QT в США.
Количественное ужесточение (QT) — это обратный процесс количественного смягчения: центральный банк позволяет облигациям, которые он купил, погашаться без замены, и это изымает резервы из банковской системы. Меньше денег может означать более жесткие условия финансирования на рынках и меньшую поддержку цен активов. Вторая волна ФРС, с июня 2022 года по 1 декабря 2025 года, сократила её баланс примерно на 2,5 триллиона долларов.
Как работает QT
Когда облигации, принадлежащие центральному банку, погашаются, правительство выплачивает ему деньги, и центральный банк не реинвестирует их. Деньги фактически исчезают из банковских резервов. Частным инвесторам приходится поглощать облигации, которые центральный банк больше не покупает.
Первый раунд (QT1)
Октябрь 2017 — 2019: баланс сократился примерно с 4,5 триллиона до примерно 3,8 триллиона долларов. В сентябре 2019 года краткосрочные ставки финансирования резко выросли, и ФРС снова начала добавлять резервы.
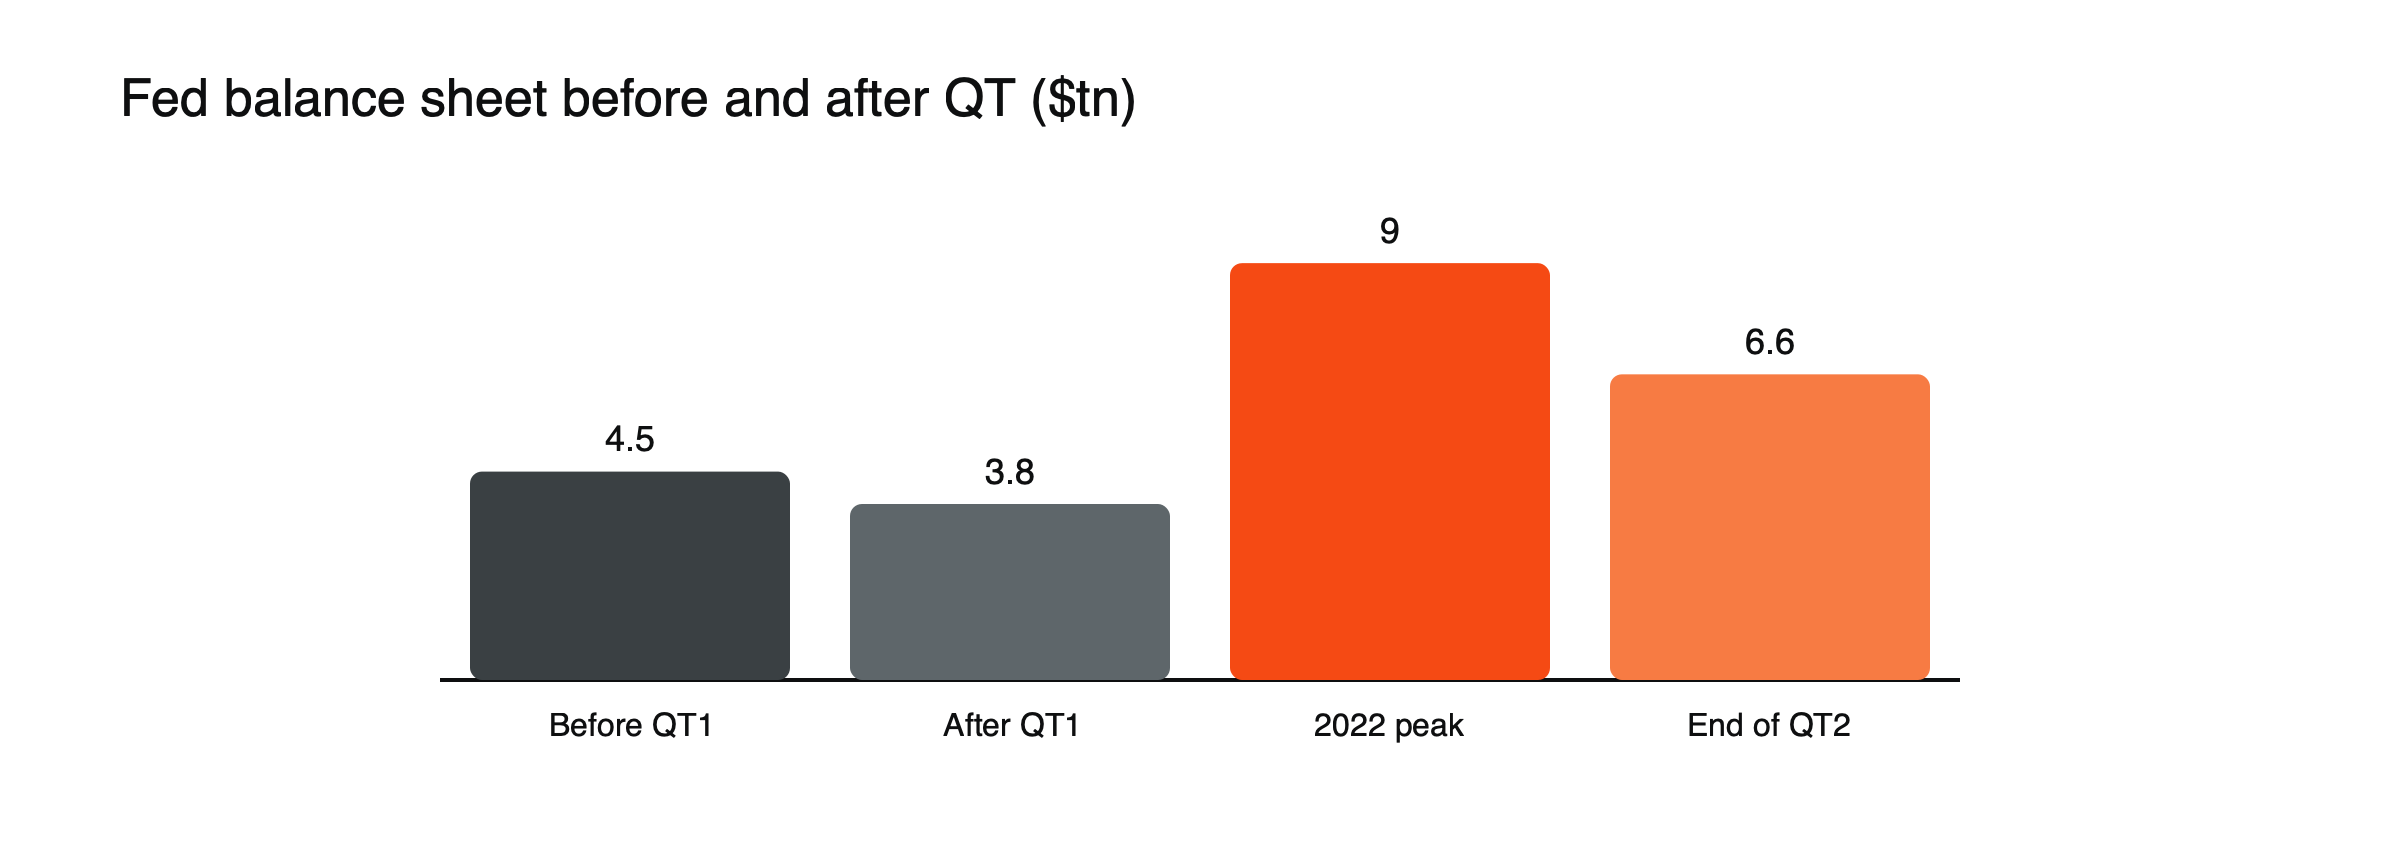 Рисунок: Два раунда количественного ужесточения (триллионы долларов). Источники: StockAlarm; MUFG.
Второй раунд (QT2)
Июнь 2022 — декабрь 2025: после того как инфляция достигла пика в 9,1%, ФРС сократила свой баланс с примерно 9 триллионов до примерно 6,6 триллиона долларов параллельно с повышением ставок, а затем завершила QT с 1 декабря 2025 года.
Предупреждение сентября 2019 года
В сентябре 2019 года овернайт-ставки финансирования на американском рынке репо резко выросли far выше целевого уровня ФРС, поскольку банковские резервы упали сильнее, чем банки считали комфортным. ФРС ответила вливанием наличности, а позднее возобновила покупку векселей, чтобы восстановить резервы. Эпизод показал, что необходимый банковской системе уровень резервов неопределен и что QT может внезапно достичь этого предела.
QT в цифрах, на примере
Представим, что центральный банк позволяет погашаться казначейским облигациям на 60 миллиардов долларов и ипотечным облигациям на 35 миллиардов долларов каждый месяц без реинвестирования. (Иллюстративный темп.) За год его баланс сокращается примерно на 1,1 триллиона долларов, и частным инвесторам нужно поглотить столько же дополнительного долга. Если правительство также работает с большим дефицитом, совокупное предложение облигаций, которые рынки должны купить, резко растет, что может подтолкнуть доходности по долгосрочным облигациям вверх.
Что это делает с рынками
- Рынки финансирования: меньше резервов может сделать овернайт-заимствования дороже, как в 2019 году.
- Доходности облигаций: частным покупателям приходится поглощать больше предложения, что может подтолкнуть срочные премии вверх.
- Рисковые активы: меньшая ликвидность, как правило, давит на оценки, хотя ставки обычно важнее.
QT и ставки вместе
С 2022 года QT шло одновременно с самым быстрым за десятилетия ростом ставок, что затрудняет выделение его собственного эффекта. Большинство экономистов считают, что изменения ставок имели большее влияние на рынки, но QT усилило давление на долгосрочные доходности, увеличивая предложение, которое инвесторам приходилось поглощать. Некоторые оценивали, что годы QT примерно эквивалентны умеренному дополнительному повышению ставок.
QT в других странах
Другие центральные банки тоже сократили свои балансы после 2022 года. Банк Англии пошел дальше ФРС, активно продавая купленные ранее гилты, а не только позволяя им погашаться, тогда как Европейский центральный банк сокращал свои активы через погашения и возврат дешевых кредитов банкам. Различия в темпах влияли на доходности облигаций и валюты в разных странах.
Насколько это неопределенно
Когда начался QT2, председатель ФРС подчеркивал, насколько неопределенны его последствия. Его влияние сложнее измерить, чем изменение ставки, поэтому многие инвесторы следят за банковскими резервами и ставками финансирования. См. как количественное смягчение изменило рынки после 2008 года, почему крутизна кривой доходности может означать очень разные вещи и на что рынки смотрят на заседании центрального банка.
Конец QT2
ФРС завершила QT2 с 1 декабря 2025 года, при балансе около 6,6 триллиона долларов против примерно 9 триллионов. Она стремилась остановиться до того, как резервы станут дефицитными, чтобы избежать повторения 2019 года. Начиная с этого момента баланс, как ожидалось, будет в целом стабилен или будет расти медленно, в соответствии со спросом на наличность и резервы.
Сигналы для отслеживания
- Банковские резервы, хранящиеся в ФРС
- Овернайт-ставки финансирования относительно целевого уровня ФРС
- Размер резервного репо-фасилити ФРС, буфера избыточных денежных средств
- Планы выпуска казначейских облигаций и спрос на аукционах
Что QT означает для трейдеров
QT обычно действует медленно и незаметно, но может внезапно проявиться, когда ликвидность становится дефицитной, как в 2019 году. Трейдеры в активах, чувствительных к процентным ставкам, таких как длинные облигации, акции роста и криптовалюты, следят за показателями ликвидности наряду с ожиданиями по ставкам. См. как реальная доходность связывает золото, акции роста и криптовалюту.
Резервы: пояснение
Банковские резервы — это депозиты, которые банки хранят в центральном банке. Они используются для расчетов между банками и для выполнения нормативных требований по ликвидности. QE создает резервы, QT их сокращает. Когда резервов достаточно, банки дешево кредитуют друг друга и рынки фондирования спокойны. Когда резервов становится мало, банки начинают их придерживать, и ставки краткосрочного заимствования могут резко вырасти, как в 2019 году.
QT в общих чертах
| Раунд | Период | Изменение баланса |
|---|---|---|
| QT1 | Октябрь 2017 — 2019 | Около 4,5 трлн долл. до 3,8 трлн долл. |
| QT2 | Июнь 2022 — 1 декабря 2025 | Около 9 трлн долл. до 6,6 трлн долл. |
QT и доллар
Сокращая предложение долларовых резервов, QT может ужесточать условия долларового фондирования во всем мире, особенно в сочетании с повышением ставок. Это может поддерживать доллар и давить на активы, которые зависят от дешевого долларового фондирования, например на развивающиеся рынки. См. как сильный доллар бьет по сырьевым товарам, развивающимся рынкам и криптовалюте.
QT и криптовалюта
Криптовалюта относится к числу активов, наиболее чувствительных к ликвидности. Периоды расширения балансов центральных банков, например в 2020 и 2021 годах, совпадали с бумом криптовалют, тогда как QT и повышение ставок в 2022 году совпали с резкими падениями. Ликвидность не единственный фактор, но она имела значение.
Распространенные ошибочные трактовки
- Предположение, что QT не оказывает влияния, потому что действует медленно.
- Отождествление QT и повышения ставок как одного и того же инструмента.
QT и доходность облигаций: иллюстрация
Предположим, что правительству нужно продать облигации на 2 трлн долл. в течение года, а центральный банк, который раньше покупал их на 1 трлн долл., теперь не покупает ничего и позволяет погашаться облигациям из своего портфеля на 1 трлн долл. (Условные цифры.) Частным инвесторам придется абсорбировать 3 трлн долл. вместо 1 трлн долл. Чтобы привлечь такой спрос, доходность длинных облигаций, возможно, придется повысить, особенно если инвесторы беспокоятся об инфляции. Это основной канал, через который QT может подтолкнуть долгосрочные ставки вверх и сделать кривую доходности более крутой. См. почему крутизация кривой доходности может означать очень разные вещи.
Буфер в виде репо-фасилити
Во время QE большая часть избыточных денежных средств попадала в овернайт-репо-фасилити ФРС, где фонды денежного рынка размещают наличность. На раннем этапе QT2 значительная часть сокращения приходилась именно на это фасилити, а не на банковские резервы, что помогало рынкам фондирования оставаться спокойными. По мере того как фасилити сжималось до низких уровней, QT стало напрямую затрагивать резервы, и это одна из причин, по которым ФРС решила завершить QT в конце 2025 года.
QT и оценка акций
Меньшая ликвидность и более высокая долгосрочная доходность могут снижать оценки акций, которые инвесторы готовы платить, особенно для компаний, прибыль которых ожидается в далеком будущем. Эффект обычно постепенный и перекрывается изменениями ставок и результатами компаний, но он может усиливать давление на дорогие рынки.
Уроки двух раундов
Два раунда QT показали центральным банкам, что безопасный уровень резервов трудно определить заранее, что рынки фондирования могут внезапно ужесточиться и что завершить QT досрочно лучше, чем допустить ликвидностный кризис. Будущие раунды, вероятно, будут более медленными и более тщательно контролируемыми.
QT и казначейство
QT взаимодействует с заимствованиями правительства. Когда казначейство выпускает больше краткосрочных векселей, фонды денежного рынка часто поглощают их, используя наличность из репо-фасилити, что ограничивает отток банковских резервов. Когда выпускается больше долгосрочных облигаций, давление сильнее ложится на длинную доходность. Объявления казначейства о планах выпуска поэтому важны для того, как QT влияет на рынки. Наблюдение за выпуском и резервами вместе дает более полную картину ликвидности, чем наблюдение только за балансом ФРС.
Часто задаваемые вопросы
Является ли QT тем же, что повышение ставок?
Нет. Повышение ставок меняет цену краткосрочных денег; QT уменьшает объем резервов и увеличивает объем облигаций, которые должны держать частные инвесторы.
Зачем останавливать QT?
Чтобы не допустить такого сокращения резервов, при котором рынки фондирования становятся нестабильными.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенные средства.
Источники
- The End of QT (баланс ФРС сократился с 9,0 до 6,6 трлн долларов; QT2 завершилось 1 декабря 2025 года; инфляция достигла пика в 9,1%) — MUFG, декабрь 2025
- Quantitative Easing and Stocks (сокращение баланса в 2017–2019 годах с примерно 4,5 до 3,8 трлн долларов; всплеск ставок РЕПО в сентябре 2019 года) — StockAlarm
- The Fed’s Balance Sheet and Quantitative Tightening (волатильность на рынке РЕПО в 2019 году; QT с июня 2022 года) — Congressional Research Service, апрель 2025
- The Fed Is Shrinking Its Balance Sheet (Пауэлл: последствия неопределенны) — Richmond Fed, 2022