
¿Qué mueve el rendimiento del bono del Tesoro de EE. UU. a 10 años?
El rendimiento del bono del Tesoro a 10 años se mueve según las expectativas de política de la Fed, la inflación, el crecimiento, la oferta de deuda y la prima por plazo, y ancla hipotecas, préstamos empresariales y valoraciones bursátiles.
El rendimiento del bono del Tesoro a 10 años se mueve según las expectativas de política de la Fed, las expectativas de inflación, el crecimiento, la oferta de deuda pública y la prima por plazo, es decir, el rendimiento extra que se exige por prestar dinero durante una década. Ancla las hipotecas, los préstamos empresariales y las valoraciones bursátiles. En 2022 subió de alrededor de 1,5% a alrededor de 4,2%, y un fuerte aumento en 2026 reavivó ese recuerdo.
Desglosar el rendimiento en sus partes, ilustrado
Una forma de entender el rendimiento a 10 años es como la suma de dos partes: la tasa de corto plazo promedio que los inversores esperan durante los próximos diez años y la prima por plazo por inmovilizar el dinero durante ese período. Si los mercados esperan que la tasa de política de la Fed promedie 3,5% y los inversores exigen una prima por plazo de 0,5 puntos, el rendimiento a 10 años ronda el 4,0%. (Cifras ilustrativas.) Un cambio en cualquiera de las dos partes, ya sea por nuevas expectativas sobre la política monetaria o por un cambio en la prima, mueve el rendimiento. Separar ambas partes explica por qué los rendimientos pueden subir incluso cuando la Fed está recortando tasas.
Expectativas de política de la Fed
El rendimiento a 10 años refleja la tasa de política esperada promedio durante la década. Las señales sobre futuras subidas o bajadas lo mueven, como ocurrió durante el episodio de la reducción de estímulos (taper tantrum) de 2013. Consulte qué fue el taper tantrum de 2013.
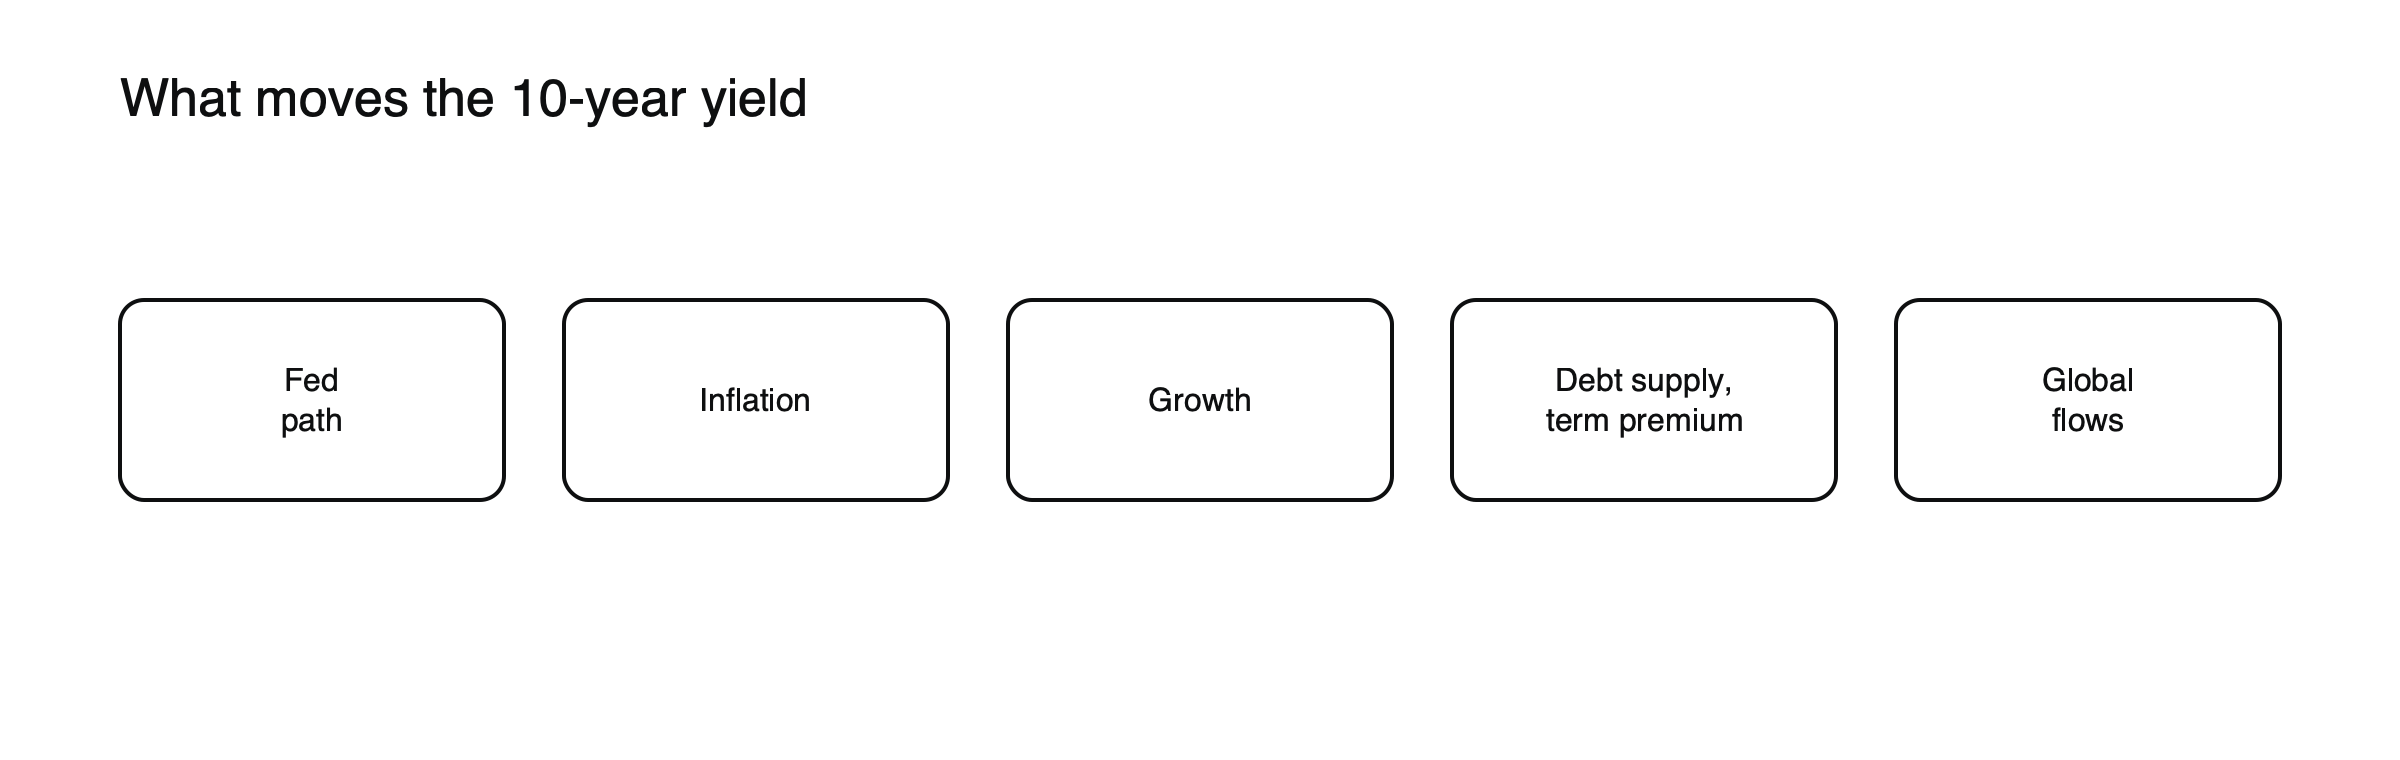
Figura: Qué mueve el rendimiento a 10 años.
Inflación
Una mayor inflación esperada eleva los rendimientos a través de los puntos de equilibrio de inflación (breakevens). Consulte cómo interpretar la inflación de equilibrio (breakeven).
2022: el shock inflacionario
Cuando la inflación se disparó en 2022 y la Fed subió las tasas con rapidez, el rendimiento a 10 años pasó de alrededor de 1,5% a alrededor de 4,2%. Ambas partes subieron: las tasas de política esperadas se dispararon y la prima por plazo aumentó, ya que los inversores exigieron más compensación por la incertidumbre inflacionaria. El movimiento provocó el peor año para los bonos estadounidenses en décadas y presionó las valoraciones bursátiles, especialmente las de las acciones de crecimiento.
Crecimiento
Los datos sólidos elevan los rendimientos; los temores de recesión los reducen.
Oferta de deuda y prima por plazo
Los grandes déficits y las emisiones intensas del Tesoro pueden elevar la prima por plazo. Consulte cómo los déficits fiscales afectan a los mercados.
Flujos globales
La demanda extranjera, incluida la de Japón, y las compras de refugio seguro en momentos de crisis son relevantes. Consulte cómo el mercado de bonos de Japón afecta a los rendimientos globales.
Un día de datos, ilustrado
Supongamos que la inflación mensual de EE. UU. sale en 0,5% frente a las expectativas de 0,3%. (Escenario ilustrativo.) Los operadores elevan sus expectativas sobre las tasas futuras de la Fed, y el rendimiento a 10 años puede subir unos 0,15 puntos en cuestión de minutos. El dólar se fortalece, el oro y las acciones de crecimiento caen y las tasas hipotecarias suben ligeramente en los días siguientes. Un informe más suave de lo esperado provocaría movimientos aproximadamente opuestos. Las publicaciones importantes, como las de inflación, empleo y ventas minoristas, producen con regularidad movimientos de este tipo. Consulte cómo leer un calendario económico.
Por qué lo vigilan los operadores
Mueve el dólar, el oro, las acciones de crecimiento y las tasas hipotecarias. Consulte cómo las tasas de interés afectan a los precios de las acciones, qué es la curva de rendimientos y cómo funcionan los bonos.
Hipotecas y costos de endeudamiento
Las tasas hipotecarias a 30 años en EE. UU. se fijan con referencia a los rendimientos del Tesoro a mayor plazo, principalmente el de 10 años, más un diferencial que cubre los costos y riesgos de los prestamistas. Cuando el rendimiento a 10 años sube un punto porcentual, las tasas hipotecarias suelen subir una cantidad similar con el tiempo, lo que afecta las ventas y los precios de vivienda. Los costos de endeudamiento empresarial y muchas otras tasas de préstamos siguen el mismo referente.
Valoraciones bursátiles
El rendimiento a 10 años se usa con frecuencia como tasa libre de riesgo para valorar acciones. Los rendimientos más altos reducen el valor presente de los beneficios futuros, lo que pesa sobre todo en las empresas cuyos beneficios están lejos en el tiempo, como las empresas tecnológicas de rápido crecimiento. Por eso el Nasdaq 100 suele caer más que los índices más amplios cuando el rendimiento a 10 años se dispara. Consulte por qué las acciones tecnológicas son tan sensibles a los rendimientos de los bonos.
El dólar y el oro
Los rendimientos estadounidenses al alza tienden a atraer capital hacia activos en dólares, fortaleciendo el dólar, y elevan el costo de oportunidad de mantener oro, que no paga ingresos. Las caídas de los rendimientos suelen tener el efecto contrario. Estos vínculos no son fijos, pero se cumplen con suficiente frecuencia como para que los operadores de divisas y materias primas sigan de cerca el bono a 10 años.
Subastas y oferta
El Tesoro vende bonos a 10 años en subastas periódicas. La demanda débil, que se refleja en rendimientos de subasta superiores a lo esperado, puede empujar al alza los rendimientos en todo el mercado, especialmente cuando los inversores ya están preocupados por los grandes déficits y la emisión elevada.
2026
En 2026, los rendimientos volvieron a subir en un shock de tasas, pero como partían de niveles mucho más altos que en 2021, los ingresos de los tenedores de bonos amortiguaron las pérdidas mucho más que en 2022, según Vanguard. Los rendimientos iniciales más altos cambian lo dolorosa que resulta una subida dada de los rendimientos.
Operar el bono a 10 años mediante CFD
Los operadores que quieren exposición al rendimiento a 10 años suelen operar CFD basados en futuros sobre bonos del Tesoro a 10 años. Como los precios de los futuros se mueven en sentido inverso a los rendimientos, un operador que espera que los rendimientos suban vende. Un movimiento de 0,10 puntos en el rendimiento mueve el precio del futuro aproximadamente entre un 0,8% y un 0,9%, reflejando la duración del bono. El tamaño de las posiciones debe definirse teniendo en cuenta esa sensibilidad.
Rendimientos globales y el bono a 10 años
El rendimiento del bono del Tesoro a 10 años está vinculado a los rendimientos del extranjero. Cuando los rendimientos suben en Alemania o Japón, algunos inversores que habrían comprado bonos del Tesoro se quedan en su mercado local, lo que empuja al alza los rendimientos estadounidenses. Los cambios en la política japonesa se observan con especial atención, porque los inversores japoneses se cuentan entre los mayores tenedores extranjeros de bonos del Tesoro. Consulte cómo el mercado de bonos japonés afecta a los rendimientos globales.
Flujos de refugio, ilustrado
Supongamos que un shock geopolítico golpea los mercados de la noche a la mañana. (Escenario ilustrativo.) Los inversores venden acciones y compran bonos del Tesoro, y el rendimiento a 10 años cae 0,20 puntos, aunque nada haya cambiado en la inflación ni en la política de la Fed. Si el shock se disipa, el movimiento suele revertirse en cuestión de días. En shocks que elevan la inflación, como un fuerte aumento de los precios de la energía, los rendimientos pueden subir en cambio, ya que los temores a la inflación superan la búsqueda de seguridad.
El bono a 10 años y el de 2 años
El rendimiento a 2 años reacciona sobre todo a la política monetaria esperada de la Fed en los próximos dos años, mientras que el de 10 años también refleja el crecimiento a largo plazo, la inflación y la prima por plazo. La diferencia entre ambos, el diferencial 2s10s, muestra si la curva de rendimientos es empinada, plana o invertida, lo que influye en los beneficios de los bancos y en las señales de recesión. Consulte qué significa una curva de rendimientos invertida.
Interpretaciones erróneas habituales
- Suponer que el rendimiento a 10 años siempre baja cuando la Fed recorta tasas.
- Tratar cada subida del rendimiento como una señal de inflación.
Los vaivenes de la prima por plazo
La prima por plazo fue inusualmente baja, incluso negativa, durante gran parte de la década de 2010, ya que las compras de bonos por parte de los bancos centrales y la fuerte demanda de activos seguros mantuvieron bajos los rendimientos a largo plazo. Subió en 2022 y 2023 a medida que crecía la incertidumbre sobre la inflación y la Fed reducía sus tenencias de bonos. Los vaivenes de la prima por plazo pueden mover el rendimiento a 10 años en magnitudes importantes sin ningún cambio en las tasas de política esperadas, por lo que los analistas la estiman por separado.
El taper tantrum de 2013
En 2013, cuando la Fed señaló que podría frenar sus compras de bonos, el rendimiento a 10 años subió de alrededor del 2% en mayo a cerca del 3% en diciembre. Las tasas de política no cambiaron; el movimiento surgió de las expectativas y de la prima por plazo. El episodio es un ejemplo clásico de cómo la mera comunicación puede mover los rendimientos largos. Consulte qué fue el taper tantrum de 2013.
Leer el bono a 10 años con sus componentes, ilustrado
Supongamos que el rendimiento a 10 años sube 0,30 puntos en un mes. (Escenario ilustrativo.) Si los rendimientos de los TIPS a 10 años subieron 0,25 puntos y los puntos de equilibrio de inflación 0,05, el movimiento refleja sobre todo condiciones de financiación real más estrictas, a menudo malas para el oro y las acciones de crecimiento. Si los rendimientos de los TIPS se mantuvieron estables y los puntos de equilibrio subieron 0,30, el movimiento refleja mayores expectativas de inflación, que pueden respaldar las materias primas. Desglosar el movimiento de esta manera indica a los operadores qué historia está contando el mercado de bonos. Consulte cómo leer los puntos de equilibrio de inflación.
Lista de verificación del bono a 10 años
- ¿Qué mostraron los datos más recientes de inflación y empleo?
- ¿Cómo están cambiando las expectativas sobre la Fed?
- ¿El movimiento proviene de los rendimientos reales o de los puntos de equilibrio?
- ¿Los rendimientos globales se mueven en la misma dirección?
Dónde seguirlo
El rendimiento a 10 años se muestra en la mayoría de los sitios web financieros y plataformas de trading, y se actualiza a lo largo del día. Observarlo junto con el rendimiento a 2 años, los rendimientos de los TIPS y el dólar ofrece una visión rápida de lo que los mercados de bonos están valorando. Muchos traders tienen los cuatro en una misma pantalla.
Preguntas frecuentes
¿Por qué el bono a 10 años es el referente?
Equilibra las expectativas de política monetaria a corto plazo y de crecimiento a largo plazo, se negocia intensamente y se utiliza para fijar el precio de las hipotecas y de muchos préstamos corporativos.
¿Puede la Fed controlar el rendimiento a 10 años?
No directamente. Fija las tasas a corto plazo y puede comprar bonos, pero el rendimiento a 10 años refleja principalmente las expectativas de los mercados y la prima por plazo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Por qué los inversores particulares se vieron tan afectados en 2022 (rendimiento a 10 años de alrededor de 1,5% a alrededor de 4,2%) — Yahoo Finance a través de AOL
- Cómo 2026 podría sentar las bases para mejores rendimientos en bonos (shock de tasas de 2026; rendimientos iniciales más altos que en 2022) — Vanguard, septiembre de 2026
- ¿Sin pánico por la reducción de compras esta vez? (rendimiento a 10 años de alrededor de 2% en mayo de 2013 a alrededor de 3% en diciembre) — FRED Blog, Reserva Federal de St. Louis