
¿Qué pasó el Lunes Negro de 1987?
El Lunes Negro fue el 19 de octubre de 1987, cuando el Dow cayó 508 puntos, o 22,6 %, su mayor caída porcentual en un solo día, y los mercados de todo el mundo se desplomaron con él.
El Lunes Negro fue el 19 de octubre de 1987, cuando el Dow cayó 508 puntos, o 22,6 %, su mayor caída porcentual en un solo día, y los mercados de todo el mundo se desplomaron con él. Las ventas automatizadas de futuros de “seguro de cartera”, la caída del dólar y una pérdida repentina de confianza se consideran las causas. Después llegaron los mecanismos de parada automática (circuit breakers); el Dow se recuperó hacia mediados de 1989.
Cronología
- 14–16 de octubre de 1987: las acciones estadounidenses caen con fuerza; el Dow baja un 4,6 % el viernes 16.
- 19 de octubre, por la mañana: antes de la apertura se acumulan órdenes de venta masivas; muchas acciones no pueden abrir a tiempo.
- Durante el día: los futuros sobre índices caen primero y más rápido; las ventas se aceleran en los últimos 90 minutos.
- Cierre: el Dow cae 508 puntos, o 22,6 %.
- 20 de octubre: los problemas de liquidez en el sistema de compensación amenazan al mercado; la Fed promete respaldo.
- Mediados de 1989: el Dow recupera su nivel previo al desplome.
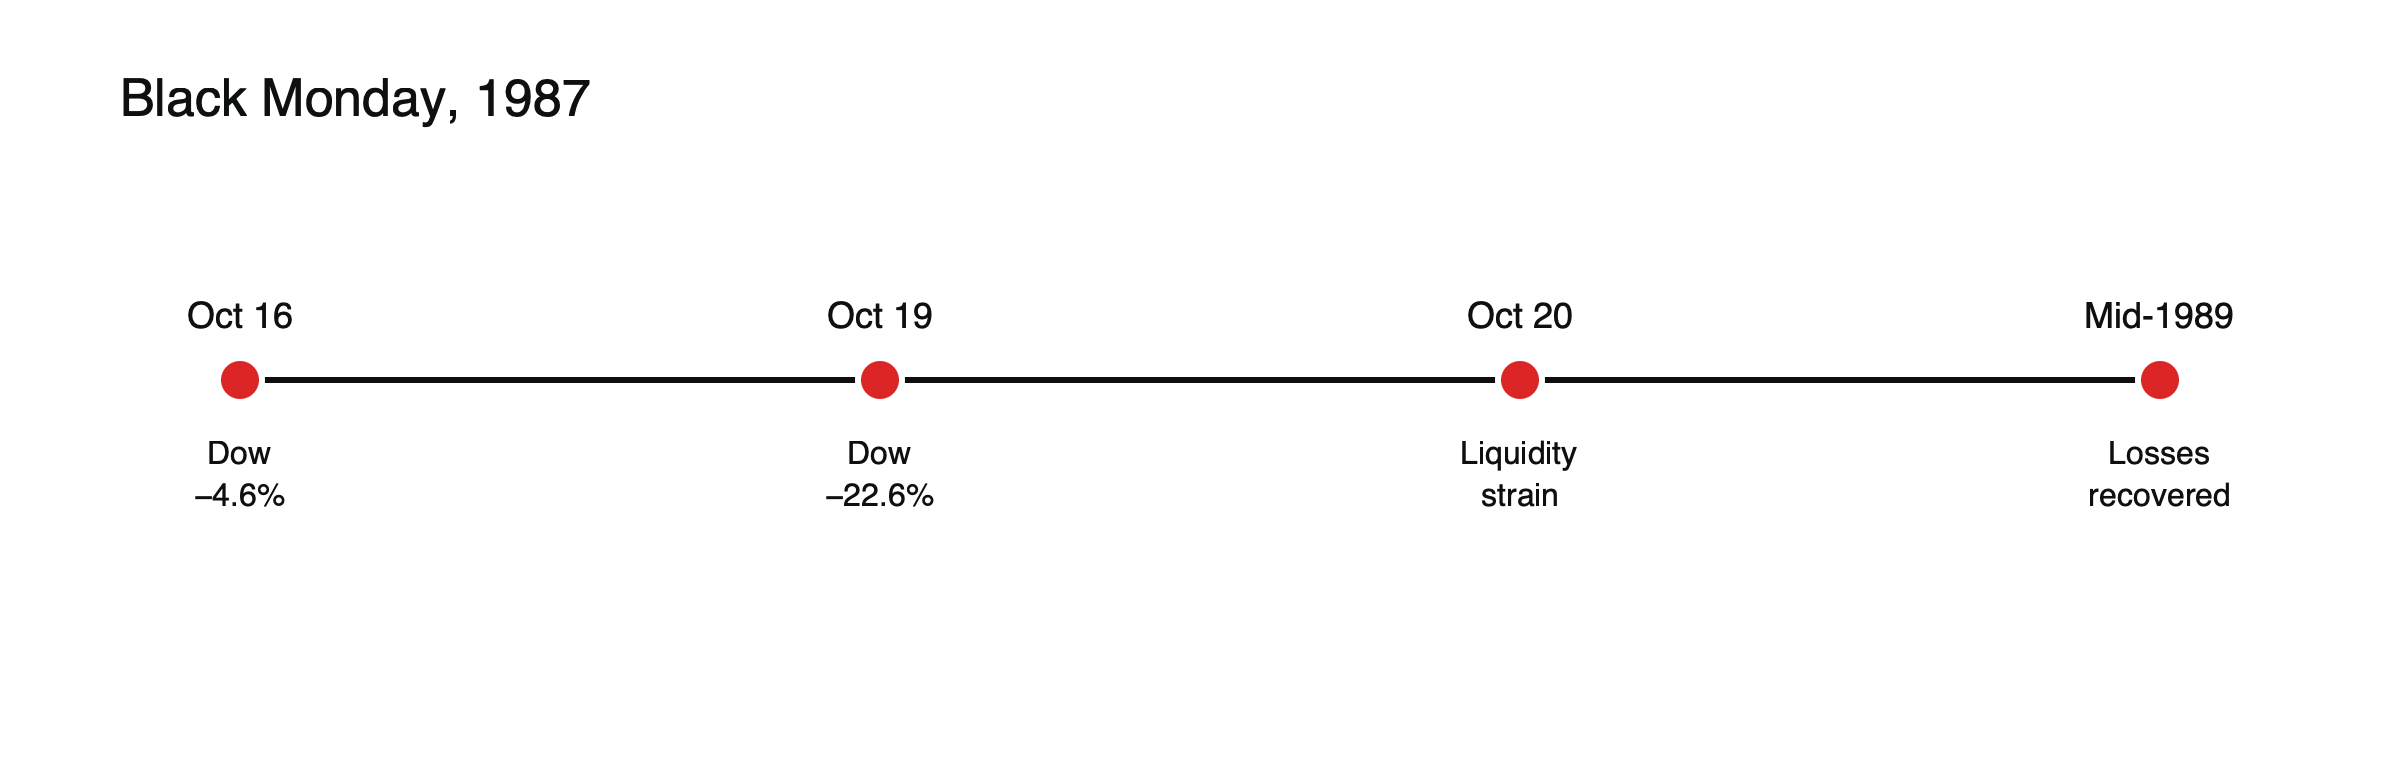 Figura: el Lunes Negro en contexto.
Las semanas previas
Las acciones estadounidenses habían subido con fuerza en 1987, y las valoraciones estaban muy estiradas. Durante el otoño, los rendimientos de los bonos subieron, el dólar se debilitó y el déficit comercial de Estados Unidos preocupó a los inversores. En la semana anterior al desplome, las noticias sobre un cambio fiscal propuesto que afectaba a las adquisiciones corporativas y una cifra comercial decepcionante aumentaron las ventas. Para el viernes 16 de octubre, el mercado ya caía con fuerza, y muchos inversores llegaron al fin de semana inquietos por el lunes.
El seguro de cartera, ilustrado
El seguro de cartera prometía limitar las pérdidas de un fondo vendiendo futuros sobre índices a medida que el mercado caía, reduciendo gradualmente la exposición, y recomprándolos cuando subía. Supongamos que un fondo con 1.000 millones de dólares en acciones está programado para vender futuros por un valor del 10 % de su exposición por cada caída del 5 %. (Regla ilustrativa.) Si muchos fondos siguen reglas similares a la vez, una caída del 5 % desencadena ventas de futuros por miles de millones de dólares, que hacen bajar los futuros; esto, a su vez, empuja a la baja los precios de las acciones mediante el arbitraje, y desencadena la siguiente ronda de ventas. El 19 de octubre, este circuito de retroalimentación superó a los compradores disponibles.
En todo el mundo
El desplome se extendió globalmente. Toronto cayó alrededor de un 11 % ese mismo día, aproximadamente la mitad de la caída estadounidense, mientras que algunos mercados con poco seguro de cartera también cayeron con fuerza, lo que sugiere que el miedo era contagioso.
Por qué ocurrió
Seguro de cartera: las estrategias automatizadas por ordenador vendieron futuros sobre índices a medida que los precios caían, lo que hizo bajar más los futuros y provocó más ventas, un circuito de retroalimentación.
Otros factores: preocupaciones por el dólar, el alza de los tipos de interés y valoraciones estiradas tras una fuerte subida.
La Reserva Federal interviene
Antes de la apertura de los mercados el martes 20 de octubre, la Reserva Federal emitió un breve comunicado en el que afirmaba su disposición a actuar como fuente de liquidez para apoyar el sistema económico y financiero. Animó a los bancos a seguir concediendo crédito a las firmas de valores, que necesitaban financiación para liquidar el enorme volumen de operaciones. La intervención ayudó a evitar que el desplome bursátil se convirtiera en una crisis financiera más amplia, y sentó un precedente para las respuestas de los bancos centrales ante pánicos bursátiles posteriores.
Por qué la economía no siguió el mismo camino
Pese al tamaño de la caída, la economía estadounidense no entró en recesión en 1988. El desplome había sido impulsado en gran medida por la mecánica del mercado y el sentimiento, más que por un colapso de los beneficios empresariales, y la rápida provisión de liquidez limitó los daños. Ese contraste es una de las razones por las que el Lunes Negro se estudia como ejemplo de cómo los mercados pueden moverse de forma mucho más violenta que la economía que tienen debajo.
Qué cambió
Las bolsas introdujeron los mecanismos de parada automática (circuit breakers), pausas en la negociación que se activan tras grandes caídas. Véase cómo funcionan los circuit breakers en bolsa.
La investigación oficial
Un grupo de trabajo presidencial, conocido como Comisión Brady por el nombre de su presidente, examinó el desplome. Concluyó que los mercados de acciones, futuros y opciones eran en realidad un único mercado vinculado por el arbitraje, que el seguro de cartera y las estrategias relacionadas habían amplificado la caída y que eran necesarios mecanismos coordinados, como los circuit breakers. Sus recomendaciones dieron forma a las normas de mercado durante décadas.
Lecciones
Las estrategias que venden a medida que bajan los precios pueden amplificar los desplomes; la liquidez puede desaparecer justo cuando más se necesita. Consulte qué causó el flash crash de 2010 y qué mueve los índices bursátiles.
Cronología de un vistazo
| Fecha | Evento |
|---|---|
| 14–16 de octubre de 1987 | Fuertes caídas; el Dow cae un 4,6% el viernes |
| Lunes, 19 de octubre | Dow −508 puntos, −22,6% |
| Martes, 20 de octubre | Declaración de liquidez de la Fed; tensiones en la compensación |
| 1988 | Se introducen los mecanismos de parada automática (circuit breakers) |
| Mediados de 1989 | El Dow recupera su nivel previo al desplome |
¿Podría volver a ocurrir?
Los mecanismos de parada automática (circuit breakers) suspenden ahora la negociación tras caídas importantes, lo que impediría una caída del 22% en una sola sesión sin interrupciones. Sin embargo, las estrategias automatizadas que venden en mercados en descenso siguen existiendo en nuevas formas, como los fondos que buscan un objetivo de volatilidad y los productos que se reequilibran a diario, y la liquidez todavía puede desaparecer con rapidez. El flash crash de 2010 y el repunte de volatilidad de 2018 demostraron que los mercados pueden moverse con violencia incluso con las salvaguardas modernas. Consulte qué fue Volmageddon.
Lecciones para los operadores de CFD
Una caída del 22% en un solo día habría superado muchas veces la mayoría de las posiciones apalancadas en índices. Las órdenes stop se habrían ejecutado muy por debajo de sus niveles a medida que los precios saltaban con huecos. Incluso con los mecanismos de parada modernos, los huecos tras las suspensiones o en la apertura pueden superar las pérdidas previstas. La principal lección es dimensionar las posiciones en índices de forma que un día extremo sea soportable, y no solo un día típico. Consulte cómo funcionan los mecanismos de parada de la bolsa.
Creadores de mercado desbordados
En la Bolsa de Nueva York, los especialistas eran responsables de mantener mercados ordenados en sus acciones, comprando cuando otros vendían. El 19 de octubre, el volumen de órdenes de venta fue tan grande que muchos no pudieron hacerle frente, y algunas acciones no pudieron abrir durante una hora o más. Los sistemas de órdenes se saturaron, las confirmaciones se retrasaron y los inversores no sabían si sus órdenes se habían ejecutado ni a qué precio.
Futuros y acciones desalineados
Como muchas acciones no cotizaban, los futuros sobre índices cayeron primero y más deprisa que el índice al contado, que se calculaba con precios desactualizados. Los operadores de arbitraje, que normalmente mantienen ambos alineados comprando el más barato y vendiendo el más caro, no pudieron ejecutar sus operaciones de forma fiable. Esta desconexión aumentó la confusión y dificultó juzgar el nivel real del mercado durante gran parte de la jornada.
Los inversores después
Muchos inversores particulares que vendieron en el pánico se perdieron la recuperación, mientras que quienes mantuvieron sus posiciones o compraron recuperaron sus pérdidas en un plazo de dos años. El episodio se convirtió en un ejemplo muy citado de por qué vender en pánico suele consolidar las pérdidas.
Malinterpretaciones habituales
- Suponer que el desplome fue causado por malas noticias económicas.
- Creer que los mecanismos de parada hacen imposibles las grandes caídas.
Los mercados mundiales en detalle
El desplome comenzó en Asia y Europa el 19 de octubre, antes de llegar a Nueva York, y continuó en Asia al día siguiente. La bolsa de Hong Kong cerró durante cuatro días en un intento de frenar el pánico; al reabrir, su índice cayó con fuerza. Los mercados de Australia, Nueva Zelanda, Gran Bretaña y otros países sufrieron fuertes pérdidas. La propagación global mostró lo interconectados que estaban ya los mercados, incluso antes de que la negociación electrónica los conectara las 24 horas.
Comparación con 1929
El desplome de 1987 fue mayor en un solo día que cualquier jornada del crac de 1929, pero sus consecuencias fueron muy distintas. En 1929, la caída fue seguida de años de descenso de los precios de las acciones, quiebras bancarias y la Gran Depresión, en parte porque los responsables de la política económica permitieron que el crédito se contrajera. En 1987, la Reserva Federal proporcionó liquidez de inmediato, los bancos siguieron concediendo préstamos y la economía continuó creciendo. El contraste se cita a menudo como prueba de lo mucho que importan las respuestas de los bancos centrales en una crisis.
Trading de programa después de 1987
Tras el desplome, las bolsas impusieron restricciones al trading de programa en periodos volátiles, como límites que se aplicaban después de grandes movimientos. Con el tiempo, muchas de estas normas específicas fueron sustituidas, pero el principio de frenar la venta automatizada cuando los mercados caen con fuerza sigue presente en los mecanismos de parada y las bandas de precios modernos. Estos mecanismos son un legado directo de las duras lecciones aprendidas en octubre de 1987 y en sus consecuencias.
Preguntas frecuentes
¿Fue el Lunes Negro el peor día en la historia del mercado bursátil?
En términos porcentuales, sigue siendo la mayor caída diaria del Dow.
¿Se recuperó el mercado?
Sí. El Dow recuperó su nivel previo al desplome a mediados de 1989, mucho más rápido que tras el crac de 1929 o el máximo de 2000.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Lecciones del Lunes Negro (Dow −508 puntos, −22,6%; seguro de cartera; introducción de mecanismos de parada automática, circuit breakers) — The Globe and Mail
- Lunes Negro (1987) (Dow −4,6% el 16 de octubre; ventas en los últimos 90 minutos; problema de liquidez del martes) — Wikipedia
- Lunes Negro de 1987 (retroalimentación del seguro de cartera; recuperación a mediados de 1989) — Fin Still
- Dos caídas misteriosas (en el Lunes Negro, los futuros cayeron primero y con más rapidez) — Material de curso de McGraw-Hill