
Cómo la duración de un bono predice los movimientos de precio
La duración de un bono mide su sensibilidad a los tipos de interés y permite estimar cuánto puede variar su precio ante un cambio en los rendimientos.
La duración de un bono mide la sensibilidad del precio del bono a los tipos de interés: cambio de precio ≈ −duración modificada × cambio en el rendimiento. Un bono a 10 años al 4% a la par tiene una duración modificada de unos 8,1, por lo que una subida de 1 punto en los rendimientos reduce su precio alrededor de un 8%. Los vencimientos más largos y los cupones más bajos implican una duración mayor.
La fórmula
% de cambio de precio ≈ −duración modificada × cambio en el rendimiento (en puntos porcentuales)
Ejemplos prácticos
- Bono a 10 años al 4%, duración modificada ≈ 8,1: rendimientos +1 punto → precio ≈ −8,1% (la repreciación exacta da −7,7%, ya que la regla es una aproximación)
- Cartera de bonos por valor de 10.000 $, duración 6: rendimientos +0,5 puntos → alrededor de −3%, o −300 $
(Valores de ejemplo.)
Duración según el vencimiento
| Bono al 4% a la par | Duración de Macaulay | Duración modificada | Precio si los rendimientos suben al 5% |
|---|---|---|---|
| 2 años | Unos 1,96 años | Unos 1,89 | Unos −1,9% |
| 5 años | Unos 4,63 años | Unos 4,45 | Unos −4,3% |
| 10 años | Unos 8,44 años | Unos 8,11 | Unos −7,7% |
| 30 años | Unos 17,98 años | Unos 17,29 | Unos −15,4% |
(Valores de ejemplo, con cupones anuales.) La duración aumenta con el vencimiento, pero más lentamente, porque los cupones pagados durante la vida del bono adelantan el momento medio de los flujos de caja.
Duración de Macaulay y duración modificada
La duración de Macaulay es el tiempo medio ponderado hasta que se reciben los flujos de caja de un bono, medido en años. La duración modificada la ajusta según el rendimiento del bono y proporciona el cambio porcentual aproximado del precio ante una variación de 1 punto en el rendimiento. Los operadores y las fichas de fondos suelen citar la duración modificada o la efectiva, es decir, la versión que indica cuánto se mueve el precio.
Qué eleva la duración
- Vencimiento más largo: flujos de caja más lejanos.
- Cupones más bajos: una mayor parte del valor llega al final.
- Rendimientos más bajos: la duración aumenta cuando los rendimientos caen.
Por qué importó en 2022
Cuando los rendimientos se dispararon, los bonos de duración larga perdieron mucho más: los Treasuries a 10 años cayeron alrededor de un 16%, mientras que los bonos del Tesoro a 2 años cayeron alrededor de un 4%.
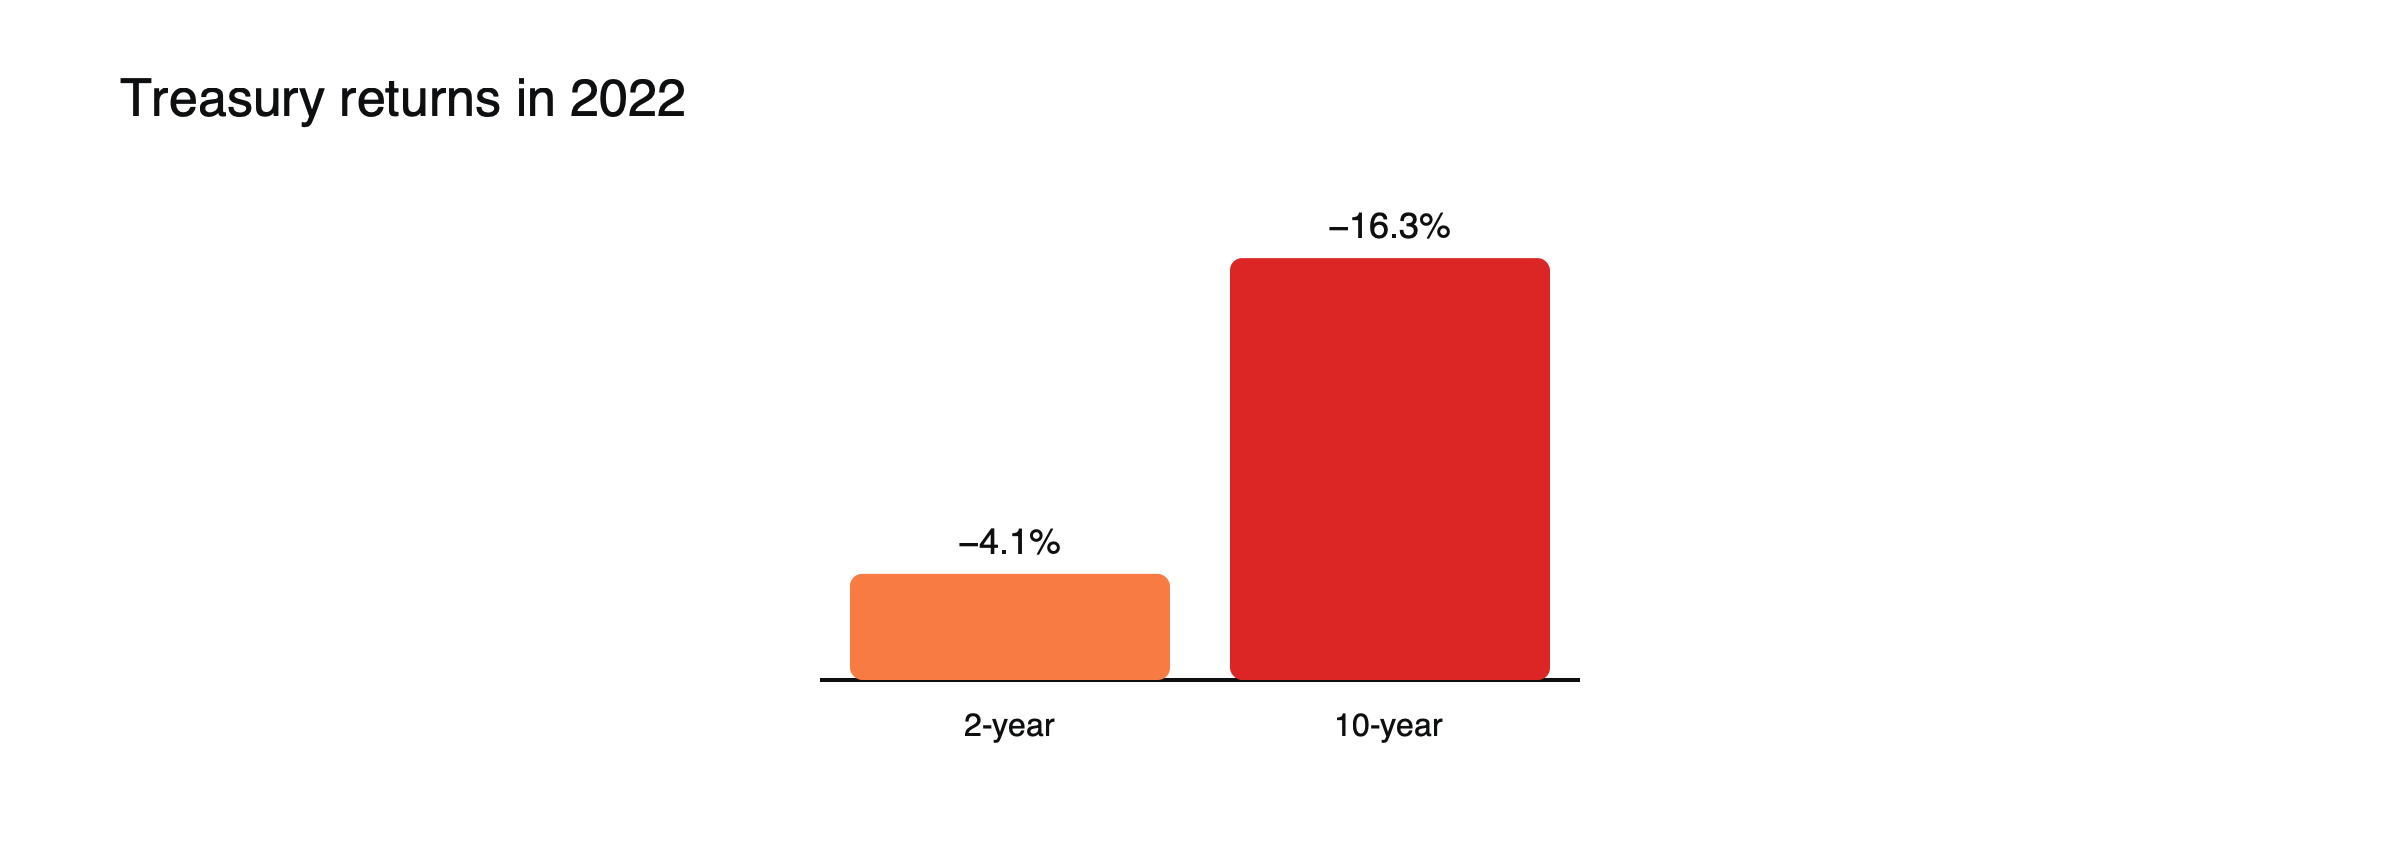 Figura: Mayor duración, mayores pérdidas. Fuente: WisdomTree.
Convexidad, paso a paso
Para el bono a 10 años con una duración modificada de unos 8,11, la regla de la duración predice una caída de alrededor de 8,1% si los rendimientos suben 1 punto y una subida de alrededor de 8,1% si bajan 1 punto. Los cambios exactos son de aproximadamente −7,7% y +8,5%. El bono pierde menos de lo previsto cuando los rendimientos suben y gana más cuando bajan, porque su duración cambia a medida que se mueven los rendimientos. Esta curvatura, llamada convexidad, es relevante para variaciones grandes de los rendimientos y, en general, favorece a los tenedores de bonos ordinarios.
DV01: la duración en dinero
Los operadores suelen medir la sensibilidad a los tipos como el cambio de valor ante un movimiento de 0,01 puntos en los rendimientos, llamado DV01 o valor de un punto básico. Para 10.000 $ del bono a 10 años, una duración modificada de unos 8,11 da un DV01 de unos 8,11 $: cada subida de 0,01 puntos en los rendimientos cuesta unos 8,11 $. Un movimiento de 0,25 puntos, habitual alrededor de las reuniones de los bancos centrales, costaría unos 203 $. (Valores de ejemplo.)
Cómo usar la duración
Ajuste la duración al tiempo que necesita el dinero, y espere que los bonos de duración larga y los CFD sobre bonos oscilen más con las noticias de los bancos centrales. La regla funciona mejor con cambios pequeños en los rendimientos; para movimientos grandes, la convexidad también importa.
Consulte por qué los precios de los bonos caen cuando suben los rendimientos, cómo calcular el rendimiento hasta el vencimiento y cómo funcionan los bonos.
Duración de un fondo de bonos
Los fondos de bonos y los ETF publican una duración media para sus carteras. Un fondo con una duración de 6 debería perder alrededor de un 6% si los rendimientos de sus posiciones suben 1 punto, y ganar alrededor de un 6% si bajan. Como los fondos reemplazan continuamente los bonos que vencen, su duración se mantiene aproximadamente constante con el tiempo, a diferencia de un bono individual, cuya duración se acorta a medida que se acerca al vencimiento.
Duración y tu horizonte temporal
Una regla práctica útil es que, si tu período de tenencia coincide aproximadamente con la duración de un bono, los efectos de un cambio en los tipos sobre el precio y sobre los intereses reinvertidos tienden a compensarse: los tipos más altos reducen el precio pero aumentan el rendimiento de los cupones reinvertidos. Los inversores con horizontes cortos suelen estar mejor servidos por bonos de duración corta, que fluctúan menos.
La duración para traders de CFD
Los futuros sobre bonos, y los CFD basados en ellos, tienen duraciones similares a las de los bonos que referencian. Un futuro sobre un bono a 10 años se mueve varias veces más que uno a 2 años ante el mismo cambio en los rendimientos, por lo que los tamaños de posición deben ajustarse en consecuencia. Comparar el DV01 en lugar del tamaño nominal ofrece una visión más justa del riesgo entre vencimientos.
La duración de una cartera, paso a paso
Una cartera de bonos mantiene un 50% en bonos con una duración de 2, un 30% con una duración de 6 y un 20% con una duración de 15. Su duración total es la media ponderada: 0,5 × 2 más 0,3 × 6 más 0,2 × 15, lo que equivale a 5,8. Si los rendimientos de todos los vencimientos subieran 1 punto, se esperaría que la cartera cayera alrededor de un 5,8%. (Valores de ejemplo.) Cambiar la combinación, por ejemplo trasladando los bonos largos a bonos cortos, reduce la duración y el riesgo de tipos.
Duración y nivel de los rendimientos
La duración aumenta cuando los rendimientos bajan, porque los cupones valen menos en relación con el reembolso final. Cuando los rendimientos eran muy bajos antes de 2022, muchos bonos tenían duraciones inusualmente altas, lo que es una de las razones por las que la subida de rendimientos de ese año provocó pérdidas tan grandes.
Bonos con opción de rescate y duración efectiva
En los bonos que pueden reembolsarse anticipadamente, o en los títulos respaldados por hipotecas cuyos prestatarios pueden amortizar por adelantado, los flujos de caja cambian con los tipos de interés. La duración efectiva estima la sensibilidad del precio teniendo en cuenta esos cambios, y es la cifra que normalmente se cita para dichos bonos y para los fondos que los poseen.
Cobertura con duración
Los operadores cubren el riesgo de tipos igualando el DV01 en lugar de los importes. Para cubrir 10.000 $ de un bono a 10 años con un bono a 2 años, un operador necesitaría aproximadamente cuatro veces más del bono a 2 años, porque su duración es alrededor de un cuarto de la del bono a 10 años. Igualar el DV01 hace que las dos posiciones se muevan en magnitudes similares ante un cambio paralelo de los rendimientos.
Malas interpretaciones habituales
- Considerar la duración como el vencimiento del bono.
- Confiar en la regla de la duración para cambios de rendimiento muy grandes.
Duración de tipos clave
Los rendimientos no siempre se mueven en la misma cuantía en todos los vencimientos. Las duraciones de tipos clave miden la sensibilidad ante cambios en puntos concretos de la curva de rendimientos, como 2, 5, 10 y 30 años. Una cartera puede tener poca exposición a los tipos a corto plazo pero mucha a los de largo plazo, lo que importa cuando la curva se empina o se aplana. Véase qué es la curva de rendimientos.
Bonos indexados a la inflación
La duración de un bono indexado a la inflación mide la sensibilidad a los rendimientos reales, no a los rendimientos ordinarios. Su precio cae cuando suben los rendimientos reales, incluso si las expectativas de inflación no cambian. Véase qué es el rendimiento real.
Estimaciones rápidas para operadores
Para comprobaciones rápidas de riesgo, multiplique el valor de la posición por la duración modificada y por el cambio esperado de rendimiento. Una posición de 20.000 $ en un fondo con duración 7 se movería alrededor de 1.400 $ ante un cambio de 1 punto en los rendimientos, o unos 350 $ ante un cambio de un cuarto de punto. Comparar estas cifras con el tamaño de la cuenta muestra si una sorpresa de un banco central sería una molestia o una pérdida grave. (Valores de ejemplo.)
Duración y período de tenencia, ilustrado
Un inversor compra un bono con una duración de unos 4,5 años y planea mantenerlo aproximadamente ese tiempo. Si los rendimientos suben 1 punto justo después de la compra, el precio cae alrededor de un 4,5%. Pero cada cupón recibido puede reinvertirse ahora a un rendimiento 1 punto más alto, y el precio del bono se acerca al valor nominal a medida que se aproxima el vencimiento. En un período de tenencia cercano a la duración, los mayores ingresos por reinversión compensan aproximadamente la pérdida inicial de precio, dejando el rendimiento total cerca del rendimiento original. (Valores de ejemplo, simplificados.) Un inversor que necesitara el dinero al cabo de un año no tendría ese tiempo para recuperarse, por lo que igualar la duración con el horizonte temporal importa. Los fondos de bonos, que nunca vencen, no ofrecen la misma certeza en ningún período fijo.
Preguntas frecuentes
¿La duración se mide en años o en porcentaje?
La duración de Macaulay se expresa en años; la duración modificada es el cambio porcentual del precio ante un cambio de 1 punto en el rendimiento. Ambas tienen valores similares para la mayoría de los bonos.
¿Por qué los bonos largos perdieron tanto en 2022?
Porque sus duraciones eran altas y los rendimientos subieron varios puntos porcentuales. Una duración cercana a 8 combinada con una subida del rendimiento de más de 2 puntos implicaba pérdidas de dos dígitos.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de las normas de tu país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- Bonos: balance del primer semestre de 2023 (rendimientos del Tesoro de EE. UU. en 2022, desde −4,1 % en el de 2 años hasta −16,3 % en el de 10 años; grado de inversión cerca de −16 %) — WisdomTree
- Por qué los inversores particulares sufrieron tanto en 2022 (Bloomberg US Aggregate −13,1 % hasta el 28 de diciembre, peor dato desde 1976; rendimiento a 10 años de alrededor de 1,5 % a alrededor de 4,2 %) — Yahoo Finance Morning Brief, diciembre de 2022