
Как дюрация облигаций предсказывает движение цены
Дюрация облигации показывает, насколько её цена чувствительна к изменению процентных ставок. Разбираем формулу, примеры, дюрацию по срокам погашения и влияние на результаты облигаций в 2022 году.
Дюрация облигации показывает, насколько чувствительна цена облигации к процентным ставкам: изменение цены ≈ −модифицированная дюрация × изменение доходности. У 10-летней облигации с купоном 4%, продаваемой по номиналу, модифицированная дюрация составляет около 8,1, поэтому рост доходности на 1 пункт снижает её цену примерно на 8%. Более длинные сроки погашения и более низкие купоны означают более высокую дюрацию.
Формула
% изменения цены ≈ −модифицированная дюрация × изменение доходности (в процентных пунктах)
Разобранные примеры
- 10-летняя облигация с купоном 4%, модифицированная дюрация ≈ 8,1: доходность +1 пункт → цена ≈ −8,1% (точный пересчёт даёт −7,7%, поскольку правило является приближением)
- Портфель облигаций стоимостью $10 000, дюрация 6: доходность +0,5 пункта → около −3%, или −$300
(Примерные значения.)
Дюрация по срокам погашения
| Облигация с купоном 4%, продаваемая по номиналу | Дюрация Маколея | Модифицированная дюрация | Цена при росте доходности до 5% |
|---|---|---|---|
| 2 года | Около 1,96 года | Около 1,89 | Около −1,9% |
| 5 лет | Около 4,63 года | Около 4,45 | Около −4,3% |
| 10 лет | Около 8,44 года | Около 8,11 | Около −7,7% |
| 30 лет | Около 17,98 года | Около 17,29 | Около −15,4% |
(Примерные значения, годовые купоны.) Дюрация растёт с увеличением срока погашения, но медленнее, поскольку купоны, выплачиваемые в течение срока, смещают вперёд среднее время получения денежных потоков.
Дюрация Маколея и модифицированная дюрация
Дюрация Маколея — это средневзвешенное время до получения денежных потоков по облигации, измеряемое в годах. Модифицированная дюрация корректирует её с учётом доходности облигации и даёт приблизительное процентное изменение цены при изменении доходности на 1 пункт. Трейдеры и фактшиты фондов обычно указывают модифицированную или эффективную дюрацию — версию, которая показывает, насколько изменится цена.
Что повышает дюрацию
- Более длинный срок погашения: денежные потоки приходятся на более отдалённые даты.
- Более низкие купоны: большая часть стоимости приходится на конец срока.
- Более низкая доходность: дюрация растёт по мере снижения доходности.
Почему это имело значение в 2022 году
Когда доходность резко выросла, облигации с высокой дюрацией потеряли значительно больше: 10-летние казначейские облигации США упали примерно на 16%, тогда как 2-летние ноты — примерно на 4%.
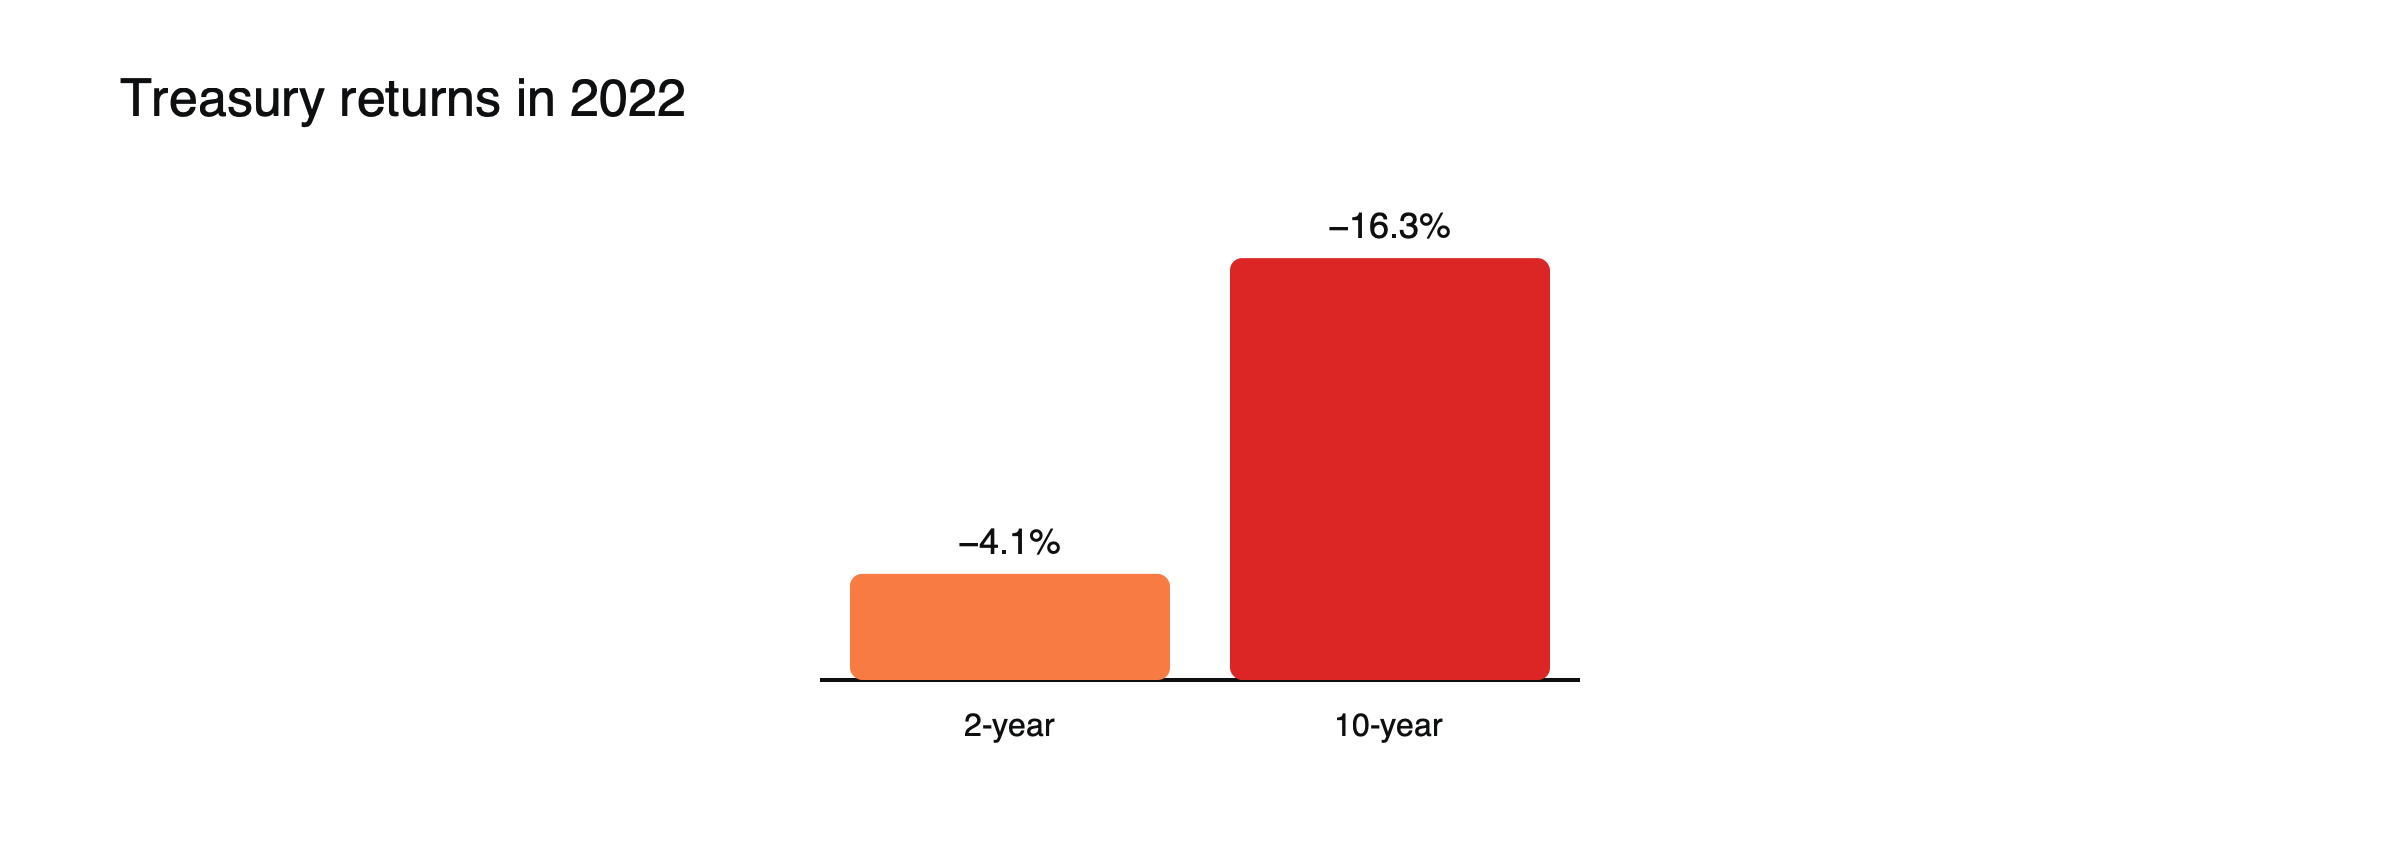
Рисунок: чем больше дюрация, тем больше убытки. Источник: WisdomTree.
Выпуклость на примере
Для 10-летней облигации с модифицированной дюрацией около 8,11 правило дюрации предсказывает падение цены примерно на 8,1%, если доходность вырастет на 1 пункт, и рост примерно на 8,1%, если она снизится на 1 пункт. Точные изменения составляют около −7,7% и +8,5%. Облигация теряет меньше, чем предсказано, при росте доходности и выигрывает больше при её снижении, поскольку дюрация меняется по мере движения доходности. Эта кривизна, называемая выпуклостью, важна при крупных изменениях доходности и, как правило, выгодна владельцам обычных облигаций.
DV01: дюрация в деньгах
Трейдеры часто измеряют чувствительность к ставкам как изменение стоимости при сдвиге доходности на 0,01 пункта. Этот показатель называется DV01 или стоимостью базисного пункта. Для облигации на $10 000 с модифицированной дюрацией около 8,11 DV01 составляет около $8,11: каждый рост доходности на 0,01 пункта обходится примерно в $8,11. Движение на 0,25 пункта, частое вокруг заседаний центральных банков, обойдётся примерно в $203. (Примерные значения.)
Как использовать дюрацию
Сопоставляйте дюрацию с тем, на какой срок вам нужны деньги, и ожидайте, что облигации с высокой дюрацией и CFD на облигации будут сильнее реагировать на новости центральных банков. Правило лучше всего работает при небольших изменениях доходности; при крупных движениях важна и выпуклость.
См. почему цены облигаций падают при росте доходности, как рассчитать доходность к погашению и как работают облигации.
Дюрация облигационного фонда
Облигационные фонды и ETF публикуют среднюю дюрацию своих портфелей. Фонд с дюрацией 6 может ожидаемо потерять около 6%, если доходность по его активам вырастет на 1 пункт, и получить около 6%, если она снизится. Поскольку фонды постоянно заменяют погашенные облигации, их дюрация остаётся примерно постоянной во времени, в отличие от отдельной облигации, дюрация которой сокращается по мере приближения к погашению.
Дюрация и ваш инвестиционный горизонт
Полезное эмпирическое правило: если срок владения примерно совпадает с дюрацией облигации, эффекты изменения ставок на цену и на доход от реинвестирования купонов, как правило, компенсируют друг друга: более высокие ставки снижают цену, но повышают доходность реинвестированных купонов. Инвесторам с коротким горизонтом обычно лучше подходят облигации с короткой дюрацией, цена которых колеблется меньше.
Дюрация для трейдеров CFD
Фьючерсы на облигации и основанные на них CFD имеют дюрацию, близкую к дюрации облигаций, которые они отслеживают. 10-летний облигационный фьючерс движется в несколько раз сильнее 2-летнего при одинаковом изменении доходности, поэтому размеры позиций следует корректировать соответствующим образом. Сравнение DV01, а не номинального размера, даёт более точную картину риска по разным срокам погашения.
Дюрация портфеля: пошаговый расчёт
Облигационный портфель содержит 50% облигаций с дюрацией 2, 30% с дюрацией 6 и 20% с дюрацией 15. Общая дюрация портфеля является средневзвешенным значением: 0,5 × 2 + 0,3 × 6 + 0,2 × 15, что равно 5,8. Если доходности по всем срокам вырастут на 1 пункт, ожидается, что портфель упадёт примерно на 5,8%. (Примерные значения.) Изменение структуры портфеля, например перенос средств из длинных облигаций в короткие, снижает дюрацию и процентный риск.
Дюрация и уровень доходности
Дюрация растёт по мере снижения доходности, поскольку купоны стоят меньше по отношению к финальному погашению. Когда доходности были очень низкими до 2022 года, многие облигации имели необычно высокую дюрацию, и это одна из причин, по которым рост доходности в том году привёл к таким большим потерям.
Отзывные облигации и эффективная дюрация
Для облигаций, которые могут быть погашены досрочно, или для ипотечных ценных бумаг, заёмщики которых могут досрочно погашать кредиты, денежные потоки меняются вместе с процентными ставками. Эффективная дюрация оценивает чувствительность цены с учётом этих изменений и обычно указывается для таких облигаций и фондов, которые их содержат.
Хеджирование с помощью дюрации
Трейдеры хеджируют процентный риск, сопоставляя DV01, а не суммы. Чтобы захеджировать 10 000 долларов 10-летней облигации с помощью 2-летней облигации, трейдеру понадобится примерно в четыре раза больше 2-летней облигации, поскольку её дюрация составляет около четверти дюрации 10-летней. Сопоставление DV01 приводит к тому, что две позиции движутся на схожие величины при параллельном изменении доходности.
Распространённые неверные толкования
- Рассматривать дюрацию как срок погашения облигации.
- Полагаться на правило дюрации при очень больших изменениях доходности.
Ключевая дюрация (key rate duration)
Доходности не всегда меняются на одну и ту же величину по всем срокам. Ключевые дюрации измеряют чувствительность к изменениям в конкретных точках кривой доходности, например на 2, 5, 10 и 30 лет. Портфель может иметь небольшую экспозицию к краткосрочным ставкам, но большую к долгосрочным, что важно, когда кривая становится круче или плоščе. См. что такое кривая доходности.
Облигации, привязанные к инфляции
Дюрация облигации, привязанной к инфляции, измеряет чувствительность к реальной доходности, а не к номинальной. Её цена падает, когда реальная доходность растёт, даже если ожидания инфляции не меняются. См. что такое реальная доходность.
Быстрые оценки для трейдеров
Для быстрой проверки риска умножьте стоимость позиции на модифицированную дюрацию и на ожидаемое изменение доходности. Позиция в 20 000 долларов во фонде с дюрацией 7 изменится примерно на 1 400 долларов при изменении доходности на 1 пункт или примерно на 350 долларов при изменении на четверть пункта. Сравнение этих чисел с размером счёта показывает, станет ли неожиданное решение центрального банка неудобством или серьёзным убытком. (Примерные значения.)
Дюрация и срок владения на примере
Инвестор покупает облигацию с дюрацией около 4,5 года и planирует держать её примерно столько же. Если доходность вырастет на 1 пункт сразу после покупки, цена упадёт примерно на 4,5%. Но каждый полученный купон теперь можно реинвестировать под доходность на 1 пункт выше, а цена облигации растёт к номиналу по мере приближения срока погашения. За период владения, близкий к дюрации, более высокий доход от реинвестирования примерно компенсирует первоначальное падение цены, и общая доходность остаётся близкой к исходной доходности облигации. (Примерные значения, упрощённо.) Инвестор, которому деньги понадобились бы через год, не имел бы времени на восстановление, поэтому соответствие дюрации горизонту инвестирования важно. Облигационные фонды, которые никогда не погашаются, не дают такой же определённости за любой фиксированный период.
Часто задаваемые вопросы
Дюрация измеряется в годах или в процентах?
Дюрация Маколея измеряется в годах; модифицированная дюрация показывает процентное изменение цены при изменении доходности на 1 пункт. Для большинства облигаций их значения близки.
Почему длинные облигации так сильно подешевели в 2022 году?
Потому что их дюрация была высокой, а доходность выросла на несколько процентных пунктов. Дюрация около 8 в сочетании с ростом доходности более чем на 2 пункта означала убытки в двузначном процентном выражении.
Показатели кредитного плеча, маржи и издержек в этой статье приведены как примерные значения для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Облигации: итоги первого полугодия 2023 года (доходность казначейских облигаций в 2022 году от −4,1% для двухлетних до −16,3% для десятилетних; инвестиционного уровня почти −16%) — WisdomTree
- Почему обычные инвесторы так сильно пострадали в 2022 году (Bloomberg US Aggregate −13,1% по 28 декабря, худший результат с 1976 года; доходность десятилетних облигаций выросла примерно с 1,5% до примерно 4,2%) — Yahoo Finance Morning Brief, декабрь 2022