
Como a Duration de um Título Prevê Movimentos de Preço
Entenda como a duration mede a sensibilidade do preço de um título às taxas de juros, com a fórmula, exemplos práticos, a relação com a convexidade e o DV01.
A duration de um título mede a sensibilidade do preço do título às taxas de juros: variação de preço ≈ −duration modificada × variação da taxa. Um título de 10 anos com cupom de 4%, negociado ao par, tem duration modificada de cerca de 8,1, de modo que uma alta de 1 ponto percentual nas taxas reduz seu preço em cerca de 8%. Vencimentos mais longos e cupons menores significam duration maior.
A fórmula
% de variação do preço ≈ −duration modificada × variação da taxa (em pontos percentuais)
Exemplos resolvidos
- Título de 10 anos com cupom de 4%, duration modificada ≈ 8,1: taxas +1 ponto → preço ≈ −8,1% (a precificação exata dá −7,7%, pois a regra é uma aproximação)
- Carteira de títulos no valor de US$ 10.000, duration 6: taxas +0,5 ponto → cerca de −3%, ou −US$ 300
(Valores de exemplo.)
Duration por vencimento
| Título de 4% negociado ao par | Duration de Macaulay | Duration modificada | Preço se as taxas subirem para 5% |
|---|---|---|---|
| 2 anos | Cerca de 1,96 ano | Cerca de 1,89 | Cerca de −1,9% |
| 5 anos | Cerca de 4,63 anos | Cerca de 4,45 | Cerca de −4,3% |
| 10 anos | Cerca de 8,44 anos | Cerca de 8,11 | Cerca de −7,7% |
| 30 anos | Cerca de 17,98 anos | Cerca de 17,29 | Cerca de −15,4% |
(Valores de exemplo, com cupons anuais.) A duration cresce com o vencimento, mas em ritmo mais lento, porque os cupons pagos ao longo do caminho antecipam o prazo médio dos fluxos de caixa.
Duration de Macaulay e duration modificada
A duration de Macaulay é o tempo médio ponderado até o recebimento dos fluxos de caixa de um título, medido em anos. A duration modificada a ajusta pelo rendimento do título e fornece a variação percentual aproximada do preço para uma variação de 1 ponto na taxa. Traders e fichas técnicas de fundos normalmente citam a duration modificada ou efetiva, a versão que responde quanto o preço se move.
O que aumenta a duration
- Vencimento mais longo: fluxos de caixa mais distantes.
- Cupons menores: mais do valor chega no fim.
- Taxas menores: a duration sobe quando as taxas caem.
Por que isso importou em 2022
Quando as taxas dispararam, os títulos de duration longa perderam muito mais: os Treasuries de 10 anos caíram cerca de 16%, enquanto as notas de 2 anos caíram cerca de 4%.
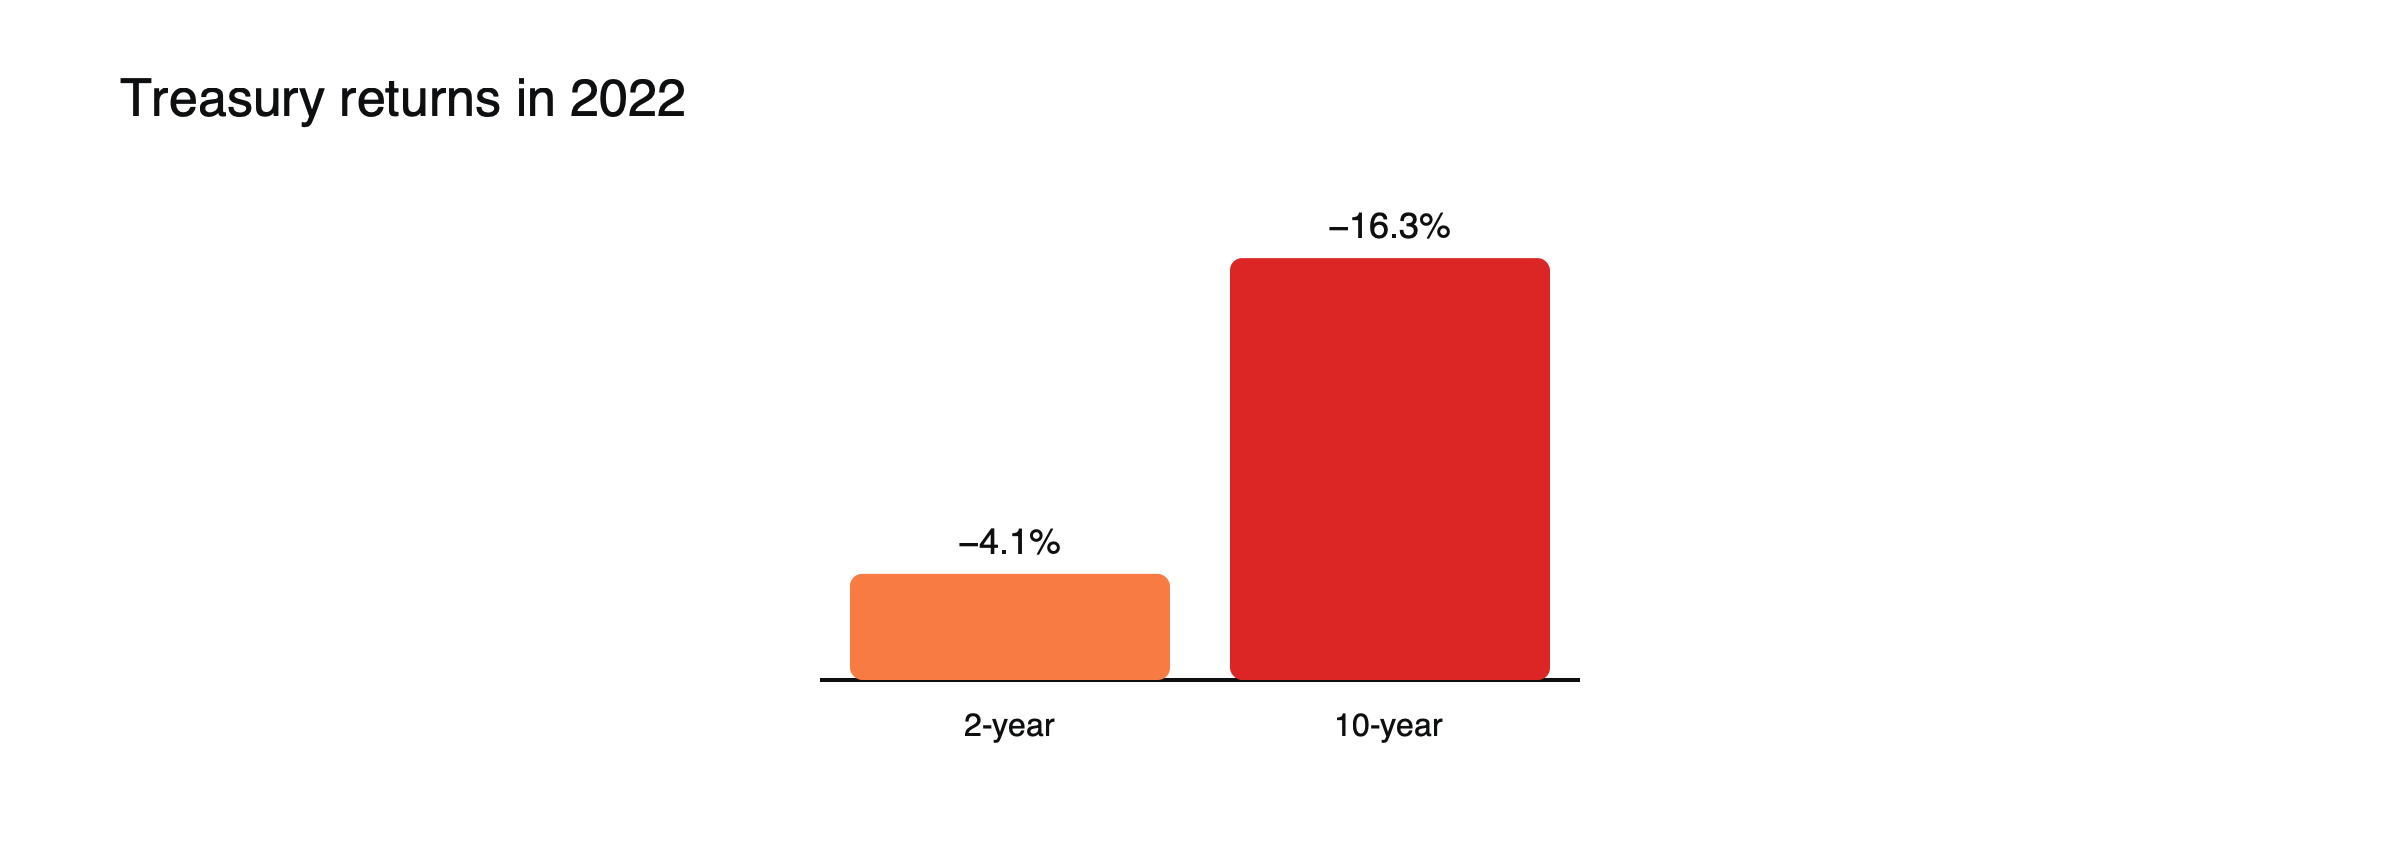 Figura: Duration maior, perdas maiores. Fonte: WisdomTree.
Convexidade, passo a passo
Para o título de 10 anos com duration modificada de cerca de 8,11, a regra da duration prevê uma queda de cerca de 8,1% se as taxas subirem 1 ponto e uma alta de cerca de 8,1% se caírem 1 ponto. As variações exatas são de cerca de −7,7% e +8,5%. O título perde menos do que o previsto quando as taxas sobem e ganha mais quando caem, porque sua duration muda conforme as taxas se movem. Essa curvatura, chamada convexidade, importa para variações grandes nas taxas e geralmente favorece os detentores de títulos comuns.
DV01: duration em dinheiro
Traders costumam medir a sensibilidade às taxas como a variação de valor para um movimento de 0,01 ponto nas taxas, chamada DV01 ou valor de um ponto-base. Para US$ 10.000 do título de 10 anos, uma duration modificada de cerca de 8,11 resulta em um DV01 de cerca de US$ 8,11: cada alta de 0,01 ponto nas taxas custa cerca de US$ 8,11. Um movimento de 0,25 ponto, comum em torno de reuniões de bancos centrais, custaria cerca de US$ 203. (Valores de exemplo.)
Usando a duration
Alinhe a duration ao prazo em que você precisa do dinheiro e espere que títulos de duration longa e CFDs de títulos oscilem mais com as notícias dos bancos centrais. A regra funciona melhor para pequenas variações de taxas; para movimentos grandes, a convexidade também importa.
Veja por que os preços dos títulos caem quando as taxas sobem, como calcular o rendimento até o vencimento e como funcionam os títulos.
Duration de um fundo de títulos
Fundos de títulos e ETFs publicam uma duration média para suas carteiras. Um fundo com duration de 6 deveria perder cerca de 6% se as taxas dos seus ativos subissem 1 ponto, e ganhar cerca de 6% se caíssem. Como os fundos substituem continuamente os títulos que vencem, sua duration permanece aproximadamente constante ao longo do tempo, diferentemente de um título individual, cuja duration diminui à medida que se aproxima do vencimento.
Duração e seu horizonte de tempo
Uma regra prática útil é que, se o seu período de manutenção aproximadamente coincidir com a duração de um título, os efeitos de uma variação das taxas sobre o preço e sobre os rendimentos reinvestidos tendem a se compensar: taxas mais altas reduzem o preço, mas aumentam o retorno sobre os cupons reinvestidos. Investidores com horizontes curtos costumam ser mais bem atendidos por títulos de duração curta, que oscilam menos.
Duração para traders de CFDs
Futuros de títulos, e CFDs baseados neles, têm durações semelhantes às dos títulos que referenciam. Um futuro de título de 10 anos se move várias vezes mais do que um de 2 anos para a mesma variação de rendimentos, por isso os tamanhos de posição devem ser ajustados de acordo. Comparar o DV01 em vez do tamanho nominal oferece uma visão mais justa do risco entre diferentes vencimentos.
A duração de uma carteira, passo a passo
Uma carteira de títulos mantém 50% em títulos com duração de 2, 30% com duração de 6 e 20% com duração de 15. Sua duração total é a média ponderada: 0,5 × 2 mais 0,3 × 6 mais 0,2 × 15, o que resulta em 5,8. Se os rendimentos de todos os vencimentos subirem 1 ponto, espera-se que a carteira caia cerca de 5,8%. (Valores de exemplo.) Alterar a composição, por exemplo, trocando títulos longos por curtos, reduz a duração e o risco de taxa de juros.
Duração e o nível dos rendimentos
A duração aumenta quando os rendimentos caem, porque os cupons valem menos em relação ao pagamento final. Quando os rendimentos estavam muito baixos antes de 2022, muitos títulos tinham durações incomumente altas, o que é uma das razões pelas quais a alta dos rendimentos naquele ano causou perdas tão grandes.
Títulos resgatáveis e duração efetiva
Para títulos que podem ser quitados antecipadamente, ou títulos lastreados em hipotecas cujos mutuários podem pagar antecipadamente, os fluxos de caixa mudam com as taxas de juros. A duração efetiva estima a sensibilidade do preço levando em conta essas mudanças, e é o indicador normalmente divulgado para esses títulos e para os fundos que os detêm.
Hedge com duração
Traders fazem hedge do risco de taxa de juros igualando o DV01, e não os valores nominais. Para fazer hedge de US$ 10.000 de um título de 10 anos com um título de 2 anos, um trader precisaria de aproximadamente quatro vezes mais do título de 2 anos, pois a duração deste é cerca de um quarto da do título de 10 anos. Igualar o DV01 faz com que as duas posições se movam por valores semelhantes diante de uma variação paralela dos rendimentos.
Interpretações equivocadas comuns
- Tratar a duração como se fosse o vencimento do título.
- Confiar na regra da duração para variações muito grandes dos rendimentos.
Duração de taxa-chave
Os rendimentos nem sempre se movem na mesma magnitude em todos os vencimentos. As durações de taxa-chave medem a sensibilidade a variações em pontos específicos da curva de rendimentos, como 2, 5, 10 e 30 anos. Uma carteira pode ter pouca exposição a taxas de curto prazo, mas muita exposição a taxas de longo prazo, o que importa quando a curva se inclina ou se achata. Veja o que é a curva de rendimentos.
Títulos atrelados à inflação
A duração de um título atrelado à inflação mede a sensibilidade a juros reais, não aos juros nominais. Seu preço cai quando os juros reais sobem, mesmo que as expectativas de inflação não mudem. Veja o que é juro real.
Estimativas rápidas para traders
Para verificações rápidas de risco, multiplique o valor da posição pela duração modificada e pela variação esperada dos rendimentos. Uma posição de US$ 20.000 em um fundo com duração de 7 se moveria cerca de US$ 1.400 para uma variação de 1 ponto nos rendimentos, ou cerca de US$ 350 para uma variação de um quarto de ponto. Comparar esses números com o tamanho da conta mostra se uma surpresa de um banco central seria um incômodo ou uma perda séria. (Valores de exemplo.)
Duração e período de manutenção, ilustrado
Um investidor compra um título com duração de cerca de 4,5 anos e planeja mantê-lo por aproximadamente esse período. Se os rendimentos subirem 1 ponto logo após a compra, o preço cai cerca de 4,5%. Mas cada cupom recebido pode agora ser reinvestido a um rendimento 1 ponto mais alto, e o preço do título volta a se aproximar do valor de face à medida que o vencimento se aproxima. Em um período de manutenção próximo da duração, a maior receita de reinvestimento aproximadamente compensa a perda inicial de preço, deixando o retorno total próximo do rendimento original. (Valores de exemplo, simplificados.) Um investidor que precisasse do dinheiro após um ano não teria esse tempo para se recuperar, e é por isso que alinhar a duração ao horizonte de tempo importa. Fundos de títulos, que nunca vencem, não oferecem a mesma certeza para nenhum período fixo.
Perguntas frequentes
A duração é medida em anos ou em percentual?
A duração de Macaulay é expressa em anos; a duração modificada é a variação percentual do preço para uma variação de 1 ponto no rendimento. Os valores são próximos para a maioria dos títulos.
Por que os títulos longos perderam tanto valor em 2022?
Porque as suas durações eram elevadas e os rendimentos subiram vários pontos percentuais. Uma duração perto de 8 combinada com uma subida de rendimento superior a 2 pontos significou perdas de dois dígitos.
Os valores de alavancagem, margem e custos neste artigo são valores de exemplo para ilustração. Os termos reais dependem do fornecedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Os ativos digitais são voláteis e pode perder o montante que investir.
Fontes
- Bonds: a H1 2023 report card (retornos do Tesouro dos EUA em 2022, de −4,1% na obrigação a 2 anos a −16,3% na obrigação a 10 anos; grau de investimento quase −16%) — WisdomTree
- Why ordinary investors got hit so hard in 2022 (Bloomberg US Aggregate −13,1% até 28 de dezembro, o pior desde 1976; rendimento a 10 anos de cerca de 1,5% para cerca de 4,2%) — Yahoo Finance Morning Brief, dezembro de 2022