
¿Qué es el carry trade?
El carry trade consiste en pedir prestada una divisa con tipos de interés bajos e invertir en otra con mayor rentabilidad, obteniendo la diferencia. Funciona de forma constante en mercados tranquilos, pero puede perder valor muy rápido cuando la divisa de financiación se dispara.
El carry trade consiste en pedir prestada una divisa con tipos de interés bajos e invertir en otra con mayor rentabilidad, obteniendo la diferencia. Durante años, los inversores pidieron prestados yenes con un tipo cercano al 0% para comprar activos en el extranjero. Genera ingresos de forma constante en mercados tranquilos, pero puede perder valor rápidamente cuando la divisa de financiación se dispara, como en 2024, cuando el yen subió alrededor de un 14% en menos de un mes.
Cómo funciona
Un operador de carry trade pide prestada, o vende, una divisa con tipos de interés bajos, como el yen, y compra una divisa o un activo con tipos más altos, como dólares estadounidenses o bonos. La posición obtiene cada día la diferencia de tipos de interés, mediante el rollover en una posición spot o CFD. Consulte qué es el rollover en forex. La operación genera beneficios mientras el tipo de cambio no se mueva en su contra más de lo que se gana en intereses.
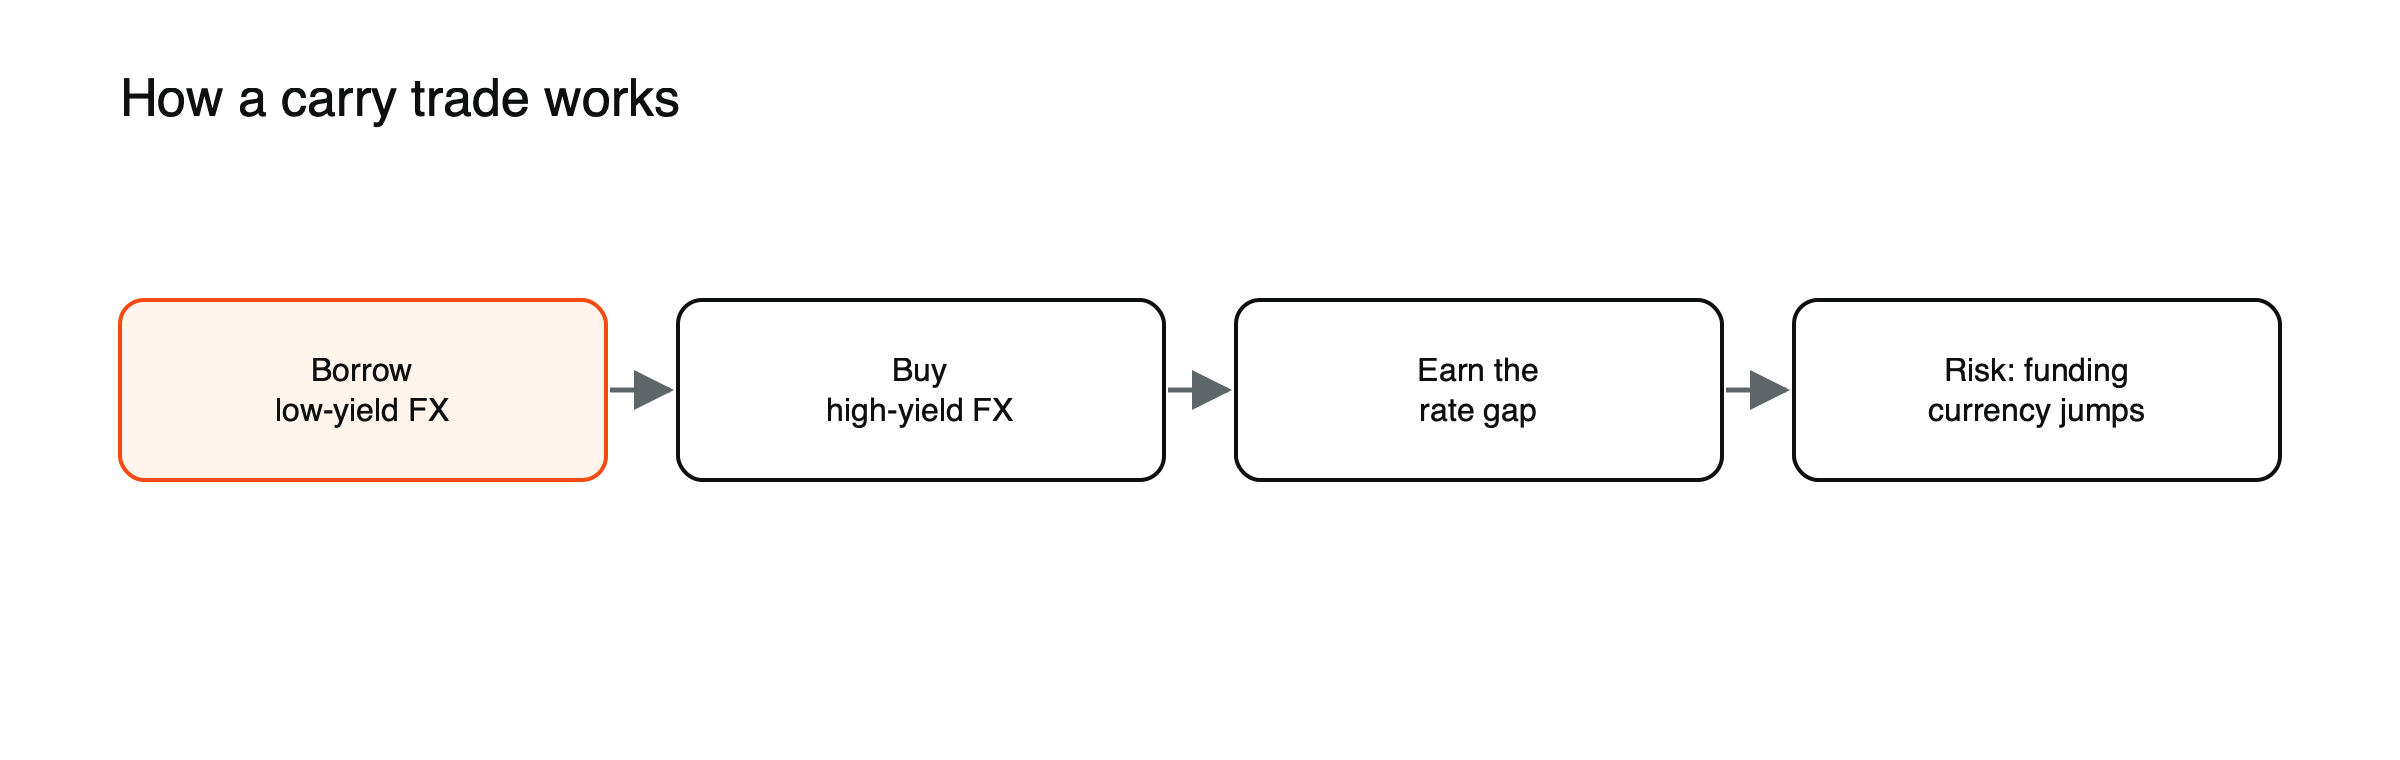 Figura: El carry trade, paso a paso.
Un carry trade en cifras
Supongamos que un par de divisas ofrece una diferencia de tipos de interés de 4% anual y que la comisión del bróker se lleva un 0,5%, quedando un 3,5%. (Tipos ilustrativos.) Sobre un lote estándar de unos 100.000 USD, eso supone aproximadamente 3.500 USD al año, o unos 9,59 USD por noche. La operación alcanza el punto de equilibrio en un año si el tipo de cambio se mueve en su contra alrededor de un 3,5%; cualquier movimiento mayor la convierte en pérdida, por muchos intereses que se hayan acumulado.
Carry y apalancamiento
El apalancamiento hace que los ingresos parezcan grandes y el riesgo, aún mayor. Si esa posición de 100.000 USD está respaldada por 10.000 USD de capital, los 3.500 USD anuales de carry equivalen a un rendimiento del 35% sobre el dinero aportado. Pero un movimiento del 10% en contra de la posición, algo que las divisas pueden provocar en cuestión de semanas, borraría los 10.000 USD completos. Los operadores de carry trade, en la práctica, cobran pequeños pagos periódicos a cambio de exponerse a pérdidas grandes ocasionales.
Por qué funciona en mercados tranquilos
Las diferencias de tipos pueden mantenerse durante años, y las entradas constantes de capital en la divisa de mayor rentabilidad pueden empujarla aún más al alza, aumentando los rendimientos.
Por qué puede deshacerse de forma violenta
Si la divisa de bajo rendimiento se fortalece de repente, las pérdidas por el tipo de cambio pueden borrar meses de intereses. Muchos inversores cierran entonces sus posiciones a la vez, lo que empuja aún más al alza la divisa de financiación. En julio de 2024, el Banco de Japón elevó los tipos al 0,25% en medio de crecientes preocupaciones por el crecimiento de Estados Unidos; la liquidación de posiciones contribuyó a una caída del 12,4% del Nikkei japonés el 5 de agosto. Consulte qué ocurrió en la liquidación del carry trade del yen de agosto de 2024.
Breve historia de las liquidaciones del carry
Los carry trades se han acumulado y derrumbado varias veces. En los años previos a la crisis financiera de 2008, pedir yenes prestados para comprar divisas de mayor rentabilidad, como el dólar australiano y el neozelandés, estaba muy extendido; cuando llegó la crisis, esas posiciones se cerraron a toda prisa y el yen se disparó. Tras años de tipos bajos en Japón, el patrón se repitió de forma más comprimida en julio y agosto de 2024. Cada episodio siguió a un largo periodo de calma en el que la operación parecía ofrecer ingresos fáciles. Consulte la liquidación del carry trade del yen de 2024.
Riesgos clave:
- Movimientos del tipo de cambio mayores que los intereses obtenidos.
- Aglomeración: todos salen a la vez.
- Cambios de política que reducen la diferencia de tipos.
Consulte errores en el carry trade que perjudican en un movimiento de aversión al riesgo, cómo las diferencias de tipos de interés impulsan los pares de divisas y qué mueve los precios de las divisas.
Divisas de financiación y de destino
| Función | Divisas habituales | Motivo |
|---|---|---|
| Financiación (prestada) | Yen japonés, franco suizo, a veces el euro | Tipos de interés bajos o negativos durante largos periodos |
| Destino (comprada) | Dólar australiano y neozelandés, dólar estadounidense, peso mexicano y otras divisas de mercados emergentes | Tipos de interés más altos |
Las etiquetas cambian a medida que cambian los tipos de interés. Una divisa que era una clásica divisa de financiación puede perder ese papel una vez que su banco central sube los tipos.
Medir el carry frente al riesgo
Una forma sencilla de comparar las operaciones de carry es dividir el carry anual esperado entre la volatilidad anual típica de la divisa. Una operación que genera un 3,5% anual en un par que suele moverse alrededor de un 10% al año tiene un ratio de 0,35; una que genera un 6% en un par que se mueve un 20% al año tiene un ratio menor, 0,3, a pesar de su mayor rentabilidad. Los ratios más altos significan más ingresos por cada unidad de riesgo, aunque ningún ratio recoge el riesgo de un desplome repentino.
El carry más allá de las divisas
La misma idea aparece en otros mercados. Los inversores en bonos obtienen carry manteniendo bonos de mayor rentabilidad financiados a tipos más bajos, y los operadores de futuros lo obtienen cuando los futuros cotizan por encima del precio spot, como ocurre en algunos mercados de criptoactivos. En todos los casos, la estrategia cobra una rentabilidad constante a cambio de asumir un riesgo que se manifiesta con poca frecuencia pero de forma brusca. Véase qué es la base de los futuros de criptoactivos.
Por qué el carry no debería funcionar, pero a menudo funciona
La teoría económica sugiere que las operaciones de carry no deberían generar beneficios en promedio: si una divisa ofrece tipos de interés más altos, cabría esperar que se deprecie aproximadamente el tamaño del diferencial de tipos, anulando los ingresos adicionales. En la práctica, los estudios realizados durante muchas décadas han constatado que las divisas de mayor rentabilidad han mantenido a menudo su valor o incluso se han revalorizado durante periodos prolongados, por lo que la estrategia ha atraído tanto dinero. El problema es que las ganancias tienden a llegar lentamente y las pérdidas de golpe, de modo que el promedio oculta resultados muy desiguales.
Señales de que una operación de carry está saturada
- La volatilidad de la divisa objetivo ha sido inusualmente baja durante mucho tiempo.
- Los datos de posicionamiento muestran que los especuladores tienen fuertes posiciones cortas en la divisa de financiación.
- La operación se comenta ampliamente como dinero fácil.
- El banco central de la divisa de financiación empieza a hablar de subir los tipos.
Ninguna de estas señales significa que una reversión sea inminente, pero juntas sugieren que la operación es más vulnerable a una liquidación repentina.
Elegir un par de carry
Una comparación sensata empieza por el diferencial de tipos que el bróker paga realmente después de su comisión, y no por los tipos oficiales de los bancos centrales. Después vienen la volatilidad típica del par, su liquidez durante las horas en que opera, los riesgos políticos e inflacionarios detrás de la divisa de mayor rentabilidad y la probable dirección de ambos bancos centrales. Un par con un diferencial moderado pero estable, baja volatilidad y bancos centrales poco propensos a cambiar de rumbo puede ser mejor operación de carry que otro con un diferencial grande que depende de una economía inestable. Comparar los tipos de swap de dos o tres pares candidatos en el mismo bróker lleva unos minutos y a menudo cambia la respuesta.
Planificar la salida
Como las operaciones de carry pueden perder rápidamente, el plan de salida importa más que la entrada. Algunos operadores usan stops basados en el tipo de cambio, otros cierran posiciones cuando la volatilidad supera un nivel fijado, y muchos mantienen posiciones lo bastante pequeñas como para que un movimiento repentino del 10% sea doloroso pero soportable. Decidir estas reglas antes de la operación, y no durante el pánico, es lo que distingue una posición de carry planificada de una posición basada en la esperanza.
Preguntas frecuentes
¿Pueden los operadores minoristas hacer operaciones de carry?
Sí. Mantener una posición en CFD o al contado en un par con un rollover positivo es una operación de carry. Los ingresos dependen de los tipos de swap del bróker, que incluyen una comisión, y el riesgo de tipo de cambio es el mismo que en cualquier otra posición.
¿Un mayor diferencial de tipos de interés siempre es mejor?
No necesariamente. Las divisas de rentabilidad muy alta suelen pertenecer a economías con mayor inflación y riesgo político, por lo que los ingresos adicionales pueden venir acompañados de caídas de la divisa más grandes y más frecuentes.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe invertido.
Fuentes
- ¿Es realmente el final de la liquidación del carry trade? (el yen subió un 14% frente al dólar entre el 10 de julio y el 5 de agosto de 2024; mecánica) — Schwab vía Advisor Perspectives
- ¿Qué es el carry trade del yen? (BoJ hasta 0,25%; Nikkei −12,4%) — GKToday
- ¿Por qué se cobra la financiación nocturna (financiación en divisas basada en los tipos tom-next)? — IG