
¿Qué es la curva de rendimientos?
La curva de rendimientos muestra los rendimientos de los bonos públicos en distintos plazos, desde meses hasta 30 años, y su forma refleja expectativas sobre la política monetaria, el crecimiento y la inflación.
La curva de rendimientos representa los rendimientos de los bonos públicos en distintos plazos de vencimiento, desde meses hasta 30 años. Normalmente tiene pendiente ascendente, ya que los acreedores exigen más rendimiento por plazos más largos, y su forma refleja las expectativas sobre la política monetaria, el crecimiento y la inflación. Cuando los rendimientos de plazos cortos superan a los de plazos largos, la curva “se invierte”, fenómeno que solía anteceder a las recesiones; el diferencial 2s10s es el principal indicador.
Las principales formas
- Normal (con pendiente ascendente): los rendimientos de plazos largos están por encima de los de plazos cortos; es típica en períodos de expansión.
- Plana: hay poca diferencia entre los plazos; ocurre con frecuencia durante fases de transición.
- Invertida: los rendimientos de plazos cortos están por encima de los de plazos largos; el mercado espera recortes de tipos de interés más adelante. Véase qué significa una curva de rendimientos invertida.
- Empinamiento (steepening): el diferencial se amplía, ya sea porque los rendimientos largos suben o porque los cortos bajan. Véase qué significa una curva en empinamiento.
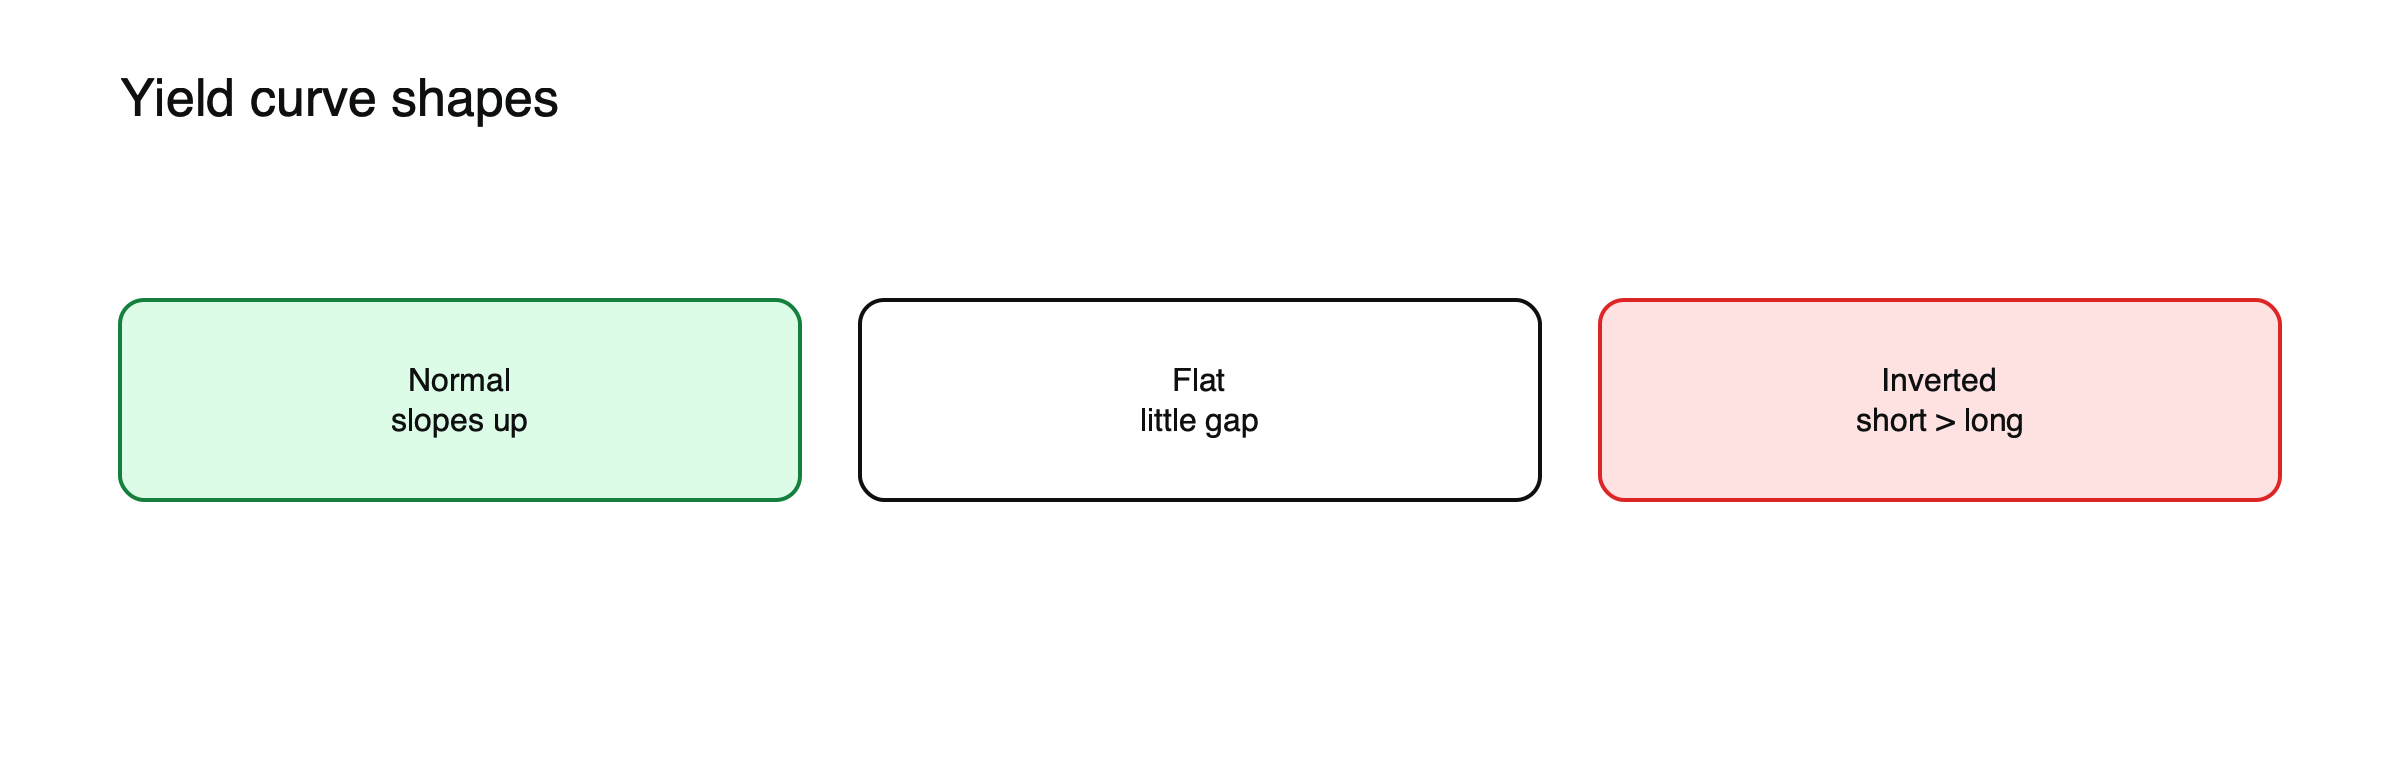 Figura: Las principales formas de la curva.
Cómo leer una curva, en la práctica
| Vencimiento | Curva normal | Curva invertida |
|---|---|---|
| 3 meses | 2,0% | 5,3% |
| 2 años | 2,6% | 4,9% |
| 5 años | 3,1% | 4,3% |
| 10 años | 3,6% | 4,0% |
| 30 años | 4,0% | 4,1% |
(Rendimientos ilustrativos.) En la curva normal, cada plazo más largo rinde más. En la curva invertida, los rendimientos de plazos cortos son los más altos, porque el banco central subió los tipos de interés de forma acentuada y el mercado espera recortes más adelante.
Qué mueve cada extremo
- Extremo corto: expectativas sobre la tasa de interés de referencia del banco central.
- Extremo largo: crecimiento, expectativas de inflación, endeudamiento público y la prima adicional que exigen los inversores para prestar a plazos largos.
Historial reciente
La curva 2s10s se invirtió en julio de 2022, llegó a unos −1,08 puntos en julio de 2023 y volvió a tener pendiente positiva en septiembre de 2024, tras 26 meses.
Cómo medir la pendiente
La medida más citada es el diferencial 2s10s, es decir, el rendimiento del bono a 10 años menos el rendimiento del bono a 2 años. Muchos economistas también siguen la diferencia entre el rendimiento a 10 años y el de la letra del Tesoro a 3 meses, que algunas investigaciones consideran una señal de recesión más fiable. Normalmente, ambas medidas son positivas; las lecturas negativas indican que la curva está invertida entre esos puntos.
Movimientos alcistas y bajistas
Los movimientos de la curva se describen por su dirección y su causa. Un empinamiento alcista (bull steepening) ocurre cuando los rendimientos cortos bajan más rápido que los largos, a menudo al acercarse recortes de tipos. Un empinamiento bajista (bear steepening) ocurre cuando los rendimientos largos suben más rápido, con frecuencia por preocupaciones sobre inflación o endeudamiento. Un aplanamiento alcista (bull flattening) ocurre cuando los rendimientos largos bajan más rápido; un aplanamiento bajista (bear flattening) ocurre cuando los rendimientos cortos suben más rápido, lo que es típico cuando un banco central endurece la política monetaria. Cada uno apunta a una narrativa económica distinta.
Por qué siguen la curva los traders. La curva afecta los beneficios de los bancos, las monedas y los sectores bursátiles, y se utiliza como indicador de recesión, aunque con desfases largos y variables.
Véase qué mueve el rendimiento del Treasury a 10 años y cómo funcionan los bonos de renta fija.
Prima por plazo
Parte del rendimiento adicional de los bonos a largo plazo es una compensación por el riesgo de inmovilizar recursos durante años, conocida como prima por plazo (term premium). No puede observarse directamente, pero se estima mediante modelos. Cuando los inversores se preocupan por la inflación o por el elevado endeudamiento público, la prima por plazo tiende a subir, lo que abre la curva incluso sin cambios en los tipos de interés esperados.
Bancos y la curva
Los bancos captan recursos a corto plazo y prestan a largo plazo, por lo que una curva inclinada tiende a favorecer sus beneficios, mientras que una curva invertida los presiona. Las acciones bancarias suelen reaccionar a los cambios en la inclinación de la curva, lo que es uno de los motivos por los que los operadores de acciones siguen este indicador.
Operar la curva
Los operadores expresan opiniones sobre la curva asumiendo posiciones opuestas en dos plazos, por ejemplo comprando futuros a 2 años y vendiendo futuros a 10 años para beneficiarse de la apertura de la curva. Las posiciones se dimensionan para que cada pata tenga una sensibilidad similar a las variaciones de rendimiento, medida mediante el DV01, de modo que la operación gane con los cambios en la inclinación y no con el nivel general de los tipos. Vea cómo la duración de un bono anticipa los movimientos de precio.
Curvas en otros países
Cada gran mercado de deuda pública tiene su propia curva, incluidos los Bunds alemanes, los gilts británicos y los bonos del gobierno japonés. Comparar curvas entre países muestra diferencias en las expectativas de política monetaria y ayuda a explicar los movimientos cambiarios.
Por qué ocurren las inversiones
Las curvas suelen invertirse cuando un banco central sube bruscamente los tipos a corto plazo para combatir la inflación. Los rendimientos cortos suben junto con el tipo de referencia, mientras que los largos suben menos, porque los inversores esperan que el endurecimiento frene la economía y obligue a recortar tipos más adelante. En 2022 y 2023, a medida que la Reserva Federal elevaba los tipos rápidamente, el rendimiento a 2 años superó al de 10 años, y el diferencial 2s10s llegó a cerca de −1,08 puntos en julio de 2023, su inversión más profunda en décadas.
Después del fin de la inversión
Históricamente, las recesiones suelen comenzar después de que la curva ha vuelto a tener pendiente positiva, y no mientras estaba invertida, normalmente porque el banco central recortó los tipos a corto plazo en respuesta a la pérdida de impulso del crecimiento. La curva dejó de estar invertida en septiembre de 2024, tras 26 meses, y, hasta 2026, no se había producido ninguna recesión en EE. UU. posteriormente, lo que recuerda que la señal es imperfecta.
Curvas y monedas
Las diferencias entre las curvas de los países influyen en los tipos de cambio. Cuando los rendimientos a corto plazo de un país suben en relación con los de otro, su moneda suele fortalecerse. Los cambios en la inclinación también pueden señalar cambios en las expectativas de crecimiento, que se reflejan en los movimientos cambiarios. Vea cómo los diferenciales de tipos de interés mueven las monedas.
Cuando el banco central controla la curva
Desde 2016, el Banco de Japón pasó a fijar como objetivo no solo los tipos a corto plazo, sino también el rendimiento del bono público a 10 años, comprando bonos según fuera necesario para mantenerlo cerca de la meta, una política conocida como control de la curva de rendimientos (yield curve control). Suavizó la política gradualmente y la puso fin en 2024. Mientras duró, el extremo largo de la curva japonesa reflejó más la política monetaria que las expectativas del mercado.
Interpretaciones erróneas comunes
- Tratar una inversión como un cronómetro preciso de recesiones.
- Ignorar por qué se movió la curva, y no solo cómo se movió.
El extremo largo y la deuda pública
Los rendimientos a largo plazo pueden subir cuando los inversores se preocupan por el elevado endeudamiento público, la inflación alta o la independencia de los bancos centrales, incluso si los tipos de referencia se mantienen estables. Estos movimientos abren la curva y elevan el coste del crédito en toda la economía. La crisis de los gilts británicos de 2022 mostró cómo los rendimientos largos pueden dispararse rápidamente cuando cae la confianza en la política fiscal. Vea lo que ocurrió en la crisis de los gilts británicos.
La curva y los sectores bursátiles
Una curva con pendiente pronunciada suele favorecer a bancos, aseguradoras y sectores sensibles a la economía, ya que señala un crecimiento más fuerte y márgenes de préstamo más amplios. Una curva plana o invertida tiende a favorecer a los sectores defensivos. Los traders de acciones utilizan los cambios en la curva como uno de los factores al rotar entre sectores. Consulte qué es la rotación sectorial.
Dónde seguir la curva
Los rendimientos de los bonos públicos a distintos plazos se publican a diario en sitios financieros y bancos centrales, y muchas plataformas de gráficos muestran la curva y su historial. Comparar la curva de hoy con la de hace un año muestra cómo han cambiado las expectativas.
Tipos a plazo
La curva de rendimientos contiene la trayectoria futura de los tipos implícita en los precios de mercado. Si el rendimiento a 1 año es 4% y el de 2 años es 4,5%, el tipo implícito a 1 año que comienza dentro de un año es de alrededor de 5%, porque una inversión de 1 año seguida de otra debe rendir aproximadamente lo mismo que una de 2 años. (Valores de ejemplo.) Estos tipos a plazo implícitos son un punto de partida para evaluar lo que el mercado espera que hagan los bancos centrales, aunque también incluyen primas de riesgo.
Lista de verificación de la curva
- ¿La curva es normal, plana o invertida?
- ¿Se está empinando o aplanando, y el movimiento está liderado por los rendimientos cortos o largos?
- ¿Qué implican las expectativas sobre el banco central para el tramo corto?
- ¿Las preocupaciones por inflación o endeudamiento están elevando el tramo largo?
- ¿Cómo están reaccionando los bancos y otros sectores sensibles a los tipos?
Responder a estas preguntas convierte una línea en un gráfico en una visión sobre política monetaria, crecimiento y mercados.
Empinamiento tras recortes
Cuando los bancos centrales comienzan a recortar tipos tras un período de endurecimiento, los rendimientos a corto plazo normalmente caen primero y más rápido, empinando la curva. Si los inversores también temen que los recortes reavivan la inflación o que la deuda pública siga alta, los rendimientos largos pueden bajar poco o incluso subir, empinando aún más la curva. Este empinamiento bajista tras recortes puede sorprender a inversores que esperaban una subida de los bonos largos en cuanto los tipos empezaran a bajar. Vigilar de cerca el tramo largo tras los primeros recortes suele ayudar, en la práctica, a evitar esa sorpresa desagradable.
Preguntas frecuentes
¿Una curva invertida siempre significa recesión?
No. Precedió a la mayoría de las recesiones en EE. UU. desde la década de 1970, pero la inversión de 2022 a 2024 no fue seguida por una recesión hasta 2026, y el momento de la señal ha variado mucho.
¿Quién controla la curva de rendimientos?
Los bancos centrales definen en gran medida el tramo corto mediante los tipos de referencia; el tramo largo lo define el mercado, aunque los bancos centrales pueden influir en él mediante compras de bonos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, jurídico o fiscal. Los activos digitales son volátiles y puede perder el valor invertido.
Fuentes
- Historial de inversiones de la curva 2s10s (cinco inversiones desde 1976 seguidas de recesión; inversión de 26 meses entre 2022 y 2024 sin recesión hasta 2026) — Eco3min
- The Yield Curve Manual (inversión más profunda de −1,08 puntos en julio de 2023; fin de la inversión antes de recesiones pasadas) — TheTrading.Tools
- ¿Qué pasó después de que la curva de rendimientos dejó de estar invertida? (septiembre de 2024, tras 26 meses) — MarketCrash.net