
¿Qué es un IPO y cómo se negocian las nuevas cotizaciones?
Un IPO, u oferta pública inicial, es la primera venta de acciones de una empresa privada al público y su cotización en una bolsa de valores. Esto explica cómo funciona, por qué las acciones suelen subir en el primer día y qué ocurre después.
Un IPO, u oferta pública inicial, es la primera venta de acciones de una empresa privada al público y su cotización en una bolsa de valores. Los bancos fijan un precio de oferta y asignan las acciones principalmente a inversores institucionales; la negociación suele abrir muy por encima de ese precio. Los IPO en EE. UU. registraron una ganancia media en el primer día de alrededor del 18 % desde 1980, pero tienden a tener un rendimiento inferior después.
Cómo funciona un IPO
- Registro: la empresa presenta un prospecto ante el regulador, como el formulario S-1 ante la SEC de EE. UU.
- Roadshow: la dirección presenta las acciones a los inversores.
- Fijación de precio: los colocadores (underwriters) definen el precio final la víspera de la negociación, según la demanda.
- Asignación: las acciones se destinan principalmente a instituciones y clientes preferentes.
- Cotización: comienza la negociación pública, generalmente a un precio distinto.
Por qué los IPO “suben de forma abrupta”
Los colocadores tienden a fijar el precio por debajo del valor de mercado esperado para garantizar la demanda. La ganancia corresponde principalmente a quienes recibieron acciones asignadas al precio de oferta, y no a quienes compran en la apertura.
El salto, ilustrado
Supongamos que una empresa fija el precio de su IPO en US$ 20 por acción, y la negociación abre en US$ 28. Los inversores asignados a US$ 20 tienen una subida del 40 % antes de poder vender; quien compra en la apertura paga US$ 28 y parte de ese nivel. Si las acciones cierran el primer día en US$ 26, quien compró en la apertura registra una caída de alrededor del 7 %, mientras que quien recibió la asignación al precio de oferta todavía tiene una subida del 30 %. (Valores ilustrativos.) La ganancia del primer día pertenece mayoritariamente a quienes recibieron asignaciones, principalmente grandes instituciones.
Después del primer día
Una investigación de Jay Ritter constató que los IPO entre 1980 y 2023 entregaron un rendimiento medio ajustado al mercado de alrededor del −20 % en tres años. Los vencimientos de lock-up, normalmente entre 90 y 180 días después de la cotización, permiten que los insiders vendan y pueden presionar los precios a la baja.
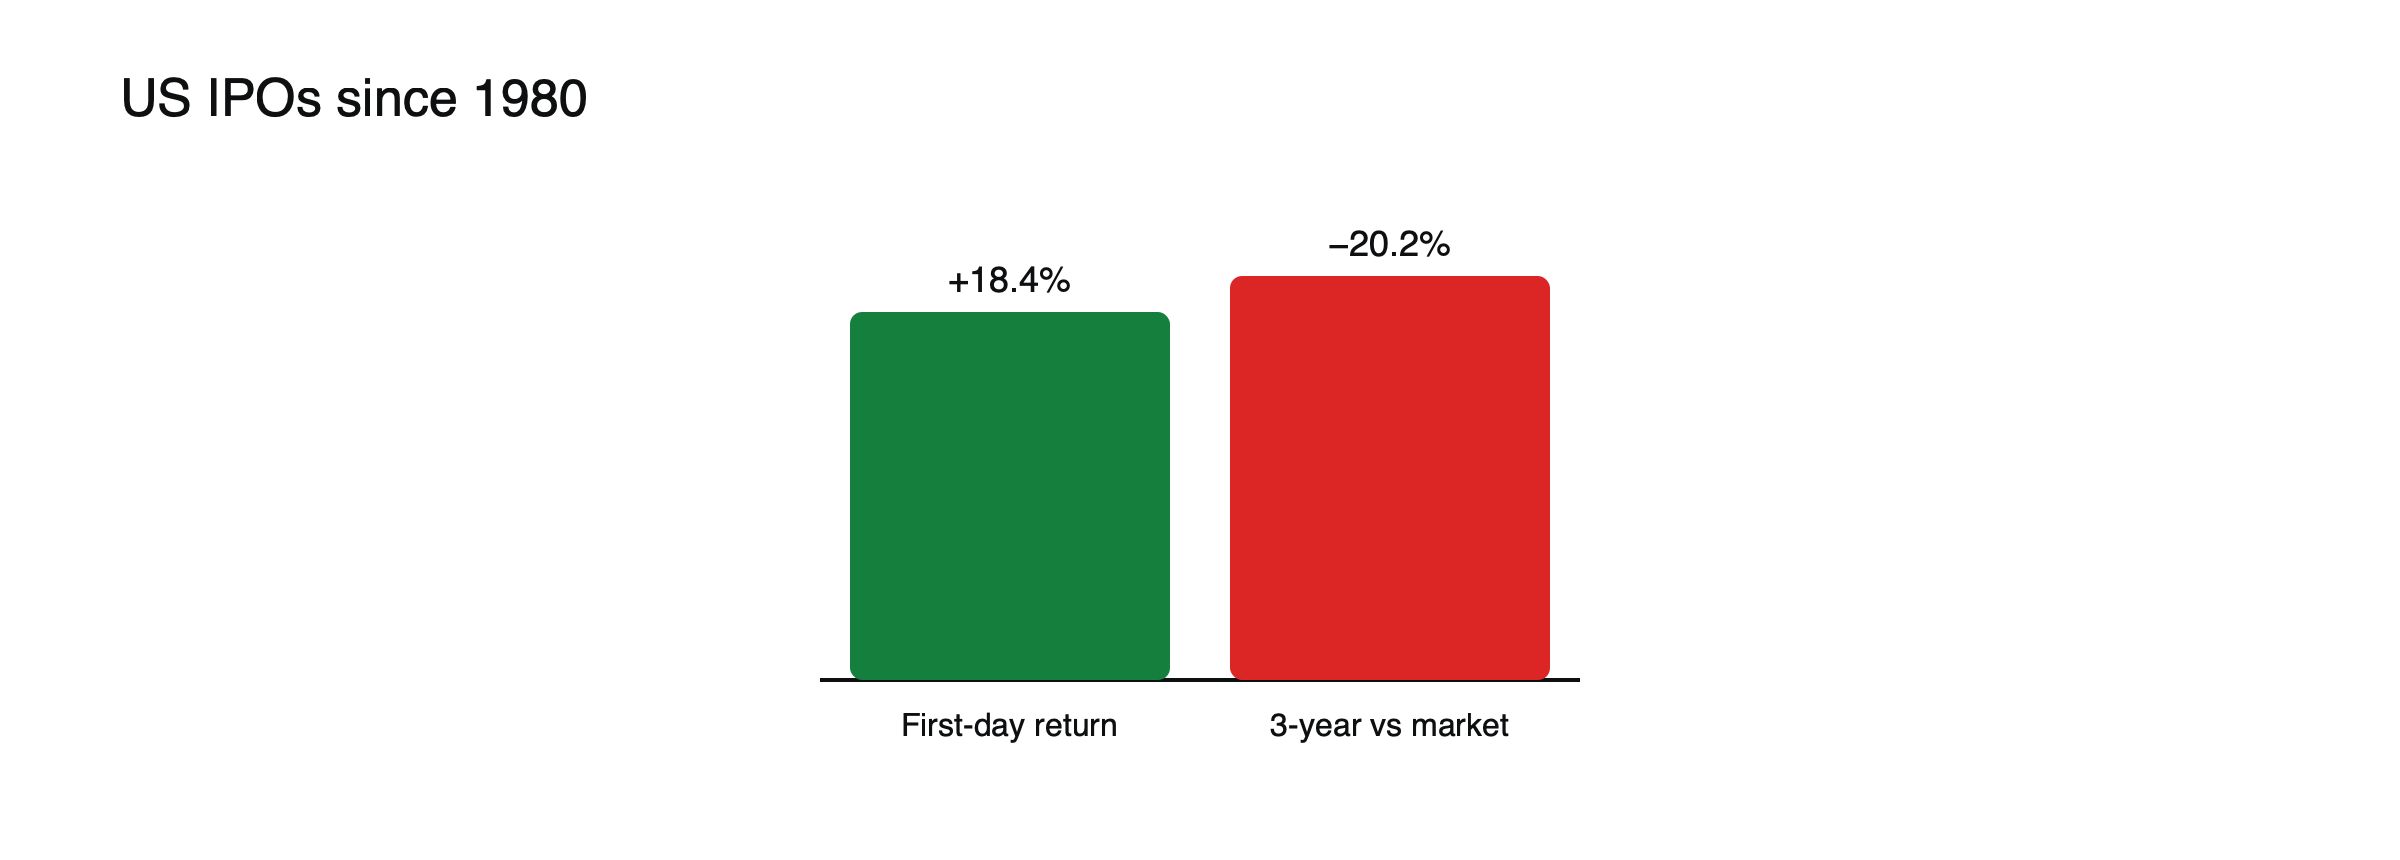 Figura: El salto del primer día frente al rendimiento posterior. Fuente: Jay Ritter vía PortfolioPilot.
Vencimiento del lock-up, ilustrado
Supongamos que los fundadores, empleados e inversores iniciales poseen el 70 % de las acciones de la empresa después del IPO y han acordado no vender durante 180 días. A medida que se acerca la fecha, los inversores anticipan una ola de ventas y las acciones pueden debilitarse con antelación. En el vencimiento, incluso ventas modestas pueden hacer caer el precio si el volumen negociado es bajo en comparación con las nuevas acciones disponibles para la venta. Las fechas de lock-up se publican en el prospecto, por lo que pueden planificarse. (Valores ilustrativos.)
Otras formas de salir a bolsa
No todas las cotizaciones son un IPO tradicional. En una cotización directa, los accionistas existentes venden acciones directamente en la bolsa, sin emisión de nuevas acciones y sin que los colocadores fijen un precio. Una special purpose acquisition company, o SPAC, es una empresa pantalla cotizada que capta recursos y luego se fusiona con una empresa privada, haciéndola pública. Las cotizaciones de SPAC se dispararon en 2020 y 2021, y muchas de las empresas que salieron a bolsa de esta forma tuvieron un rendimiento débil después.
Cómo leer un prospecto
El prospecto describe el negocio, las finanzas, los riesgos, cómo se usarán los recursos captados y quién será propietario de las acciones después del IPO. Los puntos clave a verificar incluyen el crecimiento de los ingresos y las pérdidas, cuánto están vendiendo los insiders, los acuerdos especiales de voto que dan el control a los fundadores y las condiciones del lock-up. La sección de factores de riesgo, aunque extensa, suele revelar qué puede salir mal.
Riesgos para traders de CFD. Las nuevas cotizaciones no tienen historial de precios, presentan diferenciales amplios y alta volatilidad; los CFD pueden ofrecerse solo después de la cotización, al precio de apertura.
Consulte qué mueve los precios de las acciones, cómo funcionan los CFD sobre acciones y qué es un short squeeze.
Ciclos de OPI
Las OPI llegan en oleadas. Las empresas tienden a salir a bolsa cuando los mercados están fuertes y las valoraciones son altas, lo que les ayuda a captar más capital, y a aplazar la salida en mercados débiles. Los periodos con muchas OPI, como 1999–2000 y 2020–2021, suelen haber sido seguidos por un rendimiento débil de las nuevas cotizaciones. Una avalancha de salidas a bolsa a veces se interpreta como señal de un mercado cercano al máximo.
Cuándo las nuevas cotizaciones entran en los índices
Tras su salida a bolsa, una empresa puede incorporarse a índices importantes al cumplir sus reglas de tamaño, historial de negociación y, en algunos índices, rentabilidad. La inclusión en un índice puede atraer compras de fondos que replican el índice, lo que puede elevar el precio alrededor del cambio. Las reglas varían entre proveedores de índices y pueden tardar meses en cumplirse.
Negociar nuevas cotizaciones con CFD
Los proveedores suelen ofrecer CFD sobre nuevas cotizaciones solo después del inicio de la negociación, a veces con retraso, y los requisitos de margen pueden ser mayores que para acciones consolidadas. Los primeros días suelen traer fuertes oscilaciones de precio y diferenciales muy amplios. Sin historial de precios, los niveles técnicos no tienen significado, y la reacción de la acción ante su primer informe de resultados como empresa cotizada puede ser dramática. Las posiciones pequeñas y los stops amplios son precauciones habituales. Consulte cómo funcionan los CFD sobre acciones.
Cómo se fija el precio de oferta
Durante el roadshow, los colocadores recogen órdenes de inversores institucionales a distintos precios, proceso llamado bookbuilding. Si la demanda es fuerte, la oferta puede estar sobresuscrita varias veces, y el precio puede fijarse en la parte alta del rango inicial o por encima de él. Una demanda débil puede llevar a un precio menor o a una salida aplazada. Las asignaciones las deciden los colocadores, por eso los grandes clientes recurrentes suelen recibir la mayor parte de las acciones en operaciones populares.
La opción de asignación adicional (greenshoe)
Muchas OPI incluyen una opción para que los colocadores vendan acciones adicionales, normalmente hasta alrededor del 15% de la oferta, si la demanda es fuerte. Si el precio cae tras la salida a bolsa, los colocadores pueden comprar acciones en el mercado para sostenerlo y cerrar su posición; si sube, ejercen la opción y compran las acciones adicionales a la empresa. El mecanismo ayuda a estabilizar los precios en las primeras semanas.
Cobertura de analistas tras la OPI
Los bancos que participaron en la OPI suelen iniciar la cobertura de investigación tras un periodo de silencio de varias semanas. Estas iniciaciones, a menudo positivas, pueden mover las acciones. Los inversores tienden a dar más peso a la cobertura de analistas de bancos que no participaron en la oferta.
Malentendidos habituales
- Suponer que el salto del primer día está disponible para todos los compradores.
- Tratar una OPI popular como una inversión segura.
- Ignorar las fechas de lock-up.
Evaluar una empresa en su OPI
Los colocadores e inversores suelen valorar una nueva cotización comparándola con empresas cotizadas similares, usando medidas como precio/ventas para empresas de crecimiento acelerado o precio/beneficio para las rentables. Como la empresa y sus asesores eligen cuándo salir a bolsa, las valoraciones en la OPI tienden a ser elevadas, reflejando condiciones favorables. Comparar la valoración de la OPI con empresas cotizadas comparables ayuda a juzgar cuánto optimismo ya está incorporado en el precio.
Euforia y demanda minorista
Las marcas de consumo conocidas y las empresas tecnológicas de moda pueden atraer gran atención de inversores particulares, que a menudo no consiguen asignaciones y compran en la apertura. Esa demanda puede empujar los precios iniciales muy por encima de la oferta, y por encima de cualquier valoración razonable, antes de que las acciones se estabilicen. Comprar en el punto álgido del entusiasmo del primer día ha sido históricamente una de las formas más arriesgadas de invertir en nuevas cotizaciones.
Más allá del primer año
Cuando expiran los periodos de lock-up y la empresa ya ha publicado varios trimestres como sociedad cotizada, sus acciones suelen empezar a negociarse como cualquier otra, guiadas por resultados, previsiones y valoración. Algunas OPV del pasado se convirtieron en ganadoras a largo plazo; muchas otras nunca recuperaron sus precios iniciales. Evaluar una salida a bolsa reciente por su negocio y resultados, y no por su debut, es el enfoque más fiable.
Preguntas frecuentes
¿Pueden los inversores particulares comprar acciones al precio de la OPV?
A veces, a través de brókeres que reciben asignaciones, pero la mayoría de las acciones van a instituciones. Los particulares normalmente compran después de que comience la negociación.
¿Por qué muchas OPV tienen un rendimiento inferior después del primer día?
Las empresas suelen salir a bolsa cuando las condiciones son favorables y las valoraciones altas, y los vencimientos de lock-up añaden ventas. Estudios que abarcan décadas han encontrado, en promedio, rendimientos por debajo del mercado en los años posteriores a la salida a bolsa.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, jurídico o fiscal. Los activos digitales son volátiles y usted puede perder el valor invertido.
Fuentes
- Quién realmente gana cuando una empresa sale a bolsa (retorno medio en el primer día de 18,4 % para 1980–2022; retorno ajustado al mercado a tres años de −20,2 % para 1980–2023) — PortfolioPilot, citando a Jay Ritter
- Cómo funcionan las OPV (S-1, roadshow, fijación del precio la víspera; lock-ups normalmente de 180 días) — StockAlarm
- ¿Debe comprar una OPV? (retorno medio en el primer día de 18 %–19 % desde 1980; efectos del vencimiento del lock-up) — Julius Baer