
Como os Market Makers Ganham Dinheiro
Market makers ganham principalmente com o spread entre compra e venda, além de rebates de bolsas e pagamentos por ordens de varejo. Seu principal risco é manter estoque quando os preços se movem contra eles.
Os market makers ganham dinheiro principalmente comprando no bid e vendendo no ask, capturando o spread entre os dois muitas vezes ao dia. Também recebem rebates de bolsas e, nos EUA, pagam corretoras por ordens de varejo, que são mais baratas de executar. Seu principal risco é manter estoque quando os preços se movem contra eles.
O spread
Um market maker pode cotar uma ação a $100,00 de bid e $100,02 de ask. Se compra de um cliente e vende para outro, ganha dois centavos por ação. Os spreads são minúsculos por negociação, mas se acumulam em volumes enormes. Desde que os preços nos EUA passaram para decimal em 2000, os spreads cotados caíram acentuadamente; a maior parte do volume de ações hoje é negociada em papéis cotados a menos de 1,5 centavo.
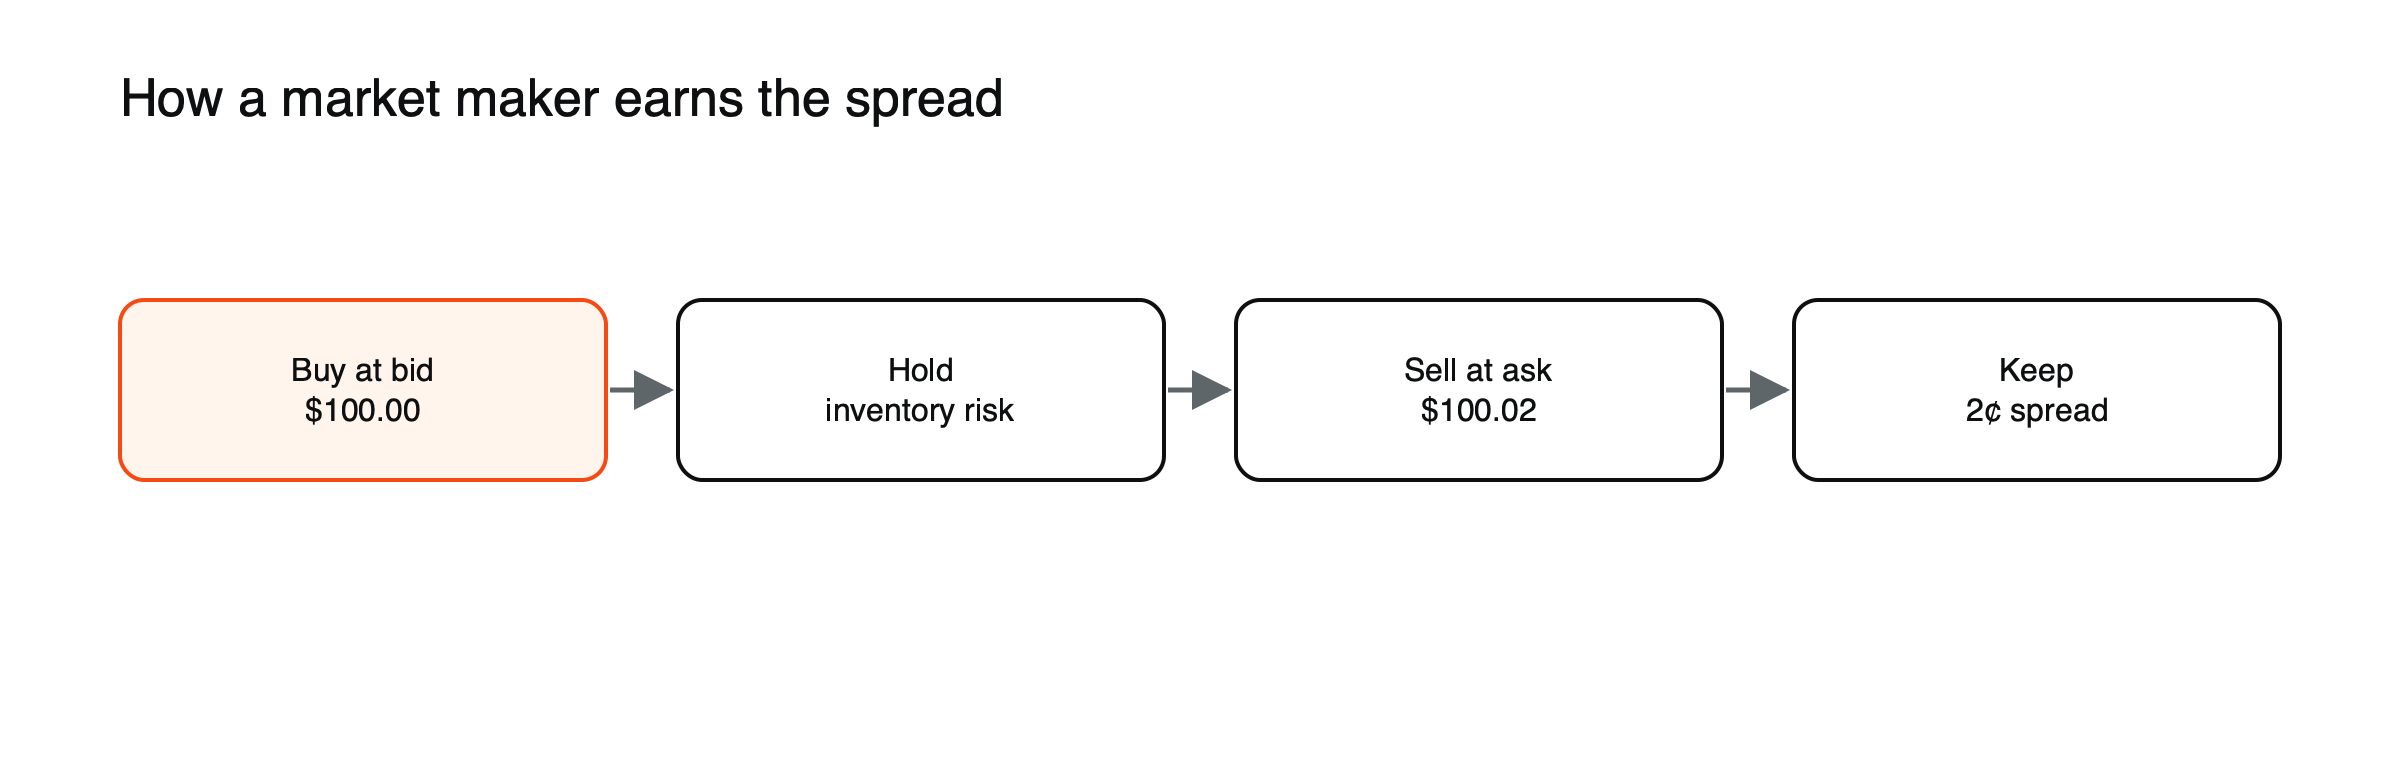 Figura: O ciclo básico de market making.
Um dia de negociação, ilustrado
Suponha que um market maker cote uma ação a $100,00 de bid e $100,02 de ask e negocie 1 milhão de ações em um dia, metade comprada e metade vendida. (Cenário ilustrativo.) Se capturar o spread completo nas negociações casadas, ganha cerca de $10.000. Mas se os preços caírem 10 centavos enquanto ele mantém 50.000 ações que ainda não vendeu, perde $5.000 nesse estoque, eliminando metade da receita de spread do dia. Os lucros do market making dependem de capturar muitos spreads pequenos mantendo as perdas com estoque baixas.
Fluxo de ordens de varejo
As ordens de varejo tendem a ser pequenas e menos informadas sobre movimentos de curto prazo, por isso são mais baratas de executar. Atacadistas dos EUA, como Citadel Securities e Virtu, pagam corretoras por esse fluxo. Veja por que o pagamento por fluxo de ordens é tão controverso.
Risco de estoque
Um market maker que comprou ações que ainda não vendeu perde dinheiro se os preços caírem. As empresas fazem hedge rapidamente e ajustam as cotações para administrar esse risco, por isso os spreads se ampliam em mercados voláteis.
Rebates de bolsas
Muitas bolsas pagam rebates a empresas que inserem ordens que adicionam liquidez e cobram taxas de quem retira liquidez, um modelo chamado maker-taker. Os market makers ganham rebates ao inserir cotações contra as quais outros negociam. Os rebates são minúsculos por ação, mas relevantes em escala, e influenciam para onde as ordens são roteadas.
Market makers em moedas e CFDs
Em mercados de moedas e CFDs, o provedor muitas vezes atua como market maker, cotando preços para clientes e ficando do outro lado de suas negociações. Ele pode fazer hedge de parte da exposição com bancos ou outros provedores de liquidez e manter o restante. Isso cria um potencial conflito de interesses, porque o provedor pode lucrar quando os clientes perdem, e é por isso que os reguladores exigem gestão de conflitos, políticas de melhor execução e precificação transparente. Veja por que a melhor execução importa para os traders.
De onde vêm os riscos
- Traders informados: alguém que sabe mais do que o market maker pode negociar contra ele com lucro.
- Mercados rápidos: os preços podem se mover antes que as cotações sejam atualizadas.
- Falhas tecnológicas: a cotação automatizada pode dar errado rapidamente.
Por que isso importa para os traders
Os market makers fornecem grande parte da liquidez em que os traders confiam. Quando recuam em momentos de estresse, os spreads se ampliam e a profundidade diminui. Veja por que traders institucionais se importam com a profundidade de mercado e como o trading de alta frequência mudou os spreads.
Seleção adversa
O maior risco de um market maker é negociar com alguém que sabe mais. Se um grande investidor está vendendo por causa de uma informação que o market maker não tem, o market maker compra pouco antes de os preços caírem. Para se proteger, os market makers ampliam os spreads quando suspeitam de negociação informada, em torno de divulgações de notícias ou em mercados com pouca liquidez. O fluxo de ordens de varejo é atraente justamente porque é menos provável que seja informado sobre movimentos de curto prazo.
Market making em opções
Os market makers de opções cotam preços em milhares de contratos e fazem hedge de sua exposição negociando as ações ou futuros subjacentes. Mercados de opções movimentados, como os de grandes índices e ações de tecnologia de grande porte, podem gerar fluxos de hedge relevantes que influenciam os preços dos ativos subjacentes, especialmente perto das datas de vencimento.
Como os market makers perderam dinheiro
A formação de mercado não está isenta de riscos. Em agosto de 2012, um erro de software na Knight Capital, então uma grande formadora de mercado dos EUA, produziu uma perda antes de impostos de cerca de US$ 440 milhões em uma única manhã. Grandes saltos de preços, como as variações cambiais após decisões inesperadas de bancos centrais, também causaram perdas pesadas aos provedores. Veja como a negociação de alta frequência alterou os spreads.
Internalização
Formadores de mercado de atacado frequentemente atendem ordens de varejo com seu próprio estoque, prática chamada de internalização, em vez de encaminhá-las às bolsas. Eles podem oferecer preços ligeiramente melhores que a melhor cotação pública, conhecido como melhoria de preço, enquanto capturam parte do spread. Críticos argumentam que a internalização mantém uma parcela grande das negociações longe das bolsas públicas, onde contribuiriam para a descoberta de preços. Veja como os ETFs alteraram a descoberta de preços.
Formadores de mercado em cripto
Formadores de mercado profissionais fornecem grande parte da liquidez nas corretoras de criptoativos, muitas vezes sob acordos com a corretora ou com os emissores dos tokens. Suas cotações mantêm os spreads estreitos em condições normais, mas podem ser retiradas rapidamente em movimentos bruscos, como em 10 de outubro de 2025, quando mais de US$ 19 bilhões em posições alavancadas foram liquidadas. Os acordos entre projetos de tokens e formadores de mercado nem sempre são divulgados, o que pode dificultar a avaliação de quanto da liquidez é orgânica.
Regras para formadores de mercado
Formadores de mercado registrados nas bolsas podem ter obrigações de cotar continuamente dentro de determinados spreads em troca de benefícios, como taxas mais baixas. Atacadistas e provedores de CFDs estão sujeitos às regras de melhor execução e à supervisão de conduta, embora os requisitos variem conforme o país.
Equívocos comuns
- Presumir que uma cotação apertada está disponível para qualquer volume.
- Acreditar que formadores de mercado lucram ao prever a direção do preço.
Volatilidade e cotações, ilustrado
Suponha que um formador de mercado normalmente cote um par de moedas com 0,6 pips de diferença para até 5 milhões de unidades. (Cenário ilustrativo.) Minutos antes de uma importante decisão de banco central, ele pode ampliar o spread para 3 pips e reduzir o volume para 1 milhão de unidades, porque não consegue prever o movimento e não quer ficar com uma posição grande. Após a decisão, quando os preços se estabilizam, os spreads voltam a se estreitar. Traders que enviam ordens nos minutos em torno do anúncio pagam por essa incerteza por meio de spreads mais amplos e possível slippage.
Como ler uma cotação
Uma cotação mostra a melhor oferta de compra e de venda e, frequentemente, o volume disponível em cada uma. Um spread estreito com volume pequeno significa que o preço pode se mover conforme ordens maiores chegam. Um spread amplo sinaliza incerteza ou liquidez escassa. Acompanhar como spreads e volumes mudam ao longo do dia ajuda os traders a escolher quando negociar e quais tipos de ordem usar.
A economia de uma empresa formadora de mercado
Grandes empresas formadoras de mercado executam milhares de estratégias em muitos mercados, ganhando pequenos valores sobre volumes enormes. Seus custos incluem tecnologia, dados, taxas de bolsa, pagamentos por fluxo de ordens e capital para manter estoque. Os lucros tendem a aumentar em mercados moderadamente voláteis, quando os spreads se ampliam mas a liquidez permanece, e a cair em mercados muito calmos, quando os spreads são estreitos, ou em mercados caóticos, quando as perdas com estoque podem se acumular. Diversificar entre classes de ativos e locais de negociação suaviza essas oscilações.
O que isso significa para traders de varejo
Para traders de varejo, os formadores de mercado são a razão pela qual a maioria das negociações é executada instantaneamente aos preços cotados. O custo é o spread, que costuma ser pequeno em mercados líquidos, mas pode ampliar-se bruscamente em torno de notícias, na abertura e em instrumentos menos líquidos. Escolher mercados líquidos, negociar durante os horários de maior atividade e usar ordens limitadas quando os spreads se ampliam ajudam a reduzir esses custos.
Uma lista de verificação
- Quão amplo está o spread agora, em comparação com o habitual?
- Há alguma notícia importante prevista?
- O instrumento é líquido o suficiente para o tamanho da minha ordem?
Spread versus comissão
Um trader que não paga comissão, mas tem spread de 2 pips em um par de moedas, paga cerca de US$ 20 por lote padrão; outro que paga comissão de US$ 7 com spread de 0,5 pip paga cerca de US$ 12. (Valores ilustrativos.) Comparar custos totais, em vez de comissões anunciadas, mostra qual modelo de preços é mais barato para um estilo de negociação específico. Traders frequentes em pares líquidos costumam preferir spreads apertados com comissões, enquanto traders ocasionais podem preferir preços mais simples, somente com spread. Verificar os spreads típicos de um provedor nos horários em que você negocia oferece uma comparação muito mais realista do que os mínimos publicados.
Perguntas frequentes
Os formadores de mercado negociam contra mim?
Eles assumem o lado oposto das negociações para fornecer liquidez; se isso gera um conflito depende do mercado e de como a empresa gerencia o seu risco.
Por que os spreads se ampliam em torno de notícias?
Porque os formadores de mercado enfrentam mais incerteza e um risco maior de negociar com participantes mais bem informados.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- O presidente da SEC, Gensler, fala sobre a modernização dos mercados de ações (decimalização em 2000; 74% do volume de ações cotado a menos de 1,5 centavo; 45% do volume em plataformas de negociação opacas, ou dark venues) — CLS Blue Sky Blog, outubro de 2024
- Pagamento por Fluxo de Ordens (o formador de mercado ganha o spread; ordens de varejo) — LearnSignal
- Robinhood ganha impulso quando o Congresso recusa proibição (Citadel Securities e Virtu como formadores de mercado) — Fox Business
- Knight Capital Group fornece atualização sobre a interrupção de 1º de agosto (ordens erradas em títulos listados na NYSE; prejuízo realizado antes de impostos de aproximadamente US$ 440 milhões) — Formulário 8-K da Knight Capital, SEC, 2 de agosto de 2012
- TVL do DeFi cai 39% em 2026 (a queda de 10 de outubro de 2025 eliminou mais de US$ 19 bilhões em posições alavancadas) — Cointelegraph, junho de 2026