
Por que o pagamento por fluxo de ordens é tão controverso
O pagamento por fluxo de ordens financiou a negociação sem comissão, mas levanta dúvidas sobre se as corretoras direcionam as ordens para o melhor preço ou para quem paga mais.
O pagamento por fluxo de ordens (PFOF, na sigla em inglês) ocorre quando um formador de mercado paga a uma corretora para enviar a ele ordens de clientes. Essa prática financiou a negociação sem comissão, mas dá às corretoras um incentivo para direcionar ordens por pagamento e não pelo melhor preço. O Reino Unido proíbe a prática desde 2012, e a UE a proíbe totalmente a partir de 30 de junho de 2026; os EUA a permitem com divulgação.
Como funciona
- Um cliente faz uma ordem por meio de uma corretora.
- A corretora envia a ordem a um atacadista, como Citadel Securities ou Virtu.
- O atacadista executa a ordem, muitas vezes a um preço um pouco melhor que a cotação pública, e paga à corretora uma pequena taxa, normalmente uma fração de centavo por ação.
A economia de uma ordem, ilustrada
Suponha que um cliente compre 200 ações de uma empresa cotada a US$ 50,00 de compra e US$ 50,02 de venda. (Cenário ilustrativo.) O atacadista executa a ordem a US$ 50,015, meio centavo melhor que o preço de venda, o que dá ao cliente US$ 1,00 de melhoria de preço. Ele paga à corretora US$ 0,0015 por ação, ou US$ 0,30, pela ordem. Em seguida, o atacadista gerencia sua posição, buscando ganhar parte do spread restante em muitas negociações. O cliente não paga comissão, a corretora ganha US$ 0,30 e o atacadista obtém um pequeno lucro esperado. Se o cliente poderia ter obtido um resultado melhor em outro lugar é o cerne do debate.
Argumentos a favor
Os defensores afirmam que clientes de varejo obtêm negociação sem comissão e melhoria de preço. Algumas pesquisas constataram que os pagamentos de PFOF eram minúsculos em comparação com a melhoria de preço que os clientes recebiam.
Argumentos contra
Os críticos dizem que as corretoras podem direcionar ordens para quem pagar mais, e não para quem oferecer a melhor execução, e que a prática incentiva negociações frequentes. O PFOF representou 81% da receita da Robinhood no primeiro trimestre de 2021, e a Robinhood pagou US$ 65 milhões para encerrar acusações da SEC relacionadas às suas divulgações sobre o tema.
Opções e fluxo de ordens
Os pagamentos por ordens de opções costumam ser bem maiores por contrato do que os pagamentos por ordens de ações, porque os spreads de opções são mais amplos. Isso torna a negociação de opções especialmente valiosa para corretoras que dependem de pagamentos por fluxo de ordens. Os críticos argumentam que isso dá às corretoras um incentivo para promover a negociação de opções a clientes inexperientes, que podem perder dinheiro rapidamente. Os defensores respondem que os clientes ainda se beneficiam da negociação sem comissão e de execuções competitivas.
Divulgação nos EUA
As corretoras dos EUA devem publicar relatórios trimestrais sobre para onde direcionam as ordens e quais pagamentos recebem, e os centros de negociação publicam estatísticas sobre a qualidade de execução, incluindo melhoria de preço e velocidade de execução. Essas divulgações foram atualizadas em 2024 para abranger mais empresas e oferecer medidas mais detalhadas. Elas permitem comparações, embora interpretá-las exija cuidado. Veja por que a melhor execução importa para os traders.
Como as regras diferem
| Abordagem | |
|---|---|
| Reino Unido | Proibido desde 2012; a FCA afirmou em 2026 que revisaria sua posição |
| União Europeia | Proibido sob o MiFIR; a isenção alemã terminou em 30 de junho de 2026 |
| Estados Unidos | Permitido com divulgação; uma proposta da SEC de 2022 foi retirada em 2025 |
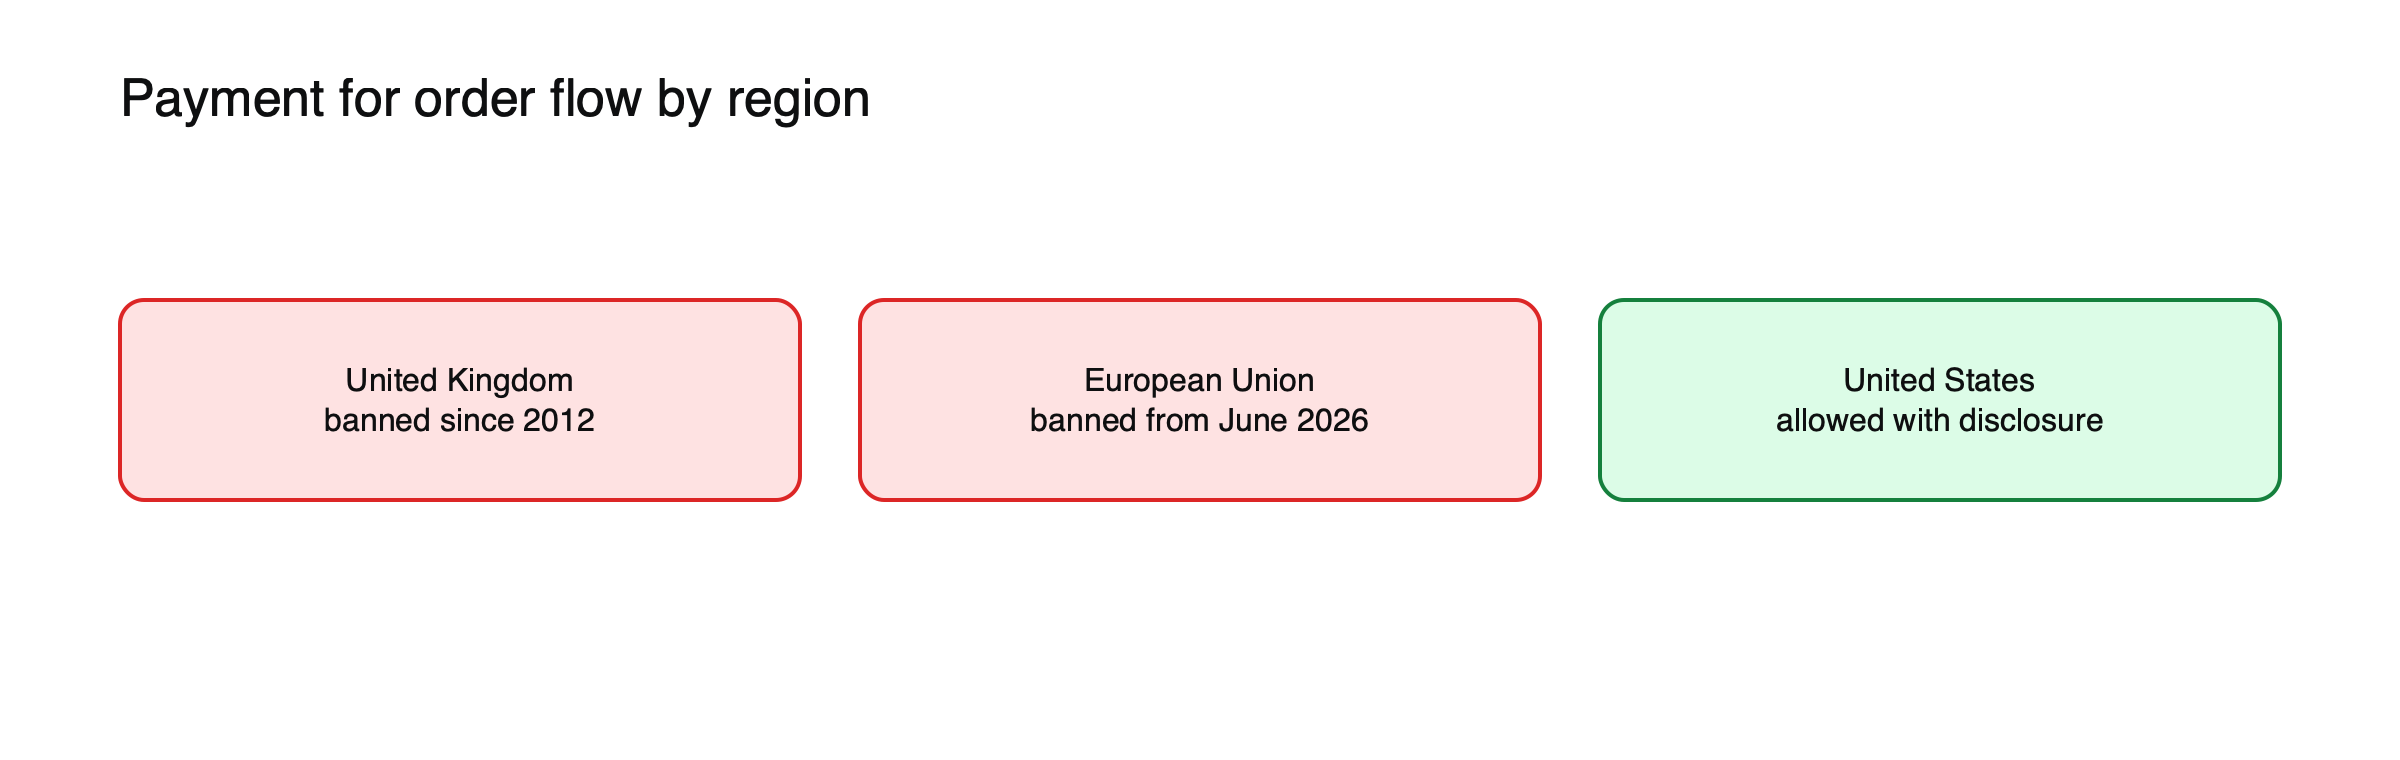 Figura: A mesma prática, três respostas regulatórias.
O que mudou após as proibições
Algumas corretoras da UE introduziram taxas de assinatura ou outras taxas para substituir a receita perdida com o PFOF. Uma análise constatou que os spreads de varejo não se ampliaram significativamente após a proibição na UE.
Veja por que a melhor execução importa para os traders, como os formadores de mercado ganham dinheiro e o que a negociação sem comissão realmente mudou.
O foco nas ações meme
Em janeiro de 2021, quando a Robinhood restringiu compras de GameStop e de outras ações em 28 de janeiro, em meio à euforia das ações meme, a atenção voltou-se para sua dependência do pagamento por fluxo de ordens, que representou 81% de sua receita no primeiro trimestre de 2021. Audiências no Congresso examinaram se o modelo criava conflitos, embora o Congresso não tenha proibido a prática. Veja o que aconteceu no short squeeze da GameStop.
Como se compara com a precificação de CFDs
Os provedores de CFDs normalmente não recebem pagamento por fluxo de ordens da mesma forma, porque os clientes negociam diretamente com o provedor. Em vez disso, o provedor ganha com spreads, comissões e financiamento. O conflito de interesses assume outra forma: o provedor pode lucrar quando os clientes perdem, razão pela qual se aplicam regras de melhor execução e de gestão de conflitos. Veja como os market makers ganham dinheiro.
Perguntas a fazer à sua corretora
- A corretora recebe pagamento por fluxo de ordens e, em caso afirmativo, de quem?
- Qual melhoria de preço seus relatórios de execução mostram?
- As ordens de opções são roteadas de forma diferente das ordens de ações?
- Quais taxas substituem os pagamentos por fluxo de ordens onde essa prática é proibida?
Concorrência entre wholesalers
Alguns poucos grandes wholesalers processam a maior parte das ordens de ações do varejo nos EUA. As corretoras podem compará-los em termos de melhoria de preço, velocidade e pagamentos, e muitas dividem as ordens entre vários deles. Críticos argumentam que a concentração limita a concorrência e que mais ordens do varejo deveriam ser executadas em bolsas públicas, onde outros investidores poderiam negociar contra elas. Defensores argumentam que a concorrência dos wholesalers por fluxo de ordens já oferece preços melhores do que as bolsas para a maioria das ordens do varejo.
O que mudou em 2026
A proibição da UE entrou em vigor integralmente em 30 de junho de 2026, quando terminou o período de transição que permitia o pagamento por fluxo de ordens na Alemanha. No Reino Unido, onde a prática é proibida desde 2012, a FCA afirmou em 2026 que revisará sua posição. Nos EUA, uma proposta de 2022 para alterar a forma como as ordens do varejo são tratadas foi retirada em 2025, mantendo a prática permitida com divulgação.
Criptomoedas e fluxo de ordens
Alguns aplicativos de criptomoedas roteiam ordens dos clientes para market makers ou ganham com spreads de forma semelhante ao pagamento por fluxo de ordens, embora as regras de divulgação costumem ser menos desenvolvidas do que para ações. Comparar o preço recebido com os preços das principais bolsas é uma forma de avaliar a execução.
Interpretações equivocadas comuns
- Acreditar que a negociação sem comissão não tem custos ocultos.
- Presumir que pagamento por fluxo de ordens sempre significa preços piores.
Quanto as corretoras ganham
Para algumas corretoras, o pagamento por fluxo de ordens representa uma grande parcela da receita. A Robinhood, por exemplo, obteve 81% da receita com essa fonte no primeiro trimestre de 2021, no auge do boom de negociação do varejo. Outras corretoras dependem mais de juros sobre o caixa dos clientes, empréstimos com margem ou assinaturas. A composição importa, porque molda quais atividades a corretora tem incentivo para estimular. Veja o que a negociação sem comissão realmente mudou.
Alternativas aos pagamentos por fluxo de ordens
Onde o pagamento por fluxo de ordens é proibido, as corretoras adotaram outros modelos: pequenas taxas por operação, assinaturas mensais, taxas de conversão cambial, roteamento de ordens para bolsas com rebates repassados ou ganhos com juros sobre o caixa. Uma análise constatou que os spreads do varejo não se ampliaram significativamente após a proibição na UE, o que sugere que os clientes não saíram perdendo na execução, embora alguns tenham enfrentado novas taxas.
Como ler estatísticas de execução, com um exemplo
Suponha que uma corretora informe uma melhoria média de preço de US$ 1,50 por ordem de 100 ações e receba US$ 0,15 por ordem em pagamentos, enquanto outra informe uma melhoria de US$ 0,80 sem pagamentos. (Valores ilustrativos.) Somente com esses números, os clientes da primeira corretora se saem melhor, apesar dos pagamentos. Mas as estatísticas dependem dos tipos e tamanhos de ordem e das condições de mercado, por isso as comparações funcionam melhor entre ordens semelhantes e em períodos comparáveis. Ler, ao mesmo tempo, os dados de melhoria de preço e de pagamentos oferece uma visão mais equilibrada do que qualquer um deles isoladamente.
Por que os reguladores discordam
Os reguladores avaliam as mesmas compensações de maneiras diferentes. O Reino Unido e a UE concluíram que o conflito de interesses supera os benefícios e proibiram a prática. Os reguladores dos EUA, por sua vez, têm se apoiado na divulgação e nos deveres de melhor execução. Cada abordagem reflete estruturas de mercado distintas: os EUA possuem um grande setor de market making atacadista, enquanto as ordens do varejo europeu com mais frequência vão para as bolsas ou para corretoras que atuam como principal.
O que isso significa para traders de CFDs e criptomoedas
O pagamento por fluxo de ordens afeta principalmente traders de ações e opções dos EUA que usam corretoras sem comissão. Traders de CFDs enfrentam uma estrutura diferente, em que os custos aparecem em spreads, comissões e financiamento, e traders de criptoativos frequentemente pagam por meio de spreads em aplicativos. Em cada caso, a questão prática é a mesma: qual é o custo total de uma operação e a execução é justa em comparação com o mercado mais amplo? Comparar as execuções com fontes de preço independentes e ler a política de execução de um provedor ajudam a responder a essa pergunta. A resposta muitas vezes importa muito mais do que saber se uma comissão visível é cobrada explicitamente. Veja custos de negociação de CFDs.
Perguntas frequentes
O pagamento por fluxo de ordens é legal?
Nos EUA, sim, desde que haja divulgação. Ele é proibido no Reino Unido e, após um período de transição, em toda a UE.
Isso torna minhas operações mais caras?
As evidências são mistas: alguns estudos constatam que os clientes recebem melhoria de preço, enquanto outros argumentam que poderiam obter preços melhores nas bolsas.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Os ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Pagamento por fluxo de ordens explicado (proibido no Reino Unido desde 2012; proibição na UE sob o Artigo 39a do MiFIR, com transição alemã até 30 de junho de 2026; corretoras acrescentaram taxas) — LearnSignal
- FCA avalia possível reformulação do pagamento por fluxo de ordens (revisão da FCA em 2026; proibição total na UE a partir de 30 de junho de 2026) — The TRADE
- Pagamento por fluxo de ordens (proposta da SEC retirada em 2025) — Wikipedia
- Robinhood ganha impulso quando o Congresso recusa proibição (PFOF representou 81% da receita da Robinhood no 1º trimestre de 2021) — Fox Business
- Pagamento por fluxo de ordens (acordo de US$ 65 milhões da Robinhood com a SEC) — University of Miami International and Comparative Law Review
- Reguladores estão errando o alvo sobre o PFOF (pagamentos de US$ 0,001 a US$ 0,002 por ação versus melhoria de preço) — IFLR
- Pagamento por fluxo de ordens (os spreads do varejo não se ampliaram significativamente após a proibição na UE) — Fin Still
- Quais foram os maiores short squeezes da história? (a Robinhood suspendeu compras em 28 de janeiro de 2021) — IG