
Por qué el pago por flujo de órdenes es tan polémico
El pago por flujo de órdenes (PFOF, por sus siglas en inglés) es el pago que un creador de mercado hace a un bróker para que le envíe órdenes de clientes. Financió la negociación sin comisiones, pero da a los brókers un incentivo para enrutar órdenes a cambio de pago en lugar de al mejor precio.
El pago por flujo de órdenes (PFOF, por sus siglas en inglés) es el pago que un creador de mercado hace a un bróker para que le envíe órdenes de clientes. Financió la negociación sin comisiones, pero da a los brókers un incentivo para enrutar órdenes a cambio de pago en lugar de al mejor precio. El Reino Unido lo ha prohibido desde 2012 y la UE lo prohíbe por completo desde el 30 de junio de 2026; Estados Unidos lo permite con divulgación.
Cómo funciona
- Un cliente coloca una orden a través de un bróker.
- El bróker la envía a un mayorista, como Citadel Securities o Virtu.
- El mayorista ejecuta la orden, a menudo a un precio algo mejor que la cotización pública, y paga al bróker una pequeña tarifa, normalmente una fracción de centavo por acción.
La economía de una orden, ilustrada
Supongamos que un cliente compra 200 acciones de una acción cotizada a 50,00 $ de bid y 50,02 $ de ask. (Escenario ilustrativo.) El mayorista ejecuta la orden a 50,015 $, medio centavo mejor que el ask, lo que da al cliente 1,00 $ de mejora de precio. Paga al bróker 0,0015 $ por acción, es decir, 0,30 $, por la orden. Luego el mayorista gestiona su posición, buscando ganar parte del diferencial restante en muchas operaciones. El cliente no paga comisión, el bróker gana 0,30 $ y el mayorista obtiene una pequeña ganancia esperada. Si el cliente podría haber obtenido un mejor resultado en otro lugar es el centro del debate.
Argumentos a favor
Los defensores dicen que los clientes minoristas obtienen negociación sin comisiones y mejora de precio. Algunas investigaciones hallaron que los pagos por PFOF eran minúsculos en comparación con la mejora de precio que recibían los clientes.
Argumentos en contra
Los críticos afirman que los brókers podrían enrutar órdenes hacia quien pague más, y no hacia quien ofrezca la mejor ejecución, y que la práctica fomenta la operativa frecuente. El PFOF representó el 81% de los ingresos de Robinhood en el primer trimestre de 2021, y Robinhood pagó 65 millones de dólares para resolver los cargos de la SEC relacionados con sus divulgaciones al respecto.
Opciones y flujo de órdenes
Los pagos por órdenes de opciones suelen ser mucho mayores por contrato que los pagos por órdenes de acciones, porque los diferenciales de las opciones son más amplios. Eso hace que la operativa con opciones sea especialmente valiosa para los brókers que dependen de los pagos por flujo de órdenes. Los críticos sostienen que esto da a los brókers un incentivo para promover la operativa con opciones entre clientes inexpertos, que pueden perder dinero rápidamente. Los defensores responden que los clientes siguen beneficiándose de la negociación sin comisiones y de ejecuciones competitivas.
Divulgación en Estados Unidos
Los brókers estadounidenses deben publicar informes trimestrales sobre dónde enrutan las órdenes y qué pagos reciben, y los centros de mercado publican estadísticas sobre la calidad de ejecución, incluida la mejora de precio y la velocidad de ejecución. Estas divulgaciones se actualizaron en 2024 para cubrir más empresas y ofrecer medidas más detalladas. Permiten comparaciones, aunque interpretarlas requiere cuidado. Véase por qué la mejor ejecución importa a los operadores.
Cómo difieren las normas
| Enfoque | |
|---|---|
| Reino Unido | Prohibido desde 2012; la FCA dijo en 2026 que revisaría su postura |
| Unión Europea | Prohibido según MiFIR; la exención alemana terminó el 30 de junio de 2026 |
| Estados Unidos | Permitido con divulgación; una propuesta de la SEC de 2022 fue retirada en 2025 |
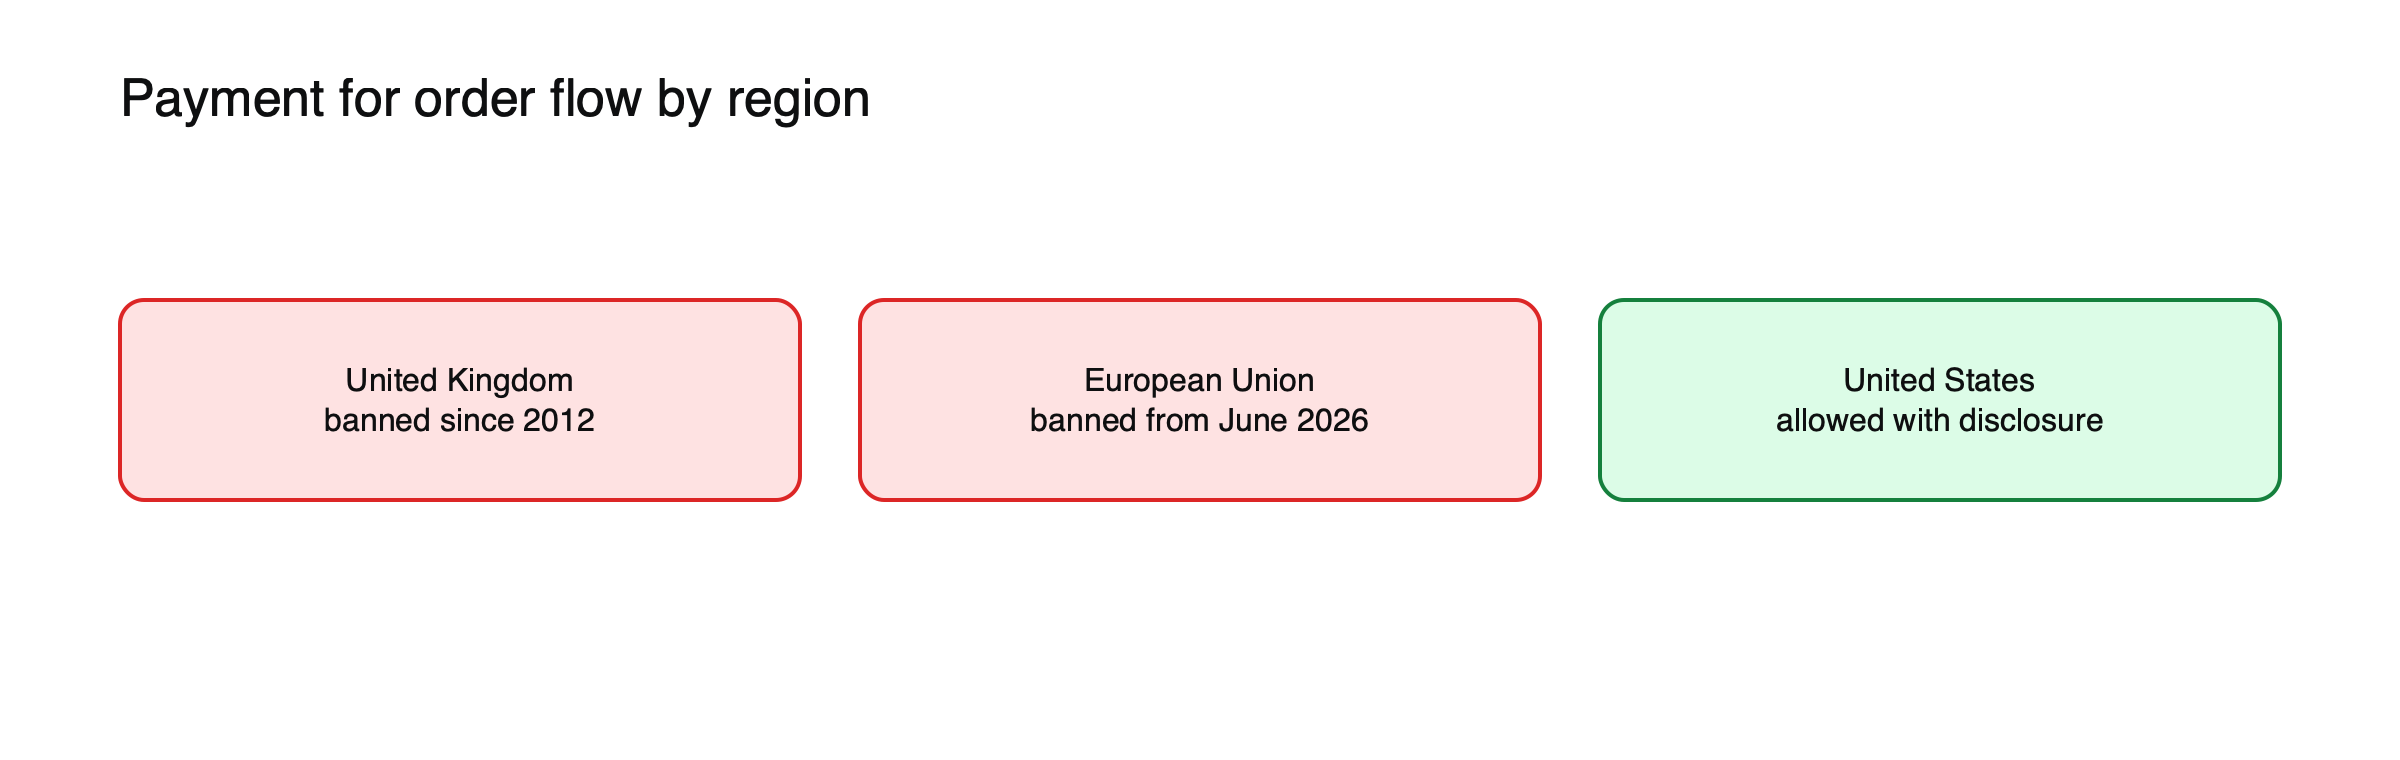 Figura: La misma práctica, tres respuestas regulatorias.
Qué cambió tras las prohibiciones
Algunos brókers de la UE introdujeron suscripciones u otras tarifas para reemplazar los ingresos perdidos por PFOF. Un análisis halló que los diferenciales minoristas no se ampliaron de forma significativa tras la prohibición en la UE.
Véase por qué la mejor ejecución importa a los operadores, cómo ganan dinero los creadores de mercado y qué cambió realmente la negociación sin comisiones.
El foco de las acciones meme
En enero de 2021, cuando Robinhood restringió las compras de GameStop y otras acciones el 28 de enero en medio de la frenética actividad con acciones meme, la atención se centró en su dependencia de los pagos por flujo de órdenes, que representaron el 81% de sus ingresos en el primer trimestre de 2021. Las audiencias en el Congreso examinaron si el modelo generaba conflictos, aunque el Congreso no lo prohibió. Véase qué ocurrió en el short squeeze de GameStop.
Cómo se compara con los precios de los CFD
Los proveedores de CFD normalmente no reciben pagos por flujo de órdenes de la misma manera, porque los clientes operan directamente con el proveedor. En cambio, el proveedor gana con los diferenciales, las comisiones y la financiación. El conflicto de intereses adopta una forma distinta: el proveedor puede obtener beneficios cuando los clientes pierden, por lo que se aplican las normas de mejor ejecución y de gestión de conflictos de interés. Véase cómo ganan dinero los creadores de mercado.
Preguntas que debe hacer a su bróker
- ¿Recibe el bróker pagos por flujo de órdenes y, en tal caso, de quién?
- ¿Qué mejora de precio muestran sus informes de ejecución?
- ¿Se enrutan las órdenes de opciones de forma distinta a las órdenes de acciones?
- ¿Qué comisiones sustituyen a los pagos por flujo de órdenes allí donde están prohibidos?
Competencia entre mayoristas
Unos pocos grandes mayoristas gestionan la mayor parte de las órdenes minoristas de acciones en EE. UU. Los brókeres pueden compararlos según la mejora de precio, la velocidad y los pagos, y muchos dividen las órdenes entre varios. Los críticos sostienen que la concentración limita la competencia y que más órdenes minoristas deberían interactuar en bolsas públicas, donde otros inversores podrían operar contra ellas. Los defensores sostienen que la competencia de los mayoristas por el flujo de órdenes ya ofrece mejores precios que las bolsas para la mayoría de las órdenes minoristas.
Qué cambió en 2026
La prohibición de la UE entró en vigor por completo el 30 de junio de 2026, cuando terminó un periodo de transición que permitía los pagos por flujo de órdenes en Alemania. En el Reino Unido, donde está prohibido desde 2012, la FCA afirmó en 2026 que revisaría su postura. En EE. UU., una propuesta de 2022 para cambiar la forma en que se gestionan las órdenes minoristas fue retirada en 2025, por lo que la práctica sigue permitida con divulgación.
Criptomonedas y flujo de órdenes
Algunas aplicaciones de criptomonedas dirigen las órdenes de los clientes a creadores de mercado o ganan con los diferenciales de forma similar a los pagos por flujo de órdenes, aunque las normas de divulgación suelen estar menos desarrolladas que para las acciones. Comparar el precio recibido con los precios de las principales bolsas es una forma de juzgar la ejecución.
Malinterpretaciones habituales
- Creer que la negociación sin comisiones no tiene costes ocultos.
- Suponer que el pago por flujo de órdenes siempre implica peores precios.
Cuánto ganan los brókeres
Para algunos brókeres, el pago por flujo de órdenes representa una gran parte de sus ingresos. En Robinhood, supuso el 81% de los ingresos en el primer trimestre de 2021, en el momento álgido del auge de la negociación minorista. Otros brókeres dependen más de los intereses sobre el efectivo de los clientes, los préstamos con margen o las suscripciones. La combinación importa, porque determina qué actividades tiene incentivos el bróker para fomentar. Véase qué cambió realmente la negociación sin comisiones.
Alternativas a los pagos por flujo de órdenes
Donde el pago por flujo de órdenes está prohibido, los brókeres han adoptado otros modelos: pequeñas comisiones por operación, suscripciones mensuales, cargos por conversión de divisas, enrutamiento de órdenes a bolsas con rebajas trasladadas al cliente, o ganancias por intereses sobre el efectivo. Un análisis descubrió que los diferenciales minoristas no se ampliaron de forma significativa tras la prohibición en la UE, lo que sugiere que los clientes no salieron perdiendo en la ejecución, aunque algunos se enfrentaron a nuevas comisiones.
Lectura de estadísticas de ejecución, ilustrada
Supongamos que un bróker informa de una mejora media del precio de 1,50 $ por orden de 100 acciones y recibe 0,15 $ por orden en pagos, mientras que otro informa de una mejora de 0,80 $ sin pagos. (Cifras ilustrativas.) Solo con estos números, los clientes del primer bróker salen mejor parados a pesar de los pagos. Pero las estadísticas dependen de los tipos de orden, los tamaños y las condiciones del mercado, por lo que las comparaciones funcionan mejor entre órdenes y periodos similares. Leer tanto los datos de mejora de precio como los de pagos ofrece una visión más equilibrada que cualquiera de los dos por separado.
Por qué los reguladores no coinciden
Los reguladores sopesan las mismas ventajas e inconvenientes de forma distinta. El Reino Unido y la UE concluyeron que el conflicto de intereses pesa más que los beneficios y prohibieron la práctica. Los reguladores estadounidenses se han basado en la divulgación y en los deberes de mejor ejecución. Cada enfoque refleja estructuras de mercado diferentes: EE. UU. tiene una gran industria de creación de mercado mayorista, mientras que en Europa las órdenes minoristas suelen dirigirse a bolsas o a brókeres que actúan como principal.
Qué significa para los operadores de CFD y criptomonedas
El pago por flujo de órdenes afecta principalmente a los operadores de acciones y opciones de EE. UU. que usan brókers sin comisión. Los operadores de CFD se enfrentan a una estructura distinta, en la que los costes aparecen en los diferenciales (spreads), las comisiones y la financiación, y los operadores de criptoactivos suelen pagar a través de los spreads en las aplicaciones. En todos los casos, la pregunta práctica es la misma: ¿cuál es el coste total de una operación y es la ejecución justa en comparación con el mercado en general? Comparar los precios de ejecución con fuentes de precios independientes y leer la política de ejecución del proveedor ayudan a responderla. La respuesta suele importar mucho más que si se cobra explícitamente una comisión visible. Consulte Costes de negociación de CFD.
Preguntas frecuentes
¿Es legal el pago por flujo de órdenes?
En EE. UU., sí, con divulgación. Está prohibido en el Reino Unido y, tras un periodo de transición, en toda la UE.
¿Hace más caras mis operaciones?
La evidencia es mixta: algunos estudios concluyen que los clientes reciben mejora de precio, mientras que otros sostienen que podrían obtener mejores precios en los mercados organizados.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Pago por flujo de órdenes explicado (Reino Unido lo prohíbe desde 2012; prohibición en la UE según el artículo 39a de MiFIR, con un periodo de transición alemán hasta el 30 de junio de 2026; los brókers añadieron comisiones) — LearnSignal
- La FCA estudia posibles cambios en el pago por flujo de órdenes (revisión de la FCA en 2026; prohibición total en la UE desde el 30 de junio de 2026) — The TRADE
- Pago por flujo de órdenes (propuesta de la SEC retirada en 2025) — Wikipedia
- Robinhood se beneficia cuando el Congreso rechaza la prohibición (el PFOF supuso el 81 % de los ingresos de Robinhood en el primer trimestre de 2021) — Fox Business
- Pago por flujo de órdenes (acuerdo de 65 millones de dólares de Robinhood con la SEC) — University of Miami International and Comparative Law Review
- Los reguladores no están dando en el blanco con el PFOF (pagos de 0,001–0,002 dólares por acción frente a la mejora de precio) — IFLR
- Pago por flujo de órdenes (los diferenciales minoristas no se ampliaron de forma significativa tras la prohibición en la UE) — Fin Still
- ¿Cuáles fueron los mayores short squeezes de la historia? (Robinhood suspendió las compras el 28 de enero de 2021) — IG