
¿Qué causó el colapso de las puntocom?
El colapso de las puntocom fue la caída de las acciones de internet y tecnología entre 2000 y 2002. El Nasdaq alcanzó un máximo de 5.048,62 el 10 de marzo de 2000 y cayó cerca de un 78 % hasta 1.114 en octubre de 2002.
El colapso de las puntocom fue la caída de las acciones de internet y tecnología entre 2000 y 2002. El Nasdaq alcanzó un máximo de 5.048,62 el 10 de marzo de 2000, tras subir un 86 % en 1999, y luego cayó cerca de un 78 % hasta 1.114 en octubre de 2002. Solo volvió a marcar un nuevo máximo de cierre en abril de 2015. Muchas empresas con valoraciones elevadas y sin beneficios desaparecieron.
Qué causó la burbuja
- Entusiasmo por internet y ganancias reales de productividad.
- Una oleada de salidas a bolsa (OPV) de empresas con pocos ingresos. Consulte qué es una OPV.
- Valoraciones extremas: el Nasdaq cotizaba a unas 190 veces los beneficios en su máximo.
- Dinero barato y nuevos inversores minoristas atraídos por la subida de los precios.
Cronología
- 1995–1999: el Nasdaq sube cerca de un 400 %.
- 10 de marzo de 2000: máximo de cierre de 5.048,62.
- Abril de 2000: el índice cae a unos 3.227.
- 2001: recesión; los atentados del 11 de septiembre.
- Octubre de 2002: mínimo de unos 1.114.
- Abril de 2015: nuevo máximo de cierre por encima del pico de 2000.
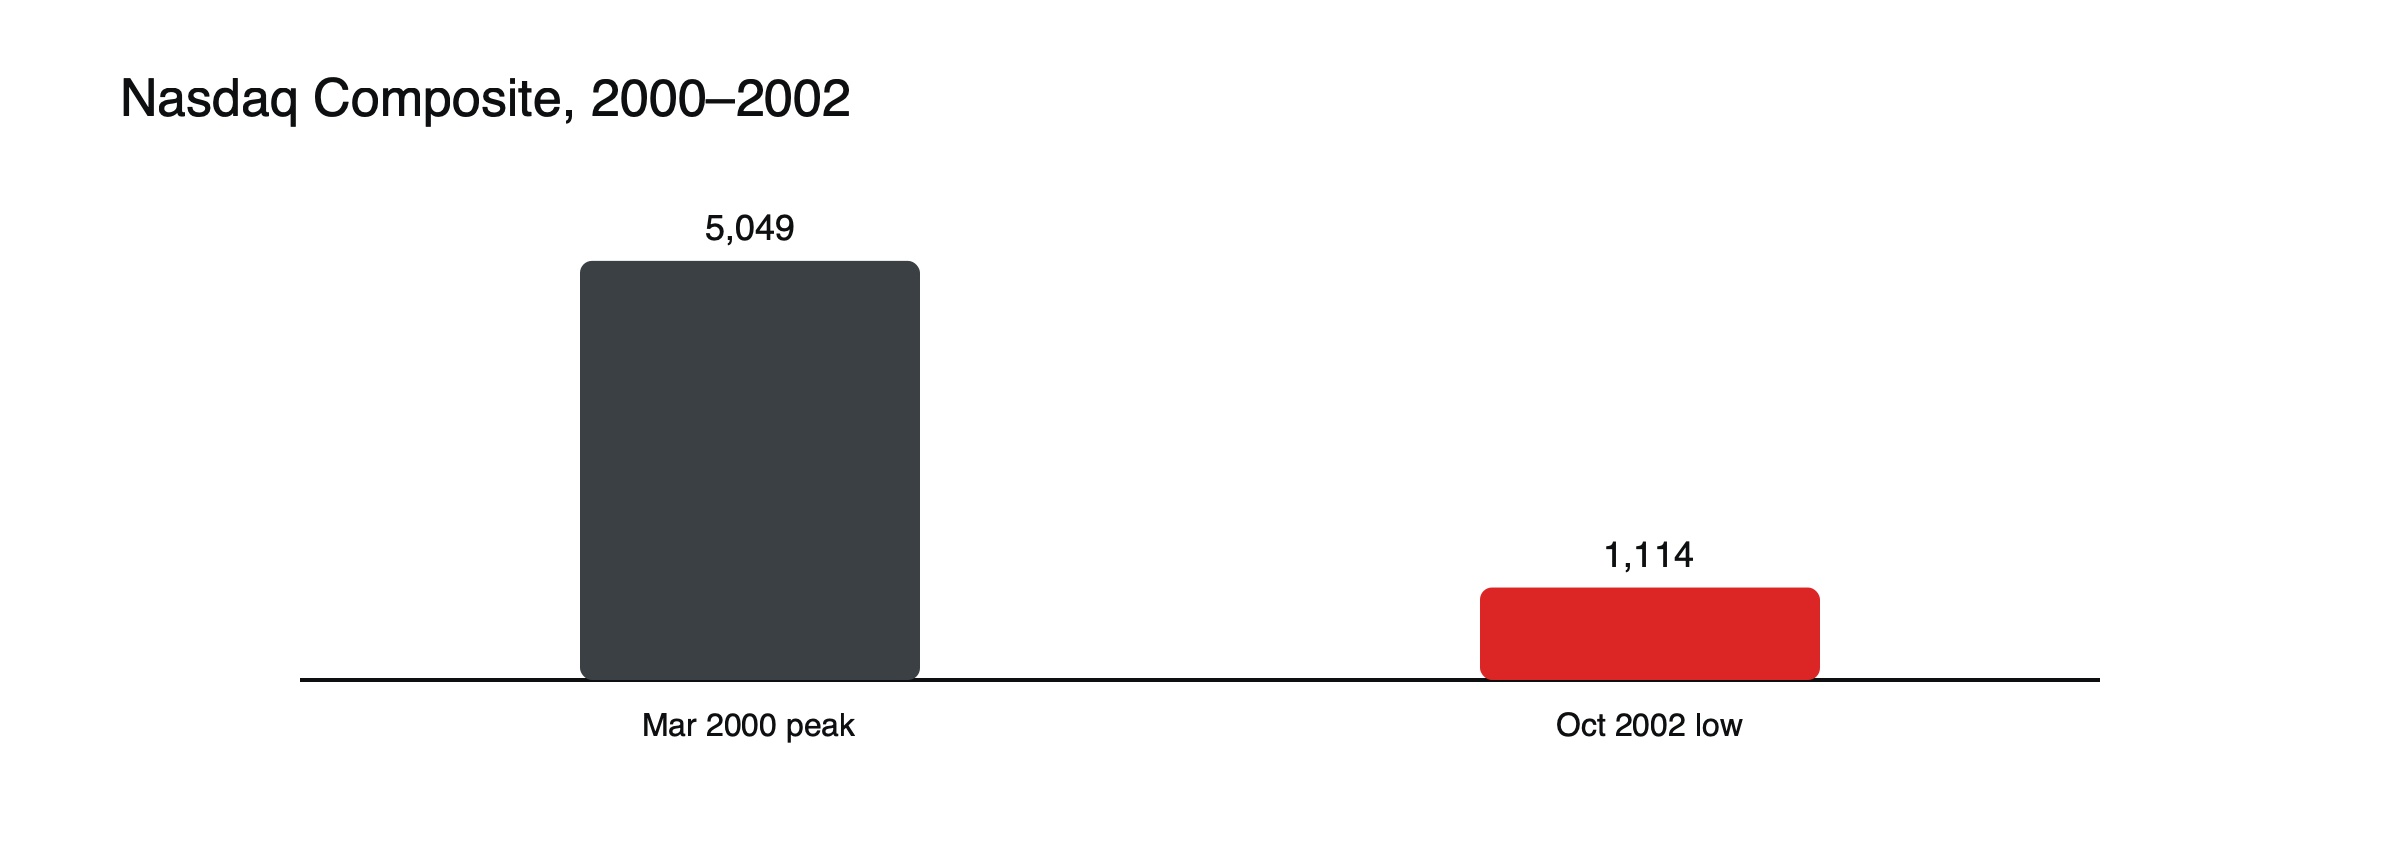
Figura: La caída del Nasdaq durante las puntocom. Fuentes: AFP; Goldman Sachs.
Empresas que definieron la época
Muchas empresas de internet salieron a bolsa con pocos ingresos y sin beneficios, y captaron dinero gracias al tráfico de sus sitios web y a sus planes de crecimiento. Pets.com, que cotizó a comienzos de 2000, fue liquidada antes de que terminara ese mismo año; la tienda de comestibles en línea Webvan, que recaudó grandes sumas para construir almacenes, se declaró en quiebra en 2001. En el otro extremo, Cisco, que suministraba equipos de red para el despliegue de internet, se convirtió brevemente en la empresa más valiosa del mundo en marzo de 2000 y después perdió la mayor parte de su valor. Las acciones de Amazon cayeron de unos 113 dólares a 5,51 dólares, más de un 90 %, antes de convertirse en una de las mayores empresas del mundo.
El papel de la Reserva Federal
La Reserva Federal subió los tipos de interés varias veces en 1999 y 2000, cuando la economía se recalentaba. Los tipos más altos encarecieron el crédito y redujeron el valor de los beneficios lejanos, el mismo mecanismo que más tarde afectó a las acciones tecnológicas en 2022. Una vez que estalló la burbuja y la economía se desaceleró, la Fed recortó los tipos de forma acusada en 2001. Consulte cómo afectan los tipos de interés a los precios de las acciones.
La quiebra de las telecomunicaciones
Junto a las empresas de internet, las compañías de telecomunicaciones habían pedido préstamos de forma intensiva para tender redes de fibra óptica ante la expectativa de una demanda explosiva. Gran parte de esa capacidad no se utilizó durante años, y muchas operadoras colapsaron bajo sus deudas. La pérdida de valor en el sector de las telecomunicaciones rivalizó con la de las acciones de internet y extendió las pérdidas a los bancos y a los inversores en bonos.
Por qué el Nasdaq fue el más afectado
El Nasdaq estaba concentrado en tecnología. El S&P 500 cayó cerca de un 44 % en el mismo período y recuperó su máximo en 2007.
Escándalos y nuevas normas
Los años posteriores al colapso sacaron a la luz fraudes contables en varias grandes empresas, sobre todo Enron en 2001 y WorldCom en 2002, que habían inflado sus beneficios y ocultado deudas. Los escándalos profundizaron la pérdida de confianza en los mercados y llevaron a la Ley Sarbanes-Oxley de 2002, que endureció las normas sobre contabilidad corporativa, auditoría y la responsabilidad de los directivos por los estados financieros.
Lecciones
Las tecnologías revolucionarias pueden seguir produciendo malas inversiones; la valoración termina importando; la concentración en un único tema eleva el riesgo. Algunas empresas supervivientes, como Amazon, prosperaron después de caer más de un 90 %. Consulte por qué un puñado de acciones puede arrastrar a todo un índice y qué mueve los precios de las acciones.
Ecos en auges posteriores
Los inversores han comparado auges posteriores, como la subida de las acciones tecnológicas en 2020–2021 y el entusiasmo en torno a la inteligencia artificial, con la era de las puntocom. Existen similitudes, como la fuerte concentración en unos pocos temas y la participación entusiasta de los inversores minoristas, y diferencias, como los beneficios mucho mayores de las principales empresas tecnológicas actuales. La lección de 2000 no es que los auges tecnológicos deban terminar de la misma manera, sino que incluso las tecnologías transformadoras pueden tener precios superiores a lo que terminan ofreciendo.
Lecciones para los operadores
La caída mostró lo rápido que el sentimiento puede revertirse tras largas subidas, cómo el apalancamiento y la concentración en un solo tema multiplican las pérdidas y cuánto pueden tardar las recuperaciones: el Nasdaq necesitó unos 15 años para recuperar su máximo de 2000. Para los traders que usan CFD, las rápidas caídas de 2000 y 2001, con frecuentes y fuertes rebotes en el camino, fueron especialmente peligrosas, porque los rebotes breves tentaban a los traders a volver a entrar antes de nuevas caídas.
Cronología de un vistazo
| Fecha | Evento | Nasdaq |
|---|---|---|
| 1995–1999 | Boom de internet; oleada de salidas a bolsa (IPO) | Sube alrededor de un 400% |
| 10 de marzo de 2000 | Máximo de cierre | 5.048,62 |
| abril de 2000 | Fuerte venta | Alrededor de 3.227 |
| 2001 | Recesión; atentados del 11 de septiembre; colapso de Enron | En caída |
| octubre de 2002 | Mínimo | Alrededor de 1.114 |
| abril de 2015 | Nuevo máximo de cierre | Por encima de 5.048 |
La psicología de la burbuja
A medida que los precios subían mes tras mes, muchos inversores dejaron de preguntarse qué ganarían las empresas y se centraron en cuánto habían subido las acciones. Las historias de fortunas rápidas atrajeron a personas que nunca habían invertido antes, y algunas dejaron su trabajo para dedicarse al trading. Los escépticos que advertían sobre las valoraciones fueron desestimados por no entender la nueva economía. Cuando los precios se dieron la vuelta, ese mismo comportamiento de masas funcionó en sentido contrario, y los inversores se apresuraron a vender.
Nuevas formas de justificar las valoraciones
Como muchas empresas de internet no tenían beneficios, los analistas recurrieron a medidas como el número de visitantes a las webs, las páginas vistas y el crecimiento de los ingresos para justificar sus valoraciones. Estas medidas decían poco sobre si los negocios podrían llegar a ganar dinero algún día. La experiencia dejó un escepticismo duradero hacia los métodos de valoración que ignoran por completo los beneficios y el flujo de caja.
Lo que sobrevivió
La infraestructura construida durante el boom, incluidas las redes de fibra óptica, los centros de datos y el software, no desapareció. Gran parte de ella se compró a bajo precio tras el colapso y más tarde sustentó el crecimiento de los servicios en línea, desde la búsqueda y el comercio electrónico hasta el streaming. La tecnología era real; los precios pagados por ella en 2000 no lo eran.
Más allá de Estados Unidos
La burbuja y su colapso fueron globales. Las acciones tecnológicas en Europa y Asia subieron y bajaron al mismo ritmo que el Nasdaq, y el Neuer Markt alemán, un segmento de crecimiento creado para jóvenes empresas tecnológicas, se hundió y fue cerrado en 2003.
Comparación con 1929
El colapso de las puntocom se compara a menudo con el crac de 1929. Ambos siguieron a largas subidas impulsadas por una nueva tecnología y por un entusiasmo generalizado del público. La caída del Nasdaq, de alrededor del 78%, fue similar en magnitud al descenso de las acciones estadounidenses después de 1929, aunque la economía en general sufrió mucho menos a principios de los 2000, en parte porque los responsables de la política monetaria recortaron los tipos con rapidez.
Dinero prestado
El endeudamiento para comprar acciones aumentó con fuerza a finales de los 90, a medida que los inversores usaban préstamos con margen para incrementar sus apuestas por la tecnología. Cuando los precios cayeron, las llamadas de margen obligaron a muchos a vender en el peor momento, agravando la caída. El mismo mecanismo aparece hoy en los productos apalancados: una caída que podría soportarse sin deuda puede arrasar una cuenta que utilizaba un apalancamiento elevado. Consulte qué son las llamadas de margen y los stop-outs.
Cuánto tardó la recuperación
El índice Nasdaq tardó unos 15 años en recuperar su máximo de 2000, pero las acciones individuales tuvieron destinos muy distintos. Algunas nunca se recuperaron porque sus empresas desaparecieron. Otras, incluidas varias grandes empresas tecnológicas que sobrevivieron, tardaron una década o más en volver a sus máximos. Unas pocas llegaron a superarlos con creces. Los inversores que mantuvieron una cartera diversificada comprada en el máximo necesitaron paciencia medida en años, no en meses.
Lecciones para los inversores a largo plazo
Para los inversores a largo plazo, el colapso demostró el valor de diversificar entre sectores y de reequilibrar la cartera, recortando posiciones que han crecido muy por encima de su peso previsto. También demostró que comprar grandes negocios a cualquier precio puede seguir produciendo malos rendimientos durante muchos años. Esos principios se aplican igual de bien a las apuestas concentradas en cualquier tema de mercado popular hoy, sea cual sea la tecnología concreta de que se trate.
Preguntas frecuentes
¿Fueron malas inversiones todas las empresas puntocom?
No. Algunas, como Amazon, sobrevivieron y se volvieron enormemente exitosas, pero los inversores que compraron cerca del máximo tardaron muchos años en recuperar sus pérdidas.
¿Podría repetirse un colapso similar?
Las burbujas se han repetido a lo largo de la historia, aunque nunca exactamente de la misma forma. Las valoraciones extremas, la concentración en un solo tema y el uso intensivo de apalancamiento son las señales de alerta que se citan con más frecuencia.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Burbuja puntocom de 2000 (Nasdaq +86% en 1999; máximo el 10 de marzo de 2000; −77% hasta octubre de 2002; nuevo máximo el 23 de abril de 2015) — Historia de Goldman Sachs
- El Nasdaq se recupera de las pérdidas puntocom (máximo de cierre 5.048,62; mínimo 1.114,11; P/E de alrededor de 190 en el máximo) — AFP vía BizNews, abril de 2015
- El Nasdaq alcanza el máximo puntocom (S&P 500 −44% en el mismo período) — AP vía BenefitsPro
- La burbuja puntocom 1995–2000 (Nasdaq +400% 1995–2000; Amazon de 113 a 5,51 dólares) — Fin Still