
Что вызвало крах доткомов?
Причины краха доткомов 2000–2002 годов: пузырь интернет-акций, экстремальные оценки, хронология падения Nasdaq и уроки для инвесторов.
Крах доткомов — это обвал акций интернет- и технологических компаний в 2000–2002 годах. Индекс Nasdaq достиг пика 5 048,62 пункта 10 марта 2000 года, после роста на 86% в 1999 году, затем снизился примерно на 78% до 1 114 пунктов к октябрю 2002 года и установил новый рекорд закрытия только в апреле 2015 года. Многие дорого оценивавшиеся компании без прибыли исчезли.
Что вызвало пузырь
- Ажиотаж вокруг интернета и реальный рост производительности.
- Волна IPO компаний с небольшой выручкой. См. что такое IPO.
- Экстремальные оценки: на пике Nasdaq торговался примерно при 190-кратном соотношении цены к прибыли.
- Дешёвые деньги и новые розничные инвесторы, привлечённые растущими ценами.
Хронология
- 1995–1999: Nasdaq вырос примерно на 400%.
- 10 марта 2000 года: пик закрытия 5 048,62.
- Апрель 2000 года: индекс упал примерно до 3 227.
- 2001 год: рецессия; теракты 11 сентября.
- Октябрь 2002 года: минимум около 1 114.
- Апрель 2015 года: новый рекорд закрытия выше пика 2000 года.
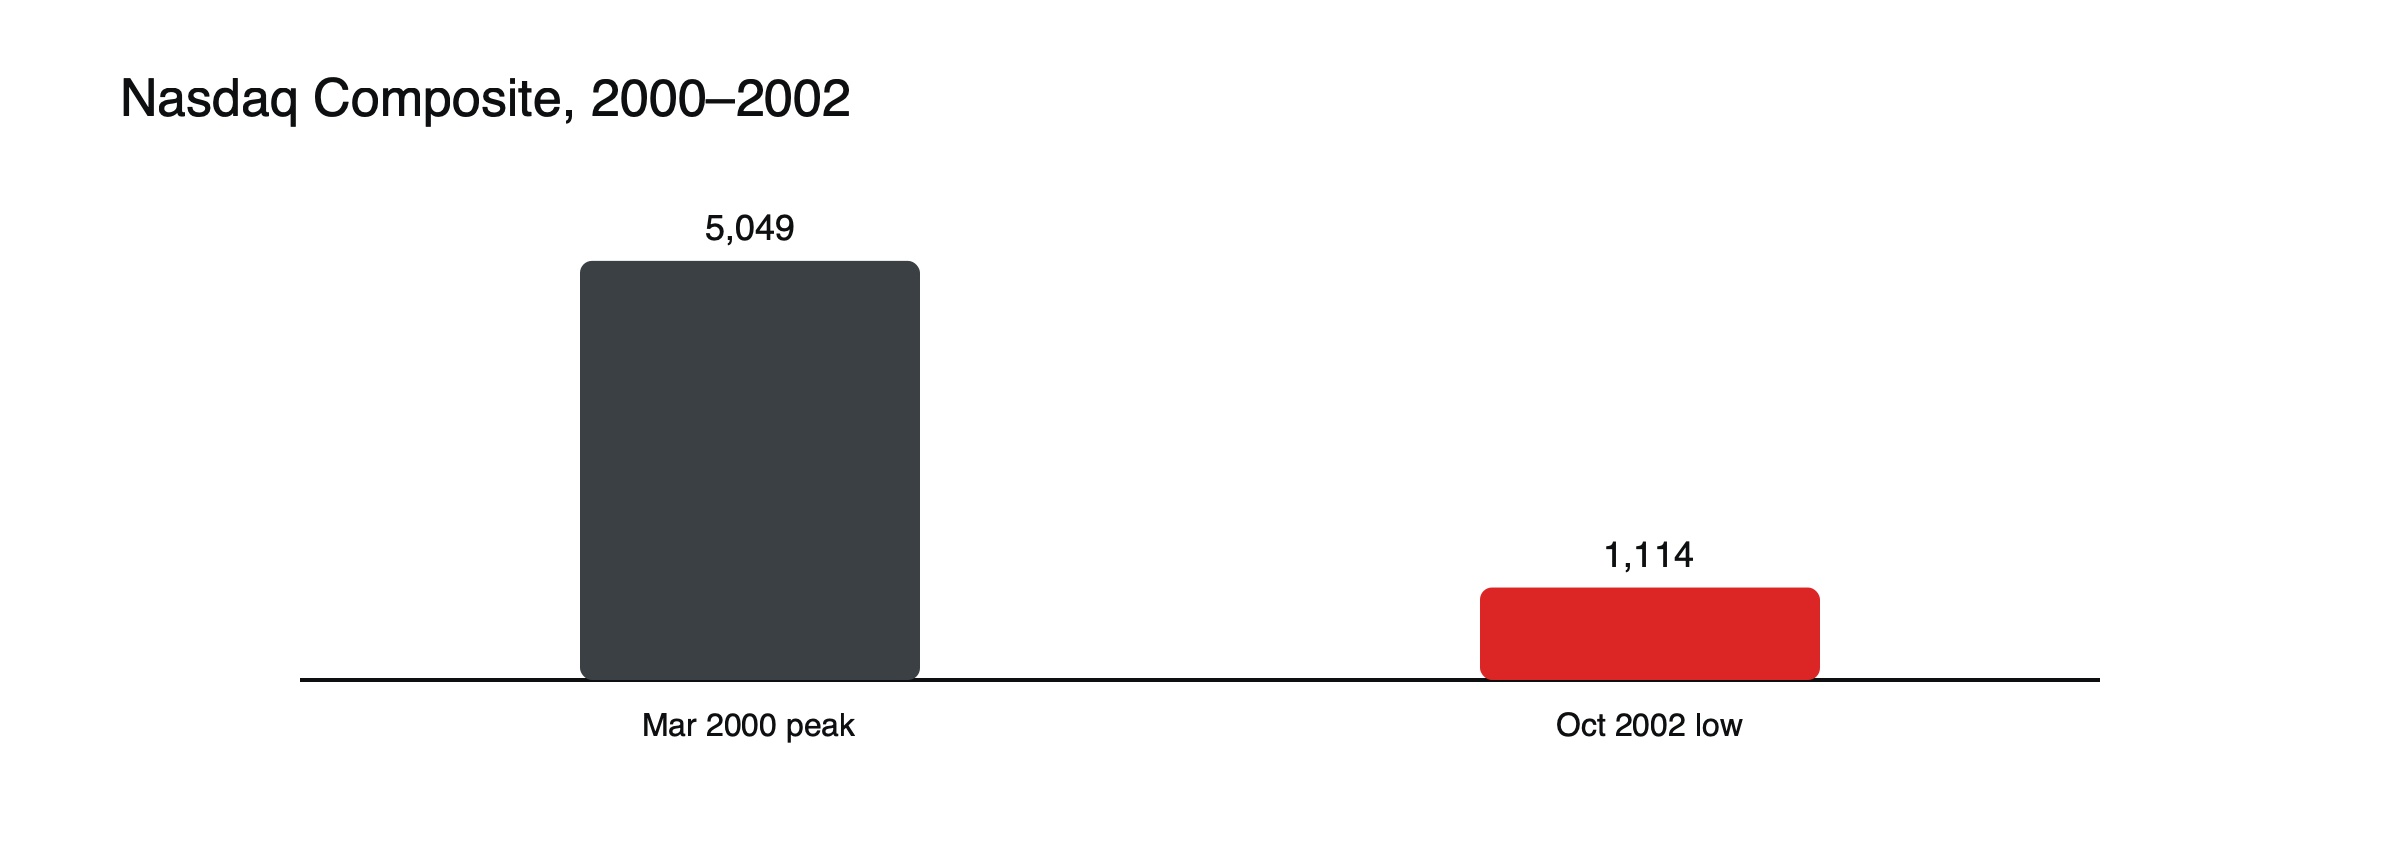
Рисунок: падение Nasdaq в эпоху доткомов. Источники: AFP; Goldman Sachs.
Компании, определившие эпоху
Многие интернет-компании выходили на биржу почти без выручки и без прибыли, привлекая деньги на основе трафика сайтов и планов роста. Pets.com, которая вышла на биржу в начале 2000 года, была ликвидирована до конца того же года; интернет-магазин продуктов Webvan, привлёкший крупные суммы на строительство складов, обанкротился в 2001 году. С другой стороны, Cisco, поставлявшая сетевое оборудование для развития интернета, ненадолго стала самой дорогой компанией в мире в марте 2000 года, а затем потеряла большую часть своей стоимости. Акции Amazon упали с примерно 113 долларов до 5,51 доллара, то есть более чем на 90%, прежде чем компания выросла в одну из крупнейших компаний мира.
Роль Федеральной резервной системы
Федеральная резервная система несколько раз повышала процентные ставки в 1999 и 2000 годах, когда экономика перегревалась. Более высокие ставки увеличивали стоимость заимствований и снижали текущую стоимость отдалённых прибылей — тот же механизм позже ударил по технологическим акциям в 2022 году. После лопания пузыря и замедления экономики ФРС резко снизила ставки в 2001 году. См. как процентные ставки влияют на цены акций.
Крах телекоммуникаций
Наряду с интернет-компаниями телекоммуникационные фирмы активно занимали деньги, чтобы прокладывать волоконно-оптические сети в расчёте на взрывной рост спроса. Большая часть этих мощностей годами не использовалась, а многие телеком-компании обанкротились под тяжестью долгов. Потери стоимости в телекоммуникациях сопоставимы с потерями в интернет-акциях и распространились на банки и держателей облигаций.
Почему Nasdaq пострадал сильнее всего
Nasdaq был сконцентрирован в технологическом секторе. За тот же период индекс S&P 500 упал примерно на 44% и вернул свой максимум к 2007 году.
Скандалы и новые правила
В годы после краха раскрылись случаи бухгалтерского мошенничества в нескольких крупных компаниях, прежде всего в Enron в 2001 году и WorldCom в 2002 году, которые завышали прибыль и скрывали долги. Скандалы усилили потерю доверия к рынкам и привели к принятию закона Сарбейнса — Оксли 2002 года, который ужесточил правила корпоративного учёта, аудита и ответственности руководителей за финансовую отчётность.
Уроки
Революционные технологии могут по-прежнему приводить к неудачным инвестициям; оценка в конечном счёте имеет значение; концентрация на одной теме повышает риск. Некоторые выжившие, например Amazon, впоследствии преуспели, несмотря на падение более чем на 90%. См. почему несколько акций могут определять динамику всего индекса и что движет ценами акций.
Отголоски поздних бумов
Инвесторы сравнивали более поздние подъёмы, такие как рост технологических акций в 2020–2021 годах и ажиотаж вокруг искусственного интеллекта, с эпохой доткомов. Есть сходство, например высокая концентрация в нескольких темах и активное участие розничных инвесторов, и различия, например значительно большие прибыли сегодняшних ведущих технологических компаний. Урок 2000 года не в том, что технологические бумы обязаны закончиться так же, а в том, что даже преобразующие технологии могут оцениваться выше того, что они способны принести.
Уроки для трейдеров
Крах показал, как быстро настроения могут смениться после длительных подъёмов, как кредитное плечо и концентрация на одной теме умножают убытки и как долго могут длиться восстановления: Nasdaq понадобилось около 15 лет, чтобы вернуться к пику 2000 года. Для трейдеров, использующих CFD, резкие падения 2000 и 2001 годов, с частыми короткими, но резкими отскоками по пути, были особенно опасны, поскольку краткосрочные подъёмы заманивали трейдеров обратно на рынок до новых снижений.
Хронология в общих чертах
| Дата | Событие | Nasdaq |
|---|---|---|
| 1995–1999 | Бум интернета; волна IPO | Рост примерно на 400% |
| 10 марта 2000 года | Пик закрытия | 5 048,62 |
| Апрель 2000 года | Резкая распродажа | Около 3 227 |
| 2001 | Рецессия; теракты 11 сентября; крах Enron | Снижение |
| Октябрь 2002 года | Дно | Около 1 114 |
| Апрель 2015 года | Новый максимум закрытия | Выше 5 048 |
Психология пузыря
По мере того как цены росли месяц за месяцем, многие инвесторы перестали спрашивать, сколько заработают компании, и сосредоточились на том, насколько выросли акции. Истории о быстром богатстве привлекали людей, которые никогда раньше не инвестировали, а некоторые увольнялись с работы, чтобы торговать. Скептиков, предупреждавших о завышенной оценке, отметали как тех, кто не понимает «новой экономики». Когда цены развернулись, то же массовое поведение сработало в обратном направлении: инвесторы бросились продавать.
Новые способы обосновать оценку
Поскольку многие интернет-компании не имели прибыли, аналитики обращались к таким показателям, как количество посетителей сайта, просмотры страниц и рост выручки, чтобы обосновать свои оценки. Эти показатели мало говорили о том, смогут ли такие компании когда-либо зарабатывать деньги. Этот опыт оставил устойчивый скептицизм в отношении методов оценки, которые полностью игнорируют прибыль и денежный поток.
Что уцелело
Инфраструктура, созданная во время бума, включая волоконно-оптические сети, дата-центры и программное обеспечение, никуда не исчезла. Значительная её часть была куплена дёшево после краха и позже поддержала рост онлайн-сервисов: от поиска и электронной коммерции до стриминга. Технология была реальной; цены, заплаченные за неё в 2000 году, — нет.
За пределами США
Пузырь и его крах были глобальными. Технологические акции в Европе и Азии росли и падали вместе с Nasdaq, а немецкий Neuer Markt, сегмент роста, созданный для молодых технологических компаний, рухнул и был закрыт в 2003 году.
Сравнение с 1929 годом
Крах доткомов часто сравнивают с крахом 1929 года. Оба followed длительные подъёмы, движимые новыми технологиями и широким общественным энтузиазмом. Падение Nasdaq примерно на 78% было сопоставимо по масштабу со снижением американских акций после 1929 года, хотя в начале 2000-х экономика в целом пострадала гораздо меньше, отчасти потому, что регуляторы быстро снизили процентные ставки.
Заёмные деньги
Заимствования для покупки акций резко выросли в конце 1990-х, поскольку инвесторы использовали маржинальные кредиты, чтобы увеличить ставки на технологии. Когда цены упали, маржин-коллы вынуждали многих продавать в худший момент, усиливая снижение. Тот же механизм присутствует в леворидж-продуктах сегодня: падение, которое могло бы быть переносимым без заёмных средств, способно полностью уничтожить счёт, использующий высокое кредитное плечо. См. что такое маржин-колл и стоп-аут.
Сколько длилось восстановление
Индексу Nasdaq понадобилось около 15 лет, чтобы вернуться к пику 2000 года, но судьбы отдельных акций были очень разными. Некоторые так и не восстановились, потому что их компании исчезли. Другие, включая несколько крупных технологических фирм, которые выжили, потратили на возврат к максимумам десятилетие или больше. Немногие впоследствии значительно превзошли эти максимумы. Инвесторам, которые купили диверсифицированный набор акций на пике, потребовалось терпение, измеряемое годами, а не месяцами.
Уроки для долгосрочных инвесторов
Для долгосрочных инвесторов крах показал ценность диверсификации по секторам и ребалансировки, то есть сокращения позиций, которые выросли far beyond their intended weight. Он также показал, что покупка отличных бизнесов по любой цене всё равно может давать слабую доходность на протяжении многих лет. Эти принципы в равной мере применимы к концентрированным ставкам на любую популярную рыночную тему сегодня, независимо от конкретной технологии.
Часто задаваемые вопросы
Были ли все компании доткомов плохими инвестициями?
Нет. Некоторые, например Amazon, выжили и стали чрезвычайно успешными, но инвесторы, купившие акции около пика, ждали восстановления своих потерь много лет.
Может ли подобный крах повториться?
Пузыри повторялись на протяжении всей истории, хотя никогда не принимали в точности одну и ту же форму. Чрезмерные оценки, концентрация на одной теме и активное использование заемных средств (кредитного плеча) — наиболее часто упоминаемые предупреждающие признаки.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Пузырь доткомов 2000 года (Nasdaq +86% в 1999 году; пик 10 марта 2000 года; −77% к октябрю 2002 года; новый максимум 23 апреля 2015 года) — история Goldman Sachs
- Nasdaq восстановился после потерь доткомов (максимум закрытия 5 048,62; минимум 1 114,11; P/E около 190 на пике) — AFP через BizNews, апрель 2015
- Nasdaq приближается к пику доткомов (S&P 500 −44% за тот же период) — AP через BenefitsPro
- Пузырь доткомов 1995–2000 (Nasdaq +400% в 1995–2000 годах; Amazon с $113 до $5,51) — Fin Still