
Como o Lucro por Ação é Calculado
Explica como o lucro por ação (LPA) é calculado, incluindo as fórmulas básica e diluída, a média ponderada de ações, a diluição, o LPA ajustado e os fatores que alteram o indicador, com um exemplo hipotético.
O lucro por ação (LPA) é o lucro líquido de uma empresa dividido pelo número de suas ações: LPA = lucro líquido ÷ ações em circulação. Se uma empresa ganha $97,5 milhões e tem 50 milhões de ações, o LPA básico é $1,95. O LPA diluído também considera as ações que poderiam ser criadas a partir de opções e títulos conversíveis; com 52 milhões de ações diluídas, ele é de aproximadamente $1,88.
As fórmulas
- LPA básico = lucro líquido (menos dividendos preferenciais) ÷ média ponderada de ações
- LPA diluído = mesmo lucro ÷ ações incluindo opções, bônus de subscrição e conversíveis
Exemplo prático (ExampleCo)
- Lucro líquido: $97,5 milhões
- Ações básicas: 50 milhões → LPA básico = $1,95
- Ações diluídas: 52 milhões → LPA diluído ≈ $1,88
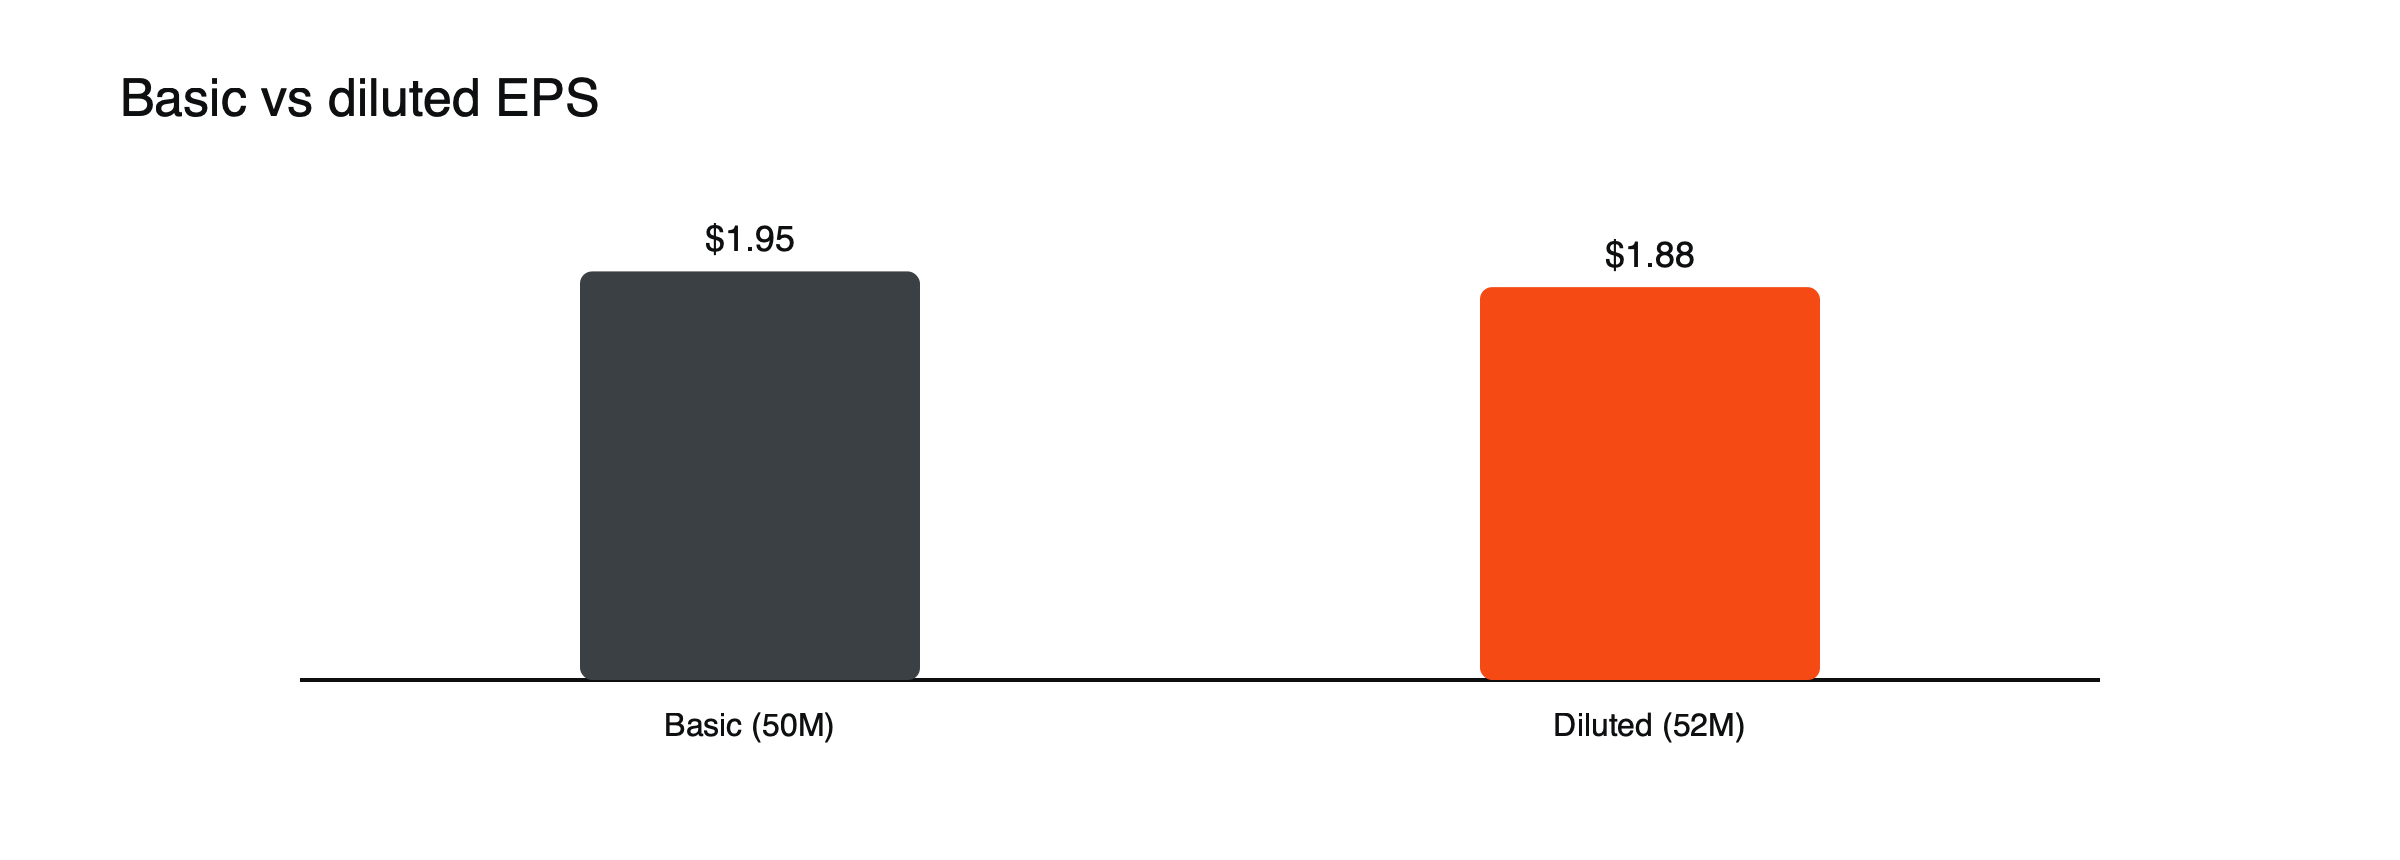
Figura: A diluição reduz o LPA (exemplo hipotético).
Como funciona a média ponderada
Como as ações podem ser emitidas ou recompradas ao longo do ano, o LPA usa a média ponderada do número de ações em circulação. Se uma empresa tinha 50 milhões de ações no primeiro semestre do ano e 48 milhões no segundo semestre, após uma recompra, a média ponderada é de 49 milhões. Usar a quantidade do fim do ano superestimaria o LPA.
Diluição, passo a passo
Suponha que uma empresa tenha 50 milhões de ações e 3 milhões de opções de funcionários com preço de exercício de $30, enquanto a ação é negociada a $39. (Valores hipotéticos.) Pelo método contábil usual, presume-se que a empresa use os $90 milhões que receberia com o exercício das opções para recomprar ações a $39, o que corresponde a cerca de 2,31 milhões de ações. O número líquido de novas ações é de cerca de 0,69 milhão, portanto as ações diluídas são de aproximadamente 50,69 milhões. Opções fora do dinheiro, cujo preço de exercício está acima do preço da ação, são excluídas porque não seriam exercidas.
LPA ajustado
As empresas costumam divulgar um LPA “ajustado”, que exclui itens como custos de reestruturação ou ganhos não recorrentes. Ele pode mostrar o desempenho subjacente, mas não é padronizado; compare-o com o LPA reportado.
LPA ajustado, passo a passo
Suponha que a ExampleCo registre uma despesa de reestruturação de $20 milhões, de cerca de $15 milhões após impostos. O lucro líquido reportado é de $97,5 milhões, ou $1,95 por ação. Ao somar de volta a despesa após impostos, obtém-se um lucro líquido ajustado de $112,5 milhões e um LPA ajustado de $2,25. (Valores hipotéticos.) Entretanto, se despesas de reestruturação aparecerem todos os anos, elas fazem parte do negócio, e o número ajustado o deixa mais favorável do que deveria. Comparar o LPA ajustado e o reportado ao longo de vários anos mostra se itens “não recorrentes” realmente são pontuais.
O que altera o LPA
- O crescimento do lucro eleva o indicador.
- As recompras reduzem o número de ações e elevam o LPA mesmo com lucro estável. Veja por que as empresas recompram as próprias ações.
- As novas emissões de ações diluem o indicador.
Recompras, passo a passo
Se o lucro da ExampleCo permanecer em $97,5 milhões, mas ela recomprar 1 milhão de ações, deixando 49 milhões em circulação, o LPA sobe de $1,95 para cerca de $1,99, uma alta de aproximadamente 2%, sem nenhuma mudança no negócio. As recompras podem ser um uso sensato do caixa, mas o crescimento do LPA que vem principalmente de uma redução do número de ações tem menos valor do que o crescimento que vem do aumento do lucro. Verificar o crescimento do lucro líquido junto com o do LPA permite separar os dois efeitos.
Como o indicador é usado
O LPA é a base do índice P/L e é o número pelo qual os relatórios de resultados costumam ser avaliados em comparação com as estimativas. Veja como calcular e interpretar o índice P/L, como os relatórios de resultados movem os preços das ações e o que move os preços das ações.
LPA e surpresas nos resultados
Todo trimestre, analistas publicam estimativas de LPA, e o mercado avalia os resultados em grande parte em relação ao consenso. Uma empresa que informa $0,52 contra um valor esperado de $0,48 superou a estimativa em cerca de 8%. Mas a reação da ação também depende da receita, das margens e da orientação, portanto um resultado acima do esperado apenas no LPA não garante alta. Veja como ler um relatório de resultados.
Crescimento do LPA ao longo do tempo
O desempenho de longo prazo do preço da ação tende a acompanhar o crescimento do LPA. Uma empresa que faz o LPA crescer 10% ao ano dobra seus lucros em pouco mais de sete anos e, se os investidores continuarem pagando o mesmo múltiplo, o preço da ação também dobra. O crescimento constante e de alta qualidade do LPA é um dos sinais mais claros de um negócio sólido.
Leituras equivocadas comuns
- Comparar o LPA entre empresas como se ele medisse valor; uma ação com LPA de $10 não é mais barata do que uma com LPA de $2.
- Aceitar o LPA ajustado sem verificar o que foi excluído.
- Ignorar quanto do crescimento do LPA veio de recompras de ações.
Dividendos preferenciais
Se a empresa tem ações preferenciais, os dividendos devidos a seus detentores são subtraídos do lucro líquido antes do cálculo do LPA para os acionistas ordinários, porque esse dinheiro não está disponível para eles. Para a maioria das grandes empresas, as ações preferenciais são pequenas ou inexistentes, mas para alguns bancos e concessionárias de serviços públicos o ajuste pode ser relevante.
Acompanhando a quantidade de ações
Acompanhar o número de ações ao longo de vários anos mostra se a empresa está devolvendo capital por meio de recompras ou diluindo os acionistas ao emitir novas ações, muitas vezes para pagar funcionários ou financiar aquisições. Uma quantidade de ações que sobe de 2% a 3% ao ano reduz discretamente a participação de cada acionista nos lucros, mesmo que o lucro total cresça. Veja por que as empresas recompram as próprias ações.
A qualidade do LPA
O LPA é tão bom quanto os lucros que o sustentam. Lucros respaldados por fluxo de caixa operacional forte são mais confiáveis do que lucros que dependem de estimativas contábeis, venda de ativos ou ganhos não recorrentes. Comparar o lucro líquido com o fluxo de caixa operacional ao longo de vários anos é uma verificação simples de qualidade. Veja como ler a demonstração de fluxo de caixa.
Lendo o LPA em um comunicado de resultados
Os comunicados de resultados normalmente mostram o LPA reportado e o ajustado, muitas vezes tanto o básico quanto o diluído, para o trimestre e para o acumulado do ano, junto com os números do ano anterior e, às vezes, a orientação para o ano seguinte. O número de destaque divulgado nas notícias costuma ser o LPA diluído ajustado comparado ao consenso dos analistas. Verificar qual número está sendo comparado evita confusão.
LPA passado e futuro
O LPA dos últimos doze meses (trailing) usa os lucros reportados no período; o LPA futuro (forward) usa as estimativas dos analistas para os próximos doze meses. Os preços das ações reagem principalmente a mudanças nas expectativas futuras, então revisões para cima ou para baixo do LPA futuro muitas vezes movem uma ação mais do que o próprio número reportado. Comparar os dois mostra se os lucros devem crescer ou diminuir.
LPA e o índice P/L
O LPA é o denominador do índice P/L, então qualquer distorção no LPA se transfere diretamente para a avaliação. Um LPA inflado por um ganho não recorrente faz o P/L parecer menor do que realmente é; um LPA deprimido por uma baixa contábil faz o P/L parecer maior. Veja como calcular e ler o índice P/L.
LPA e dividendos
Os dividendos são pagos com os lucros, então comparar os dividendos por ação com o LPA resulta no índice de payout. A ExampleCo paga $1,17 por ação a partir de um LPA de $1,95, um índice de payout de 60%, deixando o restante para reinvestimento e recompras. (Valores hipotéticos.) Um payout muito acima de 100% não seria sustentável por muito tempo.
Perguntas frequentes
Por que o LPA diluído costuma ser menor que o LPA básico?
Porque ele considera ações que poderiam ser criadas a partir de opções, warrants e títulos conversíveis, aumentando a quantidade de ações sem aumentar o lucro.
O LPA pode ser negativo?
Sim, quando a empresa tem prejuízo. Um LPA negativo significa que o índice P/L não pode ser utilizado.
Os dados da empresa neste artigo são um exemplo hipotético (“ExampleCo”) para fins ilustrativos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.