
Errores comunes con los ETF que cometen los principiantes
Cinco errores habituales con ETF que cometen los principiantes, ilustrados con la radiografía de una cartera hipotética.
Los errores habituales con los ETF son perseguir fondos temáticos populares después de que han subido con fuerza, mantener ETF apalancados o inversos durante semanas o meses, poseer varios ETF que contienen las mismas acciones, elegir solo por comisiones sin comprobar el tracking, operar en la apertura, ignorar las primas sobre el valor liquidativo (NAV) y olvidar el riesgo de divisa. Una radiografía de la cartera de un principiante muestra cómo se acumulan estos errores.
La cartera bajo la radiografía
Un nuevo inversor ha construido esta cartera de 20.000 $ en unos pocos meses. (Cartera y cifras hipotéticas.)
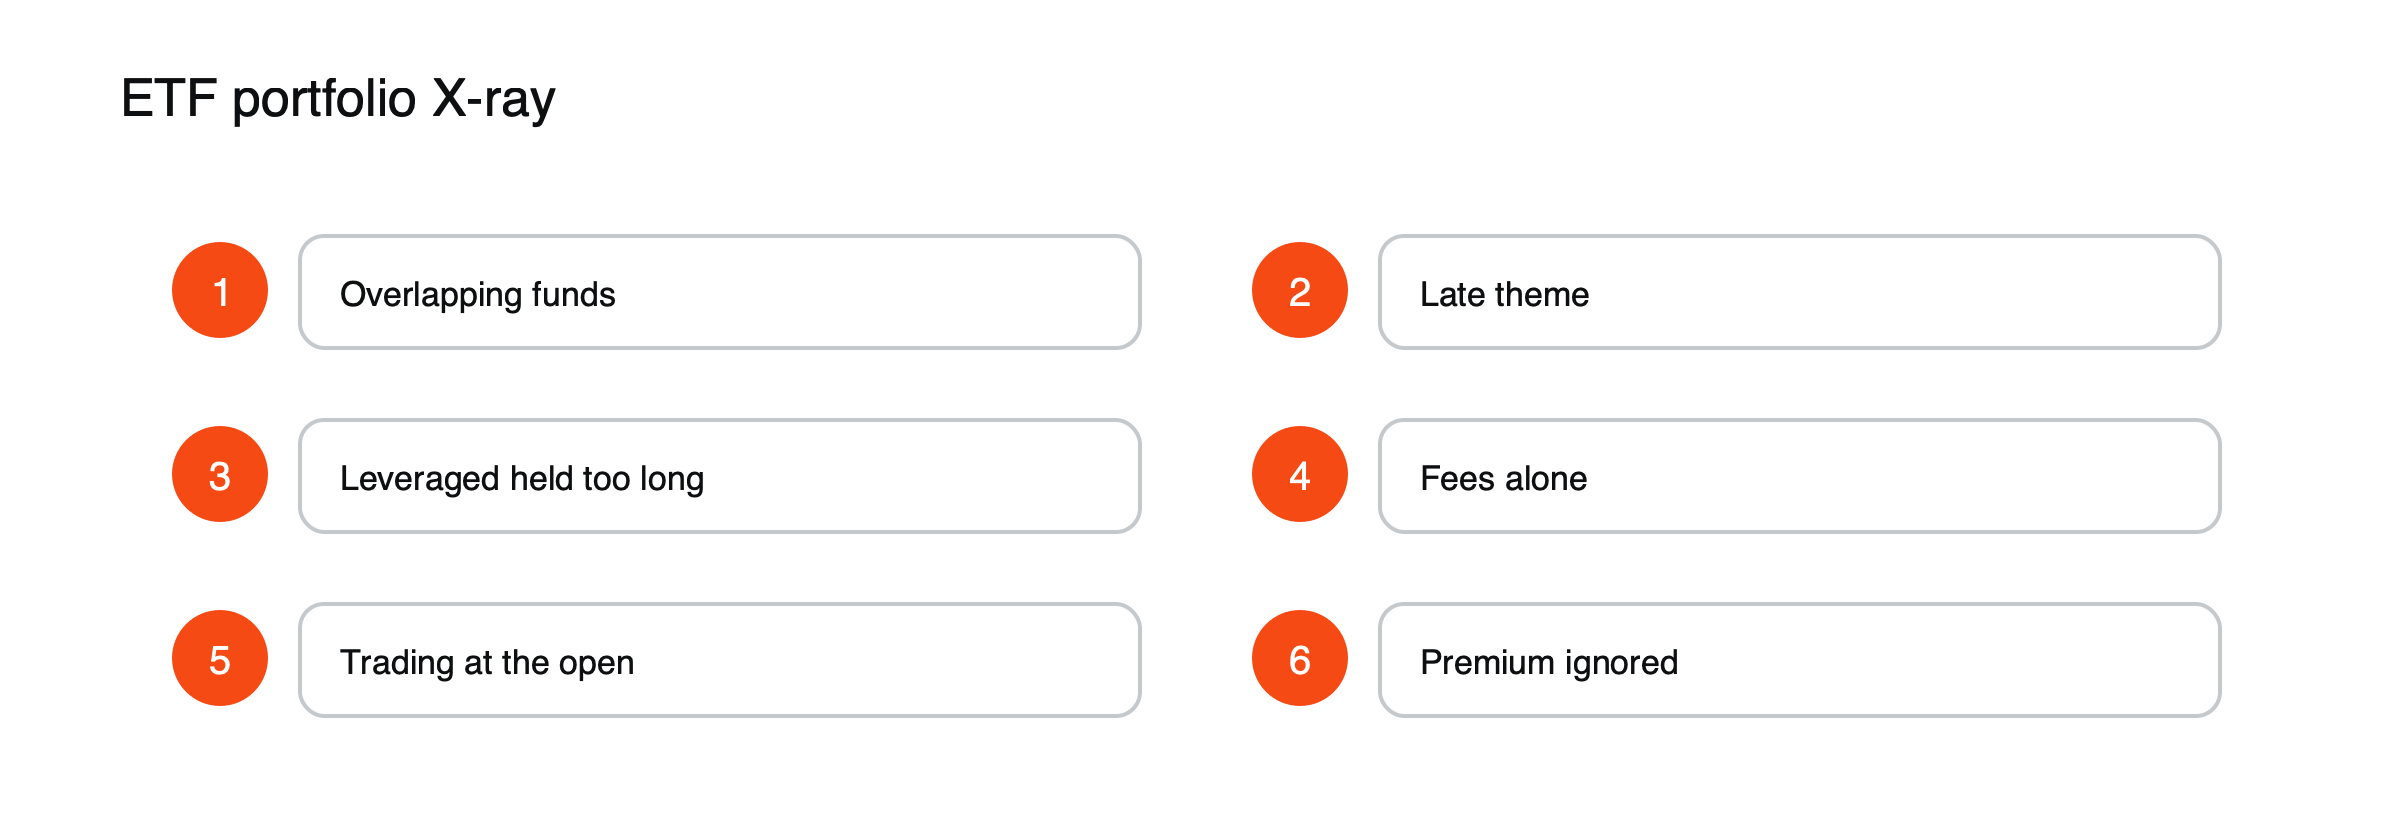 Figura: Lo que encontró la radiografía de la cartera.
| Posición | Importe | Comisión anual |
|---|---|---|
| ETF del S&P 500 | 6.000 $ | 0,0945% |
| ETF del Nasdaq 100 | 4.000 $ | 0,20% |
| ETF temático de inteligencia artificial | 4.000 $ | 0,68% |
| ETF apalancado 3x del Nasdaq 100, mantenido ocho meses | 3.000 $ | 0,95% |
| ETF de bonos corporativos de EE. UU., comprado en euros | 3.000 $ | 0,15% |
A primera vista parece diversificada: cinco fondos, dos clases de activos y cientos de empresas subyacentes. Sin embargo, al mirar a través de cada fondo para ver lo que realmente contiene, y cómo se compró, se cuenta una historia diferente. Cada hallazgo siguiente corresponde a un error común.
Hallazgo 1: las mismas empresas, cuatro veces
El ETF del S&P 500, el ETF del Nasdaq 100, el fondo temático y el fondo apalancado tienen pesos elevados en el mismo puñado de gigantes tecnológicos. Supongamos que esas empresas representan alrededor del 34% del fondo del S&P 500, el 40% del fondo del Nasdaq y el 50% del fondo temático, y que el fondo 3x tiene tres veces la exposición del fondo del Nasdaq. Su exposición efectiva combinada asciende a unos 9.250 $, aproximadamente un 46% de toda la cartera, concentrada en unas pocas empresas.
Error: ignorar el solapamiento. Solución: compare las principales posiciones de cada fondo antes de comprar y sume la exposición a los mayores nombres entre todos los fondos. Vea por qué un puñado de acciones puede impulsar un índice completo.
Hallazgo 2: un tema comprado tras la subida
El fondo temático se compró después de que las acciones de inteligencia artificial ya hubieran subido con fuerza y de que se lanzaran nuevos fondos a un ritmo récord. Cobra un 0,68% anual, frente al 0,03% de algunos fondos amplios, y tiene empresas con valoraciones elevadas. Morningstar constató que, en 15 años, más de tres cuartas partes de los fondos temáticos cerraron.
Error: perseguir temas. Solución: compruebe primero las valoraciones, las comisiones y el solapamiento, y limite cualquier tema a una parte pequeña y deliberada de la cartera. Vea qué es un ETF temático.
Hallazgo 3: un producto diario mantenido durante meses
El fondo apalancado 3x se ha mantenido durante ocho meses a través de mercados volátiles. Aunque el Nasdaq 100 termine aproximadamente plano en un periodo de movimientos alternos, el reajuste diario erosiona un fondo 3x: diez días de movimientos alternos del 3% dejan el índice aproximadamente un 0,45% a la baja, pero un fondo 3x un 4% a la baja. En meses, este lastre se acumula.
Error: mantener ETF apalancados demasiado tiempo. Solución: use los ETF apalancados solo durante periodos cortos, o no los use en una cartera a largo plazo. Vea cómo la erosión por volatilidad reduce la rentabilidad de los ETF apalancados.
Hallazgo 4: el fondo más barato no era el mejor
Para la exposición al Nasdaq, el inversor eligió el fondo con la comisión nominal más baja entre varias opciones. Sin embargo, su diferencia de seguimiento a cinco años fue de −0,35% anual, mientras que un rival algo más caro quedó por detrás de su índice solo −0,22%. La comisión más baja no produjo el mejor resultado, porque los costes de operación y los impuestos dentro del fondo pesaron más.
Error: elegir solo por comisiones. Solución: compare la diferencia de seguimiento a lo largo de varios años, junto con las comisiones, el tamaño y los diferenciales (spreads). Vea cómo comparar ETF que siguen el mismo índice.
Hallazgo 5: órdenes colocadas en la apertura del mercado
El historial de operaciones del inversor muestra que todas las compras se realizaron con órdenes a precio de mercado en el momento en que abrió la bolsa. En los primeros minutos, los diferenciales suelen ser más amplios y los precios menos estables, por lo que cada compra costó un poco más de lo necesario. En los fondos temáticos y de bonos, los diferenciales de apertura fueron varias veces más amplios de lo habitual.
Error: operar en la apertura. Solución: esperar a que la negociación se estabilice y usar órdenes limitadas.
Hallazgo 6: un fondo de bonos comprado con prima
El ETF de bonos se compró durante una semana de fuerte demanda, a un precio aproximadamente un 0,6 % por encima del valor de sus activos. Cuando la demanda se enfrió, la prima desapareció, lo que costó unos 18 $ sobre 3.000 $ antes de los rendimientos propios del fondo. En mercados en tensión, la diferencia puede ser mucho mayor: el 12 de marzo de 2020, un ETF de bonos cotizaba aproximadamente un 6,2 % por debajo de su valor liquidativo (NAV).
Error: ignorar las primas y los descuentos. Solución: comparar el precio con el valor indicativo del fondo antes de operar, especialmente en los fondos de bonos y los internacionales. Consulte por qué los precios de los ETF pueden desviarse de su NAV.
Hallazgo 7: una apuesta cambiaria oculta en un fondo de bonos
La moneda de referencia del inversor es el euro, pero el ETF de bonos cotiza en dólares y sin cobertura. Si el euro sube un 5 % frente al dólar en un año, el fondo pierde alrededor de un 5 % en euros solo por el tipo de cambio, más que su rentabilidad. El inversor consideraba esta parte como la más segura de la cartera.
Error: olvidar el riesgo de divisa. Solución: elegir una clase de acción con cobertura de divisa para las tenencias en bonos, o asumir la exposición cambiaria de forma deliberada.
El informe de radiografía
| Hallazgo | Error | Solución |
|---|---|---|
| Alrededor del 46 % en unas pocas empresas | Ignorar el solapamiento | Revisar las principales posiciones de todos los fondos |
| Un tema tardío y caro | Perseguir temas de moda | Una asignación pequeña y deliberada |
| Un fondo 3x mantenido durante meses | Mantener ETF apalancados demasiado tiempo | Solo en periodos cortos |
| El fondo más barato fue el que más se quedó atrás | Fijarse solo en las comisiones | Comparar la diferencia de seguimiento |
| Órdenes a precio de mercado en la apertura | Operar en la apertura | Órdenes limitadas una vez estabilizada la apertura |
| Fondo de bonos comprado con una prima del 0,6 % | Ignorar las primas | Revisar el valor indicativo |
| Bonos en dólares sin cobertura | Olvidar la divisa | Clase cubierta o elección deliberada |
La cartera tras el tratamiento
Una versión revisada podría tener alrededor de un 70 % en un ETF de renta variable global amplio, un 30 % en un ETF de bonos globales con cobertura en euros y ninguna posición en fondos apalancados o temáticos, con una comisión total de alrededor del 0,1 % anual en lugar de alrededor del 0,37 %. (Mezcla ilustrativa, no una recomendación.) Es menos emocionante, pero no tiene concentraciones ocultas, ni productos con reinicio diario, ni apuestas cambiarias no intencionadas.
Los ETF son sencillos de comprar, pero no todos son sencillos de mantener. Consulte qué es un ETF.
Por qué es fácil cometer estos errores
Los ETF se compran como acciones, a menudo con unos pocos toques en el teléfono, y muchos parecen similares en la superficie. Los nombres de los fondos describen temas e índices en términos atractivos, y las rentabilidades recientes se muestran de forma destacada. Pocas cosas en el proceso de compra llevan al inversor a examinar las posiciones subyacentes, comprobar el seguimiento o considerar la divisa. Los errores anteriores se deben menos a la falta de cuidado que a una experiencia de compra que hace que todos los ETF parezcan igual de sencillos.
Haga su propia radiografía
- Enumere cada fondo y el importe que tiene.
- Anote la comisión de cada fondo y la diferencia de seguimiento a cinco años.
- Sume la exposición a las diez mayores empresas de todos los fondos.
- Señale cualquier fondo apalancado, inverso o temático y el tiempo que lleva en cartera.
- Anote la divisa de cada fondo y si tiene cobertura.
- Revise cómo se realizaron las compras recientes y a qué hora del día.
El coste solo en comisiones
Antes de contar cualquiera de los otros errores, las comisiones de la cartera original sumaban unos 74 $ al año, aproximadamente un 0,37 % de su valor. La versión revisada costaría unos 20 $ al año. Tras veinte años de capitalización, esa diferencia por sí sola se convierte en una suma considerable, y es el más fácil de los siete problemas de corregir. Reducir costes, a diferencia de predecir qué mercados subirán, está completamente bajo el control de cada inversor.
Preguntas frecuentes
¿Cuántos ETF necesita una cartera?
A menudo menos de lo que la gente cree. Un fondo de renta variable global amplio y un fondo de bonos pueden cubrir miles de valores; añadir más fondos con frecuencia agrega solapamiento en lugar de diversificación.
¿Con qué frecuencia debo revisar mis ETF?
Una vez al año suele ser suficiente para las posiciones a largo plazo, más una revisión rápida antes de cualquier nueva compra.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.