
Ошибки новичков при инвестировании в ETF
Типичные ошибки при работе с ETF: покупка тематических фондов после роста, долгое удержание леверидж и инверсных ETF, дублирование одних и тех же акций, выбор только по комиссиям, торговля на открытии, игнорирование премий к NAV и валютного риска. Разбор портфеля начинающего инвестора показывает, как эти ошибки накладываются друг на друга.
Типичные ошибки при работе с ETF: покупка популярных тематических фондов после их роста, долгое удержание леверидж или инверсных ETF неделями и месяцами, владение несколькими ETF, которые содержат одни и те же акции, выбор только по комиссиям без проверки точности отслеживания индекса, торговля на открытии, игнорирование премий к NAV и забывание о валютном риске. Рентген портфеля одного начинающего инвестора показывает, как эти ошибки складываются вместе.
Портфель под рентгеном
Новый инвестор за несколько месяцев собрал портфель на $20 000. (Гипотетический портфель и цифры.)
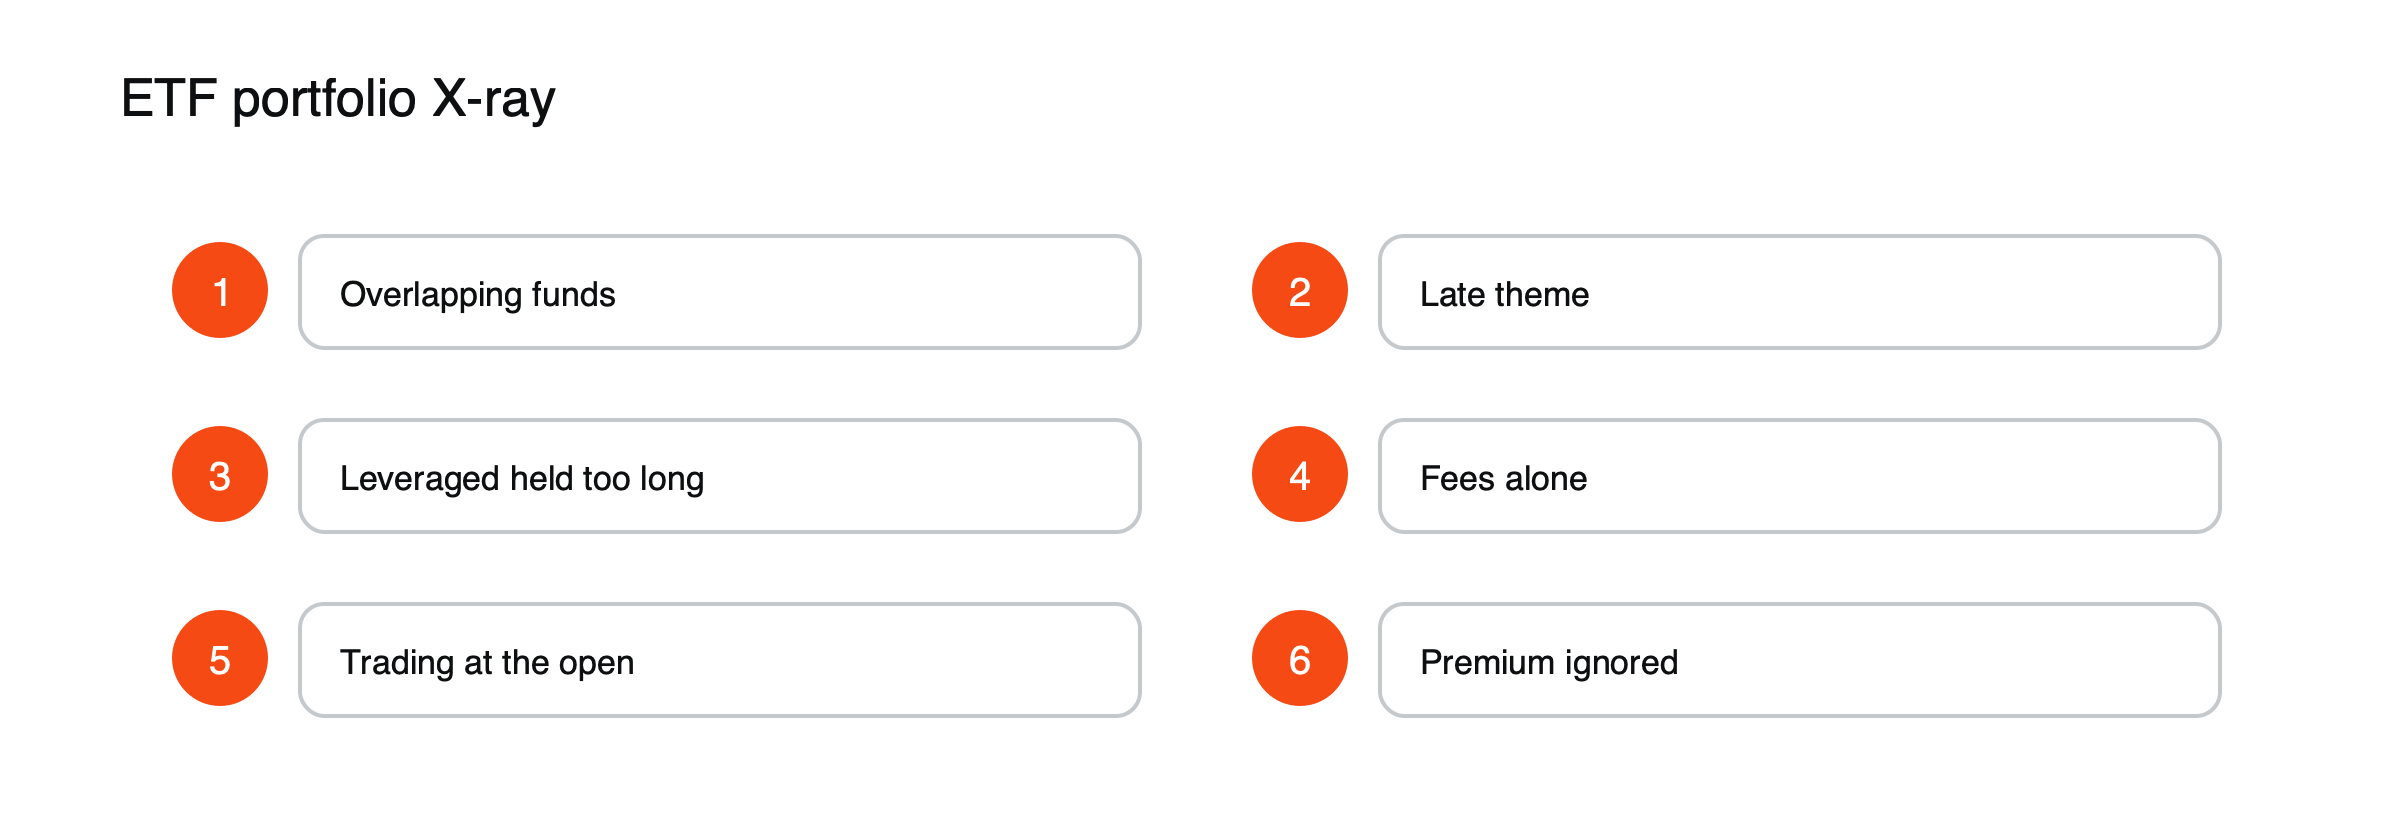
Рисунок: что выявил рентген портфеля.
| Позиция | Сумма | Комиссия в год |
|---|---|---|
| ETF на S&P 500 | $6 000 | 0,0945% |
| ETF на Nasdaq 100 | $4 000 | 0,20% |
| Тематический ETF на искусственный интеллект | $4 000 | 0,68% |
| Леверидж 3x ETF на Nasdaq 100, удерживался восемь месяцев | $3 000 | 0,95% |
| ETF на корпоративные облигации США, купленный за евро | $3 000 | 0,15% |
На первый взгляд портфель диверсифицирован: пять фондов, два класса активов, сотни базовых компаний. Однако если заглянуть внутрь каждого фонда, посмотреть, что он на самом деле содержит, и как была совершена каждая покупка, картина меняется. Каждая находка ниже — одна распространённая ошибка.
Находка 1: одни и те же компании, четыре раза
ETF на S&P 500, ETF на Nasdaq 100, тематический фонд и леверидж-фонд имеют большие доли в одних и тех же нескольких технологических гигантах. Допустим, эти компании составляют около 34% фонда S&P 500, 40% фонда Nasdaq и 50% тематического фонда, а у 3x-фонда экспозиция втрое больше, чем у фонда Nasdaq. Их совокупная эффективная экспозиция составляет около $9 250, или примерно 46% всего портфеля, и приходится на несколько компаний.
Ошибка: игнорирование пересечения позиций. Решение: перед покупкой сравнивайте крупнейшие позиции каждого фонда и суммируйте экспозицию к крупнейшим компаниям по всем фондам. См. почему несколько акций могут определять динамику всего индекса.
Находка 2: тема, купленная после роста
Тематический фонд был куплен после того, как акции искусственного интеллекта уже заметно выросли, а новые фонды запускались рекордными темпами. Его комиссия составляет 0,68% в год против 0,03% у некоторых широких фондов, а сам он содержит компании с высокой оценкой. По данным Morningstar, за 15 лет более трёх четвертей тематических фондов были закрыты.
Ошибка: погоня за темами. Решение: сначала проверьте оценки, комиссии и пересечение позиций, а тему держите в небольшой, осознанно выбранной доле портфеля. См. что такое тематический ETF.
Находка 3: ежедневный продукт, удерживаемый месяцами
3x леверидж-фонд удерживался восемь месяцев на неровном рынке. Даже если Nasdaq 100 за период чередующихся движений закрывается примерно на нуле, ежедневная перенастройка съедает доходность 3x-фонда: десять дней чередующихся движений по 3% оставляют индекс примерно на 0,45% ниже, а 3x-фонд — примерно на 4%. За месяцы эти потери накапливаются.
Ошибка: долгое удержание леверидж-ETF. Решение: используйте леверидж-ETF только на короткие периоды или не используйте их в долгосрочном портфеле. См. как распад волатильности снижает доходность леверидж-ETF.
Находка 4: самый дешёвый фонд оказался не лучшим
Для экспозиции на Nasdaq инвестор выбрал фонд с самой низкой заявленной комиссией среди нескольких вариантов. Однако его разница в отслеживании за пять лет составила −0,35% в год, тогда как немного более дорогой конкурент отставал от своего индекса лишь на −0,22%. Более низкая комиссия не дала лучшего результата, поскольку торговые издержки и налоги внутри фонда оказались важнее.
Ошибка: выбор только по комиссиям. Решение: сравнивайте разницу в отслеживании за несколько лет наряду с комиссиями, размером фонда и спредами. См. как сравнивать ETF, отслеживающие один и тот же индекс.
Находка 5: ордера, выставленные на открытии торгов
История сделок инвестора показывает, что каждая покупка была размещена рыночной заявкой в момент открытия биржи. В первые минуты спреды часто шире, а цены менее устойчивы, поэтому каждая покупка обходилась немного дороже, чем могла бы. По тематическим и облигационным фондам спреды на открытии были в несколько раз шире обычных.
Ошибка: торговля на открытии. Решение: дождаться стабилизации торгов и использовать лимитные заявки.
Находка 6: облигационный фонд куплен с премией
Облигационный ETF был куплен в неделю активного спроса по цене примерно на 0,6% выше стоимости его активов. Когда спрос охладел, премия исчезла, что на сумме $3 000 стоило около $18 до учёта собственной доходности фонда. В условиях стресса разрыв может быть намного больше: 12 марта 2020 года один облигационный ETF торговался примерно на 6,2% ниже своей чистой стоимости активов (NAV).
Ошибка: игнорирование премий и скидок. Решение: перед сделкой сравнить цену с индикативной стоимостью фонда, особенно для облигационных и международных фондов. См. почему цены ETF могут отклоняться от их NAV.
Находка 7: валютная ставка, скрытая в облигационном фонде
Домашняя валюта инвестора — евро, но облигационный ETF номинирован в долларах и не хеджирован. Если евро укрепится к доллару на 5% за год, фонд потеряет около 5% в евро только из-за валютного курса — больше, чем его доходность. Инвестор считал эту часть портфеля безопасной.
Ошибка: игнорирование валютного риска. Решение: для облигационных активов выбрать класс акций с валютным хеджированием либо сознательно принять валютный риск.
Отчёт «рентген» портфеля
| Находка | Ошибка | Решение |
|---|---|---|
| Около 46% в нескольких компаниях | Игнорирование пересечений | Проверить крупнейшие позиции во всех фондах |
| Поздняя, дорогая тема | Погоня за темами | Небольшая, осознанная доля |
| Фонд 3x удерживался месяцами | Слишком долгое удержание плечевых ETF | Только на короткие периоды |
| Самый дешёвый фонд отставал сильнее всех | Учёт только комиссий | Сравнивать трекинг-разницу |
| Рыночные заявки на открытии | Торговля на открытии | Лимитные заявки после стабилизации открытия |
| Облигационный фонд куплен с премией 0,6% | Игнорирование премий | Проверить индикативную стоимость |
| Нехеджированные долларовые облигации | Забытая валюта | Хеджированный класс или осознанный выбор |
Портфель после исправлений
Исправленная версия может включать около 70% в широкий глобальный ETF на акции, 30% в глобальный облигационный ETF с хеджированием в евро и ничего в плечевых или тематических фондах, при общей комиссии около 0,1% в год вместо около 0,37%. (Иллюстративная структура, не рекомендация.) Она менее захватывающая, но в ней нет скрытой концентрации, продуктов с ежедневным пересчётом и непреднамеренной валютной ставки.
ETF просто купить, но не все из них просто держать. См. что такое ETF.
Почему эти ошибки легко совершить
ETF покупают как акции, часто в несколько касаний на телефоне, и многие из них выглядят похоже на поверхностный взгляд. Названия фондов описывают темы и индексы привлекательными формулировками, а недавняя доходность выводится на видное место. Процесс покупки мало побуждает инвесторов заглянуть в состав активов, проверить трекинг или учесть валюту. Перечисленные ошибки возникают не столько из-за небрежности, сколько из-за опыта покупки, который делает каждый ETF одинаково простым.
Как провести собственный «рентген»
- Перечислите каждый фонд и сумму, вложенную в него.
- Запишите комиссию каждого фонда и пятилетнюю трекинг-разницу.
- Сложите долю десяти крупнейших компаний во всех фондах.
- Отметьте все плечевые, инверсные и тематические фонды и срок их удержания.
- Укажите валюту каждого фонда и то, хеджирована ли она.
- Проверьте, как размещались недавние покупки и в какое время дня.
Стоимость одних только комиссий
Прежде чем учитывать остальные ошибки, отметим: комиссии исходного портфеля составляли около $74 в год, примерно 0,37% его стоимости. Исправленная версия стоила бы около $20 в год. За двадцать лет с учётом сложного процента одна только эта разница вырастает в значительную сумму, и это самая простая из семи проблем для исправления. Снижение издержек, в отличие от прогноза того, в какую сторону пойдут рынки, полностью находится под контролем каждого инвестора.
Часто задаваемые вопросы
Сколько ETF нужно в портфеле?
Часто — меньше, чем думают люди. Широкий глобальный фонд акций и облигационный фонд могут охватывать тысячи ценных бумаг; добавление новых фондов нередко приводит к дублированию, а не к диверсификации.
Как часто нужно пересматривать свои ETF?
Обычно достаточно раз в год для долгосрочных активов, плюс быстрая проверка перед каждой новой покупкой.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.