
ETF vs. Fundo Mútuo
ETF e fundo mútuo diferem principalmente em negociação e custo.
ETF e fundo mútuo diferem principalmente em negociação e custo. Os ETFs são negociados em bolsa durante todo o dia a preços de mercado e, na maioria das vezes, replicam índices com taxas baixas. Os fundos mútuos são comprados da gestora do fundo uma vez por dia pelo valor patrimonial líquido (NAV) e, com mais frequência, são ativos e têm taxas mais altas. Ambos reúnem dinheiro em carteiras diversificadas.
Lado a lado
| ETF | Fundo mútuo | |
|---|---|---|
| Negociação | Ao longo do dia, em bolsa | Uma vez por dia pelo NAV |
| Preço | Preço de mercado, próximo ao NAV | NAV |
| Gestão típica | Majoritariamente replicação de índice | Frequentemente ativa |
| Taxas típicas | Baixas | Mais altas, em média |
| Investimento mínimo | Uma cota | Frequentemente um valor mínimo definido |
| Transparência | Carteira frequentemente divulgada diariamente | Geralmente periódica |
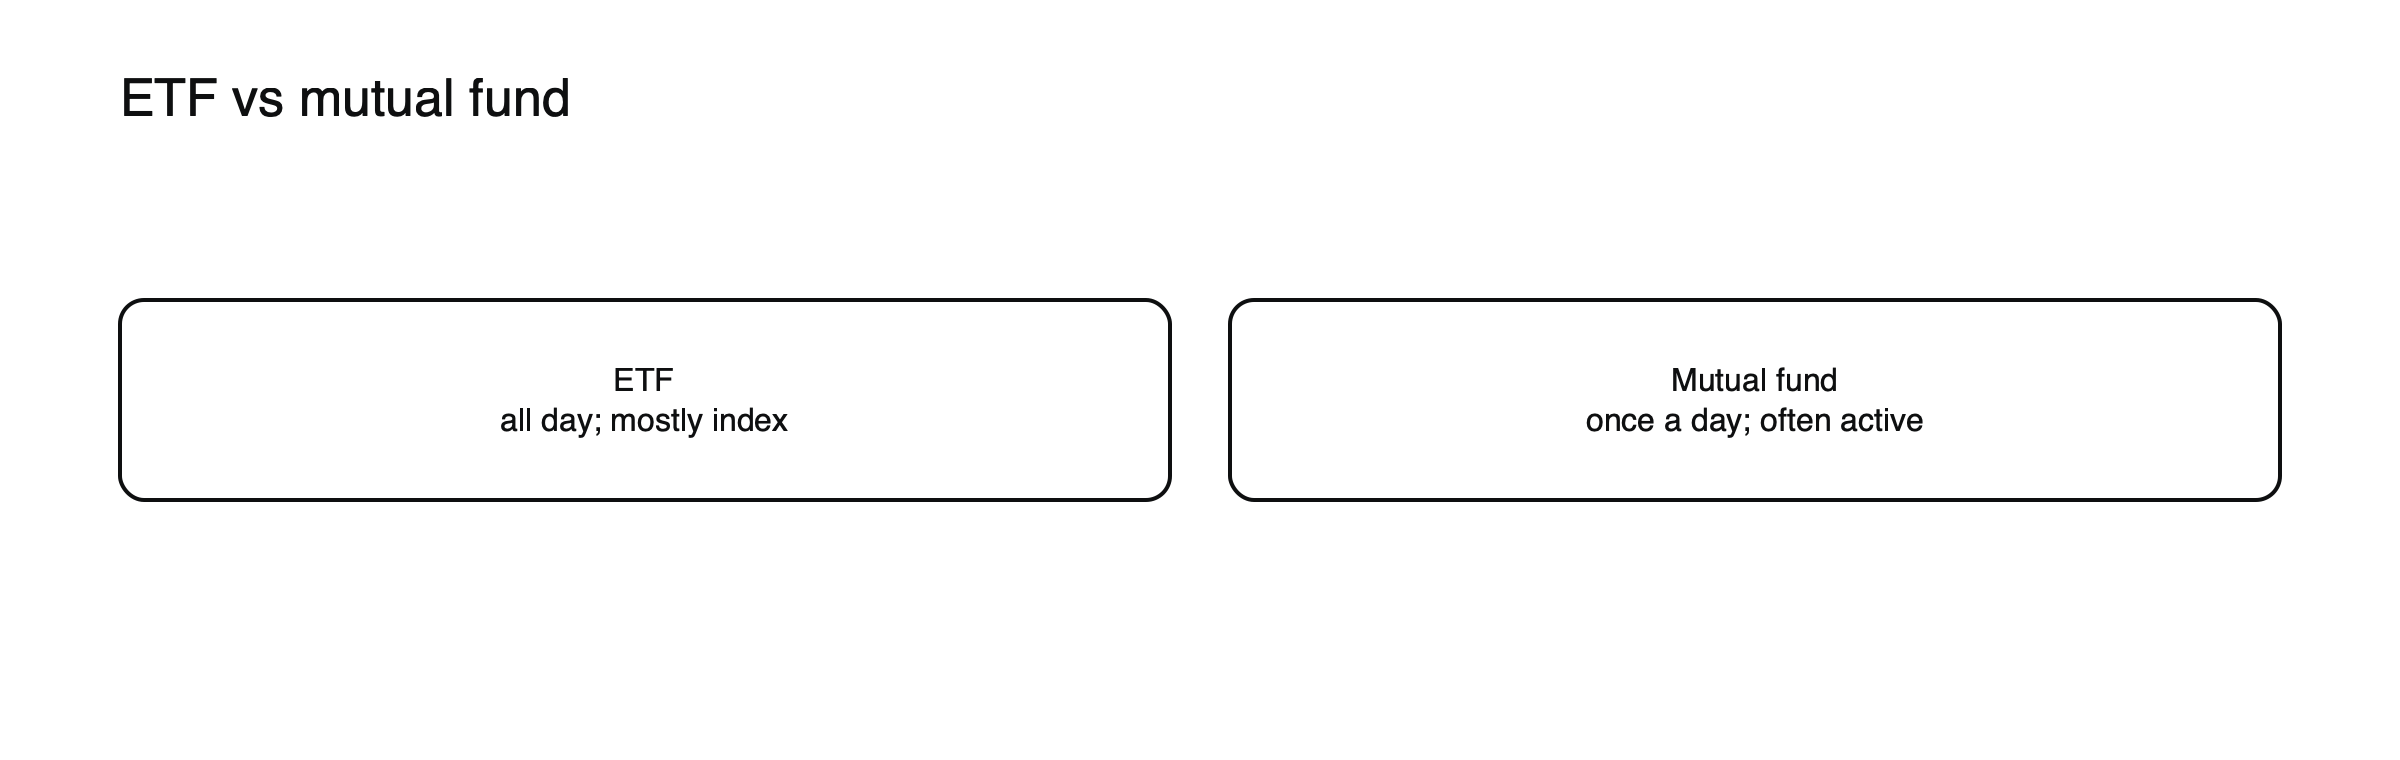
Figura: Duas estruturas de fundos.
Mecânica de negociação, ilustrada
Um investidor envia uma ordem de compra de um ETF às 10h e ela é executada em segundos ao preço de mercado vigente, que ele pode ver. Outro envia uma ordem para um fundo mútuo tradicional às 10h e recebe o NAV daquele dia, calculado após o fechamento do mercado, por isso não sabe o preço exato até depois. Se os mercados caírem acentuadamente durante a tarde, o investidor do fundo mútuo compra pelo valor de fechamento mais baixo; se subirem, pelo mais alto. O investidor do ETF também pode usar ordens limitadas para controlar o preço.
Custos ao longo de dez anos, ilustrado
Suponha que US$ 10.000 cresçam 7% ao ano antes das taxas, por dez anos. (Valores de exemplo.) Um ETF de índice com taxa de 0,05% deixa cerca de US$ 19.580; um fundo mútuo ativo com taxa de 0,75% deixa cerca de US$ 18.335, cerca de US$ 1.245 a menos. O fundo ativo precisa superar seu benchmark em mais do que sua taxa extra a cada ano apenas para igualar o fundo mais barato, o que muitos fundos ativos não conseguem fazer por longos períodos.
Por que o dinheiro migrou para os ETFs
Custos baixos e o investimento passivo impulsionaram fluxos enormes: os ativos globais em ETFs subiram de US$ 6,4 trilhões no início de 2020 para um recorde de US$ 23 trilhões em 2026.
Eficiência tributária
Nos Estados Unidos, os ETFs costumam ser mais eficientes do ponto de vista tributário que os fundos mútuos. Quando investidores saem de um fundo mútuo, o fundo pode ter de vender títulos, realizando ganhos que são distribuídos aos investidores remanescentes e tributados. Os ETFs normalmente atendem aos resgates entregando títulos in natura a participantes autorizados, o que pode evitar a realização de ganhos dentro do fundo. As regras tributárias diferem em outros países, portanto a vantagem não é universal.
Quando os fundos mútuos ainda fazem sentido
Planos de investimento automático, certas contas de aposentadoria e estratégias ativas especializadas que não estão disponíveis como ETFs.
Quando os ETFs não são a opção mais barata
“ETFs são sempre mais baratos” não é uma regra universal: alguns fundos mútuos de índice cobram taxas tão baixas quanto as dos ETFs, e a negociação frequente de ETFs acrescenta spreads e comissões.
Veja o que é um ETF, CFDs de ETF vs. compra de cotas de ETF e quanto custa a taxa de administração de um ETF em 10 anos.
Fundos mútuos de índice
Nem todos os fundos mútuos são caros ou ativos. Muitas gestoras oferecem fundos mútuos de índice que replicam os mesmos índices dos ETFs, às vezes com taxas comparáveis. Para investidores que preferem comprar diretamente da gestora, investir valores fixos automaticamente ou evitar spreads, eles podem ser tão custo-efetivos quanto os ETFs.
Classes de cotas e cobranças
Fundos mútuos podem oferecer várias classes de cotas com estruturas de taxas diferentes, e alguns cobram comissões de venda na compra ou na venda em certos mercados. Os ETFs geralmente têm uma única classe de cotas negociada em bolsa, com custos limitados à taxa de administração, aos spreads e a qualquer comissão de corretagem.
Liquidez em mercados sob estresse
Ambas as estruturas podem sofrer pressão quando os ativos subjacentes se tornam difíceis de negociar. Os fundos mútuos podem suspender resgates em casos extremos, especialmente os que detêm ativos ilíquidos. As cotas de ETFs continuam sendo negociadas na bolsa, mas seus preços podem se afastar do valor de suas carteiras, como ocorreu com alguns ETFs de títulos de dívida em março de 2020. Veja por que os preços dos ETFs podem ser negociados afastados do seu valor patrimonial líquido (VPL).
Qual se adapta a quem
| Necessidade | Opção geralmente mais adequada |
|---|---|
| Negociar durante o dia | ETF |
| Investimento mensal automático em valores fixos | Fundo mútuo, ou ETF quando as corretoras permitem frações de cotas |
| Exposição a índices de menor custo | Qualquer uma, se as taxas forem comparáveis |
| Estratégia ativa especializada | Aquela que a oferecer |
ETFs ativos
A linha entre as duas estruturas ficou mais tênue. Muitos gestores agora oferecem estratégias ativas como ETFs, e alguns converteram fundos mútuos em ETFs. Os ETFs ativos são negociados como os demais ETFs, mas cobram taxas mais próximas às dos fundos mútuos ativos. A estrutura já não indica se um fundo é ativo ou passivo; quem faz essa indicação é a sua estratégia.
Investimento automático
Os fundos mútuos há muito são adequados para aportes mensais automáticos de valor fixo, pois aceitam frações de cotas. Historicamente, os ETFs exigiam a compra de cotas inteiras, mas muitas corretoras agora oferecem frações de ações e planos de investimento automático para ETFs, o que reduz essa diferença.
Investimentos mínimos
Muitos fundos mútuos fixam aplicações iniciais mínimas, enquanto um ETF pode ser comprado pelo preço de uma cota, ou por menos, com frações de cotas. Para investidores que começam com valores pequenos, essa flexibilidade pode ser importante.
Desempenho após custos
O que importa para o investidor é o retorno após todos os custos. Um fundo de índice de baixo custo, seja ETF ou fundo mútuo, tem vantagem estrutural sobre fundos ativos de custo mais alto, muitos dos quais ficam atrás de seus benchmarks por longos períodos. Comparar retornos líquidos ao longo de vários anos, e contra o mesmo benchmark, oferece um panorama justo.
Interpretações equivocadas comuns
- Presumir que todo ETF é um fundo de índice de baixo custo.
- Ignorar spreads e comissões ao negociar ETFs com frequência.
Troca de um fundo mútuo, ilustrada
Um investidor possui $50.000 em um fundo mútuo ativo com taxa de 0,75% e considera migrar para um ETF de índice com taxa de 0,05%, uma economia de cerca de $350 por ano. (Valores de exemplo.) Se a venda do fundo gerar ganhos tributáveis, a conta de impostos pode superar vários anos de economia; nesse caso, a troca pode fazer sentido apenas gradualmente, em contas com proteção tributária ou quando os ganhos forem pequenos. Em contas em que a troca não gera imposto, a decisão diz respeito principalmente a custos e preferências.
Contas de aposentadoria
Alguns planos de previdência oferecidos pelo empregador disponibilizam apenas fundos mútuos, enquanto contas de aposentadoria pessoais frequentemente permitem ETFs. Dentro de contas com proteção tributária, a vantagem de eficiência tributária dos ETFs importa menos, e a escolha se resume a taxas, fundos disponíveis e conveniência.
Encerramentos e fusões
Tanto ETFs quanto fundos mútuos podem ser encerrados ou fundidos caso não atraiam patrimônio suficiente. Os investidores geralmente recebem o valor de suas participações, mas encerramentos podem gerar eventos tributários inesperados e a necessidade de reinvestimento. Fundos maiores e consolidados têm menor probabilidade de serem encerrados.
Transparência
A maioria dos ETFs publica sua carteira completa diariamente, para que os investidores sempre saibam o que possuem. Muitos fundos mútuos publicam suas carteiras mensalmente ou trimestralmente, muitas vezes com defasagem. Para investidores que querem verificar a exposição de perto, como a sobreposição com outras posições, a transparência diária é uma vantagem prática dos ETFs.
Uma lista de verificação para decidir
- Você quer negociar durante o dia ou investir automaticamente?
- Quais fundos estão disponíveis na sua conta ou plano de aposentadoria?
- Como se comparam os custos totais, incluindo spreads e comissões?
- Há diferenças tributárias onde você mora?
- A estratégia que você deseja está disponível nas duas formas?
Custos além das taxas
Investidores em ETFs pagam o spread entre compra e venda e qualquer comissão a cada negociação, o que importa para compras frequentes de pequeno valor. Investidores em fundos mútuos evitam spreads, mas podem enfrentar taxas de venda em alguns mercados ou períodos mínimos de permanência. Para investidores de longo prazo que aportam dinheiro todo mês, comparar esses custos de negociação junto com a taxa anual mostra qual estrutura é realmente mais barata para o seu padrão de investimento. As corretoras sem comissão reduziram, mas não eliminaram, a diferença para a maioria dos investidores.
Perguntas frequentes
Posso perder mais em um ETF do que em um fundo mútuo?
Não por causa da estrutura. Ambos sobem e descem com seus ativos; a diferença está em como são negociados e quanto custam.
Por que alguns investidores ainda preferem fundos mútuos?
Por planos de investimento automáticos, regras de contas de aposentadoria ou acesso a gestores ativos específicos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Ativos globais de ETFs atingem recorde de US$ 23 trilhões em maio (mais de US$ 1 trilhão em entradas em 2026 até maio, segundo a ETFGI) — The Daily Upside, 2026
- Primeiro ETF de US$ 1 trilhão (ativos globais de ETFs de US$ 21,9 trilhões no fim de abril de 2026 vs. US$ 6,4 trilhões no início de 2020; 83 meses de entradas líquidas, segundo a ETFGI) — 21st Century Business Herald, junho de 2026