
Como Calcular o Fluxo de Caixa Livre
Veja a fórmula do fluxo de caixa livre, um exemplo prático e o que essa métrica revela sobre a qualidade dos lucros e a capacidade de remuneração dos acionistas.
O fluxo de caixa livre é o caixa que uma empresa gera após pagar pelos investimentos: fluxo de caixa livre = fluxo de caixa operacional − despesas de capital. Uma empresa que obtém $160 milhões das operações e gasta $60 milhões em projetos de capital tem $100 milhões, ou $2 por ação com 50 milhões de ações, para dividendos, recompras de ações ou amortização de dívida.
A fórmula
FCL = caixa das atividades operacionais − despesas de capital
Onde encontrar os números
Ambos os valores aparecem na demonstração do fluxo de caixa. Veja como ler uma demonstração do fluxo de caixa.
Exemplo prático (ExampleCo)
- Fluxo de caixa operacional: $160 milhões
- Despesas de capital: $60 milhões
- FCL = $100 milhões; por ação = $2,00
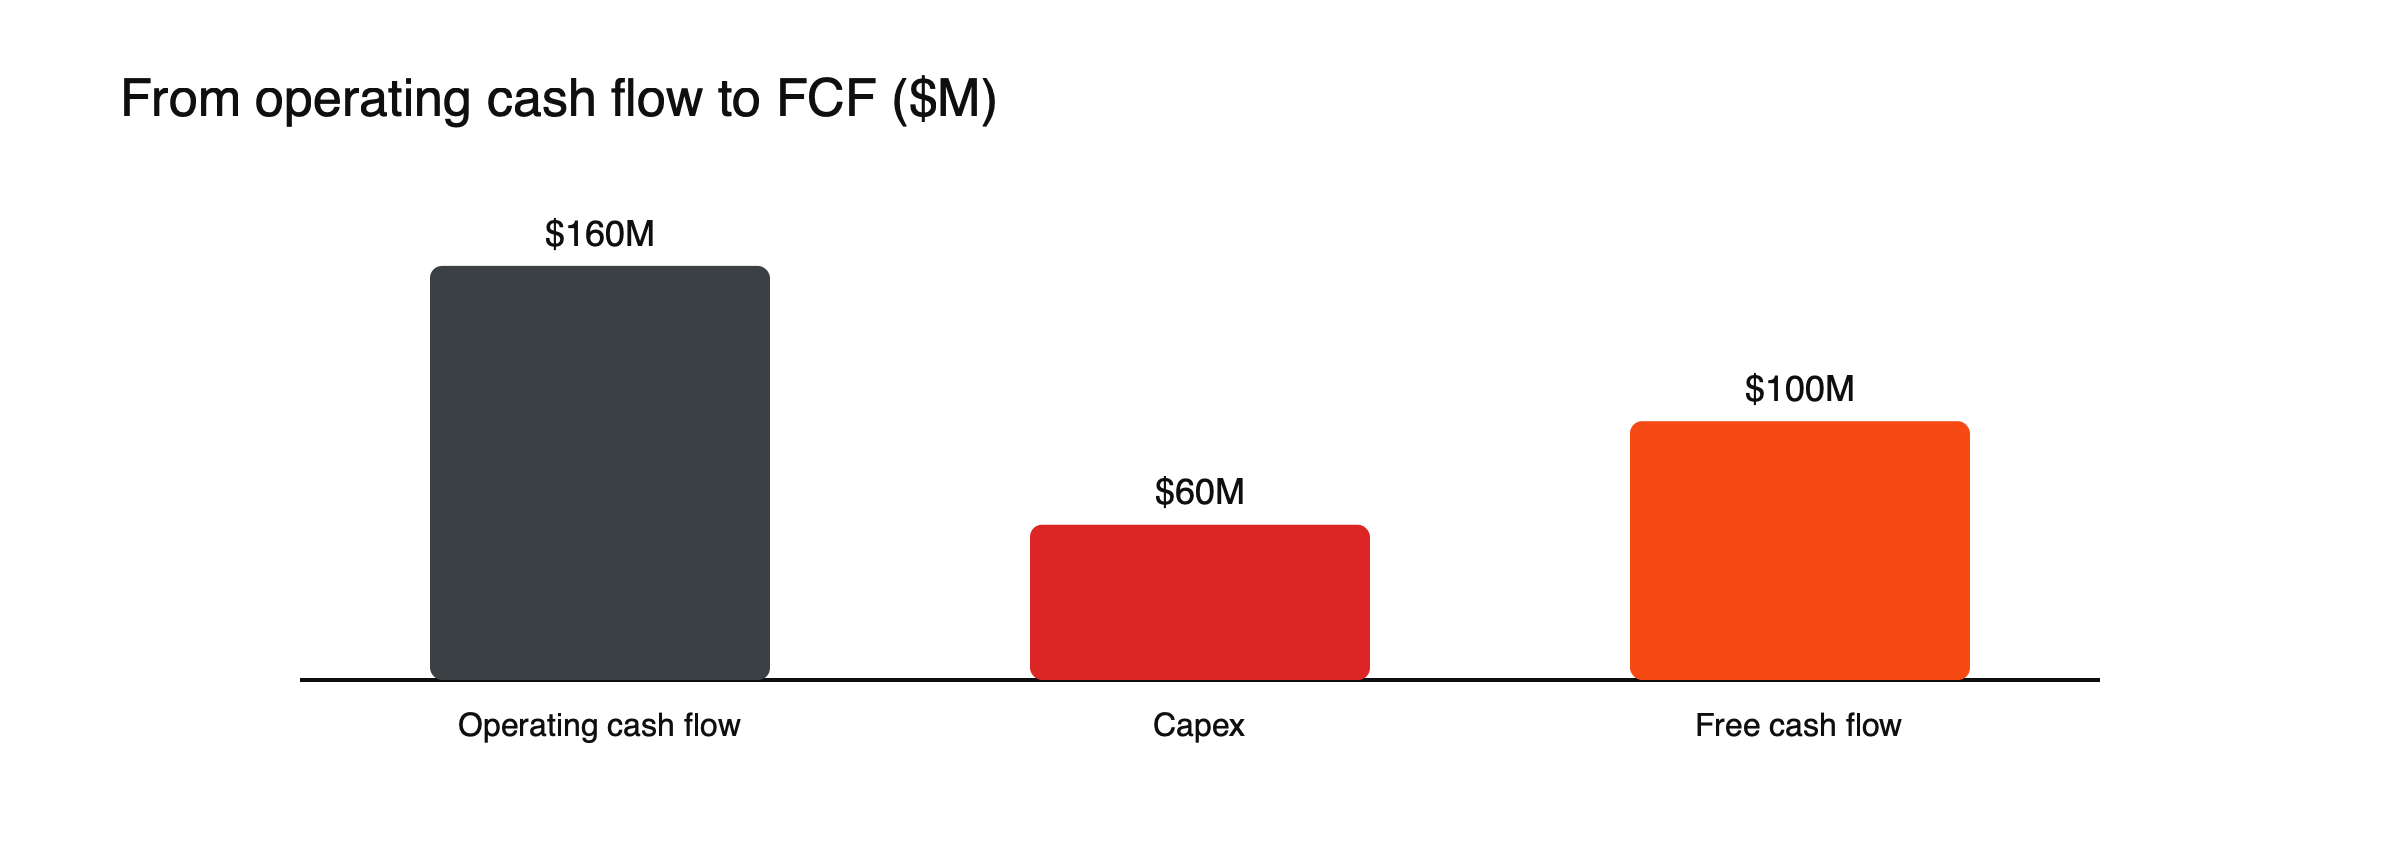 Figura: Fluxo de caixa livre (exemplo hipotético, em milhões de dólares).
Margem e conversão do FCL
O fluxo de caixa livre também pode ser comparado com a receita e o lucro. O FCL de $100 milhões da ExampleCo sobre uma receita de $1.000 milhões resulta em uma margem de FCL de 10%: cada dólar de vendas deixa dez centavos de caixa excedente. Em relação ao lucro líquido de $97,5 milhões, a conversão em FCL é de cerca de 103%, o que significa que os lucros estão totalmente respaldados por caixa. Empresas que convertem de forma consistente menos de 70% ou 80% do lucro em fluxo de caixa livre merecem uma análise mais cuidadosa. (Valores hipotéticos.)
Rendimento do fluxo de caixa livre
FCL por ação ÷ preço da ação. A $39: 2 ÷ 39 ≈ 5,1%, comparável aos rendimentos de títulos de dívida ou ao rendimento de dividendos.
Comparação de rendimentos
O rendimento de FCL da ExampleCo, de cerca de 5,1%, está acima do seu rendimento de dividendos de 3,0% e de um título público de 10 anos com rendimento de, por exemplo, 4,3%. A diferença entre o rendimento de FCL e o rendimento de dividendos indica margem para manter ou aumentar os dividendos, financiar recompras ou amortizar dívidas. A relação preço/FCL, inverso do rendimento, é de 19,5: o mercado avalia a empresa em cerca de 19,5 anos do fluxo de caixa livre atual.
Por que os investidores acompanham
- Mais difícil de manipular do que o lucro líquido, que inclui itens não monetários.
- Qualidade dos lucros: se o lucro líquido continuar superando o fluxo de caixa operacional, os lucros podem estar superestimados ou presos em capital de giro.
- Financia a remuneração dos acionistas: dividendos e recompras, em última instância, vêm do fluxo de caixa livre. Veja como calcular o rendimento de dividendos.
Gastos de manutenção e de crescimento
Nem todo gasto de capital é igual. As despesas de capital de manutenção mantêm as operações existentes em funcionamento; as de crescimento as expandem. Se os $60 milhões de despesas de capital da ExampleCo incluírem $10 milhões para nova capacidade, o caixa que o negócio poderia gerar sem crescer seria de cerca de $110 milhões. As empresas raramente separam os dois com precisão, mas os comentários da administração e as comparações com a depreciação oferecem pistas. Investidores às vezes chamam o valor após os gastos de manutenção de apenas “lucros do proprietário” (owner earnings). (Valores hipotéticos.)
Fluxo de caixa livre alavancado e não alavancado
O cálculo usual, fluxo de caixa operacional menos despesas de capital, é feito após o pagamento de juros e às vezes é chamado de fluxo de caixa livre alavancado: o caixa disponível para os acionistas. Analistas que avaliam a empresa como um todo, incluindo sua dívida, costumam usar o fluxo de caixa livre não alavancado, que adiciona de volta os juros após impostos. A distinção é importante ao comparar empresas com níveis de endividamento muito diferentes, da mesma forma que o EV/EBITDA difere do P/L. Veja o que é EV/EBITDA.
Remuneração baseada em ações
Muitas empresas pagam parte da remuneração dos funcionários em ações. Esse custo reduz o lucro, mas não usa caixa; por isso é somado de volta ao fluxo de caixa operacional, o que deixa o fluxo de caixa livre mais favorável. O custo continua real: ele aparece como diluição, com o aumento do número de ações. Para empresas com muita remuneração baseada em ações, subtrair esse valor do fluxo de caixa livre, ou acompanhar o número de ações, oferece um quadro mais fiel.
Limitações
O FCL pode oscilar com o momento dos pagamentos e com anos de grandes investimentos. Uma empresa em crescimento pode ter FCL baixo porque investe intensamente, o que pode ser um bom sinal.
Veja o que é EV/EBITDA e o que move o preço das ações.
FCL em uma avaliação
Alguns investidores avaliam empresas projetando o fluxo de caixa livre por muitos anos e trazendo-o a valor presente, um modelo de fluxo de caixa descontado. O resultado depende fortemente de premissas sobre crescimento e taxa de desconto, de modo que pequenas mudanças produzem valores muito diferentes. Mesmo sem um modelo completo, o rendimento do FCF oferece uma verificação rápida: uma empresa com rendimento de 2% precisa crescer seu fluxo de caixa rapidamente para justificar o preço, enquanto uma com rendimento de 8% pode estar barata ou pode enfrentar queda no fluxo de caixa.
Como os traders o utilizam
Os números de fluxo de caixa livre divulgados nos resultados trimestrais podem movimentar as ações, especialmente quando divergem dos lucros. Uma empresa que supera as projeções de lucro, mas divulga fluxo de caixa fraco, pode ver suas ações caírem; uma com forte fluxo de caixa em um trimestre fraco pode se sustentar. As projeções de fluxo de caixa livre são acompanhadas de perto em negócios intensivos em capital.
Interpretações equivocadas comuns
- Tratar o FCF negativo de um ano como sinal de problemas sem verificar os planos de investimento.
- Ignorar a remuneração baseada em ações.
- Comparar diretamente os rendimentos de FCF de empresas de crescimento acelerado e de empresas maduras.
Vários anos, ilustrado
| Ano | Fluxo de caixa operacional | Capex | Fluxo de caixa livre |
|---|---|---|---|
| Ano 1 | 140 | 50 | 90 |
| Ano 2 | 120 | 85 | 35 |
| Ano 3 | 160 | 60 | 100 |
(Em milhões de dólares, hipotético.) O fraco fluxo de caixa livre do Ano 2 decorreu de um ano de investimentos pesados e de uma queda no fluxo de caixa operacional, não de um colapso no negócio. Ao olhar os três anos em conjunto, vê-se uma empresa com média de cerca de US$ 75 milhões de fluxo de caixa livre, sendo o Ano 3 o mais forte. Um único ano pode enganar em qualquer direção.
Oscilações do capital de giro
Mudanças em contas a receber, estoques e contas a pagar podem alterar de forma acentuada o fluxo de caixa operacional e, portanto, o fluxo de caixa livre, de um ano para o outro. Uma empresa que acumula estoque antes do lançamento de um produto mostrará fluxo de caixa mais fraco naquele ano; uma que recebe créditos antigos mostrará fluxo mais forte. Distinguir esses efeitos de timing de mudanças duradouras no negócio faz parte de uma boa leitura do fluxo de caixa livre.
FCF por ação ao longo do tempo
O crescimento do fluxo de caixa livre por ação combina o crescimento do negócio com mudanças na quantidade de ações. Crescimento constante do FCF por ação, sustentado pelo aumento do fluxo de caixa operacional e não por cortes nos investimentos, é um dos sinais mais fortes de uma empresa saudável e voltada para os acionistas.
Checklist de fluxo de caixa livre
- O fluxo de caixa livre é positivo ao longo de vários anos?
- Como ele se compara ao lucro líquido?
- Quanta remuneração baseada em ações é somada de volta?
- Ele cobre dividendos e recompras de ações?
Negócios intensivos e leves em capital
Negócios que exigem investimento pesado e contínuo, como companhias aéreas, operadoras de telecomunicações ou mineradoras, muitas vezes convertem uma pequena parcela de seus lucros em fluxo de caixa livre, pois grande parte do caixa operacional volta diretamente para equipamentos. Negócios leves em capital, como empresas de software ou consultoria, podem converter a maior parte de seus lucros. Comparar o fluxo de caixa livre com o lucro líquido é mais útil dentro do mesmo tipo de negócio.
Como as empresas usam o fluxo de caixa livre
O fluxo de caixa livre pode financiar dividendos, recompras de ações, amortização de dívidas, aquisições ou o acúmulo de caixa. A forma como uma empresa escolhe entre essas opções revela muito sobre suas prioridades e a confiança de sua administração, e mudanças nessa combinação costumam ser anunciadas junto com os resultados.
Fluxo de caixa livre e dívida
Para empresas endividadas, o fluxo de caixa livre é o que reduz o endividamento. Uma empresa com US$ 400 milhões de dívida e US$ 100 milhões de fluxo de caixa livre anual poderia, em princípio, quitar sua dívida em cerca de quatro anos, caso não pagasse dividendos nem fizesse recompras. Credores e agências de classificação de risco acompanham essa capacidade de perto. (Valores hipotéticos.) Na prática, as empresas equilibram a redução da dívida com a remuneração aos acionistas, e essa combinação costuma mudar de forma perceptível quando as taxas de juros sobem ou caem.
Perguntas frequentes
O fluxo de caixa livre é o mesmo que lucro?
Não. O lucro inclui itens não monetários e exclui gastos de capital; o fluxo de caixa livre é o caixa que sobra após custos operacionais e investimentos.
O fluxo de caixa livre pode ser manipulado?
Com menos facilidade que o lucro, mas o timing pode ser administrado, por exemplo atrasando pagamentos a fornecedores ou cortando investimentos temporariamente. Analisar vários anos ajuda.
Os números da empresa neste artigo são um exemplo hipotético (“ExampleCo”) para fins ilustrativos.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Ativos digitais são voláteis e você pode perder o valor que investir.