
Como comparar ETFs que acompanham o mesmo índice
Veja como comparar ETFs que acompanham o mesmo índice, considerando taxas, diferença de rastreamento, spreads, liquidez, tamanho, replicação, política de dividendos, moeda e domicílio.
Para comparar ETFs que acompanham o mesmo índice, verifique a taxa de administração (expense ratio), a diferença de rastreamento (tracking difference) ao longo de vários anos, o spread entre compra e venda, o volume negociado, o tamanho do fundo, seu método de replicação e política de dividendos, além da moeda e do domicílio. ETFs do S&P 500, por exemplo, cobram de 0,02% a 0,0945% ao ano, e pequenas diferenças de taxa se acumulam ao longo do tempo.
Antes de começar
Liste todos os ETFs que acompanham o índice desejado, incluindo diferentes classes de cotas e listagens.
Comparando-os, passo a passo
Taxa de administração
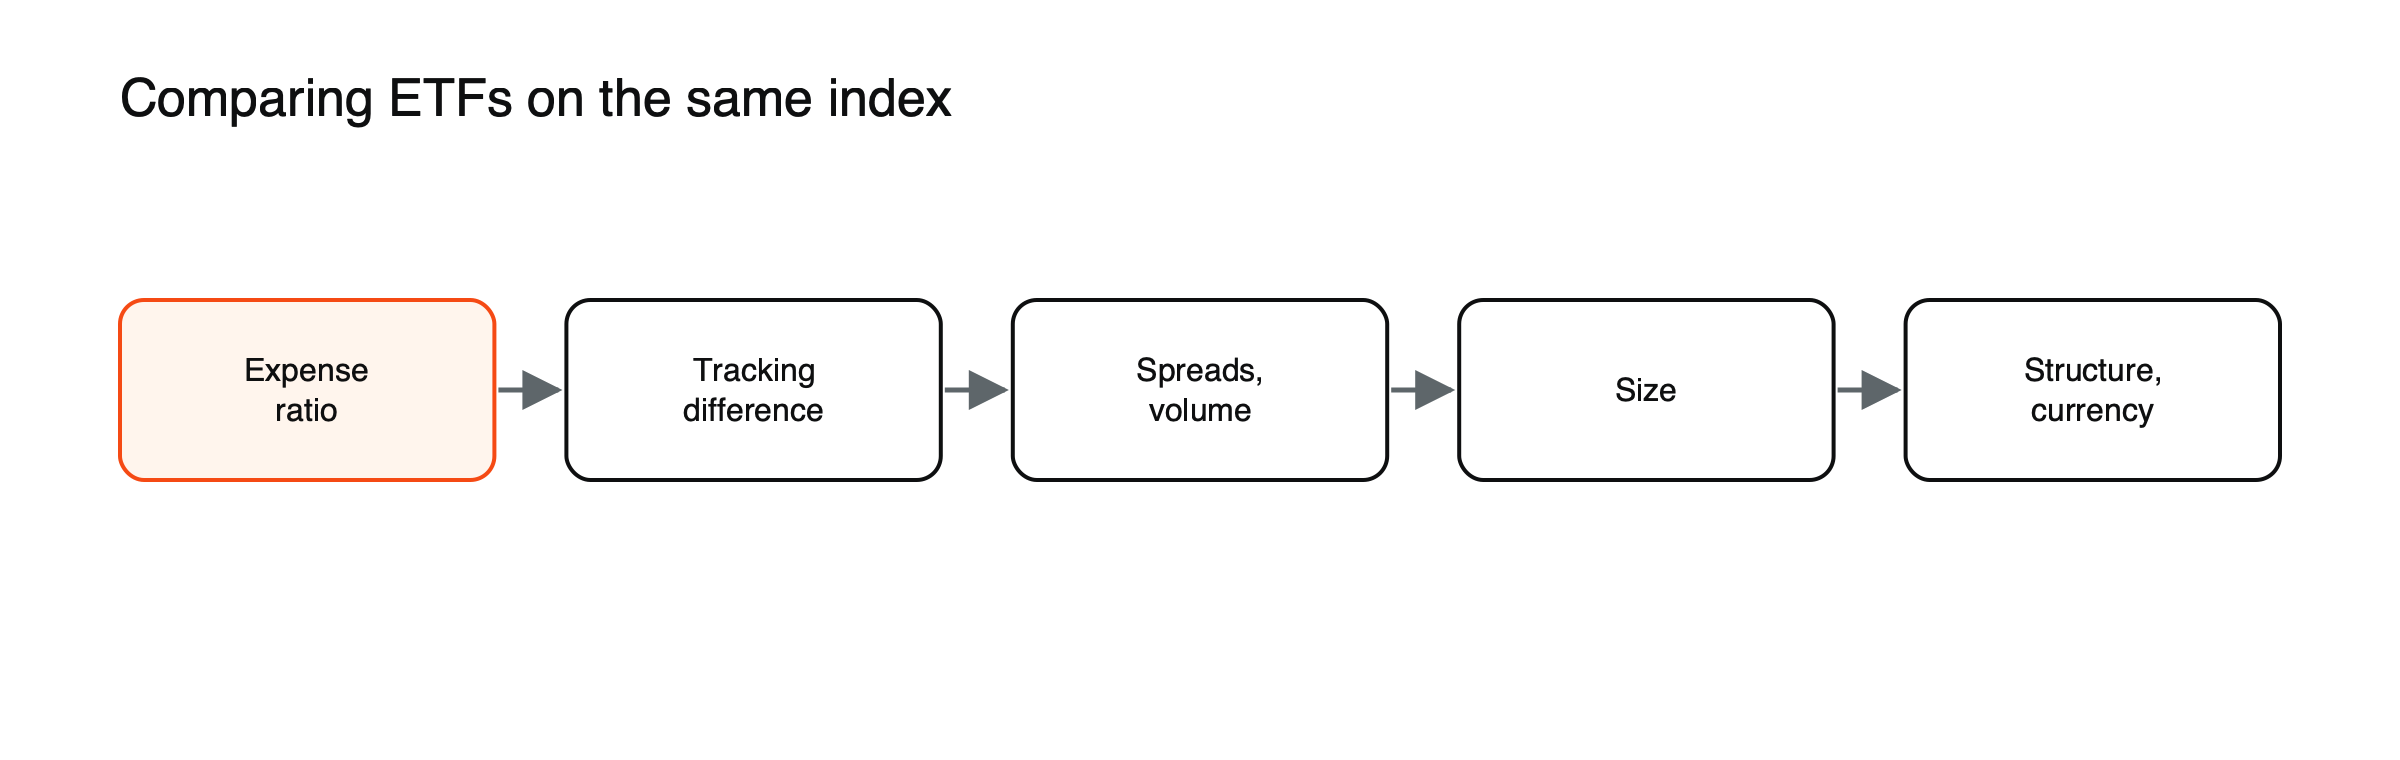
Figura: Comparação de ETFs do mesmo índice.
O ponto de partida para os custos. Veja quanto a taxa de administração de um ETF custa em 10 anos.
Diferença de rastreamento
A diferença real de retorno em relação ao índice ao longo de vários anos, que captura todos os custos. Veja o que é diferença de rastreamento.
Spreads e volume
Spreads apertados são importantes se você negocia com frequência; os fundos mais negociados, como o SPY, são preferidos por traders ativos, mesmo com taxas mais altas.
Tamanho do fundo
Fundos maiores têm menor probabilidade de ser encerrados e costumam ser negociados de forma mais eficiente.
Replicação e empréstimo
Física ou sintética, e se os títulos são emprestados. Veja ETFs físicos vs. sintéticos.
Política de dividendos, moeda e domicílio
Acumulação ou distribuição, moeda de negociação e tratamento tributário. Veja ETFs de acumulação vs. distribuição.
Três fundos do S&P 500 comparados
Os três maiores ETFs do S&P 500 negociados nos EUA mostram como as etapas funcionam na prática. Dois cobram 0,03% ao ano; o mais antigo, lançado em 1993, cobra 0,0945%. Desde 2010, os retornos totais dos fundos mais baratos ficaram ligeiramente à frente do fundo mais antigo, refletindo, em termos gerais, a diferença de taxas. No entanto, o fundo mais antigo continua muito utilizado por traders ativos e instituições, pois seu volume de negociação muito alto, seus spreads apertados e seu mercado de opções profundo tornam mais barato negociar com frequência e em grandes volumes. Para um investidor de longo prazo que compra algumas vezes por ano, a taxa menor importa mais; para um trader que movimenta grandes somas diariamente, a liquidez pode importar mais.
O período de manutenção muda a resposta, ilustrado
Suponha que o Fundo A cobre 0,03% ao ano com um spread típico de 0,02%, e o Fundo B cobre 0,09% com spread de 0,005%. (Valores de exemplo.) Para um investimento de US$ 10.000 mantido por dez anos, o spread extra do Fundo A custa cerca de US$ 1,50 uma única vez, enquanto a taxa extra do Fundo B custa aproximadamente US$ 60 ao longo da década; portanto, o Fundo A vence claramente. Para um trader que compra e vende US$ 10.000 vinte vezes por ano, o spread mais amplo do Fundo A custa cerca de US$ 30 a mais por ano, enquanto a taxa mais alta do Fundo B custa cerca de US$ 6 a mais; portanto, o Fundo B vence. O melhor fundo depende de como ele será usado.
Uma tabela simples de pontuação
| Fator | Fundo A | Fundo B | Fundo C |
|---|---|---|---|
| Taxa de administração | 0,07% | 0,12% | 0,20% |
| Diferença de rastreamento em 5 anos | −0,09% | −0,10% | −0,28% |
| Tamanho do fundo | US$ 12 bilhões | US$ 3 bilhões | US$ 400 milhões |
| Spread típico | 0,02% | 0,03% | 0,10% |
| Replicação | Física | Física | Sintética |
| Classe de cotas desejada disponível | Sim | Sim | Não |
(Fundos hipotéticos que acompanham o mesmo índice.) O Fundo A lidera na maioria das métricas. O Fundo B está próximo e poderia ser preferido se, por exemplo, estiver domiciliado de forma mais favorável do ponto de vista tributário. O Fundo C é menor, mais caro e rastreia pior, além de não oferecer a classe de cotas necessária; por isso, fica fora da disputa.
Erros comuns
Escolher apenas com base nas taxas, sem verificar o rastreamento, e ignorar os efeitos cambiais e tributários. Veja como ler a ficha informativa (factsheet) de um ETF e o que é um ETF.
Verificando várias classes de cotas e listagens
O mesmo fundo pode estar listado em várias bolsas, em diferentes moedas e em classes de acumulação ou de distribuição. Spreads e volumes diferem entre as listagens, por isso comprar na bolsa e na moeda com maior negociação geralmente mantém os custos mais baixos. Classes com hedge cambial são fundos separados para fins de comparação, com custos e diferença de rastreamento próprios.
Onde encontrar os dados
Os sites e as fichas técnicas (factsheets) das gestoras informam taxas, patrimônio, método de replicação e política de distribuição. A diferença de rastreamento pode ser calculada a partir dos retornos anuais exibidos nas fichas técnicas. Spreads e volumes estão disponíveis com corretoras e bolsas. Sites independentes de pesquisa de fundos reúnem grande parte dessas informações em um só lugar. Veja como ler uma ficha técnica de ETF.
Quando as diferenças são pequenas
Para os maiores fundos que acompanham índices importantes, as diferenças entre gestoras costumam ser de alguns centésimos de percentual ao ano. Nesses casos, a conveniência, a classe de cotas desejada, a moeda e as taxas da corretora podem determinar a escolha. Gastar horas para economizar US$ 5 por ano em um investimento modesto raramente compensa; evitar um fundo que fica 0,3% ao ano atrás do índice, por outro lado, compensa.
Mesmo nome, índice diferente
Fundos descritos em termos semelhantes podem acompanhar índices diferentes. Dois fundos de grandes empresas dos EUA podem seguir o S&P 500 e um índice de grandes capitalizações mais amplo, com várias centenas de empresas a mais; dois fundos globais podem diferir quanto à inclusão de mercados emergentes ou de empresas de pequeno porte. Antes de comparar custos, confirme se os fundos acompanham exatamente o mesmo índice, ou decida qual índice você realmente quer.
Versões com hedge cambial
Classes com hedge removem a maior parte do efeito das taxas de câmbio, mas acrescentam custos ou ganhos de hedge, que dependem das diferenças de juros entre as moedas. Compare classes com hedge entre si e com a versão com hedge do índice, não com fundos sem hedge.
Políticas de empréstimo de títulos e garantias
Fundos que emprestam ativos obtêm renda extra que pode melhorar o rastreamento, mas as políticas variam quanto ao volume emprestado, às garantias aceitas e à divisão da renda entre o fundo e a gestora. As fichas técnicas e os relatórios anuais divulgam esses detalhes para quem quiser compará-los.
Custos da corretora
Algumas corretoras oferecem certos ETFs sem corretagem, ou cobram taxas diferentes em bolsas diferentes. Um fundo um pouco mais barato de manter pode custar mais no total se a compra gerar corretagem a cada vez, especialmente em aportes regulares e pequenos.
Mantendo uma planilha de comparação
Uma planilha simples, com uma linha por fundo e colunas para índice, taxa, diferença de rastreamento, patrimônio, spread, replicação, classe de cotas e domicílio, torna as comparações rápidas e repetíveis, e é fácil de atualizar uma vez por ano.
Interpretações equivocadas comuns
- Tratar fundos com nomes parecidos como intercambiáveis.
- Comparar diretamente classes com hedge e sem hedge.
Uma escolha prática, ilustrada
Um investidor com base no euro quer exposição ao S&P 500 por meio de um ETF UCITS e encontra três candidatos. O Fundo A cobra 0,07%, é de acumulação e está domiciliado na Irlanda, com diferença de rastreamento de cinco anos de cerca de −0,02%, graças ao tratamento favorável da tributação de dividendos dos EUA. O Fundo B cobra 0,05%, mas é de distribuição, o que o investidor não deseja. O Fundo C cobra 0,07% e é sintético, com diferença de rastreamento de cerca de +0,05%. (Fundos hipotéticos.) Os Fundos A e C se encaixam; o investidor escolhe o Fundo A pelas posições físicas e pela estrutura mais simples, aceitando um histórico de rastreamento um pouco pior.
Domicílio e tributação
O país de domicílio do fundo pode alterar o imposto retido sobre os dividendos das empresas que ele detém, o que aparece na diferença de rastreamento. Para investidores de alguns países, também afeta os impostos pessoais sobre o fundo. Verificar o domicílio junto com as taxas faz parte de uma comparação justa.
Quando reavaliar
Taxas, patrimônio e rastreamento mudam com o tempo. Revisar o fundo escolhido em relação às alternativas uma vez por ano mantém a escolha atualizada sem trocas constantes.
Duas armadilhas comuns
A primeira é comparar fundos em períodos diferentes, por exemplo o histórico de cinco anos de um fundo com o histórico de três anos de outro, o que pode fazer qualquer um parecer melhor por acidente. A segunda é depender da diferença de rastreamento de um único ano, que pode ser distorcida por eventos pontuais, como uma grande mudança no índice ou a restituição de um imposto. Usar exatamente os mesmos períodos para todos os fundos, e pelo menos três a cinco anos de dados de retorno quando disponíveis, permite uma comparação justa e equivalente. Fundos mais novos, sem históricos longos, ainda podem ser comparados por taxas, estrutura e pelo histórico da gestora com seus outros fundos semelhantes.
Perguntas frequentes
O fundo mais antigo ou o maior é sempre o melhor?
Não. O tamanho ajuda na liquidez e no risco de encerramento, mas fundos mais novos e mais baratos podem oferecer melhores retornos para investidores de longo prazo.
Devo trocar se surgir um fundo mais barato?
Somente se a economia superar os custos da troca, incluindo spreads e eventuais impostos sobre ganhos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.