
Cómo los hermanos Hunt intentaron acaparar el mercado de la plata
Los hermanos Hunt, herederos petroleros de Texas, acumularon en 1979–1980 una de las mayores posiciones en plata de la historia. El colapso del «Jueves de la plata» de 1980 marcó su derrota.
Los hermanos Hunt, herederos petroleros de Texas, acumularon en 1979–1980 una de las mayores posiciones en plata de la historia, mientras el metal subía de unos 6 a unos 50 dólares por onza. Las bolsas restringieron entonces las compras apalancadas y solo permitieron órdenes de liquidación. El 27 de marzo de 1980, el «Jueves de la plata», la plata cerró en 10,80 dólares, cuando los Hunt no pudieron cumplir sus llamadas de margen.
Cronología
- Años 70: los Hunt compran plata como cobertura contra la inflación tras el fin de la convertibilidad del dólar en oro.
- 1979: sus posiciones crecen notablemente con socios; la plata sube de unos 6 a más de 34 dólares al cierre del año.
- 7 de enero de 1980: COMEX impone límites de posición («Silver Rule 7») a los futuros de plata apalancados.
- Enero de 1980: la plata alcanza un máximo cercano a 50 dólares; después, las bolsas solo aceptan órdenes de liquidación.
- 27 de marzo de 1980: la plata cae a 10,80 dólares; los corredores liquidan las posiciones de los Hunt; la Reserva Federal se preocupa por las pérdidas de los bancos.
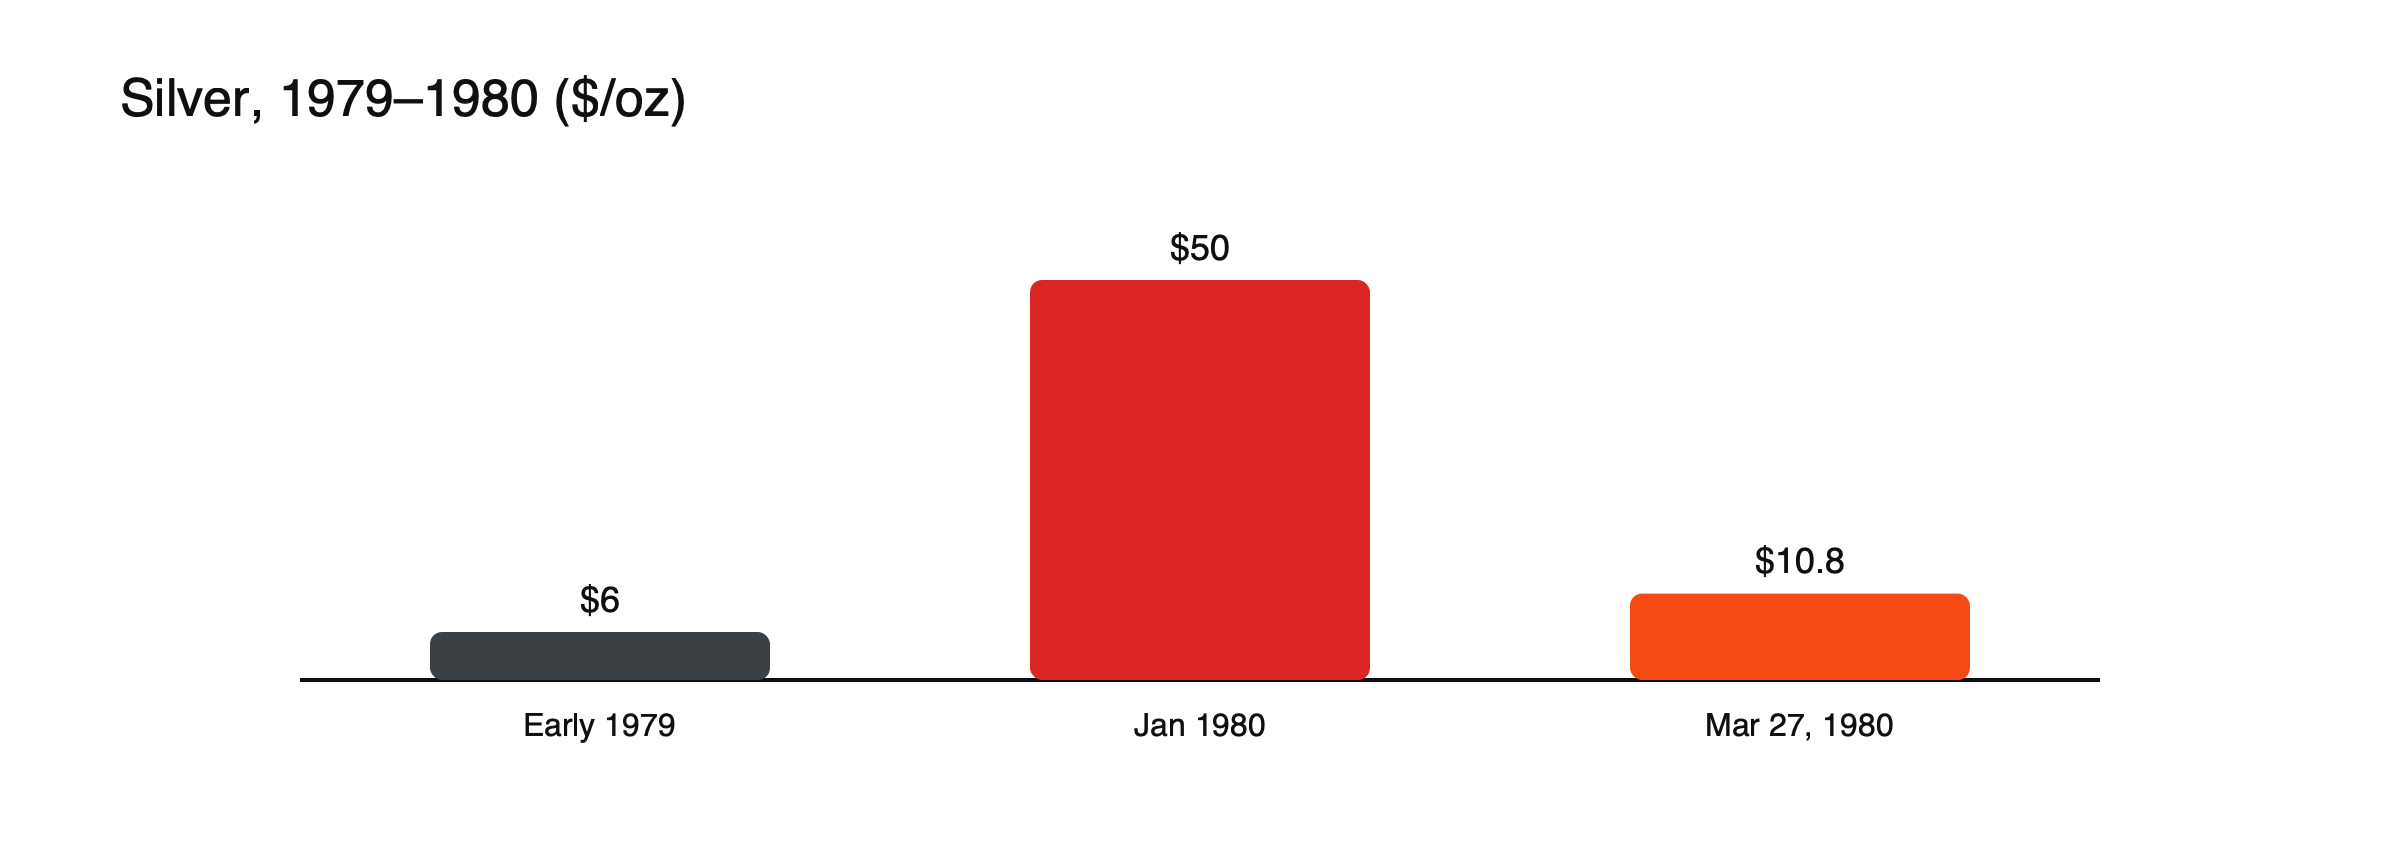 Figura: Subida y caída de la plata. Fuentes: Wikipedia; Greysheet.
Quiénes eran los Hunt
Nelson Bunker Hunt y William Herbert Hunt eran hijos de H. L. Hunt, un magnate petrolero de Texas que había construido una de las mayores fortunas de Estados Unidos. En los años 70, preocupados por que la inflación y el gasto público erosionaran el valor del dinero en papel, empezaron a comprar plata, a la que veían como una reserva de valor en una época en la que los ciudadanos estadounidenses aún no podían poseer lingotes de oro. Con el tiempo, sus compras pasaron de ser una inversión a un intento de controlar una gran parte de la plata disponible en el mundo.
Cómo se construyó la posición
Los hermanos compraron tanto plata física como contratos de futuros y, en lugar de renovar los futuros o liquidarlos en efectivo, a menudo recibieron el metal en entrega, retirándolo del mercado. Junto con socios adinerados, entre ellos inversores de Oriente Medio, acumularon una parte muy grande de la plata almacenada en los almacenes de las bolsas y en manos privadas. Como gran parte de las compras se financió con dinero prestado y con márgenes de futuros, la posición creció muy por encima de lo que su efectivo podía sostener.
La subida a 50 dólares
A medida que los Hunt y otros seguían comprando, la plata subió desde menos de 10 dólares en el verano de 1979 hasta 34,45 dólares al cierre de ese año y más de 50 dólares en enero de 1980. La subida atrajo a otros especuladores y llevó a algunas familias a vender la vajilla de plata para fundirla, mientras que los usuarios industriales, como los fabricantes de película fotográfica, se enfrentaban a costes disparados. El precio se había desvinculado de la oferta y la demanda ordinarias, y las bolsas y los reguladores empezaron a alarmarse.
Por qué colapsó
- Apalancamiento: gran parte de la posición estaba en futuros y dinero prestado.
- Cambios de normas: los límites a las nuevas compras eliminaron la demanda que impulsaba los precios.
- Llamadas de margen: la caída de los precios exigía efectivo que los Hunt no tenían.
El Jueves de la plata
A finales de marzo de 1980, la plata ya había caído bruscamente desde su máximo. El 26 de marzo, el corredor de los Hunt exigió más margen, que los hermanos no pudieron pagar. Al día siguiente, el jueves 27 de marzo, la plata cayó de 21,62 a 10,80 dólares mientras los corredores liquidaban posiciones, y se extendió el temor de que las pérdidas pudieran hundir a las casas de bolsa y a los bancos que habían prestado dinero a los Hunt. La Reserva Federal, dirigida por Paul Volcker, siguió de cerca la situación por el riesgo que suponía para el sistema financiero.
Consecuencias
Los bancos organizaron un préstamo importante para evitar pérdidas mayores; más tarde, los reguladores y los tribunales persiguieron a los hermanos, que finalmente quebraron.
Consecuencias legales
Los reguladores y los demandantes privados persiguieron después a los hermanos. En 1988, un jurado de Nueva York los declaró responsables de conspirar para manipular el mercado de la plata y se les ordenó pagar grandes indemnizaciones. Ante esas reclamaciones y las fuertes deudas derivadas de la caída de los precios del petróleo y de la plata, ambos hermanos se declararon en quiebra ese mismo año. La fortuna familiar que había financiado el plan quedó en gran parte perdida.
Qué cambió
El episodio llevó a las bolsas a utilizar más los límites de posición y los aumentos de margen en condiciones extremas, herramientas que siguen empleando cuando los mercados se alteran. También reforzó el argumento a favor de que los reguladores vigilen las grandes posiciones en todas las bolsas. Las normas actuales hacen mucho más difícil un acaparamiento como el que intentaron los Hunt, aunque siguen produciéndose presiones alcistas a menor escala.
Lecciones
El apalancamiento convierte una operación ganadora en una venta forzada; las bolsas pueden cambiar las reglas en condiciones extremas; los mercados poco líquidos son propensos a los apretones de liquidez. Consulte qué es un short squeeze, qué mueve los precios de la plata y cómo funcionan los CFD sobre materias primas.
Cronología de un vistazo
| Fecha | Evento | Plata |
|---|---|---|
| Verano de 1979 | Las compras se aceleran | Por debajo de $10 |
| 31 de diciembre de 1979 | Cierre de año | $34.45 |
| 7 de enero de 1980 | COMEX impone límites de posición | En alza |
| Enero de 1980 | Máximo; a partir de entonces solo se permite operar para liquidar posiciones | Por encima de $50 |
| 27 de marzo de 1980 | Jueves de la plata | $10.80 |
Lecciones para los operadores
El episodio de los Hunt muestra que una posición puede acertar en la dirección durante mucho tiempo y aun así terminar en ruina cuando el apalancamiento se encuentra con un cambio de reglas o con una reversión brusca. Las bolsas y los proveedores pueden elevar los márgenes o restringir la operativa cuando los mercados se vuelven extremos, y esos cambios suelen afectar primero a las posiciones más apalancadas. Los mercados poco líquidos, como el de la plata, pueden alejarse mucho de sus fundamentos, en ambas direcciones. Consulte qué mueve los precios de la plata.
El contexto de los años 70
Las compras de los Hunt tenían sentido para muchos inversores en aquel momento. La inflación era de dos dígitos, el dólar había perdido su vínculo con el oro y la confianza en el dinero de papel era débil. La propiedad privada de lingotes de oro había estado restringida en Estados Unidos hasta finales de 1974, lo que había convertido a la plata en una alternativa popular como reserva de valor. Los hermanos no eran los únicos que compraban metales preciosos; simplemente eran mucho más grandes, y mucho más apalancados, que cualquier otro.
El rescate de los bancos
Tras el Jueves de la plata, el peligro inmediato era que las deudas impagadas de los Hunt provocaran pérdidas en las casas de bolsa y los bancos que les habían prestado, pudiendo extenderse al conjunto del sistema financiero. Un grupo de bancos organizó un préstamo importante, garantizado con otros activos de la familia, incluidos intereses petroleros, para que los Hunt pudieran pagar lo que debían y las posiciones pudieran cerrarse de forma ordenada. El rescate recibió críticas por ayudar a especuladores adinerados, pero las autoridades argumentaron que era necesario para proteger el sistema.
La plata después de 1980
La plata nunca volvió a su máximo de 1980 en esa época. Cayó durante los primeros años de la década de 1980 y pasó gran parte de las dos décadas siguientes a una pequeña fracción de su máximo de enero de 1980, a medida que la inflación bajaba y los tipos de interés se mantenían altos. Hicieron falta más de tres décadas, hasta 2011, para que la plata volviera a acercarse a los $50, y su posterior repunte por encima de $100 en enero de 2026 se produjo en un mercado muy distinto.
El lado de los usuarios
El repunte también perjudicó a las empresas que dependían de la plata, como los fabricantes de película fotográfica, de productos electrónicos y de cubiertos. Algunas recortaron la producción o buscaron sustitutos, y los joyeros se quejaron públicamente de los efectos sobre su actividad. El episodio demostró que los precios extremos de una materia prima perjudican a los usuarios económicos reales, no solo a los especuladores del otro lado.
Los cambios de reglas en detalle
El 7 de enero de 1980, COMEX introdujo la Silver Rule 7, que imponía límites estrictos al tamaño de las posiciones apalancadas en plata que podía mantener cualquier operador. Poco después, las bolsas permitieron únicamente órdenes que redujeran posiciones existentes, de modo que nadie pudiera abrir nuevas posiciones largas. También se elevaron los requisitos de margen. En conjunto, estas medidas eliminaron las compras constantes que habían impulsado los precios al alza y obligaron a los tenedores más apalancados, sobre todo a los Hunt, a conseguir efectivo o vender. En cuestión de semanas, los precios iniciaron una caída pronunciada que culminó en el Jueves de la plata. El episodio sigue siendo uno de los ejemplos más claros de una bolsa que cambia de forma repentina sus reglas de negociación en mitad de un movimiento del mercado, y de lo rápido que se deshace una posición apalancada y masificada cuando la regulación, y no el propio mercado, elimina las compras que la sostenían.
Preguntas frecuentes
¿Acapararon realmente los Hunt el mercado de la plata?
Estuvieron cerca de controlar una gran parte de la plata disponible, pero los cambios de reglas, las llamadas de margen y la caída de los precios pusieron fin al intento antes de que pudiera tener éxito.
¿Podría ocurrir algo similar hoy?
Un acaparamiento total es mucho más difícil debido a los límites de posición y a la vigilancia, pero las presiones (squeezes) en mercados poco líquidos siguen ocurriendo, y las bolsas siguen modificando los márgenes en condiciones extremas.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- Silver Thursday (plata por debajo de 10 dólares antes de agosto de 1979, 34,45 dólares al 31 de diciembre y más de 50 dólares en enero de 1980; límites de posición el 7 de enero de 1980; cierre de 10,80 dólares el 27 de marzo de 1980) — Wikipedia
- Silver Thursday (de 21,62 a 10,80 dólares el 27 de marzo de 1980; Silver Rule 7) — Sunshine Profits
- Fear meets physics (plata de 6 a 50 dólares; Silver Rule 7; negociación solo para liquidación) — Greysheet, marzo de 2026