
Como os Irmãos Hunt Tentaram Dominar o Mercado de Prata
Os irmãos Hunt, herdeiros texanos do setor petrolífero, acumularam uma das maiores posições em prata da história entre 1979 e 1980, quando o preço subiu de cerca de US$ 6 para cerca de US$ 50 por onça. Em 27 de março de 1980, a “Silver Thursday”, a prata fechou a US$ 10,80.
Os irmãos Hunt, herdeiros texanos do setor petrolífero, construíram uma das maiores posições em prata da história em 1979–1980, enquanto o preço da prata subia de cerca de US$ 6 para cerca de US$ 50 por onça. As bolsas then restringiram a compra alavancada e passaram a permitir apenas ordens de liquidação. Em 27 de março de 1980, a “Silver Thursday”, a prata fechou a US$ 10,80, pois os Hunt não conseguiram cumprir as chamadas de margem.
Cronologia
- Anos 1970: os Hunt compram prata como proteção contra a inflação após o fim da conversibilidade do dólar em ouro.
- 1979: suas posições crescem significativamente com a entrada de sócios; a prata sobe de cerca de US$ 6 para mais de US$ 34 até o fim do ano.
- 7 de janeiro de 1980: a COMEX impõe limites de posição (“Silver Rule 7”) sobre os contratos futuros alavancados de prata.
- Janeiro de 1980: a prata atinge um pico próximo de US$ 50; em seguida, as bolsas passam a aceitar apenas ordens de liquidação.
- 27 de março de 1980: a prata cai para US$ 10,80; as corretoras liquidam as posições dos Hunt; o Federal Reserve se preocupa com as perdas dos bancos.
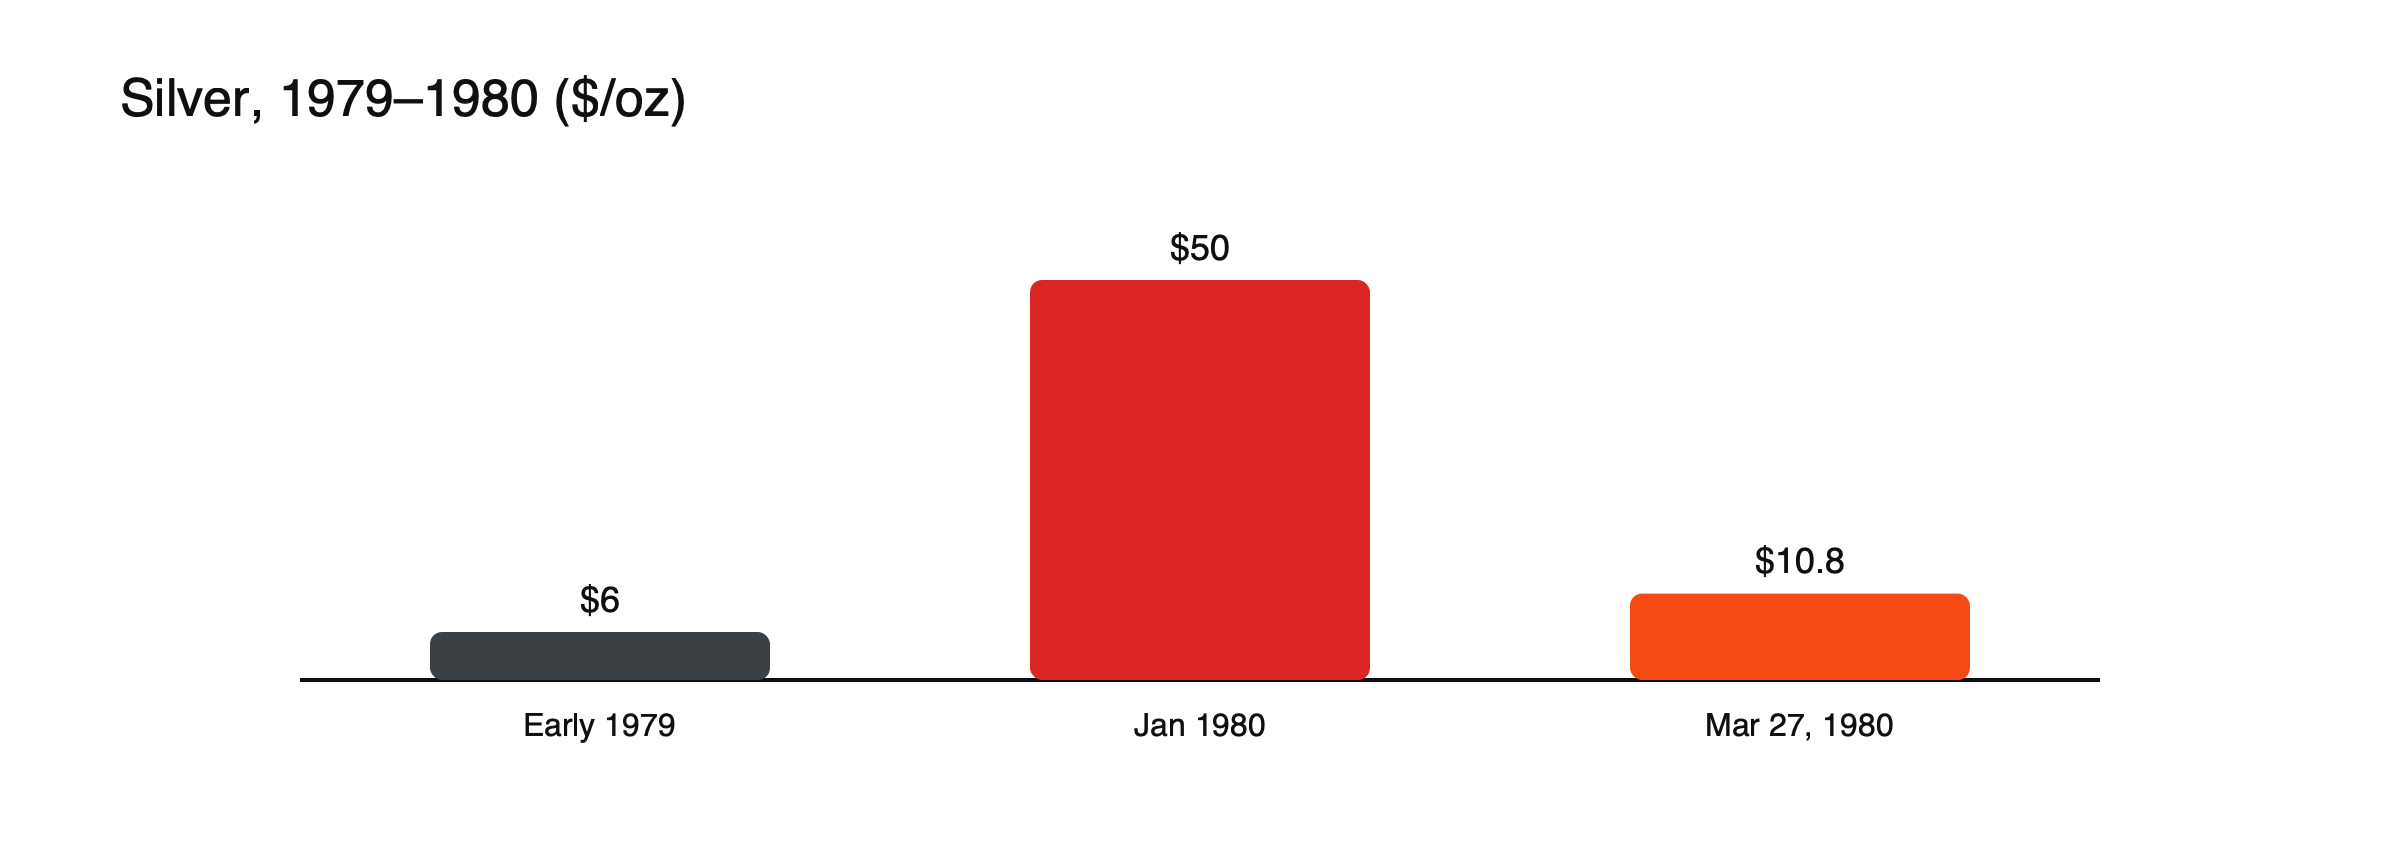 Figura: A alta e a queda da prata. Fontes: Wikipedia; Greysheet.
Quem eram os Hunt
Nelson Bunker Hunt e William Herbert Hunt eram filhos de H. L. Hunt, magnata do petróleo texano que construiu uma das maiores fortunas dos Estados Unidos. Nos anos 1970, preocupados com a possibilidade de a inflação e os gastos públicos corroerem o valor do papel-moeda, começaram a comprar prata, que viam como reserva de valor, numa época em que, segundo o texto original, cidadãos americanos ainda não podiam possuir barras de ouro. Com o tempo, suas compras deixaram de ser apenas um investimento e se transformaram em uma tentativa de controlar uma grande parcela da prata disponível no mundo.
Como a posição foi construída
Os irmãos compraram tanto prata física quanto contratos futuros e, em vez de rolar os contratos ou liquidá-los em dinheiro, muitas vezes receberam o metal, retirando-o do mercado. Com a participação de sócios ricos, incluindo investidores do Oriente Médio, acumularam uma parcela muito grande da prata mantida em armazéns das bolsas e em mãos privadas. Como grande parte das compras foi financiada com dinheiro emprestado e margem de futuros, a posição cresceu muito além do que seu capital em espécie poderia sustentar.
A alta até US$ 50
À medida que os Hunt e outros continuavam comprando, a prata subiu de menos de US$ 10 no verão de 1979 para US$ 34,45 ao fim daquele ano e para mais de US$ 50 em janeiro de 1980. A alta atraiu outros especuladores e levou algumas famílias a vender talheres de prata como sucata, enquanto usuários industriais, como fabricantes de filme fotográfico, enfrentaram custos em forte alta. O preço havia se desconectado da oferta e da demanda normais, e as bolsas e os reguladores ficaram alarmados.
Por que o esquema desabou
- Alavancagem: grande parte da posição estava em contratos futuros e dinheiro emprestado.
- Mudanças de regras: os limites às novas compras eliminaram a demanda que sustentava os preços.
- Chamadas de margem: a queda dos preços exigiu caixa que os Hunt não tinham.
Silver Thursday
No fim de março de 1980, a prata já havia caído bruscamente em relação ao seu pico. Em 26 de março, a corretora dos Hunt exigiu mais margem, que os irmãos não conseguiram pagar. No dia seguinte, quinta-feira, 27 de março, a prata caiu de US$ 21,62 para US$ 10,80, à medida que as corretoras liquidavam posições, e se espalhou o temor de que as perdas pudessem derrubar corretoras e bancos que haviam emprestado aos Hunt. O Federal Reserve, liderado por Paul Volcker, acompanhou de perto a situação por causa do risco para o sistema financeiro.
Desdobramentos
Os bancos organizaram um grande empréstimo para evitar perdas maiores; reguladores e tribunais depois processaram os irmãos, que acabaram falindo.
Consequências legais
Reguladores e autores de ações privadas processaram posteriormente os irmãos. Em 1988, um júri de Nova York os considerou responsáveis por conspirar para manipular o mercado de prata, e eles foram condenados a pagar indenizações elevadas. Diante dessas ações e das pesadas dívidas decorrentes da queda dos preços do petróleo e da prata, ambos os irmãos pediram falência naquele mesmo ano. A fortuna familiar que financiara o esquema foi em grande parte perdida.
O que mudou
O episódio levou as bolsas a fazer maior uso de limites de posição e aumentos de margem em condições extremas, ferramentas que ainda são usadas quando os mercados se tornam desordenados. Também reforçou o argumento para que os reguladores monitorem grandes posições em várias bolsas. As regras atuais tornam uma tentativa de dominação do mercado como a dos Hunt muito mais difícil, embora ainda ocorram pressões de compra em escala menor.
Lições
A alavancagem transforma uma operação vencedora em uma venda forçada; as bolsas podem mudar as regras em condições extremas; mercados pouco líquidos são propensos a squeezes. Veja o que é um short squeeze, o que move os preços da prata e como funcionam os CFDs de commodities.
Cronologia em resumo
| Data | Evento | Prata |
|---|---|---|
| Verão de 1979 | As compras aceleram | Abaixo de US$ 10 |
| 31 de dezembro de 1979 | Fechamento do ano | US$ 34,45 |
| 7 de janeiro de 1980 | A COMEX impõe limites de posição | Em alta |
| Janeiro de 1980 | Pico; em seguida, negociação apenas para liquidação | Acima de US$ 50 |
| 27 de março de 1980 | Quinta-feira da Prata | US$ 10,80 |
Lições para traders
O episódio Hunt mostra que uma posição pode estar certa quanto à direção por muito tempo e, ainda assim, terminar em ruína quando a alavancagem encontra uma mudança de regras ou uma reversão brusca. Bolsas e provedores podem elevar as margens ou restringir a negociação quando os mercados se tornam extremos, e essas mudanças costumam atingir primeiro as posições mais alavancadas. Mercados pouco líquidos, como o da prata, podem se afastar muito de seus fundamentos, em ambas as direções. Veja o que move os preços da prata.
O contexto dos anos 1970
As compras dos Hunt faziam sentido para muitos investidores na época. A inflação estava em dois dígitos, o dólar havia perdido seu vínculo com o ouro e a confiança no papel-moeda era fraca. A propriedade privada de barras de ouro havia sido restringida nos Estados Unidos até o fim de 1974, o que tornara a prata uma alternativa popular de reserva de valor. Os irmãos não eram os únicos a comprar metais preciosos; eles simplesmente eram muito maiores, e muito mais alavancados, do que qualquer outro.
O resgate pelos bancos
Após a Quinta-feira da Prata, o perigo imediato era que as dívidas não pagas dos Hunt causassem perdas às corretoras e aos bancos que lhes haviam emprestado, possivelmente espalhando-se para o sistema financeiro como um todo. Um grupo de bancos organizou um grande empréstimo, garantido por outros ativos da família, incluindo participações em petróleo, para que os Hunt pudessem pagar o que deviam e as posições pudessem ser desfeitas de forma ordenada. O resgate foi criticado por ajudar especuladores ricos, mas as autoridades argumentaram que ele era necessário para proteger o sistema.
A prata após 1980
A prata nunca voltou ao seu pico de 1980 naquela época. Ela caiu ao longo do início da década de 1980 e passou grande parte das duas décadas seguintes a uma pequena fração de sua máxima de janeiro de 1980, à medida que a inflação recuava e os juros permaneciam altos. Foram mais de três décadas até que a prata voltasse a se aproximar de US$ 50, em 2011, e sua alta posterior acima de US$ 100 em janeiro de 2026 ocorreu em um mercado muito diferente.
O lado dos usuários
A disparada também prejudicou empresas que dependiam da prata, como fabricantes de filmes fotográficos, de eletrônicos e de talheres de prata. Algumas reduziram a produção ou buscaram substitutos, e joalheiros reclamaram publicamente dos efeitos sobre seus negócios. O episódio mostrou que preços extremos em uma commodity prejudicam os usuários econômicos reais, e não apenas os especuladores do outro lado.
As mudanças de regras em detalhes
Em 7 de janeiro de 1980, a COMEX introduziu a Silver Rule 7, que impôs limites rigorosos ao tamanho das posições alavancadas em prata que qualquer trader poderia manter. Logo depois, as bolsas passaram a permitir apenas ordens que reduzissem posições existentes, de modo que ninguém pudesse abrir novas posições compradas. As exigências de margem também foram elevadas. Juntas, essas medidas removeram a compra constante que havia empurrado os preços para cima e forçaram os detentores mais alavancados, sobretudo os Hunt, a encontrar dinheiro ou vender. Em poucas semanas, os preços iniciaram uma queda acentuada que culminou na Quinta-feira da Prata. O episódio continua sendo um dos exemplos mais claros de uma bolsa alterando repentinamente suas regras de negociação no meio de um movimento de mercado, e de como uma posição alavancada e lotada se desfaz rapidamente quando a compra que a sustentava é removida por regulamentação, e não pelo próprio mercado.
Perguntas frequentes
Os Hunt realmente dominaram o mercado de prata?
Eles chegaram perto de controlar uma grande parcela da prata disponível, mas mudanças de regras, chamadas de margem e a queda dos preços encerraram a tentativa antes que ela pudesse ter sucesso.
Algo semelhante poderia acontecer hoje?
Um controle total do mercado (corner) é muito mais difícil por causa dos limites de posição e da vigilância, mas apertos (squeezes) em mercados rasos ainda ocorrem, e as bolsas ainda alteram as margens em condições extremas.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Silver Thursday (prata abaixo de US$ 10 antes de agosto de 1979 para US$ 34,45 até 31 de dezembro e acima de US$ 50 em janeiro de 1980; limites de posição em 7 de janeiro de 1980; fechamento de US$ 10,80 em 27 de março de 1980) — Wikipedia
- Silver Thursday (de US$ 21,62 para US$ 10,80 em 27 de março de 1980; Silver Rule 7) — Sunshine Profits
- Fear meets physics (prata de US$ 6 para US$ 50; Silver Rule 7; negociação somente para liquidação) — Greysheet, março de 2026