
Cómo leer un estado de resultados
Guía paso a paso para leer un estado de resultados, de los ingresos a la utilidad neta, con márgenes, comparaciones y partidas no recurrentes.
Para leer un estado de resultados, empiece por los ingresos, siga cada línea de costos hasta la utilidad bruta, el resultado operativo y la utilidad neta, calcule los márgenes en cada etapa, compárelos con periodos anteriores y revise si hay partidas no recurrentes. El estado de resultados muestra cuánto ganó una empresa durante un periodo, como un trimestre o un año.
Antes de empezar
Tenga los estados del año actual y del año anterior uno junto al otro. Los informes anuales y trimestrales se presentan ante los reguladores, por ejemplo en el sistema EDGAR de la SEC en Estados Unidos.
Lectura línea por línea
Ingresos
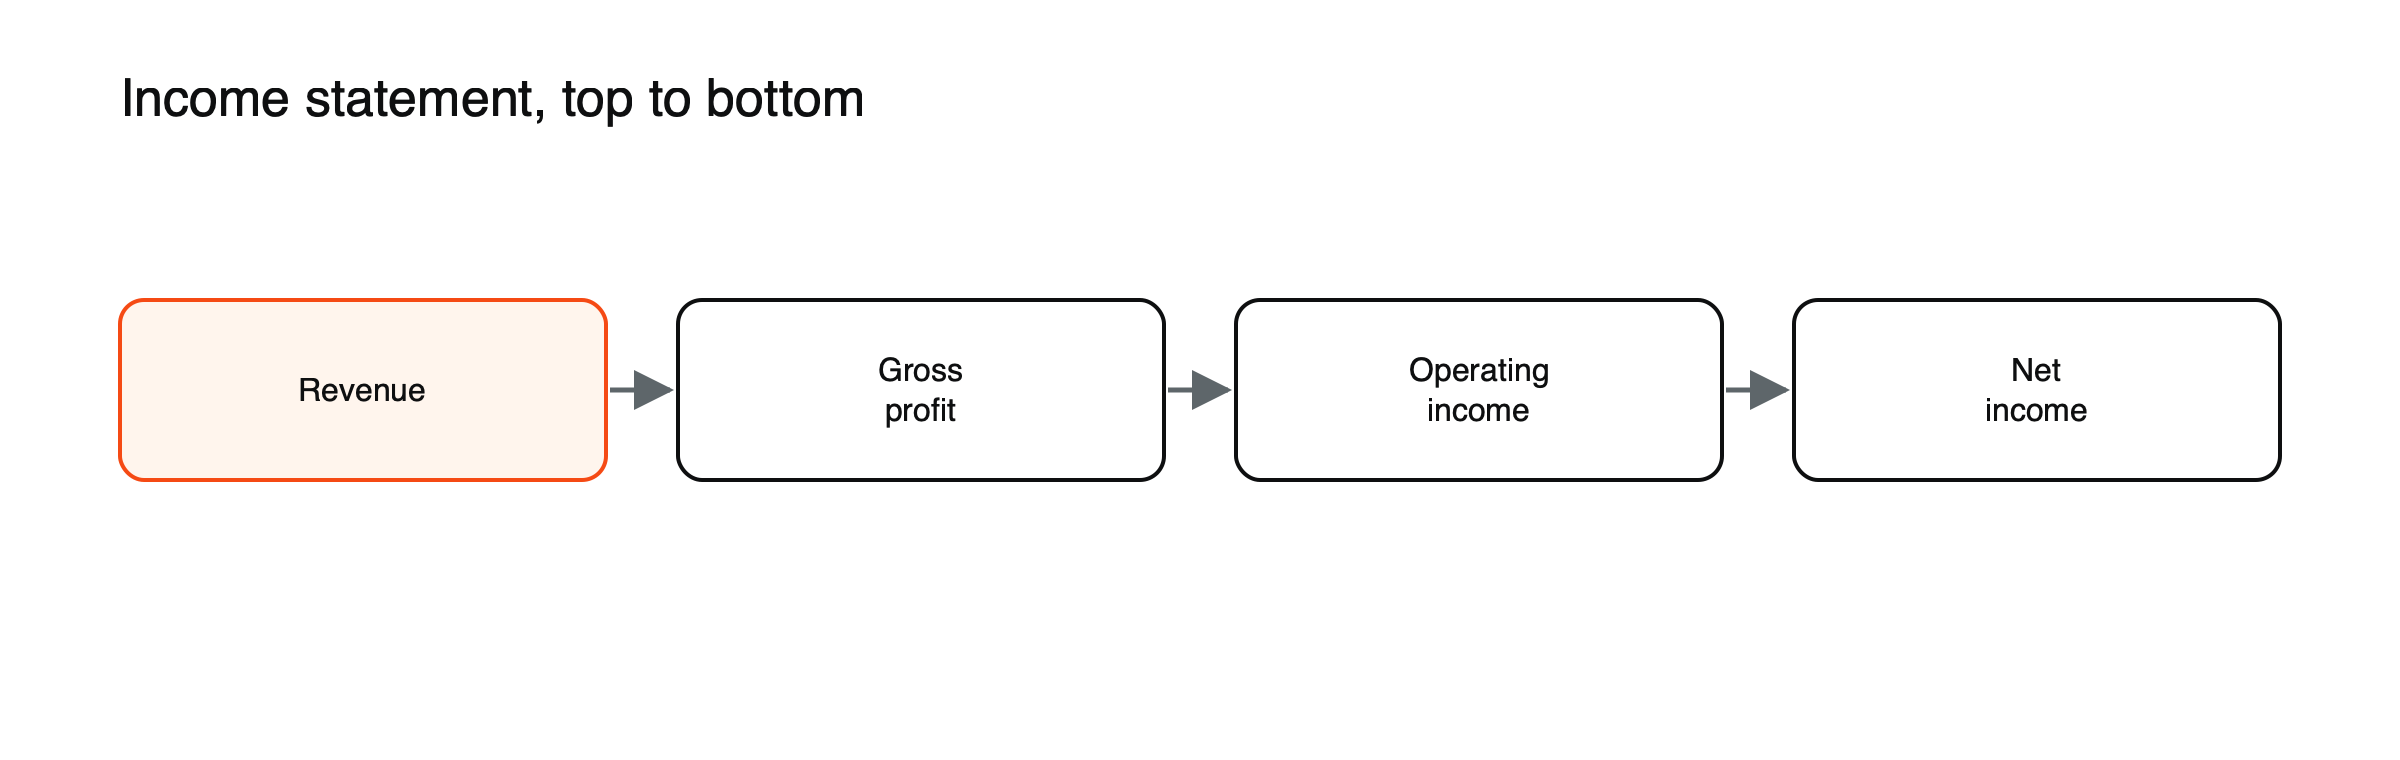
Figura: lectura de arriba hacia abajo.
Ventas totales. Compare el crecimiento frente al periodo anterior.
Costo de bienes vendidos y utilidad bruta
Costos directos de producir lo vendido. Los ingresos menos estos costos son la utilidad bruta. Vea cómo calcular el margen bruto, operativo y neto.
Gastos operativos y resultado operativo
Costos de venta, administrativos y de investigación. La utilidad bruta menos estos costos es el resultado operativo, es decir, la utilidad de la actividad principal del negocio.
Intereses, impuestos y utilidad neta
Reste intereses e impuestos para llegar a la utilidad neta, y luego divídala entre las acciones para obtener la UPA. Vea cómo se calcula la utilidad por acción.
Busque partidas no recurrentes
Los cargos por reestructuración, las ventas de activos y los deterioros de valor pueden distorsionar los resultados; revise las notas y las cifras “ajustadas”.
Estado de resultados de ExampleCo
| Línea | $ millones | Margen |
|---|---|---|
| Ingresos | 1,000 | |
| Costo de bienes vendidos | (600) | |
| Utilidad bruta | 400 | 40% |
| Gastos de venta, generales y administrativos | (180) | |
| Investigación y desarrollo | (70) | |
| Resultado operativo | 150 | 15% |
| Gasto por intereses | (20) | |
| Utilidad antes de impuestos | 130 | |
| Impuesto al 25% | (32.5) | |
| Utilidad neta | 97.5 | 9.75% |
| Acciones | 50 millones | |
| UPA | $1.95 |
(Empresa hipotética.) Cada subtotal responde a una pregunta distinta: la utilidad bruta muestra el poder de fijación de precios frente a los costos directos, el resultado operativo muestra la rentabilidad del negocio principal y la utilidad neta muestra lo que queda para los accionistas después de financiamiento e impuestos. Vea cómo calcular el margen bruto, operativo y neto.
Comparación de dos años
Supongamos que el año pasado ExampleCo tuvo ingresos de 900 millones de dólares y un resultado operativo de 126 millones, con un margen de 14%. Este año los ingresos crecieron cerca de 11% y el resultado operativo cerca de 19%, por lo que el margen se amplió a 15%. Cuando las utilidades crecen más rápido que las ventas, algo que se conoce como apalancamiento operativo, a menudo significa que los costos fijos se reparten entre más ingresos. Lo contrario, costos que crecen más rápido que las ventas, es una señal de alerta temprana. (Cifras hipotéticas.)
Errores comunes
Mirar solo la utilidad neta, ignorar las tendencias del margen y olvidar que la utilidad no es lo mismo que el efectivo. Vea cómo leer un estado de flujo de efectivo y qué mueve los precios de las acciones.
Lo que el estado de resultados no muestra
El estado de resultados registra los ingresos cuando se generan y los costos cuando se incurren, no cuando cambia el efectivo. Una empresa puede reportar utilidades mientras sus clientes aún no han pagado, o mientras gasta fuertemente en nuevo equipo que aparece poco a poco como depreciación. Por eso el estado de resultados siempre debe leerse junto con el estado de flujo de efectivo y el balance general, que muestran el efectivo y la posición financiera.
Estados trimestrales versus anuales
Las empresas cotizadas publican resultados trimestrales además de informes anuales. Las cifras trimestrales son más oportunas, pero pueden verse afectadas por la estacionalidad, por lo que comparar un trimestre con el mismo trimestre del año anterior suele ser más significativo que compararlo con el trimestre inmediatamente anterior. Los estados anuales están auditados y contienen notas más completas.
Partidas que conviene leer en las notas
- Cómo se reconocen los ingresos, especialmente en contratos largos o suscripciones.
- Desgloses de los ingresos por segmento y por región.
- Detalles de reestructuraciones, deterioros y otros cargos inusuales.
- La remuneración basada en acciones, que es un coste real aunque no implique salida de efectivo.
El apalancamiento operativo en sentido inverso, ilustrado
Supongamos que los ingresos de ExampleCo caen un 10% hasta 900 millones de dólares, mientras que su margen bruto se mantiene en el 40% y sus gastos operativos de 250 millones de dólares no pueden reducirse con rapidez. El beneficio bruto cae a 360 millones de dólares y el resultado operativo a 110 millones de dólares, un descenso de alrededor del 27% desde 150 millones de dólares. (Cifras hipotéticas.) Como muchos costes son fijos a corto plazo, una caída moderada de las ventas puede provocar una caída de los beneficios mucho mayor. Por eso los beneficios de las empresas cíclicas, y sus precios de las acciones, oscilan mucho más que sus ingresos.
Calidad de los ingresos
No todos los ingresos son iguales. Los ingresos recurrentes procedentes de suscripciones o contratos a largo plazo suelen valorarse más que las ventas puntuales, porque son más predecibles. El crecimiento impulsado por subidas de precios cuenta una historia distinta al crecimiento impulsado por más clientes. Además, los ingresos impulsados por adquisiciones deben separarse del crecimiento orgánico. Las empresas suelen facilitar estos desgloses en sus comunicados de resultados y en las notas.
Segmentos y regiones
Las grandes empresas informan de los resultados de cada segmento de negocio y, a menudo, de cada región. Una compañía cuyos ingresos totales son estables puede tener un segmento de rápido crecimiento oculto tras otro en declive. Analizar el desglose por segmentos muestra de dónde proceden realmente los beneficios y qué partes del negocio impulsan el precio de la acción.
Medidas ajustadas
Muchas empresas publican cifras ajustadas que excluyen partidas como reestructuraciones, costes de adquisición o remuneración basada en acciones. Estas cifras pueden ayudar a mostrar las tendencias subyacentes, pero las definiciones varían y las elige la dirección. Normalmente se facilitan conciliaciones con las cifras oficiales, y comparar ambas durante varios años revela cuánto mejoran los resultados los ajustes.
Márgenes a lo largo del ciclo
Los márgenes de beneficio suben y bajan con la economía, la competencia y los costes. Una empresa cuyos márgenes están en máximos históricos puede enfrentarse a presiones si aumenta la competencia o suben los costes de los insumos; una empresa con márgenes deprimidos puede recuperarse si mejoran las condiciones. Comparar los márgenes actuales con su rango de los últimos cinco o diez años ayuda a juzgar si los beneficios actuales son normales, inusualmente altos o inusualmente bajos, lo que importa para decidir cuánto deberían pagar los inversores por ellos.
La línea de impuestos
El cargo fiscal de ExampleCo, de 32,5 millones de dólares sobre un beneficio antes de impuestos de 130 millones de dólares, da un tipo impositivo efectivo del 25%. Los tipos de las empresas reales varían según los países en los que operan, los créditos fiscales y las partidas no recurrentes. Una caída repentina del tipo impositivo puede elevar el beneficio neto sin ninguna mejora del negocio, por lo que conviene comprobar si el crecimiento de los beneficios procede de las operaciones o de los impuestos. (Cifras hipotéticas.)
Cobertura de intereses
Dividir el resultado operativo entre los gastos por intereses muestra con qué facilidad una empresa puede pagar los intereses de su deuda. El resultado operativo de ExampleCo, de 150 millones de dólares, es 7,5 veces su factura de intereses de 20 millones de dólares, un colchón cómodo. Una cobertura por debajo de unas 2 o 3 veces deja poco margen si los beneficios caen. (Cifras hipotéticas.) Los prestamistas y las agencias de calificación vigilan este ratio, y las cláusulas (covenants) de los contratos de préstamo suelen fijar niveles mínimos que la empresa debe mantener.
Preguntas frecuentes
¿Qué partida del estado de resultados es la más importante?
Depende de la pregunta. Para evaluar el poder de fijación de precios, conviene mirar el margen bruto; para el negocio principal, el resultado operativo; para los accionistas, el beneficio neto y el BPA. Las tendencias de los márgenes suelen revelar más que cualquier cifra aislada.
¿Qué es el EBITDA y aparece en el estado de resultados?
El EBITDA, beneficio antes de intereses, impuestos, depreciación y amortización, normalmente no es una partida del estado, pero puede calcularse a partir de él. El resultado operativo de ExampleCo, de 150 millones de dólares, más una depreciación y amortización de 50 millones da un EBITDA de 200 millones de dólares. Consulte qué es el EV/EBITDA.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el monto que invierta.