
Как читать отчёт о прибылях и убытках
Пошаговое руководство по чтению отчёта о прибылях и убытках: от выручки до чистой прибыли, расчёт маржи, сравнение периодов и поиск разовых статей.
Чтобы прочитать отчёт о прибылях и убытках, начните с выручки, пройдите каждую статью затрат до валовой прибыли, операционной прибыли и чистой прибыли, рассчитайте маржу на каждом этапе, сравните с предыдущими периодами и проверьте наличие разовых статей. Отчёт о прибылях и убытках показывает, сколько компания заработала за период, например за квартал или год.
Перед началом работы
Держите рядом отчёты за текущий и предыдущий год. Годовые и квартальные отчёты подаются регуляторам, например в систему EDGAR Комиссии по ценным бумагам и биржам (SEC) в США.
Чтение построчно
Выручка
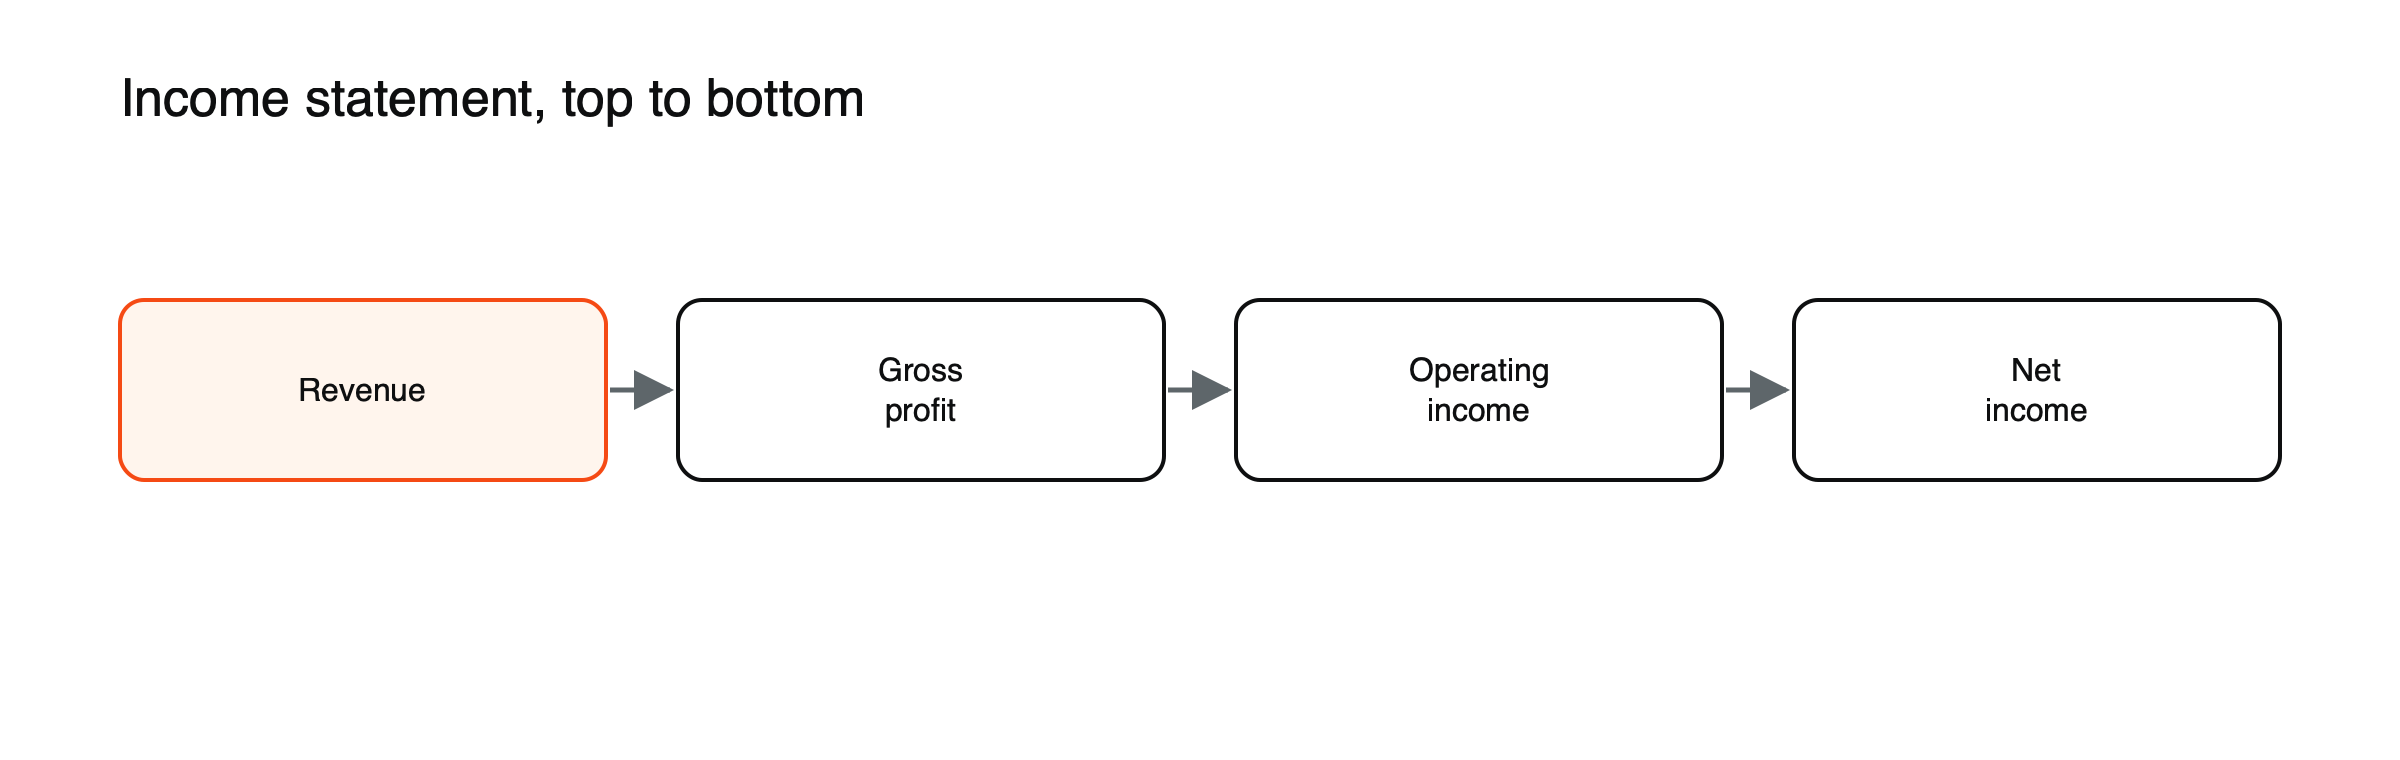
Рисунок: чтение сверху вниз.
Общая сумма продаж. Проверьте рост по сравнению с предыдущим периодом.
Себестоимость проданных товаров и валовая прибыль
Прямые затраты на производство проданной продукции. Выручка за вычетом этих затрат — это валовая прибыль. См. как рассчитать валовую, операционную и чистую маржу.
Операционные расходы и операционная прибыль
Расходы на продажи, административные расходы и расходы на исследования и разработки. Валовая прибыль за вычетом этих расходов — это операционная прибыль, то есть прибыль от основной деятельности.
Проценты, налог и чистая прибыль
Вычтите проценты и налог, чтобы получить чистую прибыль, затем разделите её на количество акций, чтобы получить прибыль на акцию (EPS). См. как рассчитывается прибыль на акцию.
Ищите разовые статьи
Расходы на реструктуризацию, продажа активов и списания могут искажать результаты; проверяйте примечания и показатели «скорректированные».
Отчёт о прибылях и убытках ExampleCo
| Статья | млн долл. | Маржа |
|---|---|---|
| Выручка | 1 000 | |
| Себестоимость проданных товаров | (600) | |
| Валовая прибыль | 400 | 40% |
| Коммерческие, общехозяйственные и административные расходы | (180) | |
| Исследования и разработки | (70) | |
| Операционная прибыль | 150 | 15% |
| Процентные расходы | (20) | |
| Прибыль до налогообложения | 130 | |
| Налог по ставке 25% | (32,5) | |
| Чистая прибыль | 97,5 | 9,75% |
| Количество акций | 50 млн | |
| EPS | 1,95 $ |
(Условная компания.) Каждый промежуточный итог отвечает на свой вопрос: валовая прибыль показывает способность контролировать прямые затраты, операционная прибыль показывает рентабельность основной деятельности, а чистая прибыль показывает, что остаётся акционерам после финансирования и налогов. См. как рассчитать валовую, операционную и чистую маржу.
Сравнение двух лет
Допустим, в прошлом году у ExampleCo выручка составила 900 млн долларов, а операционная прибыль — 126 млн долларов, что дает маржу 14%. В этом году выручка выросла примерно на 11%, а операционная прибыль — примерно на 19%, поэтому маржа расширилась до 15%. Когда прибыль растёт быстрее продаж, что называется операционным рычагом, это часто означает, что постоянные затраты распределяются на больший объём выручки. Обратная ситуация, когда затраты растут быстрее продаж, является ранним предупреждающим сигналом. (Условные цифры.)
Распространённые ошибки
Смотреть только на чистую прибыль, игнорировать динамику маржи и забывать, что прибыль — это не то же самое, что денежные средства. См. как читать отчёт о движении денежных средств и что движет ценами акций.
Что не показывает отчёт о прибылях и убытках
Отчёт о прибылях и убытках учитывает выручку в момент её получения, а затраты в момент их возникновения, а не в момент движения денег. Компания может показать прибыль, пока клиенты ещё не заплатили, или пока она тратит значительные средства на новое оборудование, которое проявляется постепенно в виде амортизации. Поэтому отчёт о прибылях и убытках всегда следует читать вместе с отчётом о движении денежных средств и балансом, которые показывают денежные средства и финансовое положение.
Квартальные и годовые отчёты
Компании, акции которых торгуются на бирже, публикуют квартальные результаты, а также годовые отчёты. Квартальные данные появляются быстрее, но могут зависеть от сезонности, поэтому сравнение квартала с тем же кварталом предыдущего года обычно информативнее, чем сравнение с предыдущим кварталом. Годовая отчётность проходит аудит и содержит более полные примечания.
Статьи, которые стоит изучить в примечаниях
- Как признаётся выручка, особенно по долгосрочным контрактам или подпискам.
- Разбивка выручки по сегментам и регионам.
- Подробности о реструктуризации, обесценении и других необычных статьях расходов.
- Вознаграждение на основе акций, которое является реальной статьёй расходов, хотя и не требует денежных выплат.
Операционный рычаг в обратном направлении: иллюстрация
Допустим, выручка ExampleCo снижается на 10% до 900 млн долларов, при этом валовая маржа остаётся на уровне 40%, а операционные расходы в размере 250 млн долларов не могут быть быстро сокращены. Валовая прибыль падает до 360 млн долларов, операционная прибыль — до 110 млн долларов, что составляет снижение примерно на 27% с 150 млн долларов. (Гипотетические данные.) Поскольку многие затраты в краткосрочной перспективе являются постоянными, умеренное падение продаж может привести к гораздо более сильному падению прибыли. Именно поэтому прибыль циклических компаний и их акции колеблются гораздо сильнее, чем их выручка.
Качество выручки
Не вся выручка одинакова. Повторяющаяся выручка от подписок или долгосрочных контрактов обычно оценивается выше, чем разовые продажи, поскольку она более предсказуема. Рост, обусловленный повышением цен, говорит о другом, чем рост за счёт увеличения числа клиентов. Выручку, полученную благодаря приобретениям, следует отделять от органического роста. Компании часто приводят такие разбивки в пресс-релизах о результатах и в примечаниях.
Сегменты и регионы
Крупные компании публикуют результаты по каждому бизнес-сегменту и часто по каждому региону. Компания, общая выручка которой остаётся неизменной, может скрывать быстрорастущий сегмент за падающим. Анализ разбивки по сегментам показывает, откуда на самом деле берутся прибыли и какие части бизнеса определяют курс акций.
Скорректированные показатели
Многие компании публикуют скорректированные показатели, которые исключают такие статьи, как реструктуризация, расходы на приобретения или вознаграждение на основе акций. Они могут помочь выявить базовые тенденции, но определения различаются и выбираются руководством. Обычно предоставляются сверки с официальными показателями, и сравнение их за несколько лет показывает, насколько корректировки приукрашивают результаты.
Маржа в течение цикла
Рентабельность меняется вместе с экономикой, конкуренцией и издержками. Компания, чья маржа находится на рекордных уровнях, может столкнуться с давлением, если конкуренция усилится или стоимость сырья вырастет; компания с подавленной маржой может восстановиться, если условия улучшатся. Сравнение текущей маржи с её диапазоном за пять или десять лет помогает оценить, являются ли сегодняшние прибыли нормальными, необычно высокими или необычно низкими, что важно для того, сколько инвесторам стоит за них платить.
Строка налогов
Налоговые начисления ExampleCo в размере 32,5 млн долларов при доходе до налогообложения 130 млн долларов дают эффективную налоговую ставку 25%. Реальные ставки компаний различаются в зависимости от стран, в которых они работают, налоговых льгот и разовых статей. Внезапное снижение налоговой ставки может увеличить чистую прибыль без каких-либо улучшений в бизнесе, поэтому стоит проверить, был ли рост прибыли обусловлен операционной деятельностью или налогами. (Гипотетические данные.)
Покрытие процентов
Деление операционной прибыли на процентные расходы показывает, насколько легко компания может выплачивать проценты по своему долгу. Операционная прибыль ExampleCo в 150 млн долларов в 7,5 раза превышает процентные расходы в 20 млн долларов, что является комфортным запасом прочности. Покрытие ниже примерно 2–3 раз оставляет мало пространства при падении прибыли. (Гипотетические данные.) Кредиторы и рейтинговые агентства следят за этим коэффициентом, а ковенанты в кредитных соглашениях часто устанавливают минимальные уровни, которые компания должна поддерживать.
Часто задаваемые вопросы
Какая строка отчёта о прибылях и убытках важнее всего?
Это зависит от вопроса. Для оценки ценовой власти смотрите на валовую маржу; для основного бизнеса — на операционную прибыль; для акционеров — на чистую прибыль и EPS. Тенденции в марже обычно говорят больше, чем любой отдельный показатель.
Что такое EBITDA и есть ли она в отчёте о прибылях и убытках?
EBITDA, прибыль до вычета процентов, налогов, износа и амортизации, обычно не является отдельной строкой в отчёте, но может быть рассчитана на его основе. Операционная прибыль ExampleCo в 150 млн долларов плюс износ и амортизация в 50 млн долларов дают EBITDA 200 млн долларов. См. что такое EV/EBITDA.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенную сумму.