
Por que os preços do petróleo ficaram negativos em abril de 2020?
Os preços do petróleo ficaram negativos em 20 de abril de 2020, quando o contrato WTI de maio, que vencia, caiu de US$ 17,73 e fechou em −US$ 37,63 por barril.
Os preços do petróleo ficaram negativos em 20 de abril de 2020, quando o contrato WTI de maio, que vencia, caiu de US$ 17,73 e fechou em −US$ 37,63 por barril. Os lockdowns haviam destruído a demanda, os estoques no ponto de entrega de Cushing estavam se enchendo, e detentores que não podiam receber o petróleo pagavam a outros para assumir seus contratos, algo inédito em 37 anos.
Cronologia
- Março–abril de 2020: os lockdowns reduziram drasticamente a demanda por combustíveis; uma guerra de preços acrescentou oferta.
- Início de abril: os estoques em Cushing subiram rapidamente; a curva de futuros passou para um contango acentuado.
- 20 de abril: com um dia antes do vencimento, o contrato de maio despencou para −US$ 37,63, chegando a −US$ 40,32; o contrato de junho fechou em US$ 20,43.
- 21 de abril: o contrato de maio venceu e passou a ter preço positivo.
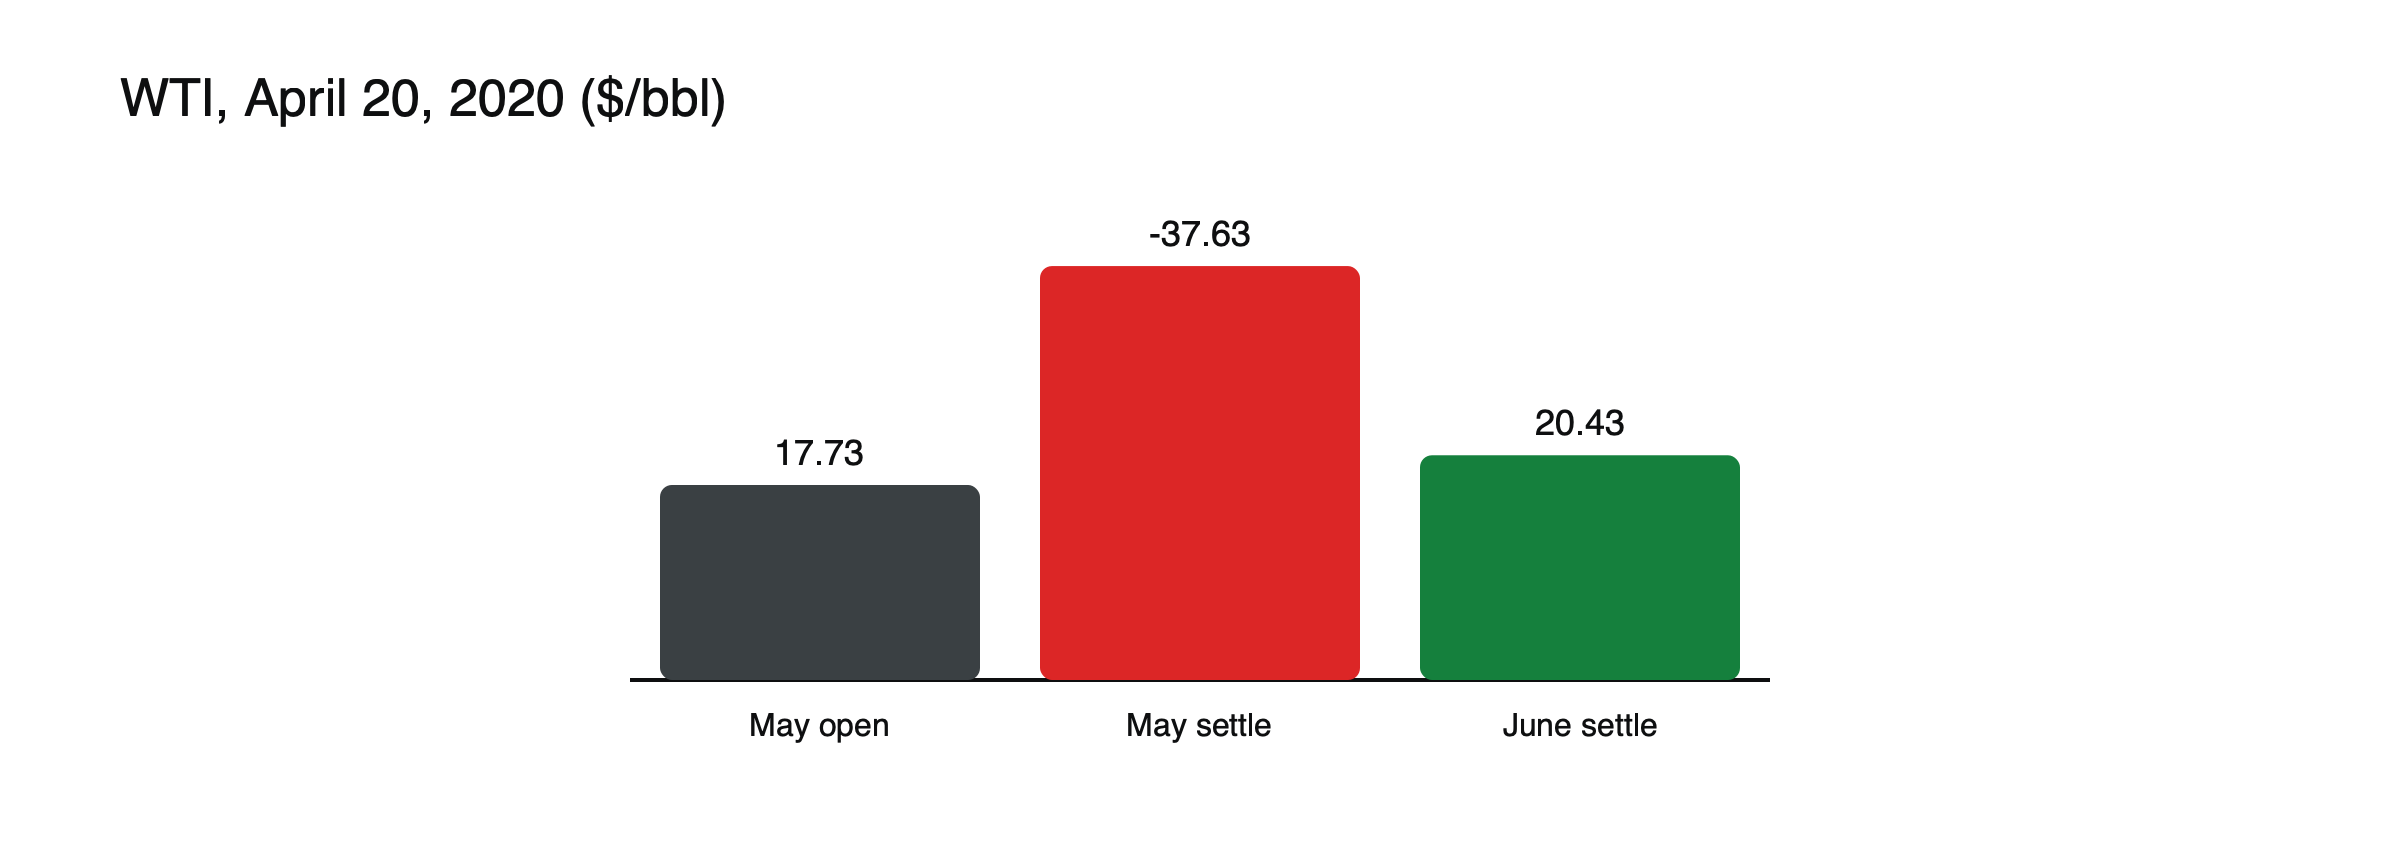
Figura: O colapso do contrato de maio. Fontes: CFTC; Hart Energy.
A guerra de preços e a pandemia
A demanda entrou em colapso à medida que os lockdowns se espalhavam em março de 2020, mas a oferta continuava crescendo. As negociações entre a OPEP e a Rússia sobre cortes de produção fracassaram no início daquele mês, e a Arábia Saudita respondeu aumentando a produção e reduzindo seus preços, iniciando uma guerra de preços justamente quando o mundo parou de viajar. A demanda global por petróleo caiu em uma proporção sem precedentes, e o excedente de petróleo precisou ser armazenado, enchendo tanques em terra e depois petroleiros no mar.
O que significava um preço negativo
Um preço negativo significava que os detentores do contrato que vencia pagavam a outros para tirar o petróleo de suas mãos. Quem tivesse o contrato de maio até o vencimento teria de aceitar a entrega física do petróleo em Cushing, Oklahoma, e, com quase todo o armazenamento ali já reservado, muitos detentores não tinham onde guardá-lo. Vender a −US$ 37,63 significava pagar US$ 37,63 por barril para evitar essa obrigação. Para compradores com espaço de armazenamento disponível, o preço era, na prática, uma oferta para ser pago para receber petróleo.
Por que aconteceu
- Entrega física: os futuros do WTI exigem o recebimento do petróleo em Cushing caso o contrato seja mantido até o vencimento.
- Falta de armazenamento: a maior parte do espaço estava reservada ou cheia.
- Vendedores tardios: as posições precisavam ser encerradas com poucos compradores restantes, e a liquidez vinha caindo havia dias.
O Brent, que é liquidado em dinheiro e transportado por mar, nunca ficou negativo.
O acordo da OPEP+
Em 12 de abril de 2020, a OPEP+ concordou com o maior corte coordenado de produção de sua história, com efeito a partir de maio. O acordo chegou tarde demais para impedir o colapso do contrato de maio, porque a demanda já havia caído muito mais do que qualquer corte poderia compensar no curto prazo, e o armazenamento estava quase cheio. Ainda assim, ele ajudou a preparar a recuperação que se seguiu no segundo semestre do ano. Veja o que é a OPEP+.
Quem foi prejudicado
Detentores de posições compradas no contrato que vencia, incluindo alguns produtos de varejo que não haviam feito a rolagem a tempo. Alguns CFDs de corretoras referenciados no contrato de maio também exibiram preços negativos.
Como as bolsas e os provedores reagiram
Antes do colapso, a bolsa que opera os futuros do WTI havia alterado seus sistemas para permitir preços negativos, reconhecendo que eles eram possíveis. Algumas plataformas de negociação e corretoras não estavam preparadas: seus sistemas não conseguiam lidar com preços negativos, e alguns clientes sofreram grandes perdas ou viram posições encerradas em níveis inesperados. Depois, muitos provedores revisaram a forma como seus produtos acompanhavam contratos próximos ao vencimento e passaram a migrar os CFDs para outro contrato mais cedo, e alguns fundos que mantinham futuros de curto prazo reestruturaram suas posições para manter meses mais distantes. Veja erros comuns na negociação de commodities durante a rolagem de contratos.
A recuperação
Depois que o contrato de maio venceu, os preços do contrato seguinte permaneceram baixos, mas positivos, e o mercado se recuperou gradualmente à medida que os lockdowns foram aliviados, os cortes de produção entraram em vigor e os estoques foram reduzidos. No verão de 2020, o WTI já estava de volta a cerca de US$ 40, embora tenham levado bem mais de um ano para os preços voltarem aos níveis anteriores à pandemia.
Lições
Saiba qual contrato um produto acompanha e quando ele expira; um preço baixo sempre pode cair ainda mais; armazenagem e entrega importam em mercados físicos. Veja o que são contango e backwardation, erros em negociações de commodities durante a rolagem de contratos e como funcionam os CFDs de commodities.
Cronologia em resumo
| Data | Evento | Contrato WTI mais próximo (front month) |
|---|---|---|
| Início de março de 2020 | Negociações OPEP–Rússia fracassam; começa a guerra de preços | Em queda acentuada |
| Março–abril | Lockdowns reduzem a demanda; os estoques se enchem | Contango acentuado |
| 12 de abril | OPEP+ concorda com cortes recordes a partir de maio | Pouco efeito imediato |
| 20 de abril | Contrato de maio colapsa antes do vencimento | Fecha em −US$ 37,63 |
| 21 de abril | Contrato de maio expira | Volta a ficar positivo |
| Verão de 2020 | Demanda se recupera; estoques são reduzidos | Em torno de US$ 40 |
Lições para traders
O episódio é o exemplo moderno mais claro de por que importa qual contrato um produto acompanha e quando esse contrato expira. Ele também mostra que os preços podem se mover para além de níveis que parecem logicamente impossíveis, que a liquidez pode desaparecer em contratos específicos mesmo quando o mercado em geral funciona e que restrições físicas, como a armazenagem, podem sobrepujar posições financeiras. Traders que mantinham o contrato de junho, ou Brent, enfrentaram movimentos dolorosos, mas não o colapso do contrato de maio que estava expirando. Veja como a rolagem de um futuro ajusta o preço de um CFD de commodity.
A operação de armazenagem
Em um mercado com contango acentuado, quem tem armazenagem pode comprar petróleo para entrega imediata, armazená-lo e vender um contrato futuro posterior por um preço mais alto, travando um lucro se a diferença superar os custos de armazenagem. No início de 2020, a diferença tornou-se tão grande que traders fretaram petroleiros apenas para manter petróleo no mar. Essa operação impediu que os preços caíssem ainda mais por um certo tempo, mas, quando a armazenagem em terra e no mar ficou quase cheia, ela deixou de conseguir absorver o excedente, e o contrato que expirava não tinha mais compradores naturais. Veja o que são contango e backwardation.
O que os reguladores constataram
A equipe da Commodity Futures Trading Commission (CFTC) dos EUA relatou posteriormente que a liquidez no contrato que expirava vinha caindo bem antes de 20 de abril, já que a maioria dos participantes já tinha rolado ou encerrado suas posições. Com poucos compradores restantes no último pregão completo, os vendedores que sobraram empurraram o preço muito abaixo de zero. O relatório descreveu o movimento como o primeiro preço negativo do contrato em sua história de 37 anos.
Produtos atingidos
Alguns produtos de investimento e contas de negociação ainda estavam vinculados ao contrato de maio em seus últimos dias, seja porque suas regras rolavam tarde, seja porque traders individuais não tinham encerrado suas posições. Os detentores dessas posições sofreram perdas muito maiores do que imaginavam possíveis, já que poucos haviam considerado que um preço pudesse cair abaixo de zero. O episódio levou muitos provedores a rolar seus contratos antecipadamente e a rever como explicam o risco de vencimento aos clientes.
O que isso significa para traders de CFDs hoje
Para quem negocia CFDs de petróleo, as lições práticas são simples: saiba se o CFD acompanha um contrato futuro ou um preço à vista, conheça suas datas de rolagem e vencimento e evite ficar preso ao contrato mais próximo em seus últimos dias, especialmente quando a curva está em contango acentuado e a armazenagem está apertada. Um stop-loss oferece pouca proteção quando um contrato deixa de ser negociado normalmente.
Por que WTI e não Brent
Os futuros WTI são liquidados por entrega física em Cushing, um hub de armazenagem sem saída para o mar, então os detentores na expiração precisam levar petróleo para lá. Os futuros Brent são liquidados em dinheiro com base em uma cesta de petróleo transportado por mar, então os detentores nunca são forçados a encontrar armazenagem em um único ponto. Quando Cushing encheu, o contrato WTI que expirava teve um problema que o Brent não compartilhou. O Brent também caiu acentuadamente em 2020, fechando em torno de US$ 25 em 20 de abril, mas nunca ficou abaixo de zero. A diferença na forma como os dois contratos são liquidados explica a maior parte dessa distância. Veja WTI vs Brent. Contratos liquidados em dinheiro simplesmente não podem obrigar ninguém a receber entrega física, o que elimina a armadilha específica que pegou os detentores do contrato WTI de maio que expirava em 2020.
Perguntas frequentes
Todos os preços do petróleo ficaram negativos?
Não. Apenas o contrato futuro de WTI com vencimento em maio fechou abaixo de zero. O contrato de junho permaneceu positivo, e o Brent, que é liquidado em dinheiro, nunca ficou negativo.
Isso poderia acontecer novamente?
É possível em princípio sempre que a capacidade de armazenamento em um ponto de entrega se esgotar perto do vencimento, mas as bolsas, os provedores e os traders agora estão muito mais conscientes desse risco.
Este artigo é um conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- Relatório provisório da equipe da CFTC sobre a negociação do WTI em torno de 20 de abril de 2020 (de US$ 17,73 para −US$ 37,63; primeiro preço negativo em 37 anos; a liquidez diminuiu bem antes de 20 de abril) — CFTC, novembro de 2020
- Futuros de petróleo dos EUA caem abaixo de zero (mínima de −US$ 40,32; contrato de junho em US$ 20,43; armazenamento em Cushing) — Hart Energy, abril de 2020
- Os preços do petróleo WTI de maio se recuperam antes do vencimento do contrato (tornaram-se positivos no dia do vencimento) — ICIS, abril de 2020
- Falta de espaço de armazenamento leva o WTI da Nymex a mínima recorde em território negativo (o Brent fechou em US$ 25,57 e não foi restringido pela entrega física) — Journal of Petroleum Technology