
Por qué el Nikkei tardó 34 años en recuperar su máximo de 1989
El Nikkei 225 tardó 34 años en superar su cierre récord de diciembre de 1989, tras el estallido de la burbuja de activos de Japón, una crisis bancaria y años de deflación.
El Nikkei 225 cerró en un máximo histórico de 38.915,87 el 29 de diciembre de 1989, en el punto álgido de la burbuja de activos de Japón. Tras su estallido, los bancos castigaron unos 100 billones de yenes en créditos morosos y el índice cayó un 82 % hasta octubre de 2008. Solo superó el récord de 1989 el 22 de febrero de 2024, 34 años después.
Cronología
- Década de 1980: el Nikkei se multiplica por seis aproximadamente; los precios de la propiedad y de las acciones se disparan gracias al crédito fácil.
- 29 de diciembre de 1989: cierre récord de 38.915,87.
- 1990: el índice cae alrededor de un 39 % a medida que suben los tipos de interés.
- Décadas de 1990 y 2000: crisis bancaria, deflación y crecimiento lento.
- Octubre de 2008: mínimo de unos 6.995 durante la crisis financiera global.
- Desde 2013: las políticas del primer ministro Shinzo Abe, incluida una flexibilización monetaria agresiva, impulsan las acciones.
- 22 de febrero de 2024: nuevo cierre récord.
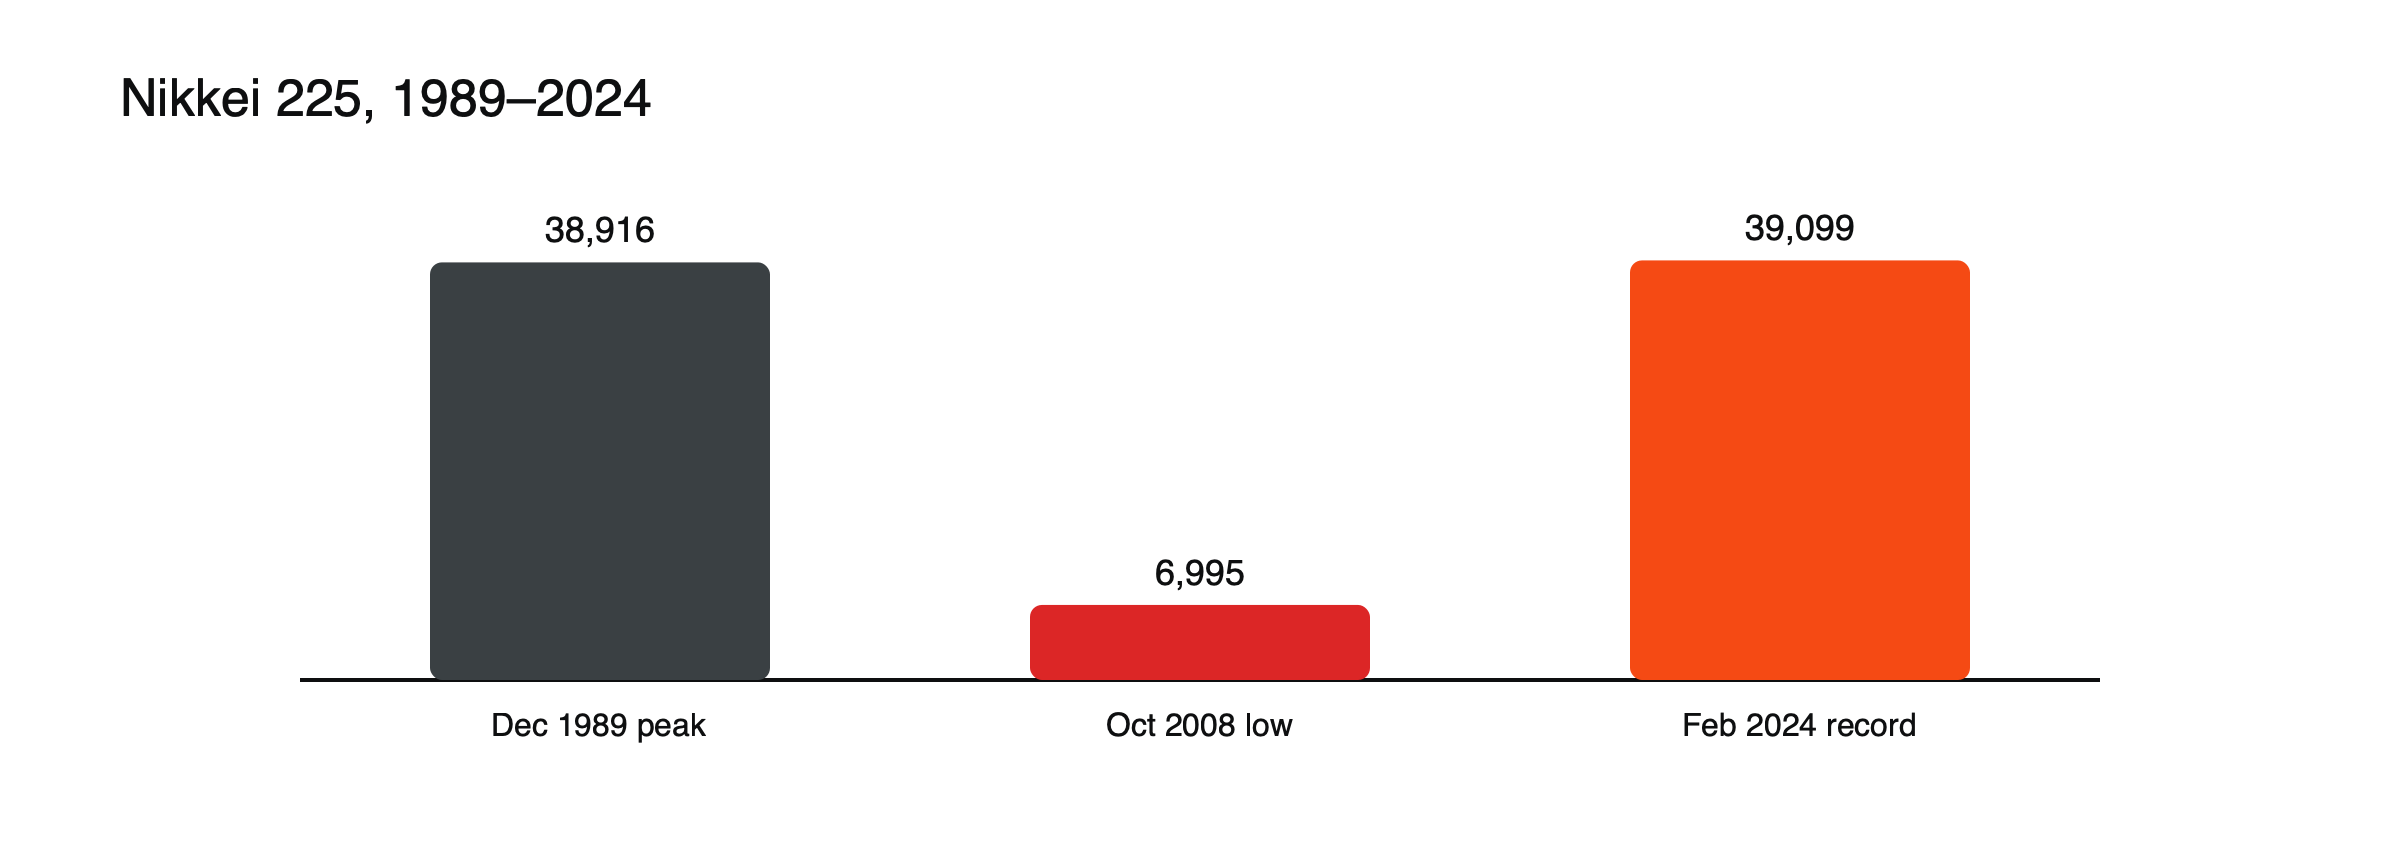 Figura: 34 años de máximo a máximo. Fuentes: AP; Wikipedia.
Cómo se formó la burbuja
En 1985, el Acuerdo del Plaza entre las principales economías hizo bajar el dólar y subir el yen. Para amortiguar el efecto sobre los exportadores, el Banco de Japón recortó los tipos de interés, y el crédito fluyó hacia la propiedad y las acciones. Los bancos prestaban fuertemente con garantía de terrenos, cuyo valor creciente sostenía más endeudamiento. Los precios del suelo en el centro de Tokio y de las acciones subieron a niveles extraordinarios, y muchos creían que los activos japoneses solo podían seguir subiendo.
Estalla la burbuja
Desde 1989, el Banco de Japón subió bruscamente los tipos de interés y el gobierno restringió los préstamos para la propiedad. Las cotizaciones cayeron primero, alrededor de un 39 % en 1990; después, los precios del suelo iniciaron un largo descenso. Al desplomarse el valor de las garantías, los bancos quedaron con préstamos que no podían recuperarse, lo que dio inicio a una crisis bancaria que duró más de una década.
Por qué la recuperación tardó tanto
- Valoraciones de burbuja: los precios superaban con creces lo que los beneficios podían sostener.
- Créditos morosos: los bancos tardaron años en sanear sus balances, lo que restringió el crédito.
- Deflación: la caída de precios y el débil crecimiento lastraron los beneficios.
Las décadas perdidas
A lo largo de los años noventa y dos mil, Japón sufrió un crecimiento lento, caída de precios y problemas bancarios reiterados. Las empresas se centraron en reducir deuda en lugar de invertir, los hogares ahorraron más y el gobierno registró grandes déficits para sostener la economía. Las acciones tuvieron varios repuntes, pero volvieron a caer una y otra vez, tocando su mínimo en octubre de 2008 durante la crisis financiera global, unos 82 % por debajo del máximo de 1989.
Abenomics y después
Desde 2013, las políticas del primer ministro Shinzo Abe combinaron una flexibilización monetaria agresiva, gasto público y reformas estructurales. Las compras masivas de activos del Banco de Japón debilitaron el yen, lo que impulsó los beneficios de los exportadores, y las reformas de gobierno corporativo animaron a las empresas a mejorar la rentabilidad para los accionistas. Estos cambios sentaron las bases del repunte que finalmente llevó al índice por encima de su antiguo récord.
Qué impulsó la recuperación
Beneficios empresariales récord, mejor gobierno corporativo y retribución a los accionistas, un yen débil que favoreció a los exportadores y fuertes compras extranjeras. En el máximo de 2024, el PER de Tokio era de unos 16, frente a 23 del S&P 500.
Lecciones
Comprar a valoraciones de burbuja puede tardar décadas en recuperarse en términos de precio; además, los índices de precios subestiman la rentabilidad porque excluyen los dividendos. Consulte por qué importa que un índice incluya dividendos, qué es el Nikkei 225 y qué mueve los índices bursátiles.
Precio frente a rentabilidad total
Los 34 años se refieren al nivel de precios del Nikkei. Un inversor que hubiera reinvertido los dividendos habría recuperado antes su inversión, porque los dividendos suman rentabilidad en un periodo tan largo, aunque la rentabilidad real en todo el periodo fue igualmente muy mala. Al comparar índices a lo largo de décadas, conviene usar, cuando sea posible, cifras de rentabilidad total.
Comparación con el Nasdaq
El Nasdaq Composite tardó unos 15 años en recuperar su máximo de 2000 tras el colapso de las puntocom, menos de la mitad del tiempo que necesitó el Nikkei. La diferencia refleja lo extremas que eran las valoraciones de Japón en 1989, la profundidad de sus problemas bancarios y el largo periodo de deflación que siguió.
Lecciones para traders
La historia del Nikkei muestra que un índice importante puede permanecer por debajo de un máximo durante décadas, que las burbujas en inmuebles y crédito pueden dañar una economía durante una generación y que las recuperaciones dependen de cambios fundamentales y no solo del paso del tiempo. Para los traders, es un recordatorio de que «comprar en la caída» solo funciona cuando la caída no es el inicio de un largo descenso.
Cronología de un vistazo
| Fecha | Nikkei 225 |
|---|---|
| 29 de diciembre de 1989 | Cierre récord de 38,915.87 |
| 1990 | Cae alrededor de un 39% |
| Octubre de 2008 | Mínimo cercano a 6,995 |
| 22 de febrero de 2024 | Nuevo cierre récord por encima de 39,000 |
Terrenos, bancos y garantías
Durante la burbuja, los bancos japoneses concedieron préstamos cuantiosos con garantía inmobiliaria, y el aumento de los precios de los terrenos permitió a los prestatarios endeudarse aún más. Cuando los precios de los terrenos cayeron durante años después de 1990, la garantía que respaldaba esos préstamos se redujo y muchos prestatarios no pudieron devolverlos. Los bancos se mostraban reacios a reconocer pérdidas y mantenían con vida a prestatarios débiles mediante nuevos préstamos, lo que inmovilizaba capital y frenaba el crédito a empresas sanas. La limpieza final, que implicó deuda incobrable de unos ¥100 billones, tardó más de una década.
Participaciones cruzadas
Muchas empresas y bancos japoneses poseían participaciones importantes entre sí, una práctica que protegía a la dirección de adquisiciones hostiles y de presiones externas. Cuando los precios de las acciones cayeron, estas participaciones perdieron valor, debilitando los balances en toda la economía. Con el tiempo, las reformas de gobierno corporativo han animado a las empresas a vender dichas participaciones, lo que ha mejorado la eficiencia del capital y los rendimientos para los accionistas externos.
Deflación
Durante gran parte del periodo posterior a la burbuja, los precios en Japón cayeron o apenas subieron. La deflación desalentaba el gasto, porque los bienes podrían ser más baratos más adelante, y hacía que las deudas fueran más difíciles de pagar en términos reales. Los beneficios empresariales y los salarios se estancaron, lo que frenó los precios de las acciones. Salir de la deflación se convirtió en un objetivo central de la política japonesa.
El hito de 2024 en contexto
Cuando el Nikkei superó su récord de 1989 en febrero de 2024, las acciones de Tokio cotizaban con una relación precio-beneficio de alrededor de 16, frente a unos 23 del S&P 500. En 1989, en cambio, las valoraciones japonesas eran mucho más altas que las de las acciones estadounidenses. El nuevo récord se sustentó, por tanto, en beneficios empresariales mucho más sólidos y no en un regreso a valoraciones de burbuja.
Malinterpretaciones habituales
- Suponer que los índices importantes siempre se recuperan en pocos años.
- Comparar niveles de precios entre décadas sin tener en cuenta los dividendos.
El papel del yen en la recuperación
Un yen débil fue uno de los principales soportes de las acciones japonesas en los años previos al récord de 2024. Como el Banco de Japón mantenía los tipos de interés cerca de cero mientras otros bancos centrales los subían, el yen cayó a mínimos de varias décadas frente al dólar, lo que elevó el valor en yenes de los ingresos en el extranjero de los exportadores. Ese respaldo también hizo al índice vulnerable a fortalezas repentinas del yen, como se vio en agosto de 2024. Véase qué es el Nikkei 225.
El mercado hoy
El mercado de Tokio ha cambiado de forma significativa desde 1989. Las empresas tienen más efectivo y menos deuda, pagan dividendos más altos, recompran más acciones y afrontan más presión de los accionistas. Los inversores extranjeros desempeñan un papel mayor y la bolsa ha impulsado a las compañías cotizadas a mejorar la eficiencia del capital. Los defensores sostienen que estos cambios convierten a las acciones japonesas en una inversión fundamentalmente distinta del mercado de la era de la burbuja, mientras que los escépticos señalan retos persistentes, como el envejecimiento de la población y el lento crecimiento interno.
Mantener la posición durante décadas
Un inversor que compró en el máximo de 1989 y mantuvo la posición tuvo que esperar más de tres décadas para ver el índice por encima de su precio de entrada. Pocos traders, y desde luego muy pocos con apalancamiento, habrían podido aguantar tanto tiempo, por eso las valoraciones de entrada importan tanto en periodos largos.
Preguntas frecuentes
¿Dejaron de crecer las empresas japonesas?
No del todo. Muchas siguieron generando beneficios y expandiéndose en el extranjero, pero sus precios de las acciones habían partido de valoraciones de burbuja que tardaron décadas en justificarse.
¿Podría otro índice importante sufrir el mismo destino?
Cualquier índice comprado a valoraciones extremas puede tardar mucho en recuperarse. El Nikkei es el ejemplo más conocido entre los mercados importantes.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- El Nikkei supera su récord de 1989 (38.915,87 el 29 de diciembre de 1989; cierre de 39.098,68; ¥100 billones en créditos incobrables; medidas de Abe; P/E 16 frente a 23) — AP vía Boston Globe, febrero de 2024
- Nikkei 225 (se multiplicó por seis en los años 80; mínimo de 6.994,90 en octubre de 2008, 82% por debajo del máximo; 1990 −38,7%) — Wikipedia