
Почему индексу Nikkei понадобилось 34 года, чтобы вернуться к пику 1989 года
Индекс Nikkei 225 смог превзойти рекорд декабря 1989 года только в феврале 2024 года. Разбираем, как сформировался японский пузырь на активы и почему восстановление заняло так много времени.
Индекс Nikkei 225 закрылся на рекордном уровне 38 915,87 пункта 29 декабря 1989 года, на пике японского пузыря на активы. После его лопания банки списали около 100 трлн иен плохих долгов, а к октябрю 2008 года индекс упал на 82%. Рекорд 1989 года был превышен только 22 февраля 2024 года, то есть через 34 года.
Хронология
- 1980-е: индекс Nikkei вырос примерно в шесть раз; цены на недвижимость и акции резко выросли на фоне дешевых кредитов.
- 29 декабря 1989 года: рекордное закрытие на уровне 38 915,87.
- 1990: индекс упал примерно на 39% на фоне роста процентных ставок.
- 1990–2000-е: банковский кризис, дефляция и медленный рост.
- Октябрь 2008 года: минимум около 6 995 пунктов во время мирового финансового кризиса.
- С 2013 года: политика премьер-министра Синдзо Абэ, включая агрессивное монетарное смягчение, поддержала рынок акций.
- 22 февраля 2024 года: новое рекордное закрытие.
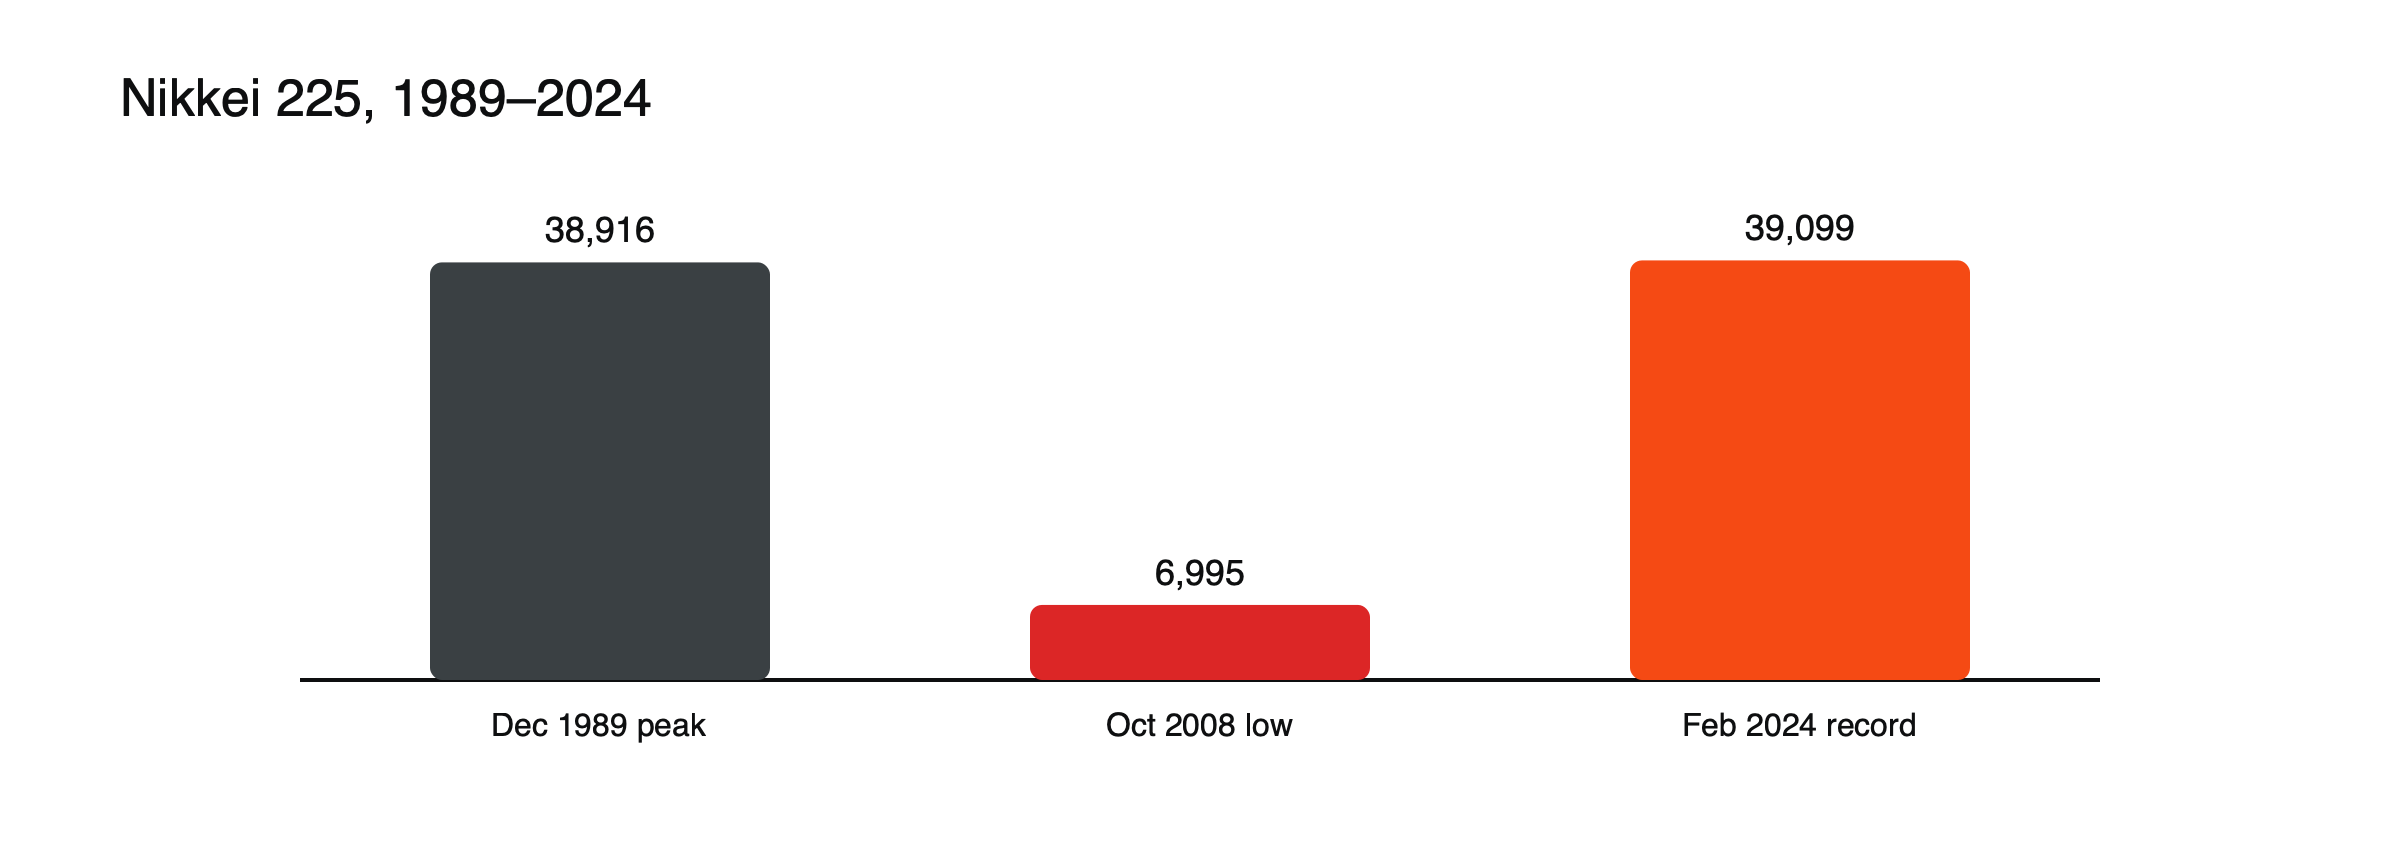
Рисунок: 34 года от пика до пика. Источники: AP; Wikipedia.
Как сформировался пузырь
В 1985 году Соглашение Плаза между крупными экономиками привело к ослаблению доллара и укреплению иены. Чтобы смягчить удар по экспортерам, Банк Японии снизил процентные ставки, и кредиты потекли в недвижимость и акции. Банки активно выдавали займы под залог земли, рост стоимости которой, в свою очередь, позволял брать еще больше кредитов. Цены на землю в центре Токио и на акции выросли до необычайных уровней, и многие считали, что японские активы могут только дорожать.
Пузырь лопается
С 1989 года Банк Японии резко поднял процентные ставки, а правительство ограничило кредитование под залог недвижимости. Сначала упали цены на акции, примерно на 39% в 1990 году, затем начался long decline цен на землю. Когда стоимость залогов обвалилась, банки остались с кредитами, которые не могли быть погашены, и это стало началом банковского кризиса, длившегося более десяти лет.
Почему восстановление заняло так много времени
- Оценки пузыря: цены намного превышали то, что могли обеспечить прибыли компаний.
- Плохие долги: банкам потребовались годы, чтобы очистить балансы, что сдерживало кредитование.
- Дефляция: падение цен и слабый рост сдерживали прибыли.
Потерянные десятилетия
На протяжении 1990-х и 2000-х Япония переживала медленный рост, падение цен и повторяющиеся проблемы банковской системы. Компании сосредоточились на погашении долгов вместо инвестиций, домохозяйства копили больше средств, а правительство допускало крупный дефицит бюджета для поддержки экономики. Акции несколько раз выросли, но неизменно откатывались назад и достигли минимума в октябре 2008 года во время мирового финансового кризиса, примерно на 82% ниже пика 1989 года.
Абэномика и далее
С 2013 года политика премьер-министра Синдзо Абэ сочетала агрессивное монетарное смягчение, государственные расходы и структурные реформы. Масштабные покупки активов Банком Японии ослабили иену, что повысило прибыли экспортеров, а реформы корпоративного управления побудили компании повышать доходность для акционеров. Эти изменения заложили основу для роста, который в итоге вывел индекс за пределы старого рекорда.
Что стимулировало восстановление
Рекордные корпоративные прибыли, улучшение корпоративного управления и выплаты акционерам, слабая иена, помогавшая экспортерам, и активные покупки со стороны иностранных инвесторов. На пике 2024 года коэффициент P/E Токийской биржи составлял около 16, против 23 у S&P 500.
Выводы
Покупка по оценкам пузыря может требовать десятилетий для восстановления в ценовом выражении; ценовые индексы к тому же занижают доходность, поскольку не учитывают дивиденды. См. почему важно, включает ли индекс дивиденды, что такое Nikkei 225 и что движет фондовыми индексами.
Ценовая доходность и совокупная доходность
34 года относятся к ценовому уровню Nikkei. Инвестор, реинвестировавший дивиденды, восстановил бы свои вложения раньше, поскольку за такой длительный период дивиденды существенно добавляют к доходности, хотя реальная доходность за весь период все равно оставалась очень низкой. При сравнении индексов за десятилетия по возможности следует использовать данные о совокупной доходности.
Сравнение с Nasdaq
Композитному индексу Nasdaq понадобилось около 15 лет, чтобы вернуться к пику 2000 года после краха дот-ком, что меньше половины времени, которое потребовалось Nikkei. Разница отражает, насколько экстремальными были японские оценки в 1989 году, глубину банковских проблем и长期 период дефляции, который последовал за ними.
Уроки для трейдеров
История Nikkei показывает, что крупный индекс может оставаться ниже пика десятилетиями, что пузыри на рынке недвижимости и кредита способны наносить ущерб экономике на протяжении целого поколения и что восстановление зависит от фундаментальных изменений, а не только от времени. Для трейдеров это напоминание о том, что стратегия «покупать на просадке» работает только тогда, когда просадка не является началом длительного спада.
Хронология в кратком виде
| Дата | Nikkei 225 |
|---|---|
| 29 декабря 1989 | Рекордное закрытие на уровне 38 915,87 |
| 1990 | Падение примерно на 39% |
| Октябрь 2008 | Минимум около 6 995 |
| 22 февраля 2024 | Новое рекордное закрытие выше 39 000 |
Земля, банки и залог
Во время пузыря японские банки активно выдавали кредиты под залог недвижимости, а рост цен на землю позволял заёмщикам брать на себя всё больший долг. Когда цены на землю начали годами падать после 1990 года, залоговое обеспечение по этим кредитам сократилось, и многие заёмщики не смогли погасить долги. Банки неохотно признавали убытки и поддерживали слабых заёмщиков новыми кредитами, что связывало капитал и замедляло кредитование здоровых компаний. Окончательная очистка баланса, связанная с безнадёжными долгами примерно в 100 трлн иен, заняла более десяти лет.
Перекрёстное владение акциями
Многие японские компании и банки владели крупными пакетами акций друг друга, что защищало менеджмент от поглощений и давления извне. Когда цены акций упали, эти пакеты потеряли в стоимости, что ослабило балансы компаний по всей экономике. Со временем реформы корпоративного управления стимулировали компании продавать такие пакеты, что повысило эффективность использования капитала и доходность для внешних акционеров.
Дефляция
На протяжении большей части периода после пузыря цены в Японии либо падали, либо почти не росли. Дефляция сдерживала потребительские расходы, так как товары могли подешеветь в будущем, и делала долги более трудными для погашения в реальном выражении. Прибыли компаний и зарплаты стагнировали, что сдерживало рост цен на акции. Преодоление дефляции стало центральной целью японской политики.
Рекорд 2024 года в контексте
Когда Nikkei в феврале 2024 года превысил свой рекорд 1989 года, японские акции торговались с коэффициентом цена/прибыль около 16, тогда как у S&P 500 он составлял около 23. Напротив, в 1989 году оценки японских акций были значительно выше, чем у акций США. Таким образом, новый рекорд опирался на существенно более сильную прибыльность, а не на возврат к оценкам времён пузыря.
Распространённые ошибочные трактовки
- Предположение, что крупные индексы всегда восстанавливаются в течение нескольких лет.
- Сравнение уровней цен за разные десятилетия без учёта дивидендов.
Роль иены в восстановлении
Слабая иена была одной из главных опор для японских акций в годы, предшествовавшие рекорду 2024 года. Поскольку Банк Японии удерживал процентные ставки около нуля, тогда как другие центральные банки их повышали, иена упала до многолетних минимумов по отношению к доллару, что увеличило стоимость в иенах зарубежной выручки экспортёров. Эта поддержка также делала индекс уязвимым для внезапного укрепления иены, как это произошло в августе 2024 года. См. что такое индекс Nikkei 225.
Рынок сегодня
Токийский рынок существенно изменился с 1989 года. Компании сейчас держат больше денежных средств и меньше долга, выплачивают более высокие дивиденды, чаще выкупают собственные акции и испытывают больше давления со стороны акционеров. Иностранные инвесторы играют большую роль, а биржа добивалась от компаний, котирующихся на ней, повышения эффективности использования капитала. Сторонники считают, что эти изменения делают японские акции принципиально иным инвестиционным активом по сравнению с рынком времён пузыря, тогда как скептики указывают на сохраняющиеся проблемы, например, старение населения и медленный рост внутреннего рынка.
Удержание позиции на протяжении десятилетий
Инвестор, купивший на пике 1989 года и державший позицию, ждал более трёх десятилетий, чтобы увидеть, как индекс поднимется выше его цены входа. Немногие трейдеры, и уж точно немногие использующие кредитное плечо, смогли бы продержаться так долго, поэтому оценка на момент входа имеет такое большое значение на длинных горизонтах.
Часто задаваемые вопросы
Японские компании перестали расти?
Не полностью. Многие продолжали получать прибыль и расширяться за рубежом, но их цены акций начинались с оценок времён пузыря, оправдание которых заняло десятилетия.
Может ли другой крупный индекс пережить такую же судьбу?
Любой индекс, купленный по экстремальным оценкам, может восстанавливаться очень долго. Nikkei — самый известный пример среди крупных рынков.
Этот материал носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Японский Nikkei обновляет рекорд 1989 года (38 915,87 на 29 декабря 1989; закрытие 39 098,68; безнадёжные долги на ¥100 трлн; меры Абэ; P/E 16 против 23) — AP через Boston Globe, февраль 2024
- Nikkei 225 (шестикратный рост в 1980-х; минимум 6 994,90 в октябре 2008, на 82% ниже пика; 1990 год: −38,7%) — Википедия