
¿Qué fue el Acuerdo del Plaza y por qué sigue apareciendo?
Repaso del Acuerdo del Plaza de 1985, la intervención coordinada para debilitar el dólar, y por qué sigue presente en los debates sobre divisas.
El Acuerdo del Plaza fue un pacto del 22 de septiembre de 1985 entre Estados Unidos, Japón, Alemania Occidental, Francia y el Reino Unido para hacer bajar el dólar mediante una intervención coordinada. El dólar había subido alrededor de un 44 % en cinco años; entre 1985 y 1987 cayó cerca de un 40 %, y el yen pasó de unos 240 a unos 150 por dólar. Sigue siendo citado en los debates sobre divisas.
Quiénes participaron
Ministros de Finanzas y gobernadores de bancos centrales del G5: Estados Unidos, Japón, Alemania Occidental, Francia y el Reino Unido. Los ministros fueron James Baker, de Estados Unidos, que convocó la reunión; Noboru Takeshita, de Japón; Gerhard Stoltenberg, de Alemania Occidental; Pierre Bérégovoy, de Francia, y Nigel Lawson, del Reino Unido. La reunión se celebró un domingo en el Hotel Plaza de Nueva York, y su momento sorprendió a los mercados.
Antes del acuerdo
- 1980–1985: los altos tipos de interés en Estados Unidos impulsan el dólar al alza; el déficit comercial estadounidense se amplía y crece la presión proteccionista.
- Febrero de 1985: el dólar alcanza su máximo; el índice DXY llega a un récord cercano a 164.
Por qué el dólar fuerte se convirtió en un problema político
A comienzos de los años ochenta, la Reserva Federal mantuvo los tipos de interés muy altos para combatir la inflación, mientras aumentaba el endeudamiento del gobierno estadounidense. Los elevados rendimientos atrajeron capital hacia el dólar, y la moneda se fortaleció de forma constante. Los exportadores y fabricantes estadounidenses quedaron fuera de los mercados mundiales por precio, el déficit comercial se amplió y el Congreso empezó a considerar medidas proteccionistas contra las importaciones. Un nuevo equipo del Tesoro encabezado por James Baker, que asumió en comienzos de 1985, estaba más dispuesto que su predecesor a actuar sobre el tipo de cambio.
El dólar ya se tambaleaba
El dólar había empezado a debilitarse tras su máximo de febrero de 1985. A finales de agosto había caído alrededor de un 21 % frente al marco alemán, hasta unos 2,75 DM, y cerca de un 10 % frente al yen, hasta unos 236 ¥. En las semanas previas a la reunión se recuperó, hasta aproximadamente 2,91 DM y 242,5 ¥ el 19 de septiembre. Por tanto, el acuerdo no revirtió desde cero una tendencia alcista; dio un impulso decisivo a un movimiento que los mercados ya empezaban a considerar.
Después del acuerdo
- 22 de septiembre de 1985: los ministros del G5 se reúnen en el Hotel Plaza de Nueva York y anuncian que el dólar debería bajar.
- El lunes siguiente: el dólar cae alrededor de un 4 % frente a las demás monedas.
- 1985–1987: la intervención coordinada y los cambios de política continúan; el dólar cae alrededor de un 40 %.
- Febrero de 1987: el Acuerdo del Louvre intenta frenar la caída, al considerar que el dólar ya había bajado lo suficiente.
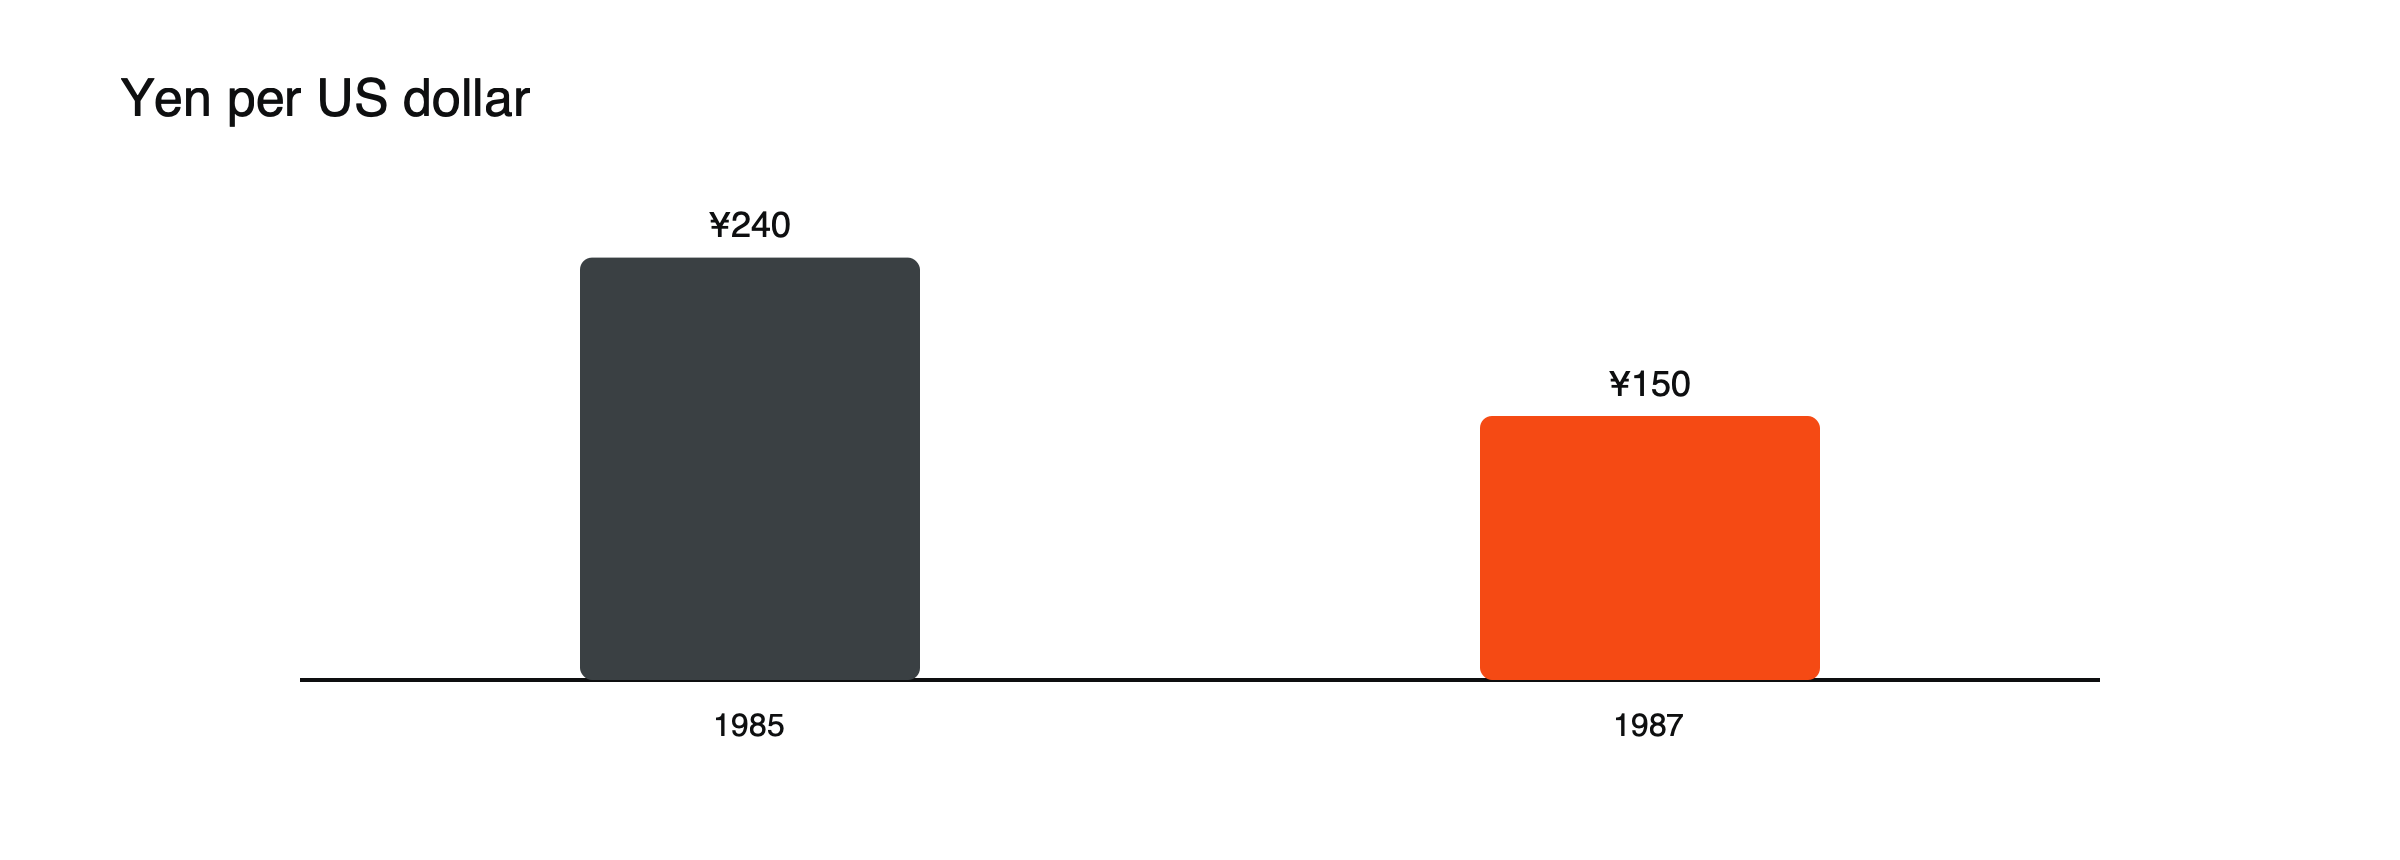
Figura: El ascenso del yen tras el Acuerdo del Plaza.
Cuánto se gastó realmente
La intervención fue menor de lo que podría sugerir el resultado. Según un estudio posterior del economista Takatoshi Ito, las ventas coordinadas totales de dólares en las semanas siguientes sumaron unos 10.200 millones de dólares, menos que los aproximadamente 18.000 millones que los funcionarios habían considerado necesarios. Estados Unidos vendió unos 3.200 millones de dólares, Japón unos 3.000 millones, Alemania, Francia y el Reino Unido juntos unos 2.000 millones y otros países del G10 unos 2.000 millones. El objetivo declarado de una nueva caída del dólar del 10 % al 12 % se alcanzó según lo previsto.
El yen siguió subiendo
Según se informó, los funcionarios japoneses esperaban que el yen se fortaleciera hasta unos 200 ¥ por dólar. Llegó mucho más lejos. El yen alcanzó unos 150 ¥ en 1987 y cerca de 120 ¥ a comienzos de 1988, pese al Acuerdo del Louvre de febrero de 1987, en el que los mismos países declararon que el dólar había caído lo suficiente. Según una estimación académica, un yen que en 1985 estaba infravalorado en torno a un 13 % estaba sobrevalorado en torno a un 28 % en 1990.
El dólar y el yen, 1985 a 1988
| Fecha | Yenes por dólar, aproximadamente | Qué estaba ocurriendo |
|---|---|---|
| Finales de agosto de 1985 | 236 | El dólar ya había bajado desde su máximo de febrero |
| 19 de septiembre de 1985 | 242,5 | Repunte justo antes de la reunión |
| 1987 | 150 | Política coordinada e intervención |
| Comienzos de 1988 | 120 | El yen seguía subiendo tras el Acuerdo del Louvre |
El yen casi duplicó su valor frente al dólar en poco más de dos años, un movimiento que remodeló la industria y la inversión japonesas durante una generación. Pocos acuerdos cambiarios, antes o después, han movido una gran divisa tan lejos, tan rápido y con tan poco dinero gastado por los gobiernos implicados.
Por qué funcionó
Los mercados ya cuestionaban la fortaleza del dólar, el anuncio fue una señal conjunta clara y Estados Unidos cambió su postura de política. La acción coordinada de los principales bancos centrales es más difícil de combatir para los mercados que la de un solo país.
Por qué sigue apareciendo
Las propuestas de un “nuevo Acuerdo del Plaza” surgen cada vez que el dólar parece sobrevalorado o los desequilibrios comerciales se amplían. La experiencia de Japón, un yen mucho más fuerte seguido de burbujas de activos y después de estancamiento, se cita a menudo como advertencia.
La burbuja japonesa y la larga resaca
Para amortiguar el golpe de un yen mucho más fuerte sobre los exportadores, Japón mantuvo una política monetaria laxa. El dinero fácil alimentó un auge en bolsa y en el sector inmobiliario: el Nikkei 225, por debajo de 12.000 puntos cuando se firmó el acuerdo, alcanzó su máximo histórico de unos 38.957 el 29 de diciembre de 1989. Cuando la burbuja estalló a comienzos de los años noventa, Japón entró en un largo periodo de crecimiento débil y precios a la baja, a menudo llamado las “décadas perdidas”. Los economistas siguen debatiendo cuánta culpa merece el Acuerdo del Plaza, ya que las decisiones de política interna desempeñaron un papel importante, pero el episodio es una advertencia habitual sobre los efectos secundarios de los ajustes cambiarios grandes y rápidos.
El Acuerdo del Louvre y sus límites
El Acuerdo del Louvre, del 22 de febrero de 1987, intentó estabilizar las divisas en sus nuevos niveles, con bandas informales para el dólar. Resultó más difícil de hacer cumplir que el acuerdo del Plaza. Fue necesaria una intervención en la primavera de 1987 para sostener el dólar, y los gobiernos implicados discutieron públicamente sobre quién debía ajustar su política. Acordar detener el movimiento de una divisa resultó mucho más difícil que acordar iniciarlo.
Lecciones
La política cambiaria funciona mejor cuando acompaña a las fuerzas del mercado y se respalda con cambios de política. Consulte qué es la intervención cambiaria, qué es el índice del dólar estadounidense y qué mueve los precios de las divisas.
Qué significa para los traders hoy
La acción coordinada de varios bancos centrales importantes es poco frecuente, pero cuando ocurre tiende a ser poderosa, porque combina dinero, señales de política y compromiso político. El Acuerdo del Plaza también muestra que la intervención funciona mejor cuando empuja en una dirección que los mercados ya consideran plausible; el dólar estaba sobrevalorado y había empezado a girar. Para los traders, las conversaciones sobre un “nuevo Acuerdo del Plaza” merecen seguimiento sobre todo como señal de la tolerancia de los responsables de política hacia un dólar fuerte. La intervención de un solo país contra una tendencia fuerte, en cambio, tiene un historial mucho más débil. Consulte qué es la intervención cambiaria y qué mueve el USD/JPY.
Preguntas frecuentes
¿Por qué se llama Acuerdo del Plaza?
Porque el acuerdo se alcanzó en el Hotel Plaza de la ciudad de Nueva York el 22 de septiembre de 1985.
¿China formó parte del Acuerdo del Plaza?
No. Los participantes fueron Estados Unidos, Japón, Alemania Occidental, Francia y el Reino Unido. A veces se debaten propuestas de un nuevo acuerdo que involucre a la moneda china, pero China no formaba parte del marco original del G5.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- El Acuerdo del Plaza, 30 años después (el dólar subió un 44% en cinco años; cayó un 40% entre 1985 y 1987; Louvre en febrero de 1987) — Jeffrey Frankel, NBER Working Paper
- Acuerdo del Plaza (firmado el 22 de septiembre de 1985; el dólar cayó un 4% el lunes siguiente) — Wikipedia
- El Acuerdo del Plaza de 1985 (el yen pasó de 240 a 150 por dólar en 1987) — idea de TradingView
- El índice del dólar estadounidense (máximo cercano a 164,7 en febrero de 1985) — Fin Still