
Como calcular a margem bruta, operacional e líquida
Veja como calcular as margens bruta, operacional, EBITDA e líquida, com um exemplo numérico e cenários de aumento e queda de custos.
As margens de lucro mostram quanto de cada dólar de receita a empresa retém: a margem bruta é o lucro bruto ÷ receita, a margem operacional é o resultado operacional ÷ receita e a margem líquida é o lucro líquido ÷ receita. Com receita de $ 1 bilhão, lucro bruto de $ 400 milhões, resultado operacional de $ 150 milhões e lucro líquido de $ 97,5 milhões, obtêm-se 40%, 15% e 9,75%.
As fórmulas
- Margem bruta = (receita − custo dos produtos vendidos) ÷ receita
- Margem operacional = resultado operacional ÷ receita
- Margem líquida = lucro líquido ÷ receita
Exemplo prático (ExampleCo, em $ milhões)
| Linha | Valor | Margem |
|---|---|---|
| Receita | 1.000 | |
| Custo dos produtos vendidos | 600 | |
| Lucro bruto | 400 | 40% |
| Despesas operacionais | 250 | |
| Resultado operacional | 150 | 15% |
| Juros | 20 | |
| Imposto (25%) | 32,5 | |
| Lucro líquido | 97,5 | 9,75% |
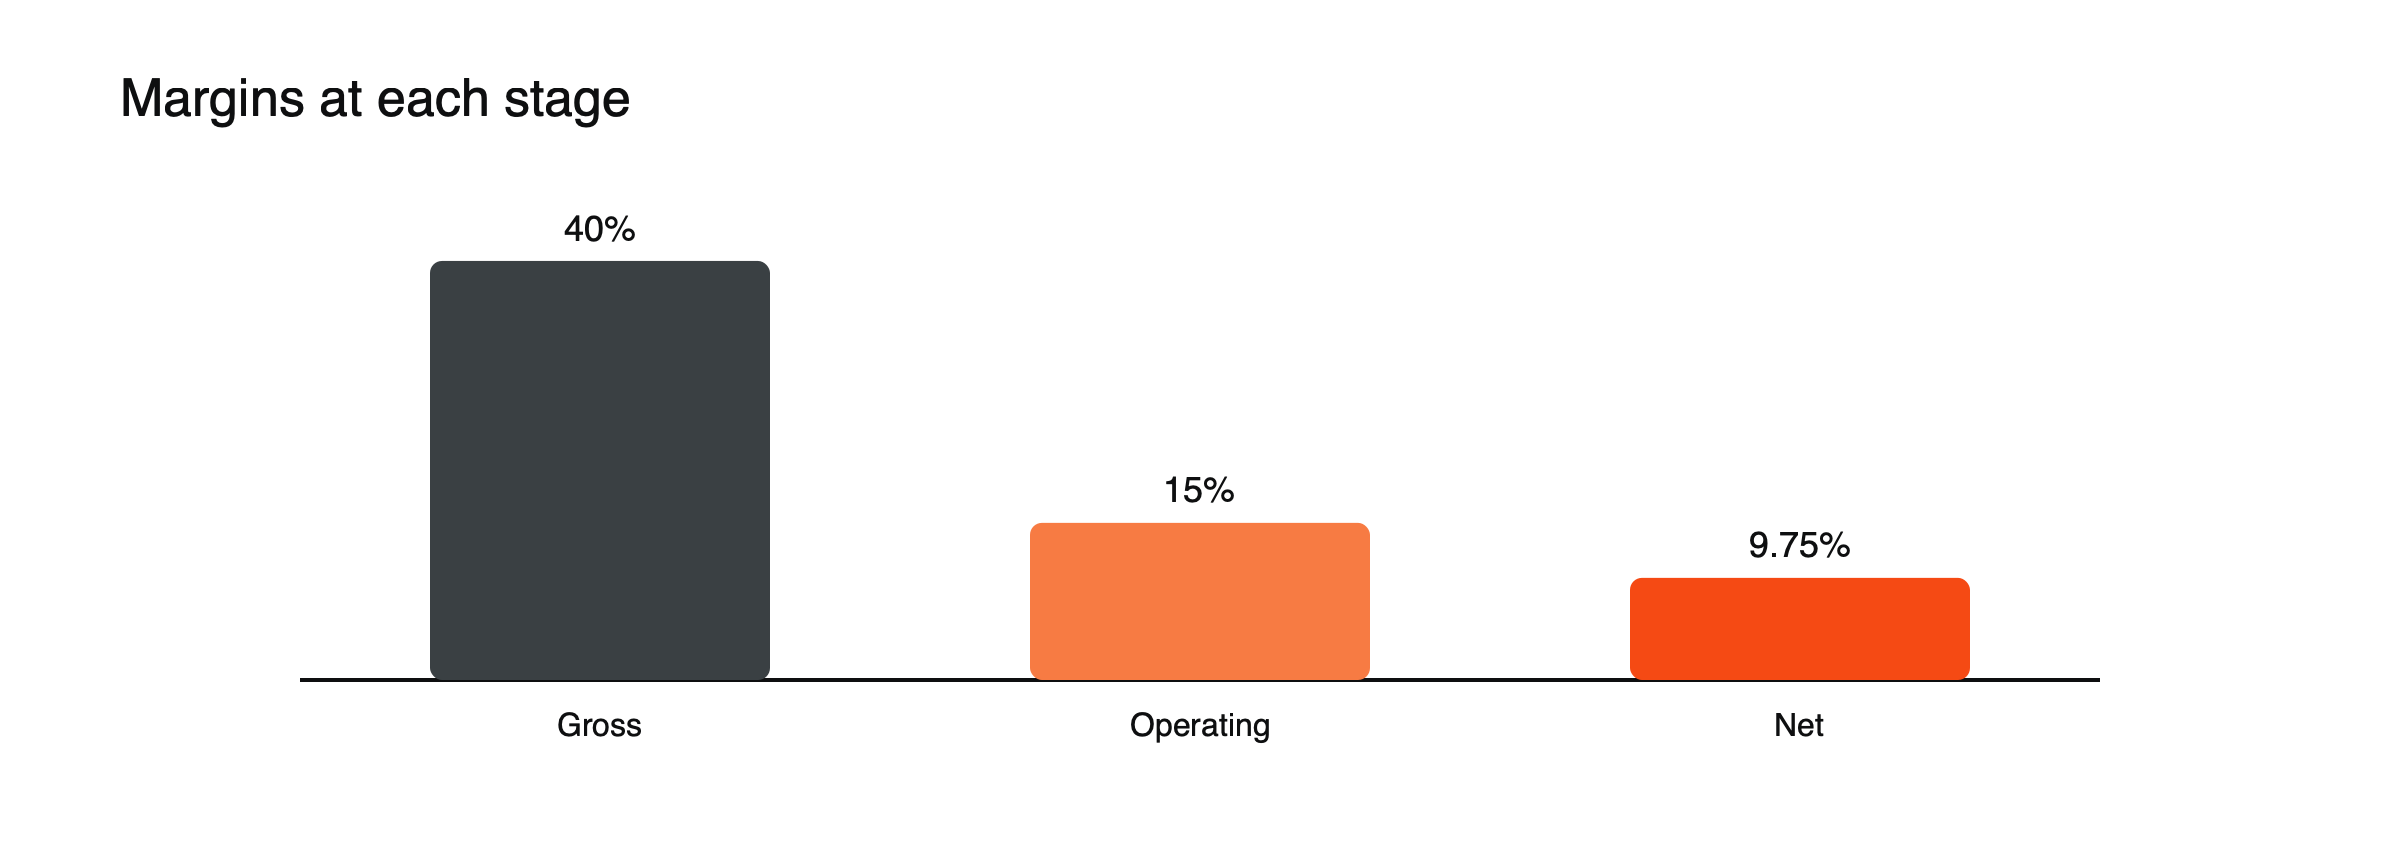
Figura: Margens em cada etapa (exemplo hipotético).
Margem EBITDA
Outra medida amplamente usada é a margem EBITDA: lucros antes de juros, impostos, depreciação e amortização, divididos pela receita. O resultado operacional de $ 150 milhões da ExampleCo somado a $ 50 milhões de depreciação e amortização resulta em EBITDA de $ 200 milhões, uma margem EBITDA de 20%. Ela é útil para comparar empresas com ciclos de investimento diferentes, mas, como ignora o custo dos equipamentos, pode dar uma imagem excessivamente favorável a negócios intensivos em capital. (Valores hipotéticos.)
O que cada margem indica
- Bruta: poder de precificação e custos de produção.
- Operacional: eficiência com que o negócio opera, incluindo despesas indiretas.
- Líquida: o que sobra após financiamento e impostos.
Um aumento de preço, passo a passo
Suponha que a ExampleCo aumente seus preços em 5% sem perder clientes e sem alterar seus custos. A receita sobe para $ 1.050 milhões, o custo dos produtos vendidos permanece em $ 600 milhões e o lucro bruto sobe para $ 450 milhões, uma margem bruta de cerca de 42,9%. Com as despesas operacionais inalteradas em $ 250 milhões, o resultado operacional salta para $ 200 milhões, uma margem de 19%, um aumento de um terço em relação aos $ 150 milhões. Pequenas mudanças de preço podem ter grandes efeitos sobre o lucro, e por isso o poder de precificação é tão valioso. (Valores hipotéticos.)
Um aumento de custos, passo a passo
Agora suponha que os custos dos insumos subam 10% e a empresa não consiga repassar o aumento aos preços. O custo dos produtos vendidos sobe para $ 660 milhões, o lucro bruto cai para $ 340 milhões e a margem bruta para 34%. O resultado operacional cai para $ 90 milhões, uma margem de 9%, uma queda de 40%. Esta é a pressão que muitas empresas enfrentaram quando a inflação disparou em 2021 e 2022. (Valores hipotéticos.)
Por que as tendências importam mais que os níveis
Compare as margens com o histórico da própria empresa e com concorrentes do mesmo setor. Margens em queda podem prejudicar uma ação mesmo quando a receita cresce. Veja como os relatórios de resultados movimentam os preços das ações, como ler uma demonstração de resultados e o que move os preços das ações.
As margens variam por setor
Empresas de software podem ter margens brutas de 70% ou mais, porque cada cópia adicional de um produto custa pouco para ser entregue. Supermercados costumam trabalhar com margens líquidas de poucos pontos percentuais, apoiando-se em alto volume. Setores intensivos em capital, como telecomunicações ou serviços públicos, podem ter margens EBITDA fortes, mas margens líquidas bem menores após depreciação e juros. Comparar as margens de uma empresa com as de concorrentes diretos, e não com as do mercado como um todo, é o que gera um sinal útil.
O que impulsiona as margens
- Poder de precificação: marcas fortes ou produtos exclusivos permitem preços mais altos.
- Escala: custos fixos diluídos em mais vendas.
- Custos de insumos: matérias-primas, energia e salários.
- Mix de produtos: migração para produtos ou serviços de maior margem.
- Concorrência: novos concorrentes costumam pressionar preços e margens para baixo.
Margens e preços das ações
Os investidores acompanham de perto a tendência das margens nos resultados. Margens em expansão costumam levar a revisões de lucros para cima e a avaliações mais altas; margens em queda podem fazer a ação cair mesmo quando a receita supera as projeções. A orientação da empresa sobre margens para o ano seguinte costuma ser tão importante quanto a orientação sobre receita. Veja como ler um relatório de resultados.
Interpretações equivocadas comuns
- Comparar margens entre setores muito diferentes.
- Tratar um salto de margem em um único ano como permanente.
- Analisar a margem líquida sem verificar se impostos ou itens não recorrentes foram responsáveis por ela.
Alavancagem operacional
Os exemplos de preço e custo ilustram a alavancagem operacional: como alguns custos são fixos, variações na receita ou nos custos de insumos afetam o lucro operacional muito mais do que as vendas. Uma empresa com custos fixos elevados, como uma empresa de software ou uma fábrica operando abaixo da capacidade, vê suas margens crescerem rapidamente quando as vendas aumentam e caírem rapidamente quando elas diminuem. Já uma empresa com custos predominantemente variáveis, como um distribuidor, tem margens mais estáveis, porém mais baixas.
Lendo margens nos resultados, com um exemplo
Suponha que os analistas esperem que a ExampleCo reporte uma margem operacional de 15,0% para um trimestre, e que ela reporte 14,2% com receita em linha com as projeções. O lucro operacional fica cerca de US$ 8 milhões abaixo do esperado sobre uma receita anual de US$ 1.000 milhões, ou aproximadamente 5% abaixo das projeções. Se a administração explicar a frustração como algo temporário, como um custo pontual de frete, as ações podem reagir pouco; se apontar para aumentos salariais que vão persistir, o mercado pode cortar as previsões de lucro e as ações podem cair. (Valores hipotéticos.)
Da margem operacional à margem líquida
A diferença entre a margem operacional e a líquida decorre de juros e impostos. A margem operacional de 15% da ExampleCo se transforma em uma margem líquida de 9,75% após US$ 20 milhões de juros e uma alíquota de imposto de 25%. Uma empresa com mais dívida ou com alíquota de imposto mais alta converte menos do seu lucro operacional em lucro líquido, e é por isso que comparar margens operacionais costuma ser mais justo entre empresas com estruturas de financiamento diferentes.
Margens e valuation
Os investidores geralmente pagam múltiplos mais altos por empresas com margens elevadas e estáveis, porque seus lucros são mais resilientes e costumam refletir uma posição competitiva forte. Uma empresa que consegue elevar suas margens em direção às de concorrentes mais bem administrados pode ver tanto seus lucros quanto sua avaliação subirem, uma combinação poderosa para o preço de suas ações.
Uma lista de verificação sobre margens
- Como as margens se comparam com as de concorrentes e com o histórico da própria empresa?
- Elas estão subindo ou caindo, e por quê?
- Quanto da variação vem de preços, custos ou mix de produtos?
- É provável que a tendência continue?
Margens e inflação
A inflação testa as margens de uma empresa. Negócios com marcas fortes ou produtos essenciais podem repassar custos aumentando preços e proteger suas margens; já empresas em mercados competitivos frequentemente não conseguem fazer isso, e suas margens encolhem. Durante a alta da inflação em 2021 e 2022, os investidores prestaram muita atenção em quais empresas conseguiriam repassar custos mais altos, e as ações daquelas que não conseguiram costumavam cair acentuadamente.
Margens por segmento
Grandes empresas costumam divulgar o lucro por segmento. Uma empresa com margem operacional média de 15% pode combinar uma divisão de software com margem de 30% a um negócio de hardware com margem de 5%. O crescimento do segmento de maior margem eleva a margem global, mesmo que o restante do negócio esteja estável, e é por isso que o mix de receita pode importar tanto quanto o seu total.
Comparando margens brutas com cuidado
As empresas não classificam os custos da mesma maneira. Algumas incluem frete, armazenagem ou certos custos de pessoal no custo das mercadorias vendidas; outras os informam como despesas operacionais. Duas empresas com economia idêntica podem, portanto, apresentar margens brutas diferentes. A margem operacional, que inclui todos os custos operacionais, costuma ser a base mais justa para comparar empresas. Verificar com atenção as notas contábeis antes de comparar margens brutas evita confundir uma diferença de classificação com uma diferença real no negócio.
Perguntas frequentes
Qual margem é a mais importante?
Cada uma responde a uma pergunta diferente. A margem bruta mostra o poder de precificação, a margem operacional mostra a eficiência com que o negócio funciona e a margem líquida mostra quanto chega aos acionistas. Os investidores costumam acompanhar a margem operacional com mais atenção.
Por que a receita pode crescer enquanto os lucros caem?
Como os custos podem crescer mais rápido do que as vendas, o que comprime as margens, como no exemplo de aumento de custos acima.
Os números da empresa neste artigo são um exemplo hipotético (“ExampleCo”) para fins ilustrativos.
Este artigo tem caráter educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.