
Cómo calcular el financiamiento nocturno antes de mantener una operación
Aprende a calcular el financiamiento nocturno de una posición con una fórmula sencilla, ejemplos prácticos con CFD sobre índices, divisas y acciones, y el efecto de los cambios en las tasas.
Un cálculo de financiamiento nocturno multiplica el valor de la posición por la tasa anual y divide entre 365, o entre 360 para algunas monedas. En una posición larga de $100,000 sobre un índice, con una tasa de referencia del 4% y una comisión del 2.5%, el costo es de unos $17.81 por noche, o $534 en 30 noches. Las posiciones cortas usan la tasa de referencia menos la comisión, lo que aquí supone un pequeño abono.
La fórmula
Financiamiento diario = valor de la posición × tasa anual ÷ 365
- Tasa larga = tasa de referencia + comisión
- Tasa corta = tasa de referencia − comisión (un abono si es positiva, un cargo si es negativa)
Ejemplo práctico: CFD sobre un índice
- Valor de la posición: $100,000
- Tasa de referencia: 4.0% (valor de ejemplo)
- Comisión del proveedor: 2.5% (valor de ejemplo)
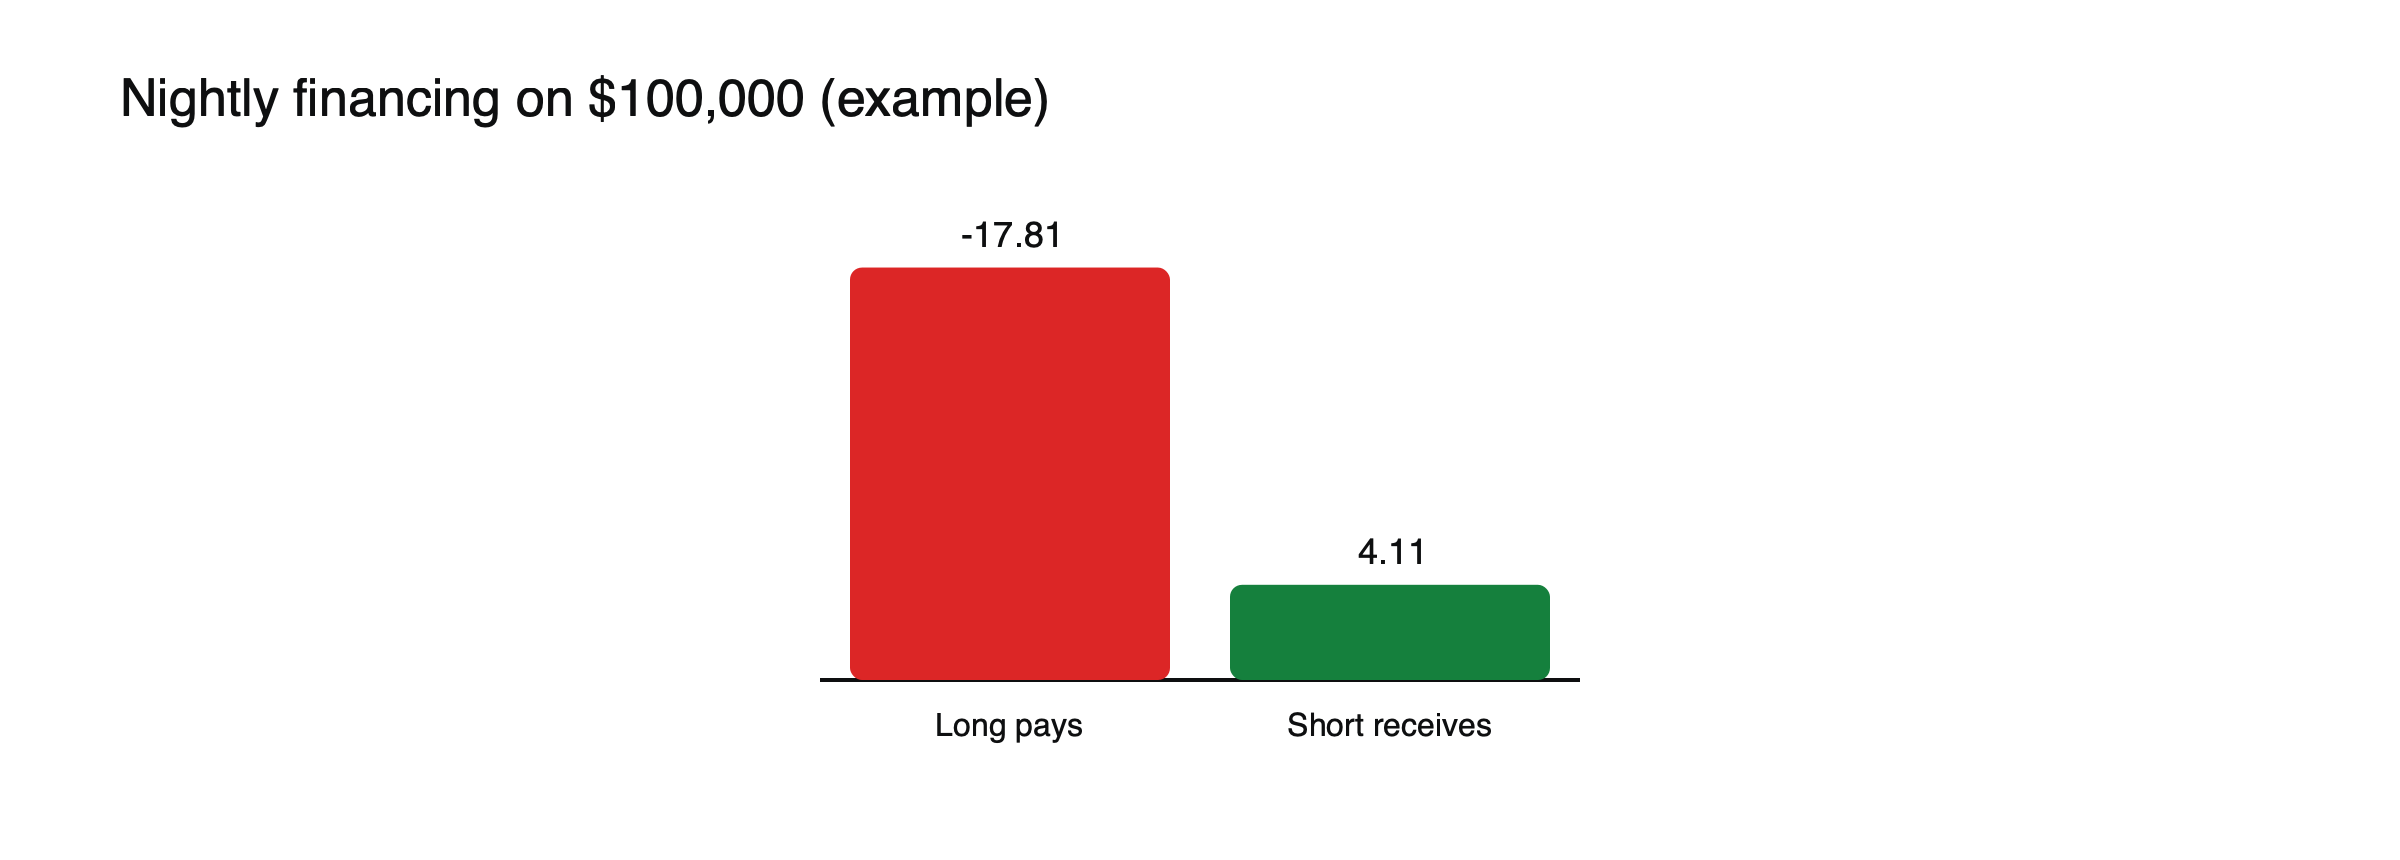 Figura: Financiamiento nocturno con una tasa de referencia del 4% y una comisión del 2.5% (valores de ejemplo).
Larga: $100,000 × 6.5% ÷ 365 = $17.81 cobrados por noche.
Corta: $100,000 × 1.5% ÷ 365 = $4.11 abonados por noche.
30 noches en largo: $17.81 × 30 ≈ $534, o 0.53% de la posición.
Tasa larga = 4.0% + 2.5% = 6.5% anual. Costo nocturno = $100,000 × 6.5% ÷ 365 ≈ $17.81. En 30 noches, unos $534.25.
Una posición corta en el mismo índice ganaría 4.0% − 2.5% = 1.5% anual, unos $4.11 por noche.
Ejemplo práctico: una moneda que usa 360 días
Algunas monedas, entre ellas el dólar estadounidense, el euro y el franco suizo, usan una convención de 360 días para el financiamiento, mientras que la libra esterlina usa 365. La misma posición larga de $100,000 al 6.5%, calculada sobre 360 días, cuesta unos $18.06 por noche en lugar de $17.81. La diferencia por noche es pequeña, pero se acumula en posiciones grandes o mantenidas durante mucho tiempo.
Ejemplo práctico: un swap de divisas cotizado por lote
Las posiciones en divisas suelen cobrarse como un swap cotizado por lote. Supongamos que tu proveedor cotiza −$7 por noche por mantener en largo un lote de un par de divisas. (Valor de ejemplo.) Si la posición se mantiene desde un lunes hasta el lunes siguiente, se cobran cinco cortes de días hábiles, y el cargo del miércoles se triplica para cubrir el fin de semana: cuatro noches a $7 más una noche a $21, unos $49 por semana, lo mismo que siete noches.
Cómo afectan los cambios de tasas
Si la tasa de referencia baja al 1% mientras la comisión se mantiene en 2.5%, las posiciones cortas pagan: 1% − 2.5% = −1.5% anual. Cuando las tasas son bajas, ambos lados pueden pagar.
Posiciones en divisas
El financiamiento de divisas usa la diferencia de tasas de interés entre las dos monedas más una comisión, cotizada como swap en puntos. Las posiciones mantenidas más allá del corte del miércoles suelen cobrarse por tres noches de una vez.
Antes de mantener una operación
- Revisa las tasas larga y corta del proveedor para ese mercado.
- Estima el número de noches que planeas mantener la posición.
- Compara el financiamiento total con la ganancia esperada y el spread.
Consulta cómo funciona el financiamiento nocturno, cuánto cuesta realmente una operación con CFD y qué es el apalancamiento en el trading con CFD.
Ejemplo práctico: venta en corto de una acción con comisión de préstamo
Vendes en corto un CFD sobre una acción por valor de $20,000. La tasa de referencia es del 4% y la comisión del proveedor del 2.5%, por lo que la tasa corta básica es un abono del 1.5%. Sin embargo, la acción es difícil de tomar prestada y el proveedor añade un cargo por préstamo del 3%. (Valores de ejemplo.) La tasa neta queda en 1.5% − 3% = −1.5% anual, un costo de unos $0.82 por noche en lugar de un abono. En acciones muy vendidas en corto, los cargos por préstamo pueden ser mucho más altos y cambiar sin mucho aviso.
Cuando la tasa de referencia cambia durante la operación
El financiamiento se recalcula a medida que cambia la tasa de referencia. Si un banco central reduce las tasas y la referencia baja del 4% al 3% mientras mantienes la posición larga de $100,000 en el índice, la tasa larga baja del 6.5% al 5.5% y el costo nocturno pasa de unos $17.81 a unos $15.07. En periodos de mantenimiento largos, las decisiones sobre tasas pueden cambiar el costo total de forma notable, en cualquier dirección.
Materias primas y contratos basados en futuros
Los CFD de materias primas al contado suelen reflejar el coste de mantenimiento del mercado, derivado de los precios de futuros, más la comisión del proveedor, por lo que el financiamiento puede diferir considerablemente entre materias primas y a lo largo del tiempo. Los CFD basados en futuros no tienen ningún cargo nocturno; su coste aparece en el precio de futuros y en cada renovación (rollover). Consulte cómo funciona el financiamiento overnight.
Una lista de verificación rápida antes de operar
- Busque la tasa larga o corta, o el valor del swap, para el instrumento exacto.
- Anote si usa 360 o 365 días, y qué día conlleva cargos de fin de semana.
- Multiplique por el valor de la posición y por el número esperado de noches.
- Compare el total con el spread y con la ganancia que espera.
- Vuelva a revisar las tasas si mantiene la posición durante una decisión de un banco central.
Ejemplo práctico: oro mantenido durante dos semanas
Usted mantiene una posición larga de $24,000 en un CFD de oro al contado durante 14 noches, y la tasa larga del proveedor para el oro es de 7% anual. (Valores de ejemplo.) El financiamiento es $24,000 × 7% ÷ 365 × 14 ≈ $64.44. Si el oro sube un 1% en las dos semanas, la posición gana $240, por lo que el financiamiento absorbe aproximadamente una cuarta parte de la ganancia. En un mercado plano, ese mismo coste convierte la operación en una pérdida.
Cómo configurar una hoja de cálculo sencilla
Una pequeña hoja de cálculo agiliza estas estimaciones. Use columnas para el instrumento, el valor de la posición, la tasa larga o corta, la convención de días, las noches esperadas y cualquier cargo por préstamo, y luego una fórmula para el total: valor × tasa ÷ días del año × noches. Añadir una columna para la ganancia esperada muestra de un vistazo qué operaciones dejarían de ser rentables por el financiamiento. Actualizar las tasas una vez por semana mantiene las estimaciones realistas.
Las estimaciones de financiamiento solo son tan buenas como sus datos de entrada. Las tasas cambian con las decisiones de los bancos centrales, los cargos por préstamo pueden dispararse en instrumentos cortos muy demandados, y los períodos de tenencia suelen ser más largos de lo previsto. Incorporar un margen de error, por ejemplo suponiendo una tasa un punto porcentual superior a la actual, ofrece una visión más prudente y generalmente más realista.
El financiamiento como porcentaje de su margen
El financiamiento se cobra sobre la posición completa, por lo que parece mayor en comparación con su margen. La posición de índice de $100,000 mencionada anteriormente, con apalancamiento 20:1, requiere $5,000 de margen. Treinta noches de financiamiento, unos $534, equivalen aproximadamente al 11% de ese margen, antes de cualquier movimiento de precio o spread.
Un período de tenencia de equilibrio
Si espera que la operación gane un 2%, unos $2,000, el financiamiento a $17.81 por noche consumiría toda la ganancia esperada después de unas 112 noches. Mucho antes de ese punto, el rendimiento esperado de la operación se reduce notablemente. Estimar esto antes de entrar ayuda a decidir si un CFD al contado se ajusta a la idea o si un período de tenencia más corto, o un contrato basado en futuros, tiene más sentido.
Preguntas frecuentes
¿Dónde encuentro las tasas de financiamiento de mi proveedor?
La mayoría de los proveedores publican las tasas largas y cortas o los valores de swap de cada instrumento en su sitio web y en los detalles del contrato de la plataforma de trading. Las tasas pueden cambiar a diario.
¿El financiamiento se calcula sobre el precio de apertura o sobre el precio actual?
Normalmente se calcula sobre el valor de la posición en cada corte diario, por lo que el financiamiento sube o baja a medida que cambia el valor de la posición.
Las cifras de apalancamiento, margen y coste de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de las normas de su país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Por qué se cobra el financiamiento overnight y cómo se calcula (fórmulas; tom-next de FX; cargo triple del miércoles) — IG
- Comisiones y cargos (ejemplo de financiamiento de índices: valor de la posición × tasa ÷ 365; swap triple) — Axi
- Cómo se calcula el financiamiento en otros mercados (÷365 para GBP, ÷360 para USD, EUR, CHF) — IG Suiza