
Acciones de mercados emergentes frente a mercados desarrollados
El liderazgo entre las acciones de mercados emergentes y desarrollados ha alternado en ciclos largos, estrechamente ligados al dólar estadounidense. Los mercados emergentes subieron alrededor de un 34% en dólares en 2025, muy por encima de los desarrollados.
En la comparación entre acciones de mercados emergentes y desarrollados, el liderazgo ha alternado en ciclos largos estrechamente ligados al dólar estadounidense. Los mercados emergentes superaron con claridad a los desarrollados entre 2000 y 2010, y luego quedaron rezagados durante la mayor parte de la década y media siguiente, a medida que el dólar se fortalecía. En 2025 subieron alrededor de un 34% en dólares, muy por encima de los mercados desarrollados.
En paralelo
| Mercados emergentes | Mercados desarrollados | |
|---|---|---|
| Ejemplos | China, India, Taiwán, Brasil | EE. UU., Europa, Japón |
| Participación en la población mundial | Más del 85% | Menos del 15% |
| Sensibilidad típica | Alta frente al dólar, las materias primas y China | Menor |
| Valoración | Normalmente con descuento | Normalmente con prima |
| 2000–2010 | Superaron con claridad | Quedaron rezagados |
| 2011–2024 | Quedaron rezagados | Superaron |
| 2025 | Alrededor de +34% | Alrededor de +22% |
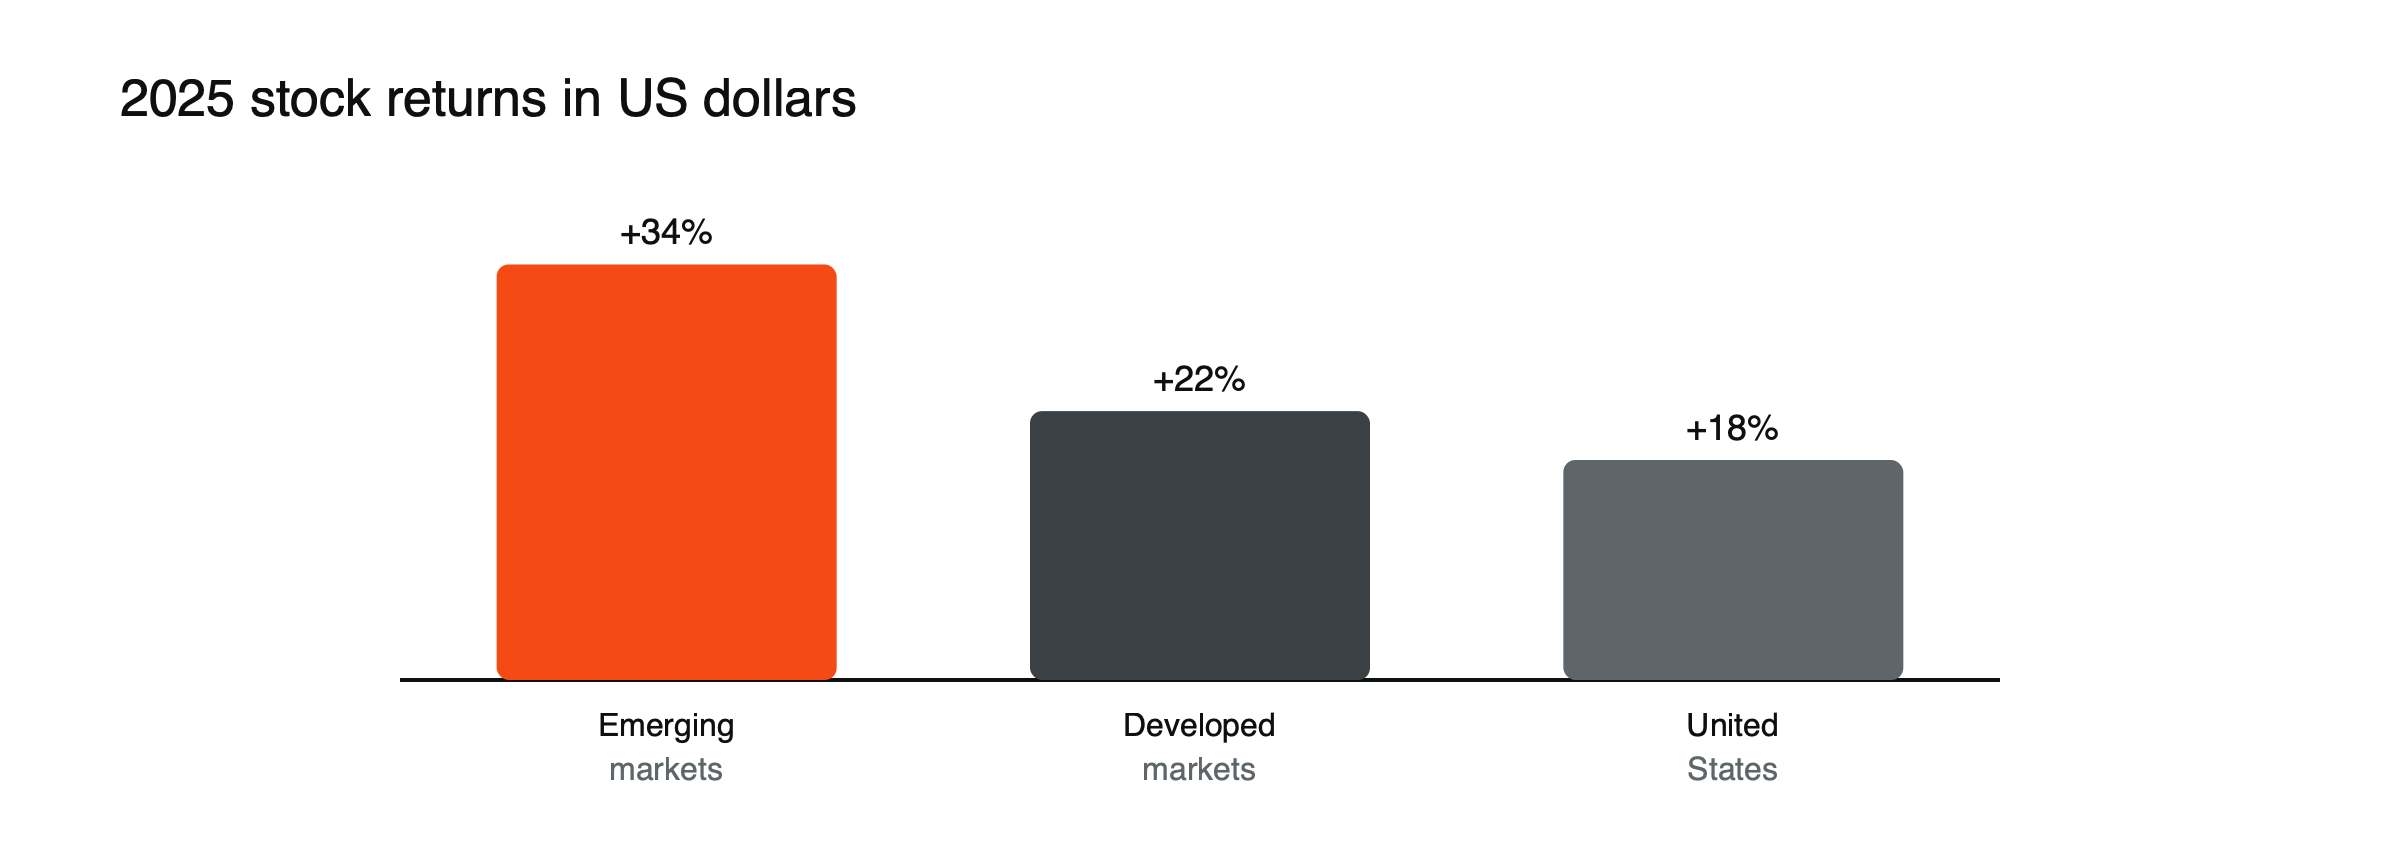
Figura: rendimientos de 2025 por región. Fuente: Carmignac.
El repunte de 2025
En 2025, los mercados emergentes subieron alrededor de un 34% en términos de dólares, frente a cerca de un 22% de los mercados desarrollados y alrededor de un 18% de las acciones estadounidenses, uno de sus años más fuertes en relación con los mercados desarrollados en más de una década. Contribuyeron a ello un dólar más débil, un mejor desempeño en varios grandes mercados y valoraciones iniciales más bajas. Si el repunte marca el inicio de un nuevo ciclo de mejor desempeño, como el de 2000 a 2010, depende en parte de la trayectoria del dólar.
Por qué el dólar importa tanto
Un dólar más débil reduce el costo de la deuda en dólares para los prestatarios de mercados emergentes y facilita la gestión de sus exportaciones e insumos; un dólar más fuerte hace lo contrario. Ambos grandes periodos de ganancias y pérdidas de los mercados emergentes coincidieron con las tendencias del dólar. Consulte cómo un dólar fuerte afecta a las materias primas, los mercados emergentes y las criptomonedas.
El factor China
China ha sido el mayor peso en los índices de mercados emergentes, por lo que su desaceleración lastró al conjunto del grupo después de 2010. Excluyendo a China, los mercados emergentes tuvieron un desempeño notablemente mejor en algunos periodos.
Diferencias entre países
Los mercados emergentes distan mucho de ser uniformes. Taiwán y Corea del Sur están dominados por empresas de tecnología y semiconductores, India por empresas financieras y de consumo con valoraciones elevadas, Brasil y Sudáfrica por materias primas y bancos, y China por empresas de internet y de consumo junto con empresas estatales. Un único índice de mercados emergentes combina economías muy distintas, y los rendimientos entre países suelen divergir ampliamente en un mismo año.
Brecha de valoración
Las acciones de los mercados emergentes han cotizado habitualmente con descuento frente a los mercados desarrollados, lo que refleja mayores riesgos, más influencia estatal y protecciones más débiles para los accionistas en algunos países. El descuento se amplió durante gran parte de la década de 2010 mientras las acciones estadounidenses subían. Un descuento amplio puede favorecer los rendimientos futuros si los riesgos disminuyen, pero los mercados baratos pueden seguir baratos durante años.
Cuando la respuesta habitual se invierte
«Los mercados emergentes crecen más rápido, así que sus acciones deberían rendir mejor» no se cumple: un crecimiento económico rápido no se ha traducido de forma fiable en mayores rendimientos para los accionistas, debido a la dilución, la influencia estatal y los movimientos cambiarios.
Qué considerar
Los mercados emergentes aportan diversificación, pero también riesgo cambiario, político y de concentración. El desempeño difiere mucho entre países. Para una visión más amplia, lea acciones, bonos y materias primas a lo largo del ciclo de tipos y el liderazgo del mercado por décadas.
El «taper tantrum» de 2013
Cuando los rendimientos estadounidenses se dispararon en 2013 ante las expectativas de una compra de bonos por parte de la Fed más lenta, las monedas y las acciones de los mercados emergentes cayeron con fuerza, especialmente en países que dependen de financiación extranjera. El episodio mostró lo sensibles que son los mercados emergentes a los tipos de interés estadounidenses, además del dólar. Consulte qué fue el taper tantrum de 2013.
Riesgo cambiario, ilustrado
Supongamos que un índice de mercado emergente sube un 10% en moneda local durante un año, mientras que la moneda local cae un 8% frente al dólar. (Cifras ilustrativas.) Un inversor en dólares obtiene solo alrededor de un 1,2%. Si la moneda, en cambio, sube un 8%, el rendimiento en dólares es de aproximadamente un 18,8%. Los movimientos de divisas pueden sumarse a las ganancias del mercado local o borrarlas, por lo que la dirección del dólar importa tanto para los inversores extranjeros.
Formas de obtener exposición
Los inversores pueden usar fondos amplios de mercados emergentes, fondos regionales o de un solo país, o fondos que excluyan China. Los CFD sobre índices de mercados emergentes importantes, o sobre mercados individuales, ofrecen exposición apalancada, pero añaden los riesgos habituales del apalancamiento y de diferenciales más amplios. Véase qué es un ETF.
Tipos de interés e inflación
Muchos bancos centrales de mercados emergentes subieron los tipos de forma temprana y agresiva cuando la inflación se disparó en 2021 y 2022, antes que la Reserva Federal. Eso les dio margen para recortar antes a medida que la inflación caía, lo que respaldó sus mercados. Los tipos de interés locales más altos pueden atraer a inversores extranjeros, pero también señalan un mayor riesgo de inflación, que los inversores sopesan frente a los posibles rendimientos.
Política y gobernanza
Los acontecimientos políticos, desde las elecciones hasta los cambios bruscos de política, pueden mover los mercados emergentes más que los desarrollados. Las empresas estatales, los controles de capital y las represiones regulatorias pueden perjudicar a los accionistas minoritarios. La represión china contra las empresas tecnológicas y educativas entre 2020 y 2022 mostró con qué rapidez la acción gubernamental puede borrar grandes cantidades de valor para los accionistas.
Ciclos de materias primas
Muchas economías emergentes exportan materias primas, por lo que sus mercados tienden a subir con los precios de las materias primas y a bajar con ellos. El auge de las materias primas de los años 2000, impulsado por la demanda china, fue una razón importante para el mejor comportamiento de los mercados emergentes en esa década; el desplome de las materias primas a partir de 2011 contribuyó a su rezago posterior.
Cambios en la composición de los índices
La composición de los índices de mercados emergentes cambia con el tiempo. El peso de China aumentó con fuerza a finales de la década de 2010 cuando se incluyeron sus acciones domésticas, y luego bajó cuando su mercado se debilitó, mientras que India y Taiwán ganaron peso. Estos cambios modifican lo que realmente posee un fondo amplio de mercados emergentes, y los inversores deben revisar los pesos actuales en lugar de confiar en supuestos antiguos.
Interpretaciones erróneas habituales
- Tratar los mercados emergentes como un solo mercado.
- Asumir que las valoraciones baratas garantizan mayores rendimientos.
El crecimiento no equivale a rentabilidad, ilustrado
Supongamos que una economía emergente crece un 6% anual, mientras sus empresas emiten nuevas acciones cada año para financiar su expansión, diluyendo a los accionistas existentes un 3% anual, y su moneda cae un 2% anual frente al dólar. (Cifras ilustrativas.) Incluso si los beneficios de las empresas crecen al mismo ritmo que la economía, un accionista en dólares solo captura una fracción de ese crecimiento. La dilución y la debilidad de la moneda explican por qué las economías de rápido crecimiento no siempre han producido rendimientos sólidos para los inversores extranjeros.
Bonos y acciones
Los bonos de mercados emergentes, emitidos en dólares o en monedas locales, ofrecen otra vía de inversión. Los bonos en dólares conllevan riesgo de crédito pero poco riesgo cambiario para los inversores en dólares; los bonos en moneda local añaden exposición cambiaria. Los bonos y las acciones de mercados emergentes suelen caer juntos en periodos de aversión al riesgo, lo que limita su valor como diversificadores mutuos.
Mercados fronterizos
Más allá de los mercados emergentes están los mercados fronterizos, economías más pequeñas y menos desarrolladas con mercados bursátiles aún menos líquidos. Pueden ofrecer diversificación porque sus mercados están menos conectados con los flujos globales, pero conllevan mayores riesgos políticos, de liquidez y cambiarios.
Seguimiento del ciclo del dólar
Como el comportamiento de los mercados emergentes ha seguido tan de cerca al dólar, muchos inversores observan la tendencia a largo plazo del dólar al decidir cuánto mantener. Un debilitamiento sostenido, impulsado por la reducción de las ventajas de tipos de interés de EE. UU. o por un crecimiento más fuerte en otros lugares, históricamente ha favorecido a los mercados emergentes; un fortalecimiento sostenido ha favorecido a los mercados desarrollados. El giro del dólar es difícil de anticipar, pero su dirección a lo largo de varios años ha importado más que casi cualquier otro factor.
Concentración, ilustrado
Supongamos que un fondo amplio de mercados emergentes tiene alrededor de una cuarta parte en China, una quinta parte en India, una quinta parte en Taiwán y cantidades menores en decenas de otros países. (Pesos ilustrativos.) Tres mercados impulsan entonces la mayor parte de sus rendimientos, y algunas grandes empresas, especialmente en tecnología, pueden dominar. Los inversores que creen poseer una porción diversificada del mundo en desarrollo pueden en realidad tener una apuesta concentrada en un puñado de economías y sectores.
Una lista de verificación
- ¿Cuál es la tendencia del dólar?
- ¿Qué peso tiene China en el fondo?
- ¿Cómo se comparan las valoraciones con las de los mercados desarrollados?
- ¿Qué están haciendo los precios de las materias primas?
Los mercados emergentes en una cartera: un ejemplo ilustrativo
Supongamos que una cartera global de acciones tiene alrededor de un 10% en mercados emergentes, más o menos en línea con los índices globales. (Peso ilustrativo.) En un año como 2025, cuando los mercados emergentes subieron cerca de un 34% frente a aproximadamente un 22% de los mercados desarrollados, la asignación habría sumado algo más de un punto porcentual a la rentabilidad en comparación con mantener solo mercados desarrollados. En un año en que los mercados emergentes queden muy rezagados, restaría una cantidad similar. La asignación importa realmente en el margen, por lo que ajustar su tamaño a las propias opiniones y a la tolerancia al riesgo suele ser más importante que la simple decisión de mantenerla o no.
Preguntas frecuentes
¿Deberían los mercados emergentes formar parte de una cartera?
Muchos índices globales los incluyen en torno a una décima parte de su peso. Cuánto más o menos mantener depende de la tolerancia al riesgo y de las opiniones sobre el dólar.
¿Por qué China lastró a los mercados emergentes?
China es el mayor peso en la mayoría de los índices de mercados emergentes, por lo que su desaceleración y sus medidas regulatorias lastraron al conjunto del grupo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Mercados emergentes: por qué y dónde (más del 85% de la población mundial; los mercados emergentes superaron entre 2000 y 2010 y han quedado por detrás desde entonces) — Dodge & Cox, mayo de 2024
- Mercados emergentes: la gran rentabilidad (2025: mercados emergentes +34% en dólares frente a +18% de EE. UU. y +22% de los desarrollados; ganancia acumulada superior al 300% entre 2000 y 2010) — Carmignac
- Un giro de marea en el horizonte para los mercados emergentes (los periodos de rentabilidad coincidieron con la debilidad y la fortaleza del dólar) — Business Day, noviembre de 2023
- Renta variable: ¿mercados emergentes o países industrializados? (los mercados emergentes sin China tuvieron mejor comportamiento) — M.M. Warburg, mayo de 2024