
Ações de Mercados Emergentes vs. Mercados Desenvolvidos
A liderança entre ações de mercados emergentes e desenvolvidos tem oscilado em ciclos longos, fortemente ligados ao dólar americano.
Na comparação entre ações de mercados emergentes e desenvolvidos, a liderança tem alternado em ciclos longos, fortemente ligados ao dólar americano. Os mercados emergentes superaram amplamente os desenvolvidos entre 2000 e 2010, depois ficaram para trás na maior parte da década e meia seguinte, à medida que o dólar se fortalecia. Em 2025, eles subiram cerca de 34% em dólares, bem acima dos mercados desenvolvidos.
Lado a lado
| Mercados emergentes | Mercados desenvolvidos | |
|---|---|---|
| Exemplos | China, Índia, Taiwan, Brasil | EUA, Europa, Japão |
| Participação na população mundial | Mais de 85% | Menos de 15% |
| Sensibilidade típica | Alta, em relação ao dólar, às commodities e à China | Menor |
| Avaliação | Geralmente com desconto | Geralmente com prêmio |
| 2000–2010 | Superaram amplamente | Ficaram para trás |
| 2011–2024 | Ficaram para trás | Superaram |
| 2025 | Cerca de +34% | Cerca de +22% |
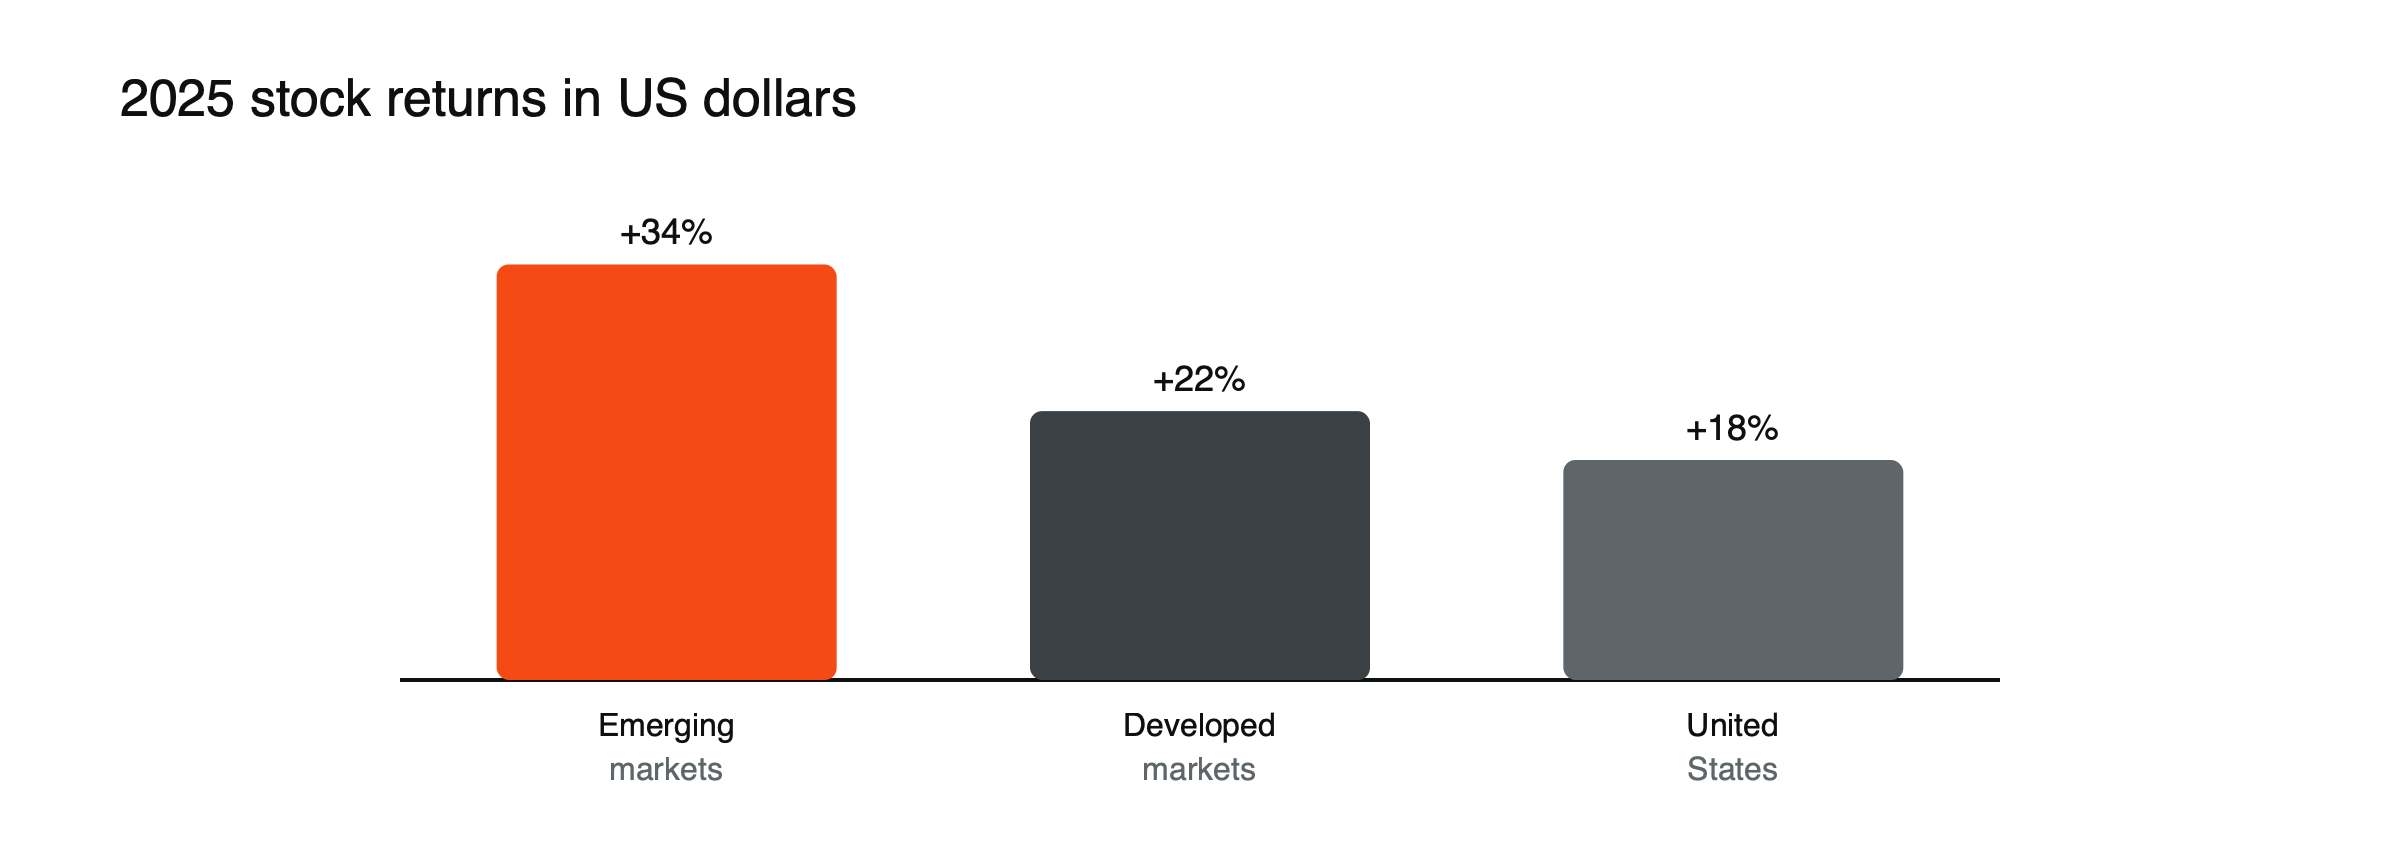
Figura: retornos de 2025 por região. Fonte: Carmignac.
A recuperação de 2025
Em 2025, os mercados emergentes subiram cerca de 34% em termos de dólar, contra cerca de 22% dos mercados desenvolvidos e cerca de 18% das ações dos EUA, um dos seus melhores anos em relação aos mercados desenvolvidos em mais de uma década. Um dólar mais fraco, o desempenho mais forte de vários grandes mercados e valuations iniciais mais baixos contribuíram para isso. Se a recuperação marca o início de um novo ciclo de superação, como o de 2000 a 2010, depende em parte do caminho do dólar.
Por que o dólar importa tanto
Um dólar mais fraco reduz o custo da dívida em dólar para os tomadores dos mercados emergentes e facilita a gestão de suas exportações e insumos; um dólar mais forte faz o oposto. Os dois grandes períodos de ganhos e perdas dos mercados emergentes coincidiram com tendências do dólar. Veja como um dólar forte afeta commodities, mercados emergentes e criptomoedas.
O fator China
A China tem sido o maior peso nos índices de mercados emergentes, por isso sua desaceleração pesou sobre todo o grupo após 2010. Excluindo a China, os mercados emergentes tiveram um desempenho sensivelmente melhor em alguns períodos.
Diferenças entre países
Os mercados emergentes estão longe de ser uniformes. Taiwan e Coreia do Sul são dominados por empresas de tecnologia e semicondutores, a Índia por empresas financeiras e de consumo com valuations elevados, o Brasil e a África do Sul por commodities e bancos, e a China por empresas de internet e consumo, ao lado de estatais. Um único índice de mercados emergentes combina economias muito diferentes, e os retornos entre países frequentemente divergem de forma acentuada no mesmo ano.
Diferença de avaliação
As ações de mercados emergentes costumam ser negociadas com desconto em relação aos mercados desenvolvidos, refletindo riscos mais altos, maior influência estatal e proteções mais fracas aos acionistas em alguns países. O desconto se ampliou em boa parte da década de 2010, enquanto as ações dos EUA se valorizavam. Um desconto grande pode sustentar retornos futuros se os riscos diminuírem, mas mercados baratos podem continuar baratos por anos.
Onde a resposta usual se inverte
A ideia de que «mercados emergentes crescem mais rápido, então suas ações deveriam render mais» não se sustenta: o crescimento econômico acelerado nem sempre se traduziu em retornos mais altos para os acionistas, por causa da diluição, da influência estatal e das variações cambiais.
O que considerar
Os mercados emergentes agregam diversificação, mas também trazem risco cambial, político e de concentração. O desempenho varia muito entre países. Para uma visão mais ampla, leia ações, títulos e commodities ao longo do ciclo de juros e a liderança de mercado por década.
O taper tantrum de 2013
Quando os rendimentos dos títulos americanos dispararam em 2013, com expectativas de uma redução mais lenta das compras de títulos pelo Fed, as moedas e as ações de mercados emergentes caíram acentuadamente, especialmente em países dependentes de financiamento externo. O episódio mostrou o quanto os mercados emergentes são sensíveis às taxas de juros dos EUA, além do dólar. Veja o que foi o taper tantrum de 2013.
Risco cambial, ilustrado
Suponha que um índice de mercado emergente suba 10% em moeda local ao longo de um ano, enquanto a moeda local cai 8% frente ao dólar. (Valores ilustrativos.) Um investidor baseado em dólar ganha apenas cerca de 1,2%. Se a moeda, em vez disso, subir 8%, o retorno em dólar é de cerca de 18,8%. Movimentos cambiais podem somar-se aos ganhos do mercado local ou eliminá-los, e é por isso que a direção do dólar importa tanto para investidores estrangeiros.
Formas de obter exposição
Investidores podem usar fundos amplos de mercados emergentes, fundos regionais ou de um único país, ou fundos que excluem a China. CFDs sobre índices importantes de mercados emergentes, ou sobre mercados individuais, oferecem exposição alavancada, mas acrescentam os riscos habituais da alavancagem e spreads mais amplos. Veja o que é um ETF.
Juros e inflação
Muitos bancos centrais de mercados emergentes elevaram os juros cedo e de forma agressiva quando a inflação disparou em 2021 e 2022, antes do Federal Reserve. Isso deu a alguns deles espaço para cortar mais cedo à medida que a inflação caiu, apoiando seus mercados. Juros locais mais altos podem atrair investidores estrangeiros, mas também sinalizam maior risco de inflação, que os investidores pesam contra os retornos potenciais.
Política e governança
Eventos políticos, de eleições a mudanças súbitas de política, podem mover os mercados emergentes mais do que os desenvolvidos. Empresas estatais, controles de capital e repressões regulatórias podem prejudicar acionistas minoritários. A repressão da China a empresas de tecnologia e educação, de 2020 a 2022, mostrou como a ação governamental pode eliminar rapidamente grandes volumes de valor para os acionistas.
Ciclos de commodities
Muitas economias emergentes exportam commodities, então seus mercados tendem a subir com os preços das commodities e a cair com eles. O boom de commodities dos anos 2000, impulsionado pela demanda chinesa, foi um motivo importante para o desempenho superior dos mercados emergentes naquela década; a queda das commodities a partir de 2011 contribuiu para o atraso posterior.
Mudanças na composição dos índices
A composição dos índices de mercados emergentes muda ao longo do tempo. O peso da China subiu acentuadamente no fim dos anos 2010, à medida que suas ações domésticas foram incluídas, e depois caiu conforme seu mercado enfraqueceu, enquanto Índia e Taiwan ganharam peso. Essas mudanças alteram o que um fundo amplo de mercados emergentes efetivamente detém, e os investidores devem verificar os pesos atuais em vez de confiar em suposições antigas.
Interpretações equivocadas comuns
- Tratar os mercados emergentes como um único mercado.
- Presumir que valuations baratos garantem retornos mais altos.
Crescimento não é igual a retorno, ilustrado
Suponha que uma economia emergente cresça 6% ao ano, enquanto suas empresas emitem novas ações a cada ano para financiar a expansão, diluindo os acionistas existentes em 3% ao ano, e sua moeda caia 2% ao ano frente ao dólar. (Valores ilustrativos.) Mesmo que os lucros das empresas cresçam junto com a economia, um acionista baseado em dólar captura apenas uma fração desse crescimento. Diluição e fraqueza cambial explicam por que economias de crescimento rápido nem sempre produziram retornos fortes para investidores estrangeiros.
Títulos e ações
Títulos de mercados emergentes, emitidos em dólares ou em moedas locais, oferecem outra forma de investir. Títulos em dólar carregam risco de crédito, mas pouco risco cambial para investidores em dólar; títulos em moeda local acrescentam exposição cambial. Títulos e ações de mercados emergentes costumam cair juntos em períodos de aversão ao risco, o que limita seu valor como diversificadores um do outro.
Mercados de fronteira
Além dos mercados emergentes ficam os mercados de fronteira, economias menores e menos desenvolvidas, com mercados acionários ainda menos líquidos. Podem oferecer diversificação porque seus mercados estão menos conectados aos fluxos globais, mas carregam riscos políticos, de liquidez e cambiais mais altos.
Acompanhando o ciclo do dólar
Como o desempenho dos mercados emergentes tem acompanhado o dólar tão de perto, muitos investidores observam a tendência de longo prazo do dólar ao decidir quanto manter. Um enfraquecimento sustentado, impulsionado pelo estreitamento das vantagens de juros dos EUA ou por crescimento mais forte em outros lugares, historicamente favoreceu os mercados emergentes; um fortalecimento sustentado favoreceu os mercados desenvolvidos. A virada do dólar é difícil de prever, mas sua direção ao longo de vários anos tem importado mais do que quase qualquer outro fator.
Concentração, ilustrada
Suponha que um fundo amplo de mercados emergentes tenha cerca de um quarto em China, um quinto na Índia, um quinto em Taiwan e valores menores em dezenas de outros países. (Pesos ilustrativos.) Três mercados então impulsionam a maior parte dos retornos, e algumas poucas grandes empresas, especialmente em tecnologia, podem dominar. Investidores que acham que possuem uma fatia diversificada do mundo em desenvolvimento podem, na prática, ter uma aposta concentrada em um punhado de economias e setores.
Uma lista de verificação
- Qual é a tendência do dólar?
- Qual é o peso da China no fundo?
- Como as avaliações se comparam com as dos mercados desenvolvidos?
- O que está acontecendo com os preços das commodities?
Mercados emergentes em uma carteira, ilustrado
Suponha que uma carteira global de ações tenha cerca de 10% em mercados emergentes, aproximadamente em linha com os índices globais. (Peso ilustrativo.) Em um ano como 2025, quando os mercados emergentes subiram cerca de 34% contra cerca de 22% dos mercados desenvolvidos, a alocação teria acrescentado um pouco mais de um ponto percentual aos retornos em comparação com manter apenas mercados desenvolvidos. Em um ano em que os mercados emergentes ficam muito para trás, ela subtrairia um valor semelhante. A alocação realmente importa na margem, e é por isso que dimensioná-la de acordo com suas visões e tolerância ao risco costuma ser mais importante do que a simples decisão de mantê-la ou não.
Perguntas frequentes
Os mercados emergentes devem fazer parte de uma carteira?
Muitos índices globais os incluem em cerca de um décimo do seu peso. Quanto mais ou menos manter depende da tolerância ao risco e das visões sobre o dólar.
Por que a China pesou sobre os mercados emergentes?
A China tem o maior peso na maioria dos índices de mercados emergentes, por isso sua desaceleração e as medidas regulatórias restritivas pesaram sobre o grupo como um todo.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Emerging Markets: Why and Where (mais de 85% da população mundial; os mercados emergentes superaram os desenvolvidos em 2000–2010 e ficaram atrás desde então) — Dodge & Cox, maio de 2024
- Mercados emergentes: o grande retorno (2025: mercados emergentes com +34% em dólares vs. EUA com +18% e mercados desenvolvidos com +22%; ganho acumulado superior a 300% em 2000–2010) — Carmignac
- Uma virada da maré no horizonte para os mercados emergentes (os períodos de desempenho coincidiram com a fraqueza e a força do dólar) — Business Day, novembro de 2023
- Mercados de ações: mercados emergentes ou países industrializados? (mercados emergentes sem a China tiveram melhor desempenho) — M.M. Warburg, maio de 2024