
Qué ocurrió en los mercados durante la crisis financiera de 2008
Durante la crisis financiera de 2008, las acciones se desplomaron mientras los bonos del gobierno y el oro resistieron. Este resumen recorre la cronología, el origen de la crisis, el comportamiento de cada activo y la respuesta de las políticas públicas.
Durante la crisis financiera de 2008, las acciones se desplomaron mientras los bonos del gobierno y el oro resistieron. El S&P 500 cayó un 56,8 % entre el 9 de octubre de 2007 y el 9 de marzo de 2009. Los bonos del Tesoro de EE. UU. subieron cerca de un 20 % en 2008 mientras las acciones caían un 37 %, el oro subió alrededor de un 26 % durante la recesión y el índice de volatilidad VIX alcanzó un máximo cercano a 89 en octubre de 2008.
Cronología
- 9 de octubre de 2007: el S&P 500 alcanza su máximo.
- 2007–2008: los diferenciales de crédito de alto rendimiento se amplían mucho antes del peor momento de la caída bursátil.
- 15 de septiembre de 2008: Lehman Brothers quiebra; el pánico se extiende por todo el mundo.
- Septiembre–octubre de 2008: 34 de 42 días de negociación registran movimientos superiores al 1 % en las acciones; el VIX alcanza un máximo cercano a 89.
- Noviembre de 2008: los bonos del Tesoro a largo plazo suben casi un 15 % en un mes.
- Diciembre de 2008: el diferencial de alto rendimiento alcanza un máximo cercano al 22 %.
- 9 de marzo de 2009: las acciones tocan fondo, un 56,8 % por debajo del máximo.
Cómo se gestó la crisis
La crisis comenzó en el mercado inmobiliario de EE. UU. Años de préstamos fáciles, incluidos los concedidos a prestatarios con un historial crediticio débil, se habían empaquetado en valores complejos en poder de bancos e inversores de todo el mundo. A medida que los precios de la vivienda caían y los impagos aumentaban desde 2006 y 2007, el valor de esos valores se volvió incierto, y los bancos dejaron de confiar en los balances de los demás. Los mercados de financiación se bloquearon, y las instituciones que dependían de la deuda a corto plazo se encontraron incapaces de refinanciar sus deudas. La quiebra de Lehman Brothers en septiembre de 2008 convirtió un problema de crédito de combustión lenta en un pánico global.
Cómo se comportó cada activo
Acciones: cayeron cerca de un 48 % solo entre agosto de 2008 y marzo de 2009, y gran parte de la caída se concentró en unos pocos meses.
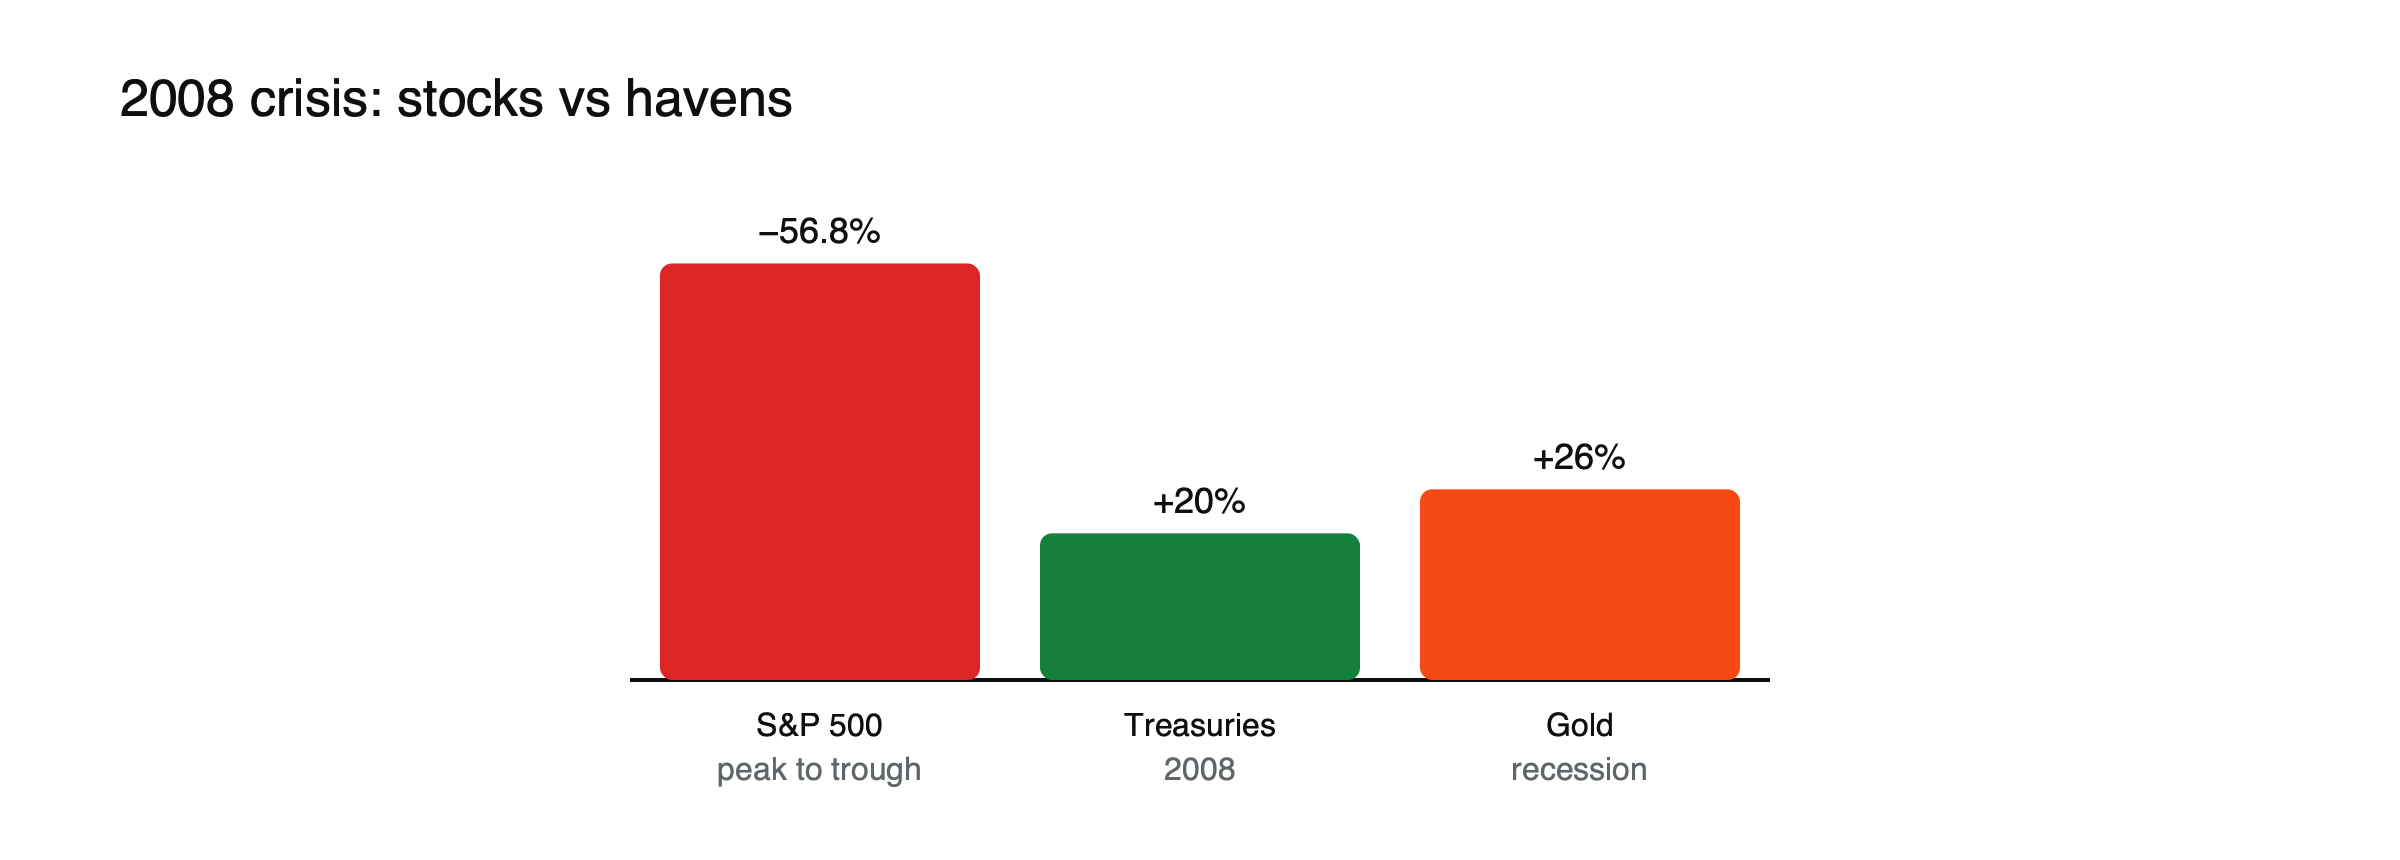
Figura: Acciones frente a activos refugio en la crisis de 2008. Fuentes: Atlanta Fed; Voronoi; Mining.com.
Bonos del gobierno: la cobertura clásica funcionó; los bonos del Tesoro subieron a medida que los inversores buscaban seguridad y los tipos de interés se recortaban.
Oro: ganó cerca de un 26 % durante la recesión, aunque las acciones de las empresas mineras de oro cayeron.
Crédito: los diferenciales de los bonos corporativos se dispararon a medida que se cernía el riesgo de impago.
Correlaciones: muchos activos de riesgo se movieron juntos, lo que redujo el beneficio de diversificar entre ellos.
Petróleo: tras superar los 140 dólares por barril a principios de julio de 2008, el crudo se desplomó hasta unos 32 dólares en diciembre, a medida que la demanda se evaporaba, una de las mayores caídas de su historia.
El dólar: se fortaleció a finales de 2008 cuando inversores y bancos de todo el mundo buscaban desesperadamente financiación en dólares, a pesar de que la crisis se originó en Estados Unidos.
La respuesta de las políticas
Los gobiernos y los bancos centrales respondieron a una escala sin precedentes. La Reserva Federal recortó su tipo de interés de política a casi cero en diciembre de 2008 y comenzó a comprar grandes cantidades de bonos, la primera ronda de flexibilización cuantitativa. El gobierno estadounidense inyectó capital en los bancos y garantizó los fondos del mercado monetario, y los bancos centrales abrieron líneas de swap en dólares para suministrar dólares en el extranjero. Estas medidas no detuvieron la caída de inmediato, pero sentaron las bases de la recuperación que comenzó en marzo de 2009. Véase la historia de la flexibilización cuantitativa.
Lecciones
- La diversificación entre activos de riesgo falla en una crisis; los bonos gubernamentales de alta calidad fueron los que cumplieron la función de cobertura.
- Los mercados de crédito dieron una señal de alerta temprana. Véase lo que los diferenciales de crédito indican a los operadores de renta variable.
- Las mejores rentabilidades llegaron poco después de que los diferenciales tocaran máximos.
Véase por qué las correlaciones tienden a uno en una crisis y cómo terminan los mercados bajistas.
Del máximo al mínimo de un vistazo
| Activo | Comportamiento durante la crisis |
|---|---|
| S&P 500 | −56.8% desde octubre de 2007 hasta marzo de 2009 |
| Bonos del Tesoro de EE. UU. | Alrededor de +20% en 2008 |
| Oro | Alrededor de +26% durante la recesión |
| Diferenciales de alto rendimiento | Máximo cercano al 22% en diciembre de 2008 |
| Petróleo (WTI) | Desde por encima de 140 dólares en julio hasta alrededor de 32 dólares en diciembre de 2008 |
| VIX | Máximo intradía de 89.53 en octubre de 2008 |
Una cartera durante la crisis, ilustrada
Supongamos que un inversor mantenía en septiembre de 2007 un 60% en acciones y un 40% en bonos del Tesoro. (Escenario ilustrativo.) Si las acciones cayeron alrededor del 50% y los bonos del Tesoro subieron alrededor del 15% durante el peor tramo, la cartera habría perdido aproximadamente un 24% en lugar de un 50%. En cambio, una cartera de acciones, bonos corporativos y materias primas habría perdido mucho más, porque los tres cayeron juntos. La crisis demostró qué activos diversificaban realmente el riesgo de la renta variable.
Lo que vino después
Desde el mínimo de marzo de 2009, las acciones iniciaron uno de los mercados alcistas más largos de la historia, favorecidos por tipos de interés cercanos a cero y por rondas repetidas de compra de bonos. Los inversores que vendieron cerca del fondo y se mantuvieron fuera perdieron gran parte de la recuperación, mientras que quienes mantuvieron sus posiciones o reequilibraron hacia acciones se beneficiaron. Consulte cómo terminan los mercados bajistas.
Lecciones para los operadores de CFD
Las posiciones apalancadas enfrentaron riesgos extremos: los movimientos diarios superiores al 1% se volvieron habituales, los saltos de precio (gaps) fueron frecuentes y los requisitos de margen aumentaron. Los operadores que mantuvieron un apalancamiento bajo y utilizaron stops garantizados, cuando estaban disponibles, estuvieron mucho mejor posicionados que quienes confiaban en stop-loss normales en mercados que los superaron de un salto.
Bancos y acciones financieras
Las acciones financieras estuvieron en el centro del desplome. Varias grandes instituciones quebraron o fueron rescatadas, y los precios de las acciones bancarias cayeron mucho más que el mercado en general, ya que los inversores temían pérdidas por los valores respaldados por hipotecas y por los préstamos. Los gobiernos inyectaron capital en los bancos y organizaron fusiones para evitar nuevos colapsos. Las acciones financieras tardaron años en recuperarse, y algunas nunca volvieron a sus niveles anteriores a la crisis.
Fondos del mercado monetario
En septiembre de 2008, un gran fondo del mercado monetario estadounidense cayó por debajo de 1 dólar por participación debido a las pérdidas con deuda de Lehman Brothers, un suceso conocido como romper el dólar (breaking the buck). Los inversores se apresuraron a retirar fondos de productos similares, lo que amenazó la financiación a corto plazo de las empresas, hasta que el gobierno de EE. UU. garantizó los fondos del mercado monetario. El episodio demostró que incluso los productos supuestamente equivalentes al efectivo pueden conllevar riesgo en una crisis.
Una crisis global
La crisis se extendió mucho más allá de Estados Unidos. Los bancos europeos tenían grandes cantidades de valores respaldados por hipotecas estadounidenses y enfrentaron sus propios problemas de financiación, el sistema bancario de Islandia colapsó y los mercados emergentes sufrieron a medida que el capital huía. Las bolsas de todo el mundo cayeron juntas, lo que mostró hasta qué punto se había integrado el sistema financiero global.
Divisas
Al deshacerse las operaciones de carry trade, el yen japonés subió con fuerza, mientras que las monedas de los países que dependían del capital extranjero se debilitaron. El dólar estadounidense se fortaleció, ya que los inversores buscaron refugio y financiación en dólares, a pesar de que la crisis comenzó en Estados Unidos. Consulte por qué el yen sube cuando los mercados globales caen.
Malinterpretaciones habituales
- Creer que todas las carteras diversificadas cayeron por igual.
- Suponer que la recuperación llegó solo después de que mejorara la economía.
La vivienda, el punto de partida
Los precios de la vivienda en EE. UU., que habían subido con fuerza a comienzos de la década de 2000, comenzaron a caer en 2006. Aumentaron los impagos de hipotecas, especialmente entre los prestatarios con historial crediticio débil y tipos variables, y el valor de los valores construidos a partir de esas hipotecas se desplomó. La construcción de viviendas se hundió, y la caída del valor de los inmuebles afectó al gasto de los hogares, agravando la recesión.
El largo camino de vuelta
Aunque las acciones tocaron fondo en marzo de 2009, el S&P 500 tardó varios años en recuperar su máximo de 2007, y la economía estadounidense se recuperó lentamente, con un desempleo elevado durante años. Los bancos centrales mantuvieron los tipos cerca de cero y continuaron comprando bonos durante un periodo prolongado. La lenta recuperación moldeó el comportamiento de los inversores durante una década, fomentando la búsqueda de rentabilidad que más tarde alimentó auges en otros activos. Consulte la historia de la flexibilización cuantitativa.
Primeras señales de alerta
Muchas señales aparecieron antes de lo peor de la crisis. Los diferenciales de crédito comenzaron a ampliarse a mediados de 2007, los mercados de financiación se tensaron en agosto de 2007 y el banco de inversión Bear Stearns fue rescatado en marzo de 2008, seis meses antes de la quiebra de Lehman. Para entonces, las acciones ya habían caído de forma significativa. Los inversores que siguieron los mercados de crédito y el estrés en la financiación tuvieron tiempo para reducir riesgo, aunque pocos previeron la magnitud total de lo que vino después. Consulte qué señales transversales tienden a anticipar a las acciones.
Qué significa 2008 hoy
Los bancos mantienen más capital y están regulados de forma más estricta que antes de 2008, y los bancos centrales cuentan con herramientas preparadas para apoyar rápidamente a los mercados. Pero los riesgos se han trasladado a otras partes del sistema financiero, como los fondos que utilizan apalancamiento, y una crisis podría empezar en un lugar nuevo. Las lecciones duraderas tienen que ver con el apalancamiento, la liquidez y el valor de los activos realmente diversificadores, más que con una repetición específica de 2008.
Volatilidad durante la crisis
El VIX alcanzó un máximo intradía de 89,53 en octubre de 2008, lo que reflejó una incertidumbre extrema, y se mantuvo elevado durante meses. En septiembre y octubre, 34 de 42 sesiones registraron movimientos de más del 1 % en las acciones, lo que hizo difícil la gestión normal del riesgo. Una volatilidad tan sostenida obligó a muchos inversores apalancados a reducir posiciones repetidamente, lo que aumentó la presión vendedora. Cuando la volatilidad comenzó finalmente a bajar a principios de 2009, indicó que lo peor de las ventas forzosas había pasado, poco antes de que las acciones tocaran fondo en marzo. Observar el VIX junto con los diferenciales de crédito ofreció una imagen mucho más clara de cuándo empezaba realmente a calmarse el pánico.
Preguntas frecuentes
¿Subió el oro durante toda la crisis?
No. Cayó durante partes del pánico a finales de 2008, cuando los inversores aumentaron su liquidez, pero terminó la recesión muy por encima de su nivel inicial.
¿Qué activos cayeron menos?
Los bonos del gobierno de alta calidad, especialmente los Tesoros de Estados Unidos, que subieron a medida que se recortaban los tipos de interés y los inversores buscaban refugio.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Precios de las acciones en la crisis financiera (S&P 500 −56,8 % del 9 de octubre de 2007 al 9 de marzo de 2009; −48 % desde el 28 de agosto de 2008) — Reserva Federal de Atlanta
- La correlación de rendimientos entre acciones y bonos se vuelve positiva (2008: bonos +20,1 %, acciones −37,0 %) — Voronoi
- ¿Será el próximo colapso del mercado como el de 2008 o el de 1973? (S&P 500 −57 % frente al oro +26 % en la recesión de 2007–2009) — Mining.com
- Revisando la caída de otoño de 2008 (34 de 42 días con movimientos superiores al 1 %; los bonos del Tesoro a largo plazo casi +15 % en noviembre) — A Wealth of Common Sense
- ¿Por qué se amplían los diferenciales de crédito en las recesiones? (pico del diferencial de alto rendimiento de 21,82 % en diciembre de 2008) — Eco3min
- Pico del VIX cerca de 89 en octubre de 2008 — resumen de datos del foro Early Retirement
- Oscilaciones del precio del petróleo (WTI por encima de 140 dólares el barril a principios de julio de 2008, cayendo a 32,40 dólares en diciembre de 2008) — Oxford Institute for Energy Studies, Oxford Energy Forum, noviembre de 2009
- El indicador del miedo: lo que nos dice el VIX (cierre récord de 82,69 el 16 de marzo de 2020; 89,53 intradía en octubre de 2008) — Datahub