
Cómo los ETF de bitcoin cambiaron quién posee bitcoin
La propiedad a través de ETF de bitcoin trasladó una gran parte de los bitcoins a fondos regulados mantenidos en cuentas de corretaje ordinarias. Desde el lanzamiento de los ETF de bitcoin al contado en EE. UU. el 11 de enero de 2024, han acumulado unos 1,2 a 1,3 millones de BTC, cerca del 6 % del suministro total.
La propiedad a través de ETF de bitcoin trasladó una gran parte de los bitcoins a fondos regulados mantenidos mediante cuentas de corretaje ordinarias. Desde el lanzamiento de los ETF de bitcoin al contado en EE. UU. el 11 de enero de 2024, han acumulado unos 1,2 a 1,3 millones de BTC, alrededor del 6 % del suministro total, con activos totales que en algunos momentos de 2026 superaron los 100.000 millones de dólares. El IBIT de BlackRock por sí solo posee la mayoría.
Quién compró
- Asesores y gestores de patrimonio que añaden bitcoin a las carteras de sus clientes.
- Fondos de cobertura, a menudo para operaciones de base entre ETF y futuros.
- Fondos de pensiones y dotaciones, en cantidades menores.
- Inversores minoristas que prefieren una cuenta de corretaje a un exchange de criptomonedas.
IBIT tuvo 414 titulares institucionales reportados en su primera temporada de presentaciones trimestrales, un récord para un ETF nuevo.
Cómo funcionan los ETF
Un ETF de bitcoin al contado mantiene bitcoin real con un custodio y emite acciones que cotizan en una bolsa de valores. Los participantes autorizados, normalmente grandes firmas de trading, crean nuevas acciones cuando sube la demanda y las reembolsan cuando baja, y el fondo compra o vende bitcoin en consecuencia. Los ETF de bitcoin al contado en EE. UU. usaron inicialmente creaciones y reembolsos en efectivo, con cambios posteriores hacia procesos en especie. El arbitraje entre el precio del ETF y el precio del bitcoin mantiene ambos muy alineados. Véase qué es un ETF.
Flujos de los ETF y el mercado, ilustrado
Supongamos que los ETF registran entradas netas de 500 millones de dólares en un día, cuando el bitcoin cotiza a 100.000 dólares. (Cifras ilustrativas.) Los fondos necesitan adquirir unos 5.000 BTC, aproximadamente diez días de nuevo suministro procedente de la minería tras el halving de 2024, que redujo la emisión a unos 450 BTC al día. Entradas sostenidas de ese tamaño pueden absorber mucho más bitcoin del que producen los mineros, una de las razones por las que los analistas siguen de cerca los flujos de los ETF como impulsor del precio. Las salidas grandes actúan en sentido contrario.
Cómo cambió el mercado
Concentración. Unos pocos fondos poseen ahora una gran parte del bitcoin; los ETF al contado en conjunto poseen más que cualquier entidad privada individual.
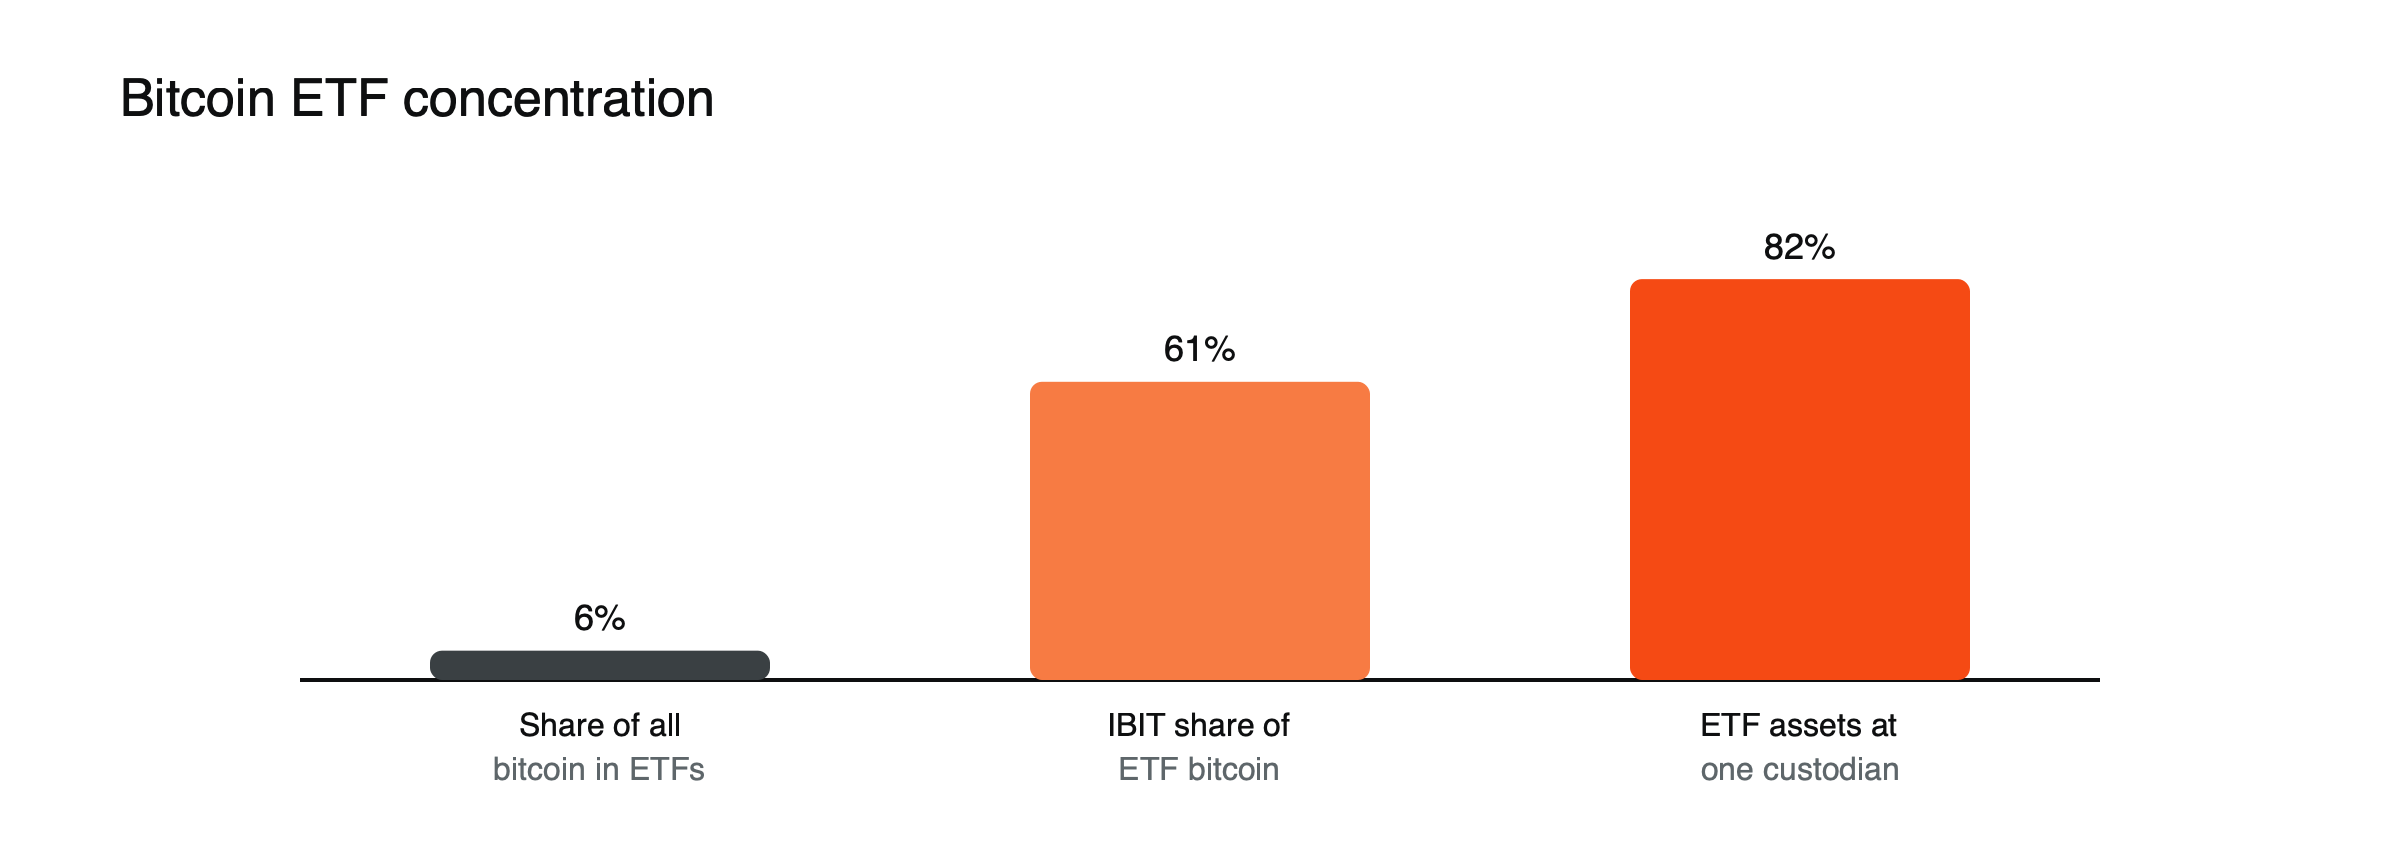 Figura: Concentración en el mercado de ETF de bitcoin. Fuentes: Crypto Briefing; Value the Markets; BIT.
Custodia. Aproximadamente entre el 81 % y el 84 % de los activos de los ETF de bitcoin al contado en EE. UU. estaba en manos de un solo custodio, Coinbase, a abril de 2026.
Flujos como impulsor del precio. Las entradas y salidas diarias de los ETF se convirtieron en una de las señales más seguidas. Las entradas netas acumuladas alcanzaron unos 55.000 millones de dólares en septiembre de 2026.
Acceso sin claves. Los titulares de ETF poseen acciones, no monedas; no pueden mover bitcoin en la cadena de bloques. Véase billeteras custodiadas frente a no custodiadas.
El dominio de IBIT
El iShares Bitcoin Trust de BlackRock, IBIT, se convirtió rápidamente en el mayor ETF de bitcoin, con cerca del 61 % de todo el bitcoin de los ETF al contado en EE. UU. a mediados de 2026. Su escala le da una liquidez profunda y mercados de opciones, pero también concentra una gran parte de las tenencias de los ETF en un solo fondo y un solo custodio.
Comisiones y competencia
Los ETF de bitcoin al contado compiten en comisiones, con cargos anuales generalmente muy por debajo del 1 %, muy inferiores a los de muchos productos de inversión cripto anteriores. Los costes más bajos ayudaron a atraer a inversores a largo plazo que antes evitaban las criptomonedas por el coste y la complejidad de mantener monedas directamente.
Riesgos
Los fuertes reembolsos en una crisis podrían añadir presión vendedora, y la concentración de la custodia crea un único punto de fallo.
Véase qué es la custodia de criptoactivos y cómo los ETF cambiaron el descubrimiento de precios.
ETF de bitcoin frente a mantener bitcoin directamente
| ETF de bitcoin al contado | Mantener bitcoin directamente | |
|---|---|---|
| Propiedad | Acciones del fondo | Las monedas en sí |
| Custodia | Custodio del fondo | Autocustodia o exchange |
| Horario de negociación | Horario de la bolsa | 24/7 |
| Uso en cadena | Ninguno | Puede transferirse, usarse en DeFi |
| Cuenta | Corretaje | Billetera cripto o exchange |
ETF y descubrimiento de precios
Con una gran parte de la negociación realizándose a través de ETF durante el horario del mercado estadounidense, parte del descubrimiento de precios se ha desplazado hacia ese horario. El bitcoin sigue negociándose las 24 horas, pero los flujos de los ETF, que se anuncian a diario, y las opciones sobre los ETF se han convertido en influencias importantes. Consulte cómo los ETF cambiaron el descubrimiento de precios.
Qué significa para los traders
Los datos de flujos de los ETF se han convertido en un insumo habitual para los traders de criptomonedas, junto con los datos on-chain y el posicionamiento en derivados. Las grandes salidas durante periodos de estrés del mercado pueden aumentar las ventas, mientras que las entradas constantes pueden sostener los precios. Los traders que usan CFD sobre bitcoin pueden seguir los flujos de los ETF como un indicador de la demanda institucional. Vea qué mueve el precio del bitcoin.
El camino hacia la aprobación
Los reguladores estadounidenses rechazaron durante años las solicitudes de ETF de bitcoin al contado, citando preocupaciones sobre la manipulación en los mercados subyacentes. Una sentencia judicial de 2023 concluyó que la SEC no había explicado adecuadamente el rechazo de una solicitud, lo que aumentó la presión a favor de la aprobación. Los fondos de varios emisores fueron aprobados en conjunto y empezaron a cotizar el 11 de enero de 2024. Los acuerdos para compartir información de vigilancia con mercados regulados fueron una parte clave de la aprobación. Vea cómo la vigilancia de mercado detecta la manipulación.
La operación de base, ilustrada
Supongamos que los futuros de bitcoin con vencimiento en tres meses cotizan a 102.000 dólares, mientras que las acciones de los ETF al contado implican un bitcoin a 100.000 dólares. (Cifras ilustrativas.) Un fondo de cobertura puede comprar acciones de ETF y vender futuros, asegurando la diferencia de 2.000 dólares, cerca del 2% en tres meses, si se mantiene hasta el vencimiento. Este tipo de operaciones de base explica parte de la demanda de ETF por parte de fondos de cobertura, y su deshacerse puede provocar salidas no relacionadas con opiniones sobre el valor a largo plazo del bitcoin.
ETF de ether y otros ETF de criptoactivos
Los ETF de ether al contado llegaron en julio de 2024, y después se presentaron solicitudes para fondos de otros criptoactivos, ampliando el acceso regulado más allá del bitcoin.
Asesores y carteras modelo
Los asesores financieros han ido añadiendo gradualmente pequeñas asignaciones a ETF de bitcoin en las carteras de sus clientes, a menudo entre el 1% y el 3%, a medida que los equipos de investigación de grandes firmas publicaban orientaciones. La inclusión en carteras modelo puede generar una demanda constante y recurrente.
Malinterpretaciones comunes
- Suponer que las entradas en ETF siempre reflejan a compradores de largo plazo.
- Creer que los inversores minoristas pueden canjear las acciones de los ETF por monedas.
ETF frente a productos anteriores
Antes de los ETF al contado, los inversores estadounidenses solían usar fideicomisos cerrados o ETF basados en futuros para obtener exposición al bitcoin. Los fideicomisos podían cotizar con primas o descuentos importantes respecto al valor de su bitcoin, y los fondos basados en futuros sufrían costes de renovación de contratos. Los ETF al contado, con mecanismos de creación y reembolso que mantienen los precios cerca del valor liquidativo y con comisiones más bajas, sustituyeron en gran medida a estos productos para muchos inversores.
Empresas que poseen bitcoin
Junto a los ETF, algunas empresas que cotizan en bolsa acumularon grandes tenencias de bitcoin en sus balances, ofreciendo a los inversores otra vía indirecta. A diferencia de los ETF, estas empresas pueden usar deuda o emisión de acciones para comprar bitcoin, lo que añade apalancamiento y riesgos específicos de cada compañía. Comparar ETF, acciones de empresas y tenencias directas ayuda a los inversores a elegir la exposición que se ajusta a sus objetivos.
Acceso global
Los productos cotizados sobre bitcoin también cotizan en Europa, Canadá y partes de Asia, con estructuras y normas distintas.
Salidas en momentos de estrés, ilustradas
Supongamos que el bitcoin cae un 15% en una semana y los ETF registran salidas netas por 3.000 millones de dólares. (Escenario ilustrativo.) Para atender los reembolsos, los fondos venden unos 30.000 BTC si el precio está cerca de 100.000 dólares, aumentando la presión vendedora en los mercados al contado. Si otros compradores entran, el impacto se disipa; si no, las salidas pueden prolongar la caída. Los flujos de los ETF actúan, por tanto, como amplificador en ambas direcciones, magnificando las subidas cuando entra dinero y las caídas cuando sale.
Opciones sobre ETF de bitcoin
Las opciones cotizadas sobre los principales ETF de bitcoin permiten a los inversores cubrirse o especular con herramientas de bróker conocidas. Su volumen ha crecido rápidamente, y el posicionamiento en estas opciones puede influir en los movimientos de precio a corto plazo, de forma similar a como ocurre con las opciones en los mercados de acciones.
El argumento de la oferta
Los partidarios del bitcoin suelen señalar que los ETF y las empresas han absorbido más bitcoin del que producen los mineros, lo que reduce la oferta disponible. Los críticos responden que los tenedores pueden vender en cualquier momento y que la oferta en los exchanges es solo una parte del panorama. El debate continúa, pero los flujos de los ETF se han convertido claramente en uno de los indicadores de demanda más observados.
Lecciones para los traders
Los ETF de bitcoin convirtieron a bitcoin en un activo al que muchos inversores pueden acceder a través de cuentas conocidas, pero no cambiaron su volatilidad. Los operadores que siguen los flujos de los ETF obtienen información sobre la demanda institucional, aunque deben recordar que los flujos pueden revertirse rápidamente y que el horario de negociación de los ETF difiere del mercado de bitcoin, que funciona las 24 horas del día. Combinar los datos de flujos con indicadores on-chain y con el posicionamiento en derivados ofrece una imagen más completa que cualquier fuente por separado.
Preguntas que se hacen los inversores
Los inversores que comparan un ETF con la propiedad directa suelen preguntar por las comisiones, la custodia, los impuestos y la posibilidad de usar las monedas en la cadena de bloques. Las respuestas dependen de las circunstancias personales y de las normas locales, pero la compensación es, en términos generales, comodidad y regulación frente a control y flexibilidad. Los inversores también deberían considerar cómo replica el fondo el precio de bitcoin, qué tan grande y líquido es, y qué custodio mantiene sus monedas, ya que estos factores afectan a los costes y a los riesgos con el tiempo, y la elección debe ajustarse a los objetivos de cada inversor.
Preguntas frecuentes
¿Los titulares de ETF poseen bitcoin?
Poseen participaciones en un fondo que a su vez posee bitcoin; no pueden retirar ni mover las monedas por sí mismos.
¿Por qué importa la concentración de la custodia?
Si un solo custodio mantiene la mayor parte del bitcoin de los ETF, un fallo operativo o de seguridad en ese custodio podría afectar a muchos fondos al mismo tiempo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Los ETF de bitcoin compran por 160 millones de dólares y los activos totales superan los 100.000 millones (entre el 6 % y el 6,3 % de la oferta; unos 55.300 millones de dólares en entradas acumuladas) — Crypto Briefing, septiembre de 2026
- Los ETF al contado de bitcoin cambiaron de forma fundamental (1,29 millones de BTC, más que cualquier entidad privada) — Yahoo Finance, 2026
- IBIT: el ETF que convirtió a bitcoin en un valor de primera línea (entre el 81 % y el 84 % de los activos de los ETF al contado de EE. UU. en custodia de Coinbase, abril de 2026) — BIT Knowledge Hub
- Los 414 titulares del ETF al contado de bitcoin de BlackRock (primera temporada de presentaciones 13F) — The Block, 2024
- El impacto de los ETF al contado de bitcoin de EE. UU. en el mercado (IBIT alrededor del 61 % de los ETF de bitcoin; más de 1,2 millones de BTC en julio de 2026) — Value the Markets