
Cómo se han comportado las acciones en los ciclos pasados de recortes de tasas
En los ciclos pasados de recortes de tasas, la trayectoria de las acciones dependió de si seguía una recesión.
En los ciclos pasados de recortes de tasas, la trayectoria de las acciones dependió de si seguía una recesión. Desde la década de 1980, el S&P 500 ha promediado alrededor de un 14% en los 12 meses posteriores al primer recorte de la Fed, en su mayoría sin recesión. Pero ocho de los últimos 12 episodios de flexibilización llegaron con una, y las acciones a menudo cayeron entonces, como en 2001 y 2007–2008.
Cronología de los ciclos destacados
- 1995 y 1998: recortes sin recesión, los casos de aterrizaje suave.
- Enero de 2001: los recortes comenzaron mientras se profundizaba el colapso de las puntocom; el S&P 500 cayó un 13% ese mes y el mercado bajista continuó.
- Septiembre de 2007: comenzaron los recortes; el S&P 500 cayó bruscamente después, durante la crisis de 2008.
- Julio de 2019: un «ajuste de mitad de ciclo»; las acciones subieron alrededor de un 8,7% en el año siguiente, a pesar del desplome de 2020.
- Septiembre de 2024: un primer recorte de medio punto en medio de expectativas de aterrizaje suave; las acciones marcaron máximos históricos.
Promedio frente a lo típico
La ganancia promedio de alrededor de un 14% en los 12 meses posteriores a un primer recorte oculta grandes diferencias. En los ciclos sin recesión, como los de 1995, 1998 y 2019, las acciones generalmente subieron. En los ciclos con recesión, como los de 2001 y 2007, las acciones cayeron, a veces durante mucho tiempo. Un inversor que compra acciones con el primer recorte está, en la práctica, apostando por qué tipo de ciclo está en curso.
Dos ciclos, ilustrados
Supongamos que un inversor compra un fondo indexado el día del primer recorte, con el índice en 4.000. (Escenarios ilustrativos.) En un ciclo de aterrizaje suave, el índice podría alcanzar 4.500 un año después, una ganancia de 12,5%, ya que las ganancias se sostienen y las valoraciones suben. En un ciclo con recesión, las ganancias podrían caer un 20% mientras las valoraciones suben solo ligeramente, dejando el índice cerca de 3.200 un año después, una pérdida de 20%. El recorte de tasas es el mismo; el resultado depende de las ganancias.
Por qué importa la recesión
Los recortes de tasas reducen los costos de endeudamiento y respaldan las valoraciones, pero si las utilidades se desploman en una recesión, el dinero más barato no puede compensar la caída de las ganancias. Los recortes que responden a una crisis suelen llegar después de que los mercados ya han empezado a caer.
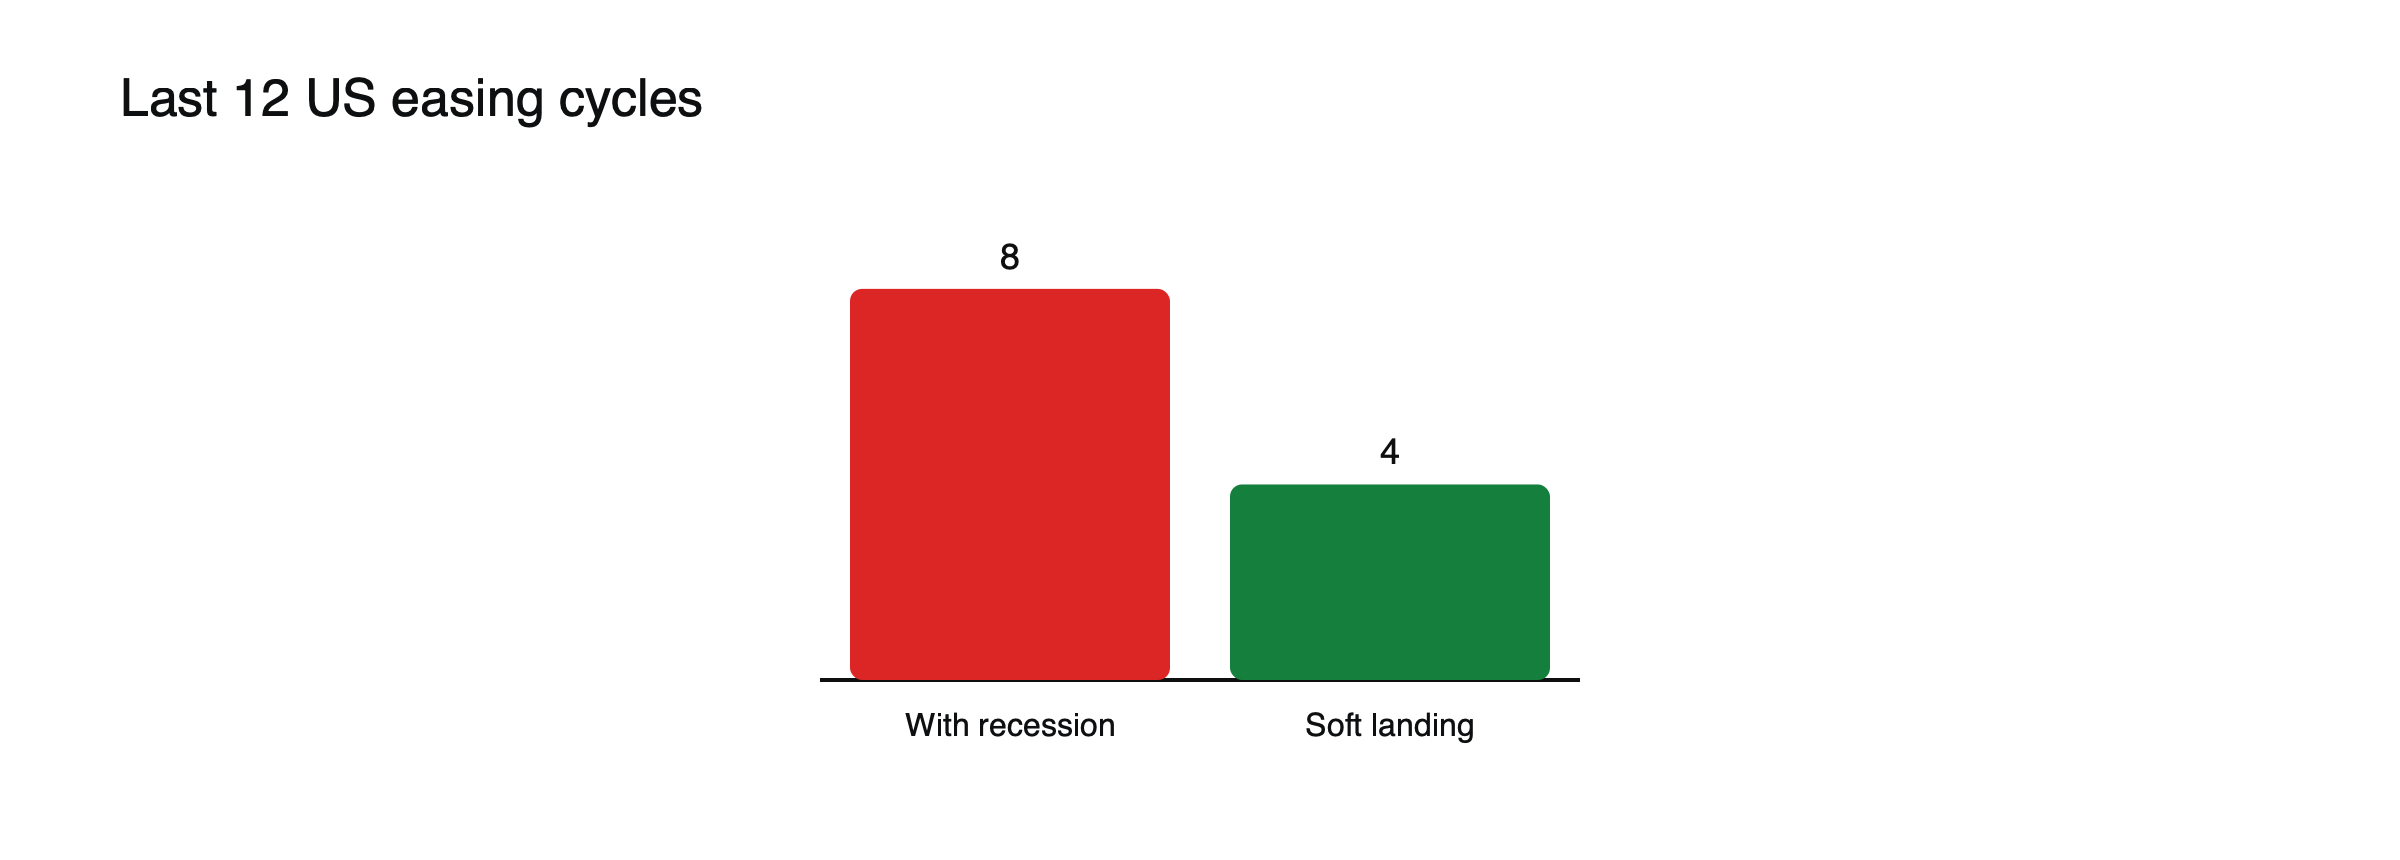
Figura: La mayoría de los ciclos de flexibilización llegaron con recesiones. Fuente: LGT.
Sectores y tamaños
Los servicios públicos han sido históricamente el sector de mejor desempeño en los seis meses posteriores a un primer recorte. Las grandes empresas superaron a las pequeñas en el año posterior al primer recorte en cuatro de los seis ciclos anteriores a 2024. Véase empresas de pequeña capitalización frente a las de gran capitalización cuando las tasas empiezan a bajar.
Los ciclos de 2001 y 2007
En enero de 2001, la Fed comenzó a recortar mientras la burbuja tecnológica se desinflaba; las acciones siguieron cayendo hasta 2002 a pesar de los recortes agresivos, ya que las ganancias tecnológicas se desplomaron. En septiembre de 2007, los recortes comenzaron mientras se extendía la caída del mercado inmobiliario; el S&P 500 cayó después bruscamente durante la crisis financiera de 2008, tocando fondo en marzo de 2009. En ambos casos, los recortes llegaron temprano en una caída que los recortes de tasas por sí solos no podían detener. Véase lo que ocurrió en los distintos mercados en 2008.
Bonos y oro en los mismos ciclos
Los bonos generalmente han ganado tras los primeros recortes, especialmente en ciclos de recesión, ya que los rendimientos bajan. El oro ha promediado ganancias de alrededor de 15,5% en los 12 meses posteriores a un primer recorte cuando siguió una recesión. Ambos a menudo han superado a las acciones en ciclos de aterrizaje forzoso. Véase lo que suele pasar con el oro cuando la Fed empieza a recortar.
Qué extraer de la historia
El primer recorte no es, por sí solo, una señal de compra; la dirección de la economía es el factor decisivo. Véase aterrizaje suave vs. aterrizaje forzoso vs. sin aterrizaje y acciones, bonos y materias primas a lo largo del ciclo de tasas.
Ciclos de un vistazo
| Primer recorte | ¿Siguió una recesión? | Trayectoria del mercado bursátil |
|---|---|---|
| 1995 | No | Fuertes ganancias |
| 1998 | No | Ganancias pese a la volatilidad |
| Enero de 2001 | Sí | El mercado bajista continuó |
| Septiembre de 2007 | Sí | Fuerte caída durante 2008 |
| Julio de 2019 | No (shock de la pandemia en 2020) | Alrededor de +8,7% a los 12 meses |
| Septiembre de 2024 | No, a 2026 | Máximos históricos poco después |
Lo que descuentan los mercados antes del primer recorte
Los mercados suelen descontar el primer recorte semanas o meses antes de que se produzca, por lo que buena parte del apoyo de los tipos más bajos puede estar ya en los precios. En 2024, el recorte de medio punto de la Fed en septiembre llegó tras meses de anticipación, y las acciones ya se habían revalorizado. El elemento sorpresa, es decir, si el recorte es mayor o menor de lo esperado, suele importar más para la reacción inmediata.
Lecciones para los inversores
Seguir las previsiones de beneficios, el desempleo y los diferenciales de crédito en torno al primer recorte ofrece una guía mejor que el propio recorte. El aumento del desempleo y la ampliación de los diferenciales sugieren un ciclo de recesión; un empleo estable y diferenciales ajustados sugieren un aterrizaje suave. La elección de sectores también importa: los sectores defensivos y las grandes empresas han resistido históricamente mejor en ciclos inciertos. Véase aterrizaje suave frente a aterrizaje brusco frente a ausencia de aterrizaje.
Valoraciones en el primer recorte
Las valoraciones iniciales condicionan los resultados. Cuando las acciones ya son caras en el primer recorte, como en 2024, buena parte del beneficio de los tipos más bajos puede estar ya descontada, dejando menos margen para las ganancias si los beneficios decepcionan. Cuando las valoraciones son moderadas, los recortes de tipos pueden elevarlas más. Comparar las ratios precio-beneficio con su historia aporta contexto sobre cuántas buenas noticias están ya en los precios.
Small caps y large caps
Se espera que las empresas más pequeñas, más dependientes de la deuda a tipo variable, sean las más beneficiadas por los recortes. Sin embargo, las large caps superaron a las small caps en el año posterior al primer recorte en cuatro de los seis ciclos anteriores a 2024, en parte porque los recortes solían llegar cuando el crecimiento se debilitaba y los inversores preferían balances más sólidos. Véase small caps frente a large caps cuando los tipos empiezan a bajar.
Crecimiento y valor
Las acciones de crecimiento, cuyo valor depende de beneficios lejanos, tienden a beneficiarse de la caída de las rentabilidades a largo plazo, mientras que la banca y otros sectores de valor pueden sufrir si los recortes aplanan los márgenes de préstamo. En los ciclos de recesión, sin embargo, los sectores defensivos suelen superar a ambos.
El dólar en los ciclos de recortes
Los recortes de la Fed tienden a debilitar el dólar si otros bancos centrales recortan más despacio, lo que puede impulsar los beneficios en el extranjero de las multinacionales estadounidenses y apoyar a las acciones de mercados emergentes.
Malinterpretaciones habituales
- Tratar el primer recorte como una señal automática de compra.
- Ignorar cuánto se había descontado ya.
Revisiones de beneficios en torno al primer recorte
Las previsiones de beneficios de los analistas suelen decir más que el propio recorte. Si las previsiones siguen subiendo cuando la Fed empieza a recortar, el ciclo suele haber sido un aterrizaje suave; si caen con fuerza, es más probable una recesión. Vigilar la dirección de las revisiones en las semanas previas y posteriores al primer recorte ayuda a juzgar qué historia es probable que se repita.
Recortes de emergencia frente a recortes planificados
Algunos ciclos de recortes comienzan con movimientos planificados en reuniones programadas, anunciados con antelación, como en 2019 y 2024. Otros comienzan con recortes de emergencia entre reuniones, como en enero de 2001 y marzo de 2020, que normalmente indican que algo ha ido muy mal. Los recortes de emergencia han tendido a llegar durante fuertes caídas, y las acciones a menudo siguieron bajando durante un tiempo después, aunque los recortes acabaron ayudando a la recuperación.
Ciclos de recortes fuera de Estados Unidos
Los ciclos de recortes de otros bancos centrales muestran patrones similares. Cuando el BCE empezó a recortar en junio de 2024, antes que la Fed, las bolsas europeas reaccionaron más al crecimiento y a los beneficios que a los propios recortes. En los países donde los recortes llegaron por una recesión, las acciones generalmente tuvieron dificultades al principio. El hilo común es que los recortes de tipos respaldan más a los mercados cuando la economía evita una recesión profunda. Véase cómo se diferencian el BCE y la Fed a la hora de mover los mercados.
Posicionamiento, ilustrado
Supongamos que un inversor no está seguro de si un nuevo ciclo de recortes traerá un aterrizaje suave o una recesión. (Enfoque ilustrativo, no una recomendación.) En lugar de pasar por completo a acciones con el primer recorte, el inversor podría mantener una cartera equilibrada, añadiendo acciones de forma gradual a medida que las previsiones de beneficios y los datos de empleo confirmen un aterrizaje suave, y manteniendo bonos de alta calidad que ganarían valor si llegara una recesión. El enfoque renuncia a parte del potencial alcista en el mejor escenario a cambio de protección en el peor.
El segundo y el tercer recorte
Los mercados suelen reaccionar más al ritmo de los recortes posteriores que al primero. Un ciclo que continúa de forma constante transmite confianza en que la inflación está bajo control; una aceleración repentina, con recortes más grandes o más frecuentes, puede indicar que los responsables de la política monetaria ven problemas por delante. Observar cómo cambia la trayectoria esperada tras el primer recorte ofrece pistas importantes sobre el tipo de ciclo que se está desarrollando. Los mercados de renta variable suelen premiar una flexibilización constante y predecible, y se vuelven notablemente más nerviosos cuando los recortes se aceleran de repente.
Preguntas frecuentes
¿Debo comprar acciones cuando la Fed empieza a recortar?
La historia no ofrece una respuesta sencilla: las ganancias han sido habituales sin recesión, y las pérdidas, frecuentes con una.
¿Qué sector ha tenido mejor comportamiento tras los primeros recortes?
Las empresas de servicios públicos (utilities) han liderado históricamente en los seis meses posteriores a un primer recorte, lo que refleja su naturaleza similar a la de los bonos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- Recortes de tipos de la Fed en EE. UU.: ¿qué significan para el oro, la renta variable y los mercados emergentes? (El S&P 500 promedió un 14,2% en los 12 meses posteriores al primer recorte desde los años ochenta) — Julius Baer
- Recortes de tipos de la Fed: implicaciones para los mercados (ocho de los últimos 12 episodios de flexibilización acompañaron a una recesión) — LGT
- Revisión del desempeño del mercado (El S&P 500 +8,7% en los 12 meses posteriores al recorte de julio de 2019; caídas en 2001 y 2007) — Walks Wall Street
- Tres inversiones que prosperan tras el primer recorte de tipos de la Fed (las utilities lideran en los seis meses posteriores) — Interactive Investor
- El S&P 500 alcanza máximos históricos por las esperanzas de aterrizaje suave (las grandes capitalizaciones superaron en cuatro de seis casos anteriores) — ThinkAdvisor, septiembre de 2024
- Recortes de tipos de la Fed en EE. UU.: ¿qué significan para el oro, la renta variable y los mercados emergentes? (El oro +15,5% de promedio en los 12 meses posteriores al primer recorte cuando siguió una recesión) — Julius Baer
- El BCE inicia su ciclo de recortes de tipos (6 de junio de 2024; antes que la Fed) — KBC, junio de 2024