
Como as ações se comportaram em ciclos passados de corte de juros
Em ciclos passados de corte de juros, o desempenho das ações dependeu de haver ou não uma recessão. Desde a década de 1980, o S&P 500 teve média de cerca de 14% nos 12 meses após o primeiro corte do Fed, na maioria das vezes sem recessão.
Em ciclos passados de corte de juros, o desempenho das ações dependeu de a recessão ter ocorrido ou não. Desde a década de 1980, o S&P 500 teve média de cerca de 14% nos 12 meses após o primeiro corte do Fed, na maioria das vezes sem recessão. Mas oito dos últimos 12 episódios de afrouxamento vieram acompanhados de uma, e as ações então frequentemente caíram, como em 2001 e 2007–2008.
Cronologia dos ciclos notáveis
- 1995 e 1998: cortes sem recessão, os casos de «pouso suave» (soft landing).
- Janeiro de 2001: os cortes começaram quando a crise das pontocom se aprofundava; o S&P 500 caiu 13% naquele mês e o mercado em baixa continuou.
- Setembro de 2007: os cortes começaram; o S&P 500 então caiu acentuadamente na crise de 2008.
- Julho de 2019: um «ajuste de meio de ciclo»; as ações subiram cerca de 8,7% no ano seguinte, apesar da queda de 2020.
- Setembro de 2024: um primeiro corte de meio ponto em meio a esperanças de pouso suave; as ações atingiram recordes.
Média versus típico
O ganho médio de cerca de 14% nos 12 meses após um primeiro corte esconde grandes diferenças. Em ciclos sem recessão, como os de 1995, 1998 e 2019, as ações geralmente subiram. Em ciclos com recessão, como os de 2001 e 2007, as ações caíram, por vezes por muito tempo. Um investidor que compra ações no dia do primeiro corte está, na prática, apostando em qual tipo de ciclo está em curso.
Dois ciclos, ilustrados
Suponha que um investidor compre um fundo indexado no dia do primeiro corte, com o índice em 4.000. (Cenários ilustrativos.) Em um ciclo de pouso suave, o índice poderia chegar a 4.500 um ano depois, um ganho de 12,5%, à medida que os lucros se sustentam e as avaliações sobem. Em um ciclo de recessão, os lucros poderiam cair 20% enquanto as avaliações sobem apenas ligeiramente, deixando o índice perto de 3.200 um ano depois, uma perda de 20%. O corte de juros é o mesmo; o resultado depende dos lucros.
Por que a recessão importa
Cortes de juros reduzem o custo do crédito e sustentam as avaliações, mas, se os lucros estiverem despencando em uma recessão, dinheiro mais barato não consegue compensar a queda dos ganhos. Cortes que respondem a uma crise muitas vezes chegam depois que os mercados já começaram a cair.
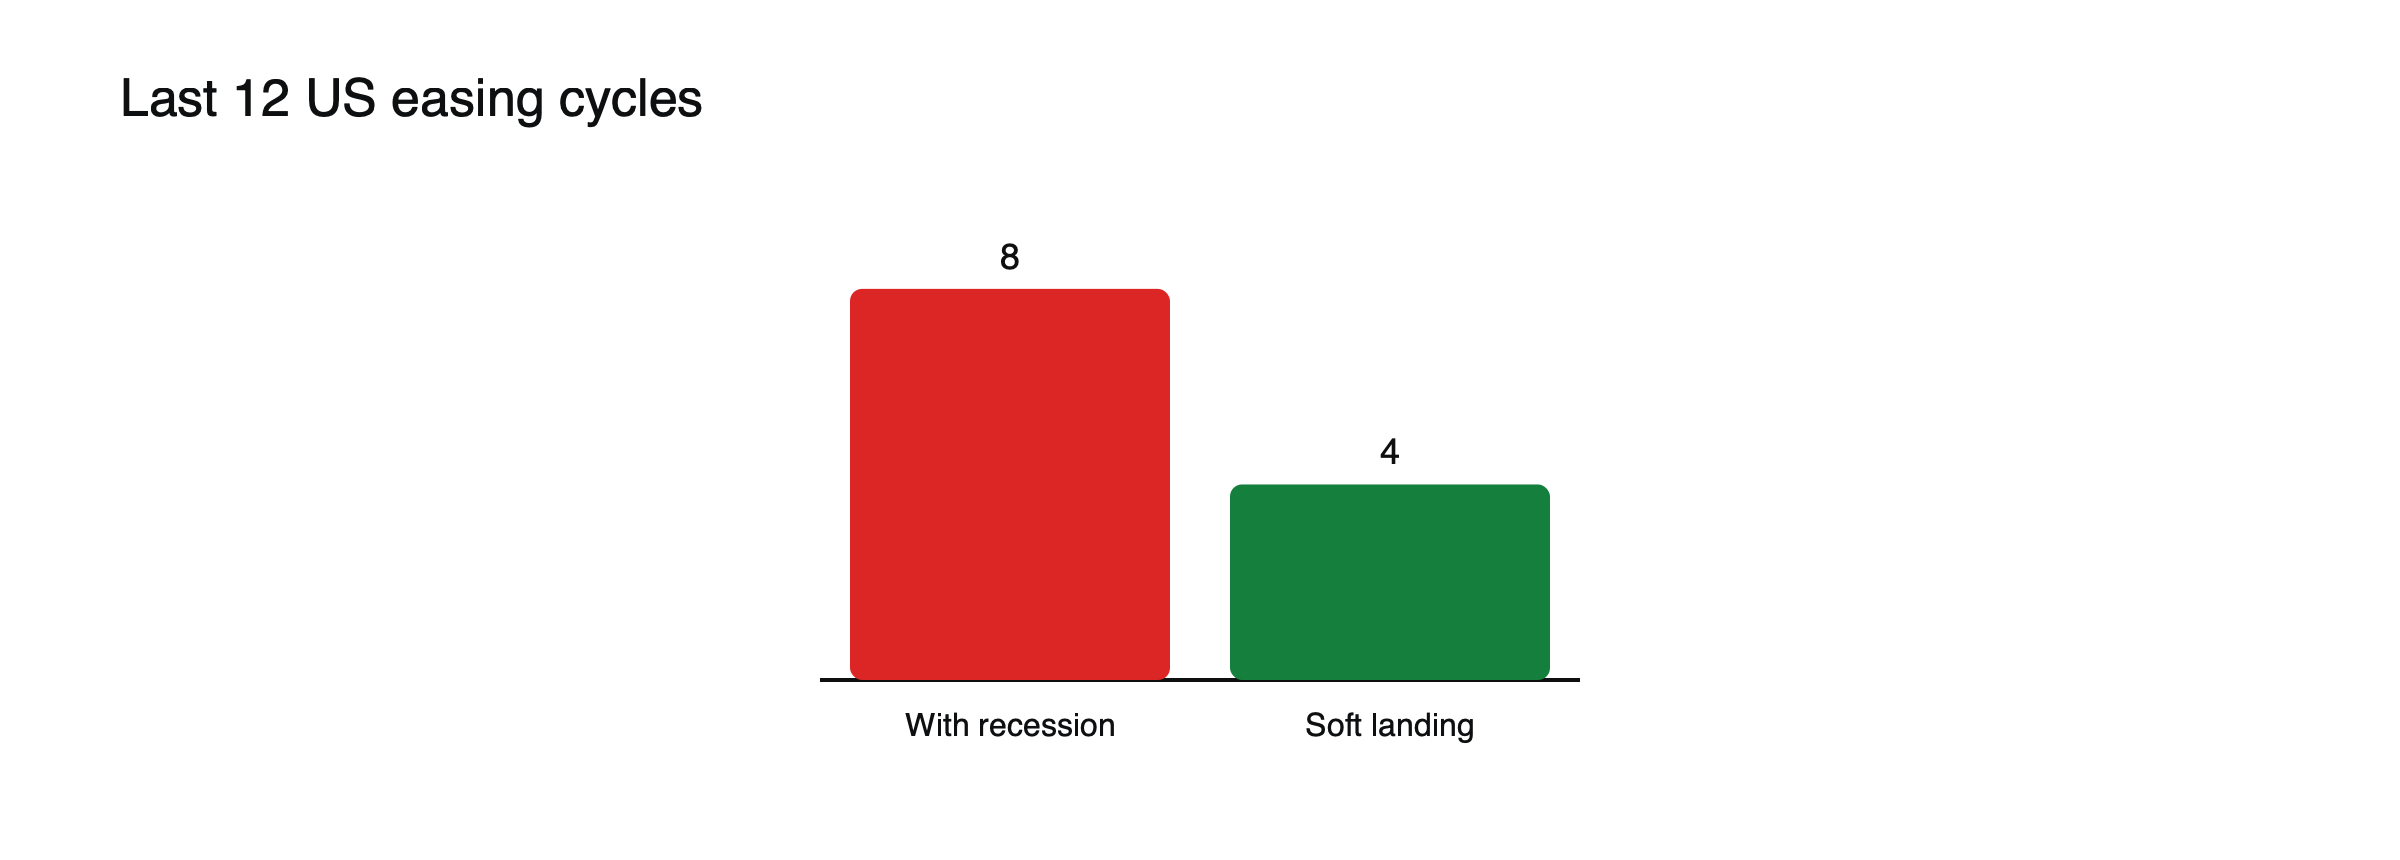
Figura: A maioria dos ciclos de afrouxamento veio com recessões. Fonte: LGT.
Setores e portes
Empresas de utilidade pública (utilities) têm historicamente sido o setor de melhor desempenho nos seis meses após um primeiro corte. Large caps superaram small caps no ano seguinte ao primeiro corte em quatro dos seis ciclos anteriores a 2024. Veja small caps vs large caps quando os juros começam a cair.
Os ciclos de 2001 e 2007
Em janeiro de 2001, o Fed começou a cortar juros enquanto a bolha tecnológica se desfazia; as ações continuaram caindo até 2002, apesar dos cortes agressivos, à medida que os lucros de tecnologia despencavam. Em setembro de 2007, os cortes começaram conforme a crise imobiliária se espalhava; o S&P 500 então caiu acentuadamente durante a crise financeira de 2008, atingindo o fundo em março de 2009. Nos dois casos, os cortes chegaram cedo em uma queda que os cortes de juros, por si só, não conseguiram conter. Veja o que aconteceu nos mercados em 2008.
Títulos e ouro nos mesmos ciclos
Os títulos geralmente se valorizaram após os primeiros cortes, especialmente em ciclos de recessão, à medida que os rendimentos caem. O ouro teve ganhos médios de cerca de 15,5% nos 12 meses após um primeiro corte quando uma recessão se seguiu. Ambos costumam ter desempenho melhor que as ações em ciclos de pouso forçado (hard landing). Veja o que costuma acontecer com o ouro quando o Fed começa a cortar.
O que tirar da história
O primeiro corte não é, por si só, um sinal de compra; a direção da economia é o fator decisivo. Veja pouso suave vs pouso forçado vs ausência de pouso e ações, títulos e commodities ao longo do ciclo de juros.
Ciclos em resumo
| Primeiro corte | Houve recessão depois? | Trajetória do mercado de ações |
|---|---|---|
| 1995 | Não | Fortes ganhos |
| 1998 | Não | Ganhos apesar da volatilidade |
| Janeiro de 2001 | Sim | O mercado de baixa continuou |
| Setembro de 2007 | Sim | Queda profunda ao longo de 2008 |
| Julho de 2019 | Não (choque da pandemia em 2020) | Cerca de +8,7% após 12 meses |
| Setembro de 2024 | Não, até 2026 | Recordes logo depois |
O que os mercados precificam antes do primeiro corte
Os mercados normalmente precificam o primeiro corte semanas ou meses antes de ele acontecer, por isso boa parte do suporte proveniente de juros mais baixos pode já estar nos preços. Em 2024, o corte de meio ponto do Fed em setembro veio após meses de antecipação, e as ações já haviam se valorizado. O elemento surpresa, isto é, se o corte foi maior ou menor do que o esperado, muitas vezes importa mais para a reação imediata.
Lições para investidores
Acompanhar as projeções de lucros, o desemprego e os spreads de crédito em torno do primeiro corte oferece um guia melhor do que o próprio corte. Desemprego em alta e spreads em ampliação sugerem um ciclo de recessão; emprego estável e spreads apertados sugerem um pouso suave. A escolha dos setores também importa: setores defensivos e grandes empresas historicamente se saíram melhor em ciclos incertos. Veja pouso suave vs pouso forçado vs ausência de pouso.
Avaliações no primeiro corte
As avaliações iniciais moldam os resultados. Quando as ações já estão caras no primeiro corte, como em 2024, boa parte do benefício dos juros mais baixos pode já estar precificada, deixando menos espaço para ganhos se os lucros decepcionarem. Quando as avaliações são modestas, os cortes de juros podem elevá-las mais. Comparar os índices preço/lucro com seu histórico dá contexto sobre quanta boa notícia já está nos preços.
Small caps e large caps
Empresas menores, mais dependentes de dívida com juros flutuantes, costumam ser as que mais se beneficiam dos cortes. Ainda assim, as large caps superaram o mercado no ano seguinte ao primeiro corte em quatro dos seis ciclos anteriores a 2024, em parte porque os cortes costumavam ocorrer quando o crescimento enfraquecia e os investidores preferiam balanços mais sólidos. Veja small caps vs large caps quando os juros começam a cair.
Growth e value
Ações de crescimento, cujo valor depende de lucros distantes, tendem a se beneficiar da queda dos rendimentos de longo prazo, enquanto os bancos e outros setores de value podem sofrer se os cortes achatarem as margens de empréstimo. Em ciclos de recessão, porém, os setores defensivos frequentemente superam ambos.
O dólar em ciclos de corte
Os cortes do Fed tendem a enfraquecer o dólar se outros bancos centrais cortarem mais devagar, o que pode elevar os lucros no exterior das multinacionais americanas e sustentar as ações de mercados emergentes.
Interpretações equivocadas comuns
- Tratar o primeiro corte como um sinal automático de compra.
- Ignorar quanto já estava precificado.
Revisões de lucros em torno do primeiro corte
As projeções de lucros dos analistas frequentemente revelam mais do que o próprio corte. Se as projeções ainda estiverem subindo quando o Fed começa a cortar, o ciclo geralmente foi um pouso suave; se estiverem caindo acentuadamente, uma recessão se torna mais provável. Acompanhar a direção das revisões nas semanas em torno do primeiro corte ajuda a julgar qual histórico tende a se repetir.
Cortes de emergência versus cortes planejados
Alguns ciclos de corte começam com movimentos planejados em reuniões agendadas, sinalizados com antecedência, como em 2019 e 2024. Outros começam com cortes de emergência entre reuniões, como em janeiro de 2001 e em março de 2020, que normalmente indicam que algo deu muito errado. Os cortes de emergência tenderam a ocorrer durante quedas acentuadas, e as ações muitas vezes continuaram caindo por um tempo depois, embora os cortes eventualmente tenham ajudado a recuperação.
Ciclos de corte fora dos EUA
Os ciclos de corte de outros bancos centrais mostram padrões semelhantes. Quando o BCE começou a cortar juros em junho de 2024, antes do Fed, as ações europeias reagiram mais ao crescimento e aos lucros do que aos próprios cortes. Em países onde os cortes ocorreram por causa de recessão, as ações geralmente tiveram dificuldades no início. O ponto em comum é que os cortes de juros sustentam os mercados com mais força quando a economia evita uma queda profunda. Veja como o BCE e o Fed diferem na movimentação dos mercados.
Posicionamento, ilustrado
Suponha que um investidor não tenha certeza se um novo ciclo de cortes trará um pouso suave ou uma recessão. (Abordagem ilustrativa, não uma recomendação.) Em vez de migrar totalmente para ações no primeiro corte, o investidor pode manter uma combinação equilibrada, aumentando gradualmente a posição em ações à medida que as previsões de lucros e os dados de emprego confirmem um pouso suave, e mantendo títulos de alta qualidade que se valorizariam caso uma recessão ocorresse. A abordagem abre mão de parte do potencial de ganho no melhor cenário em troca de proteção no pior.
O segundo e o terceiro cortes
Os mercados costumam reagir mais ao ritmo dos cortes seguintes do que ao primeiro. Um ciclo que continua de forma constante sinaliza confiança de que a inflação está sob controle; uma aceleração repentina, com cortes maiores ou mais frequentes, pode indicar que os formuladores de políticas veem problemas à frente. Acompanhar como a trajetória esperada muda após o primeiro corte oferece pistas importantes sobre o tipo de ciclo que se desenrola. Os mercados de ações geralmente recompensam um afrouxamento constante e previsível e ficam visivelmente mais nervosos quando os cortes se aceleram de repente.
Perguntas frequentes
Devo comprar ações quando o Fed começar a cortar juros?
A história não oferece uma resposta simples: ganhos têm sido típicos sem recessão, e perdas são comuns com uma recessão.
Qual setor teve o melhor desempenho após os primeiros cortes?
Historicamente, o setor de utilities (serviços públicos) liderou nos seis meses após o primeiro corte, refletindo sua natureza semelhante à de títulos de renda fixa.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Fed corta juros nos EUA: o que isso significa para ouro, ações e mercados emergentes? (média do S&P 500 de 14,2% em 12 meses após o primeiro corte desde os anos 1980) — Julius Baer
- Cortes de juros do Fed: implicações para o mercado (oito dos últimos 12 episódios de afrouxamento foram acompanhados de recessão) — LGT
- Análise de Desempenho de Mercado (S&P 500 +8,7% em 12 meses após o corte de julho de 2019; quedas em 2001 e 2007) — Walks Wall Street
- Três investimentos que prosperam após o primeiro corte de juros do Fed (utilities foram os melhores nos seis meses seguintes) — Interactive Investor
- S&P 500 atinge máxima histórica com esperanças de pouso suave (large caps superaram em quatro dos seis casos anteriores) — ThinkAdvisor, setembro de 2024
- Fed corta juros nos EUA: o que isso significa para ouro, ações e mercados emergentes? (ouro +15,5% em média 12 meses após o primeiro corte quando uma recessão se seguiu) — Julius Baer
- BCE inicia ciclo de cortes de juros (6 de junho de 2024; antes do Fed) — KBC, junho de 2024