
Aterrizaje suave vs. aterrizaje brusco vs. ausencia de aterrizaje
El aterrizaje suave y el brusco describen cómo se enfría una economía tras las subidas de tipos. La ausencia de aterrizaje implica crecimiento fuerte e inflación persistente, por lo que los tipos se mantienen altos.
Aterrizaje suave frente a aterrizaje brusco describe cómo se enfría una economía tras las subidas de tipos. En un aterrizaje suave, la inflación baja sin recesión; en un aterrizaje brusco, una política monetaria más restrictiva provoca una recesión. “Ausencia de aterrizaje” significa que el crecimiento se mantiene fuerte y la inflación resiste, por lo que los tipos siguen altos. Alrededor de un tercio de los últimos 12 ciclos de recortes de tipos en EE. UU. terminó en un aterrizaje suave.
Comparación lado a lado
| Aterrizaje suave | Aterrizaje brusco | Ausencia de aterrizaje | |
|---|---|---|---|
| Crecimiento | Se desacelera, pero se mantiene positivo | Se contrae | Se mantiene fuerte |
| Inflación | Baja hacia el objetivo | Baja, a menudo con fuerza | Se mantiene por encima del objetivo |
| Banco central | Recorta gradualmente | Recorta rápidamente | Mantiene o sube los tipos |
| Acciones (tendencia histórica) | Suelen subir | Suelen caer | Mixto; los tipos pesan |
| Bonos | Ganan moderadamente | Repuntan con fuerza | Presionados |
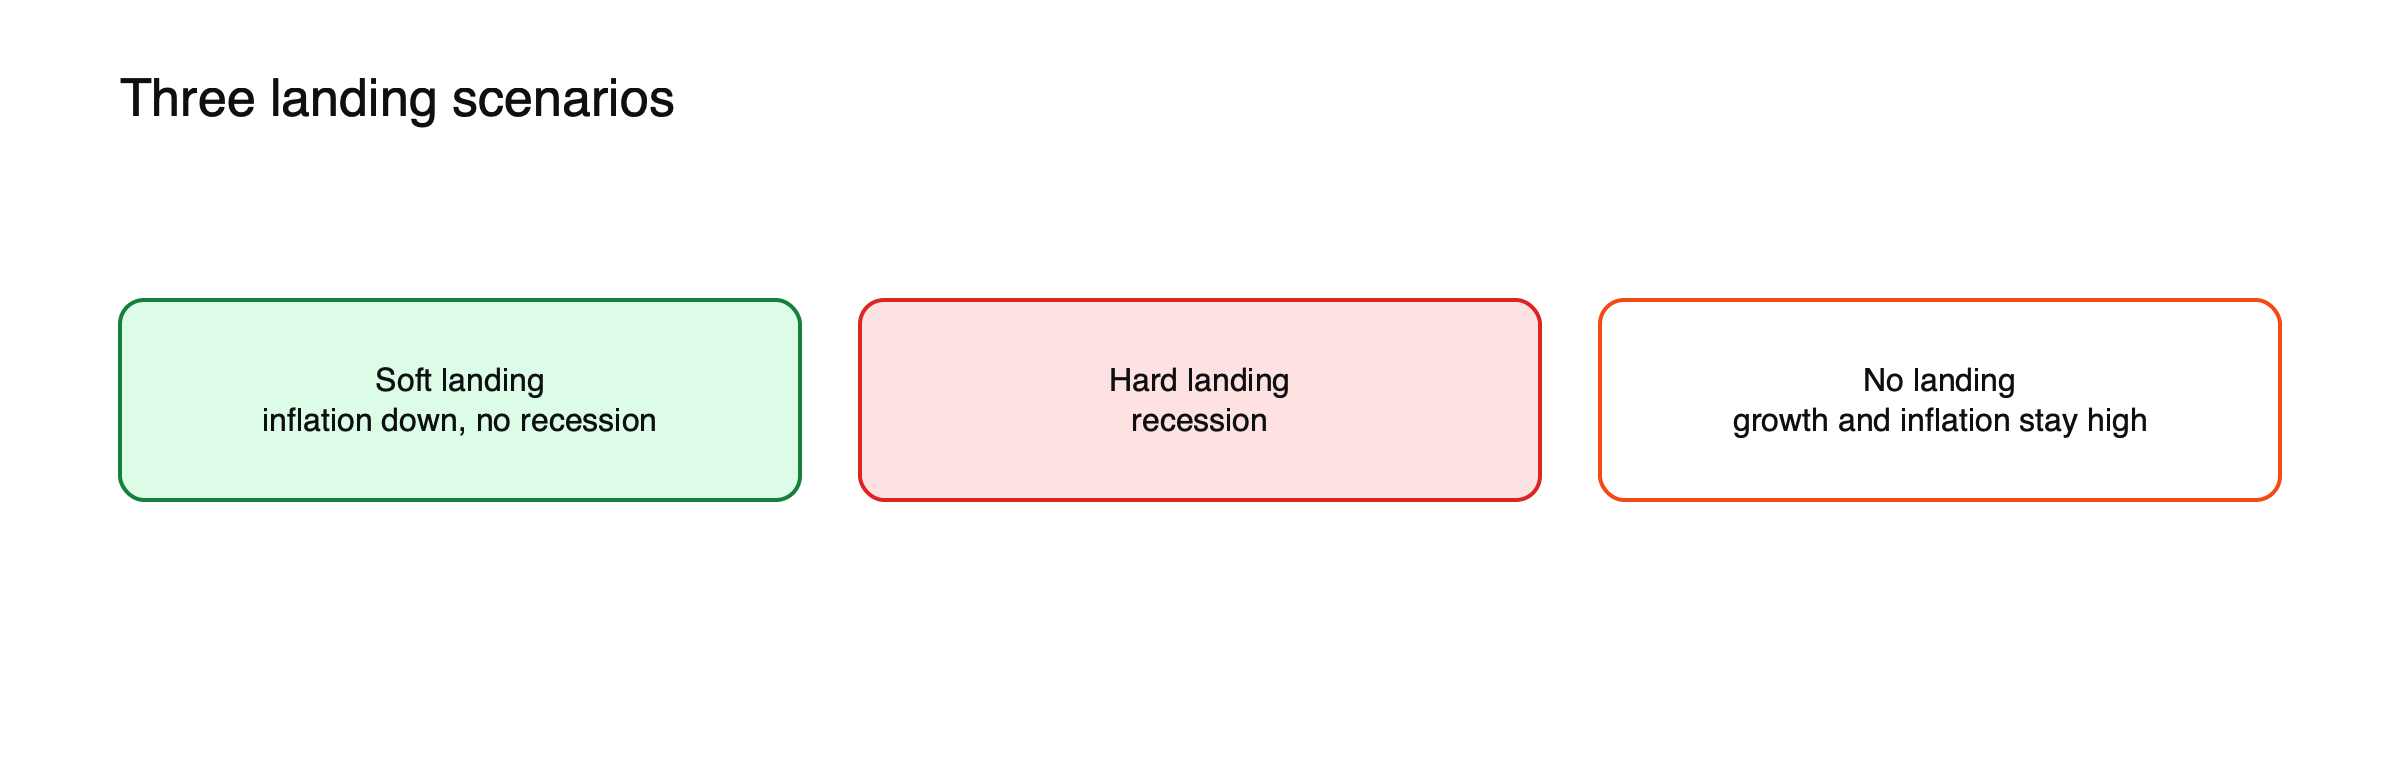
Figura: Tres formas en que una economía puede responder a las subidas de tipos.
Lo que muestra la historia
De los últimos 12 episodios de recortes de tipos en EE. UU., ocho terminaron en recesión y cuatro en un aterrizaje suave. Tras el ciclo de subidas de 2022-2023, EE. UU. evitó la recesión, aunque la curva de rendimientos se invirtió durante un récord de 26 meses, lo que muchos consideraron un aterrizaje suave poco frecuente. Consulte cómo se han comportado las señales de recesión.
El aterrizaje suave de 1995
El aterrizaje suave más conocido de EE. UU. se produjo en 1994 y 1995. La Reserva Federal duplicó su tipo de referencia en 1994 para frenar la inflación y luego recortó moderadamente en 1995, cuando el crecimiento se desaceleró sin caer en recesión. Las acciones subieron con fuerza en los años siguientes, y el episodio se convirtió en el modelo que los bancos centrales esperan repetir. También es uno de los pocos ejemplos claros, por lo que los aterrizajes suaves suelen describirse como poco frecuentes.
De 2022 a 2026
Tras las subidas más rápidas en décadas, en 2022 y 2023, muchos analistas esperaban una recesión. En cambio, la economía estadounidense siguió creciendo, la inflación bajó desde su máximo y la Reserva Federal empezó a recortar en septiembre de 2024. Las sólidas finanzas de los hogares, el gasto público y un mercado laboral resistente contribuyeron a ello. Para 2026, el episodio parecía un aterrizaje suave, aunque las renovadas presiones inflacionarias derivadas de los precios de la energía aumentaron el riesgo de que terminara en una ausencia de aterrizaje. Consulte qué miran los mercados en una reunión de banco central.
Por qué es difícil identificarlo en tiempo real
Las recesiones se fechan a posteriori, los datos se revisan y una misma desaceleración puede parecer suave o brusca según el mes. Los mercados oscilan entre escenarios con cada publicación de datos.
Tres escenarios, ilustrados
Supongamos una cartera con acciones estadounidenses y bonos del Tesoro a 10 años tras un ciclo de subidas de tipos. (Escenarios ilustrativos.) En un aterrizaje suave, las acciones podrían subir entre un 10% y un 15% si los beneficios se sostienen y los tipos bajan gradualmente, mientras que los bonos ganan moderadamente. En un aterrizaje brusco, las acciones caen un 20% o más por la caída de los beneficios, pero los bonos repuntan con fuerza al bajar los rendimientos. En una ausencia de aterrizaje, las acciones podrían mantenerse planas si los tipos más altos compensan los fuertes beneficios, mientras que los bonos caen al subir los rendimientos. Cada resultado recompensa una combinación distinta.
Cuando la respuesta habitual cambia
Un aterrizaje suave es bueno para la economía, pero no siempre para todos los activos: si el crecimiento se mantiene, los bancos centrales podrían recortar menos de lo que esperaban los mercados, lo que puede presionar a los bonos y a las acciones sensibles a los tipos. Consulte cómo se han comportado las acciones en ciclos pasados de recortes de tipos y acciones, bonos y materias primas a lo largo del ciclo de tipos.
Señales de cada escenario
| Indicador | Aterrizaje suave | Aterrizaje brusco | Ausencia de aterrizaje |
|---|---|---|---|
| Desempleo | Sube ligeramente | Sube rápidamente | Se mantiene bajo |
| Inflación subyacente | Baja de forma constante | Baja rápidamente | Se mantiene persistente |
| Diferenciales de crédito | Estables | Se amplían bruscamente | Ajustados |
| Curva de rendimientos | Se empina gradualmente | Se empina rápidamente por bajada de tipos largos | Se empina por subida de tipos largos o se mantiene plana |
Cómo afecta cada escenario a las divisas
En un aterrizaje suave, las divisas suelen seguir los recortes relativos de tipos: la moneda del país que recorta más rápido tiende a debilitarse. En un aterrizaje brusco, los refugios seguros como el dólar, el yen y el franco suizo tienden a fortalecerse. En un escenario sin aterrizaje, la moneda del país que mantiene los tipos altos tiende a mantenerse firme. Consulte qué ocurre con las divisas cuando un banco central cambia de rumbo.
Posicionamiento cuando el resultado no está claro
Como el resultado no se conoce con certeza hasta fases avanzadas, muchos inversores mantienen una combinación de activos que pueda responder a más de un escenario: acciones para un aterrizaje suave, bonos de alta calidad para un aterrizaje brusco, y bonos a corto plazo o bonos indexados a la inflación para un escenario sin aterrizaje. Ajustar la cartera gradualmente a medida que llegan los datos suele funcionar mejor que apostar fuertemente por un solo resultado.
Beneficios empresariales en cada escenario
Los beneficios de las empresas explican gran parte de la diferencia. En un aterrizaje suave, los beneficios siguen creciendo, aunque más lentamente, lo que respalda a las acciones incluso cuando los tipos bajan gradualmente. En un aterrizaje brusco, los beneficios suelen caer entre un 15 % y un 30 % o más, superando el respaldo de los tipos más bajos. En un escenario sin aterrizaje, los beneficios se mantienen sólidos, pero los tipos altos limitan lo que los inversores están dispuestos a pagar por ellos. Seguir las previsiones de beneficios es una de las mejores formas de determinar qué escenario anticipan los mercados.
El papel de la política fiscal
El gasto público puede inclinar el resultado. Los grandes déficits respaldaron el crecimiento de EE. UU. después de 2022, ayudando a la economía a absorber tipos más altos y haciendo más probables un aterrizaje suave o un escenario sin aterrizaje. Pero un endeudamiento elevado también puede mantener la inflación y los rendimientos a largo plazo más altos, limitando cuánto pueden recortar los bancos centrales. Consulte cómo los déficits fiscales afectan a los tipos, las divisas y las bolsas.
Aterrizajes fuera de EE. UU.
Otras economías enfrentan sus propios aterrizajes. La zona euro estuvo cerca del estancamiento en 2023 y 2024, a medida que los shocks energéticos y los tipos más altos la golpeaban, mientras que China luchó con una caída del sector inmobiliario y precios débiles. Los distintos aterrizajes entre países generan diferencias en las trayectorias de los tipos, que a su vez impulsan las divisas y el comportamiento relativo de los mercados.
Malas interpretaciones habituales
- Suponer que el primer recorte de tipos confirma un aterrizaje suave.
- Tomar un dato débil aislado como el inicio de un aterrizaje brusco.
Lista de verificación de escenarios
- ¿Está aumentando el desempleo y con qué rapidez?
- ¿La inflación subyacente está bajando de forma constante?
- ¿Se están ampliando los diferenciales de crédito?
- ¿Se están recortando las previsiones de beneficios?
Bonos en cada escenario
Los bonos gubernamentales de alta calidad tienden a tener mejor comportamiento en un aterrizaje brusco, cuando los bancos centrales recortan con agresividad y los inversores buscan seguridad. En un aterrizaje suave, suelen ganar de forma moderada a medida que los tipos bajan. En un escenario sin aterrizaje, con tipos que se mantienen altos o suben, los bonos a plazo más largo pueden perder valor. Los bonos corporativos se comportan de manera distinta: funcionan bien en los aterrizajes suaves, cuando los impagos se mantienen bajos, pero sufren en los aterrizajes bruscos a medida que se amplían los diferenciales de crédito. Consulte qué nos dicen los diferenciales de crédito a los operadores de renta variable.
Oro y materias primas
El oro ha tendido a subir en los aterrizajes bruscos, cuando caen los tipos reales y aumenta la demanda de refugio, y a mantenerse en los aterrizajes suaves, cuando los tipos bajan gradualmente. Las materias primas industriales como el cobre y el petróleo suelen tener el mejor comportamiento en aterrizajes suaves o sin aterrizaje, cuando la demanda se mantiene firme, y el peor en aterrizajes bruscos. La energía también puede desencadenar por sí sola un escenario sin aterrizaje si un shock de oferta mantiene la inflación alta.
Por qué los mercados siguen cambiando de opinión
Como cada publicación de datos modifica las probabilidades, los mercados a menudo oscilan entre escenarios en cuestión de semanas. Un informe de empleo débil puede reavivar los temores a un aterrizaje brusco, mientras que un dato de inflación elevado a la semana siguiente puede desplazar la atención hacia un escenario sin aterrizaje. Estos vaivenes generan volatilidad en los bonos, las divisas y las acciones, incluso cuando la economía subyacente cambia lentamente.
Operar en el debate sobre el aterrizaje
Los operadores suelen expresar sus opiniones sobre el aterrizaje a través de la curva de rendimientos, el dólar y el equilibrio entre sectores cíclicos y defensivos. Un operador que espere un aterrizaje brusco podría preferir bonos a largo plazo, oro y acciones defensivas; uno que espere un escenario sin aterrizaje podría preferir bonos a corto plazo, energía y dólar. Como el debate puede cambiar rápidamente, dimensionar las posiciones con moderación y fijar puntos de salida claros importa más que la convicción. Las posiciones apalancadas en CFD son especialmente vulnerables a cambios bruscos de sentimiento en torno a las grandes publicaciones de datos.
Una nota sobre el momento oportuno
Incluso cuando el destino está claro, el momento no lo está. Las recesiones han comenzado a menudo un año o más después de la última subida de tipos, y los aterrizajes suaves pueden parecer frágiles durante muchos meses antes de confirmarse. Los inversores que actúan demasiado pronto ante una previsión de aterrizaje brusco pueden perderse fuertes ganancias, mientras que quienes ignoran las señales de alerta pueden verse sorprendidos por un giro repentino. Tratar los escenarios como probabilidades que cambian con los datos, en lugar de como previsiones fijas, ayuda a los inversores a evitar ambos tipos de errores costosos.
Preguntas frecuentes
¿Qué tan comunes son los aterrizajes suaves?
Relativamente raros: cuatro de los últimos 12 episodios de recortes de tipos en EE. UU. terminaron en un aterrizaje suave, según un estudio.
¿Quién decide cuándo comenzó una recesión?
En EE. UU., un comité de economistas data las recesiones, a menudo muchos meses después de que comienzan.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Recortes de tipos de la Fed: implicaciones para el mercado (de los últimos 12 episodios de recortes, ocho acompañados de recesión y cuatro de aterrizaje suave) — LGT
- Historial de inversión de la curva de rendimiento 2s10s (inversión de 26 meses, de julio de 2022 a agosto de 2024, no seguida de recesión a fecha de 2026) — Eco3min
- Tres inversiones que prosperan tras el primer recorte de tipos de la Fed (rendimientos del S&P 500 con y sin recesión) — Interactive Investor