
Cómo los déficits fiscales afectan a los tipos de interés, las divisas y las bolsas
Los déficits fiscales afectan a los mercados sobre todo a través de los bonos: más endeudamiento significa más bonos que vender, y si los inversores dudan del plan, exigen rentabilidades más altas, lo que puede debilitar la divisa y perjudicar a las bolsas. El minipresupuesto británico de septiembre de 2022 mostró lo rápido que puede ocurrir.
Los déficits fiscales afectan a los mercados sobre todo a través de los bonos: más endeudamiento significa más bonos que vender, y si los inversores dudan del plan, exigen rentabilidades más altas, lo que puede debilitar la divisa y perjudicar a las bolsas. El minipresupuesto británico de septiembre de 2022 mostró lo rápido que puede ocurrir: las rentabilidades de los gilts se dispararon, la libra alcanzó un mínimo histórico y el Banco de Inglaterra tuvo que intervenir.
Cómo llegan los déficits a los mercados
Los gobiernos financian sus déficits vendiendo bonos. Si los compradores temen la inflación, el reembolso o la credibilidad de la política económica, exigen rentabilidades más altas, lo que encarece el endeudamiento en toda la economía y puede sacar dinero de la divisa.
Oferta y rentabilidades, ilustrado
Supongamos que un gobierno necesita vender 500.000 millones de dólares adicionales en bonos al año porque su déficit se ha ampliado, mientras que su banco central ya no compra. (Escenario ilustrativo.) Los inversores privados deben absorber esa oferta. Si creen que el endeudamiento es temporal y que la inflación está bajo control, las rentabilidades apenas se moverán. Si dudan del plan o temen la inflación, pueden exigir 0,5 puntos adicionales de rentabilidad en los bonos a largo plazo, lo que, en un bono a 10 años con una duración de unos 8, supone una caída de precio de aproximadamente el 4%. Las rentabilidades más altas encarecen después el crédito para hogares y empresas.
El Reino Unido en septiembre de 2022
El 23 de septiembre de 2022, el gobierno británico anunció las mayores rebajas fiscales en 50 años sin una estimación independiente de su coste. La libra cayó un 3,6% ese día y alcanzó un mínimo histórico cercano a 1,035 dólares el lunes siguiente. La rentabilidad de los gilts a 30 años superó el 5%, un máximo de dos décadas, y los fondos de pensiones que usaban apalancamiento se enfrentaron a llamadas de margen. El Banco de Inglaterra puso en marcha un programa de compra de bonos de emergencia por 65.000 millones de libras; la mayoría de las medidas se revirtieron posteriormente.
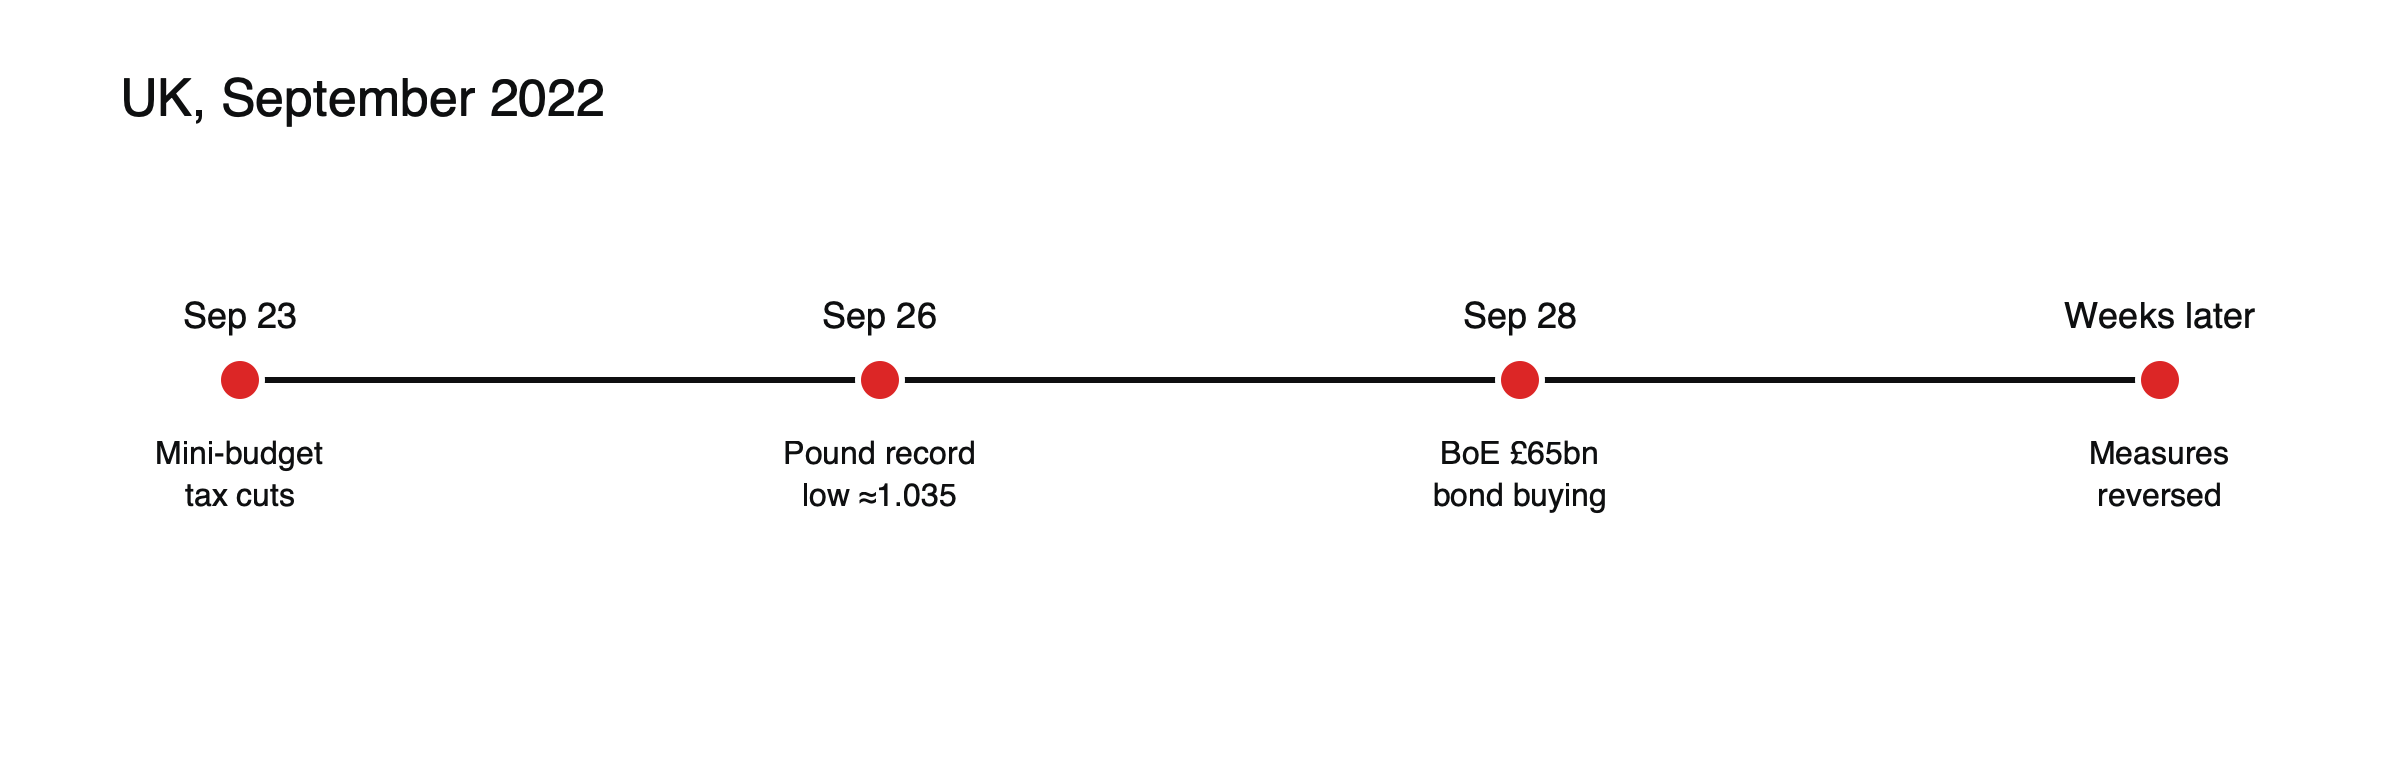 Figura: Cómo un choque fiscal se convirtió en una crisis del mercado de bonos en cinco días.
Estados Unidos y sus calificaciones crediticias
Estados Unidos perdió su máxima calificación de S&P en agosto de 2011, de Fitch en agosto de 2023 y de Moody’s en mayo de 2025, citando en cada caso los déficits y las dificultades políticas para gestionar la deuda. Moody’s proyectó que la deuda estadounidense pasaría de alrededor del 100% del PIB en 2025 a alrededor del 130% en 2035.
Costes de intereses y preocupación por la espiral de deuda
A medida que la deuda crece y los tipos de interés suben, los gobiernos gastan más en intereses, lo que puede ampliar aún más los déficits. Los inversores temen una espiral en la que una deuda mayor eleva las rentabilidades, lo que aumenta los costes de intereses, lo que a su vez añade deuda. La preocupación es mayor cuando los tipos de interés superan durante largos periodos la tasa de crecimiento de la economía. La mayoría de las grandes economías están lejos de una crisis, pero la aritmética explica por qué los mercados vigilan de cerca los costes de intereses.
Por qué los bonos del Tesoro estadounidense siguieron subiendo
Sin embargo, los bonos del Tesoro estadounidense a menudo subieron tras las rebajas de calificación, porque siguen siendo el principal activo refugio. En 2011, la rentabilidad a 10 años bajó del 2,56% al 2,32% en un solo día, mientras el S&P 500 caía un 6,7%. Véase cómo las batallas por el techo de deuda han afectado a los mercados.
Déficits y divisas
Los grandes déficits pueden debilitar una divisa si los inversores temen la inflación o pierden la confianza en la política económica, como ocurrió con la libra en 2022. Pero también pueden fortalecerla a corto plazo si elevan los tipos de interés y atraen capital, especialmente en el caso de una divisa de reserva como el dólar. La reacción depende de si los mercados consideran que el endeudamiento es creíble y sostenible.
Déficits y acciones
El gasto deficitario puede sostener las bolsas al impulsar la demanda y los beneficios empresariales, como ocurrió después de 2020. Pero si eleva las rentabilidades a largo plazo, aumenta el tipo utilizado para valorar los beneficios futuros, lo que pesa sobre las acciones con valoraciones elevadas. En 2026, un nuevo repunte de las rentabilidades afectó a los mercados de bonos y de acciones, aunque, según Vanguard, los mayores rendimientos iniciales amortiguaron los bonos más que en 2022.
Qué determina la reacción
- Credibilidad: los mercados castigan los planes que parecen no financiados o que eluden a los organismos fiscales de control.
- Quién posee la deuda: el ahorro nacional y el estatus de divisa de reserva amortiguan más a Estados Unidos que a las economías más pequeñas.
- Inflación: los déficits resultan más arriesgados cuando la inflación ya es alta.
Límites
Los déficits pueden mantenerse durante años sin que se produzca una crisis; el detonante suele ser una pérdida repentina de confianza. Consulte por qué la independencia de los bancos centrales importa a los mercados y por qué los mercados globales observan el mercado de bonos de Japón.
Bond vigilantes
Los inversores que venden bonos del Estado para protestar contra la política fiscal reciben a veces el nombre de «bond vigilantes». Su influencia se hizo notar de forma notable en EE. UU. a principios de los años noventa, cuando el aumento de los rendimientos favoreció la reducción del déficit, y en el Reino Unido en 2022, cuando una fuerte caída de precios obligó a revertir las rebajas fiscales en cuestión de semanas. Los gobiernos con deudas elevadas están especialmente expuestos a estos vaivenes de confianza. Consulte qué ocurrió en la crisis de los gilts británicos.
Japón e Italia
La deuda pública de Japón supera el doble del tamaño de su economía, pero la mayor parte está en manos de residentes, lo que ha contribuido a mantener los rendimientos bajos y estables durante décadas. La elevada deuda de Italia, en cambio, ha empujado periódicamente sus diferenciales frente a Alemania al alza, sobre todo durante disputas políticas por los presupuestos, lo que ha requerido el apoyo del Banco Central Europeo. La comparación muestra que quién posee la deuda y qué banco central la respalda importan tanto como el nivel de endeudamiento. Consulte en qué se diferencian el BCE y la Fed a la hora de mover los mercados.
Qué vigilar
- Previsiones de déficit y cambios en los planes de impuestos y gasto
- Anuncios de emisión del Tesoro, especialmente de bonos a largo plazo
- Demanda en las subastas de bonos del Estado
- Rendimientos a largo plazo y la prima por plazo
- Perspectivas de las agencias de calificación
Déficits en las buenas y en las malas épocas
Los déficits suelen ampliarse en las recesiones, cuando caen los ingresos fiscales y aumentan los pagos de ayudas, y se reducen en las fases de expansión. Los mercados suelen aceptar déficits mayores durante las crisis, cuando los rendimientos de los bonos tienden a bajar de todos modos. La preocupación aumenta cuando los déficits se mantienen elevados en épocas de bonanza, porque eso sugiere una brecha estructural entre gasto e ingresos y no una respuesta temporal a la debilidad. Consulte cómo han funcionado históricamente las señales de recesión.
Reglas fiscales y organismos de vigilancia
Muchos gobiernos adoptan normas que limitan el déficit o la deuda y confían en organismos independientes para evaluar sus planes. En el Reino Unido, la Office for Budget Responsibility publica previsiones junto con los presupuestos; la falta de una previsión de este tipo en el minipresupuesto de 2022 profundizó las dudas del mercado. Las reglas creíbles y los organismos de vigilancia pueden reducir los costes de financiación al dar confianza a los inversores de que los déficits se controlarán.
Déficits e inflación
Los déficits elevados pueden alimentar la inflación cuando la economía ya funciona cerca de su capacidad, porque el gasto público adicional compite con la demanda privada. Eso puede obligar a los bancos centrales a mantener los tipos más altos durante más tiempo, lo que eleva los rendimientos de los bonos. En una recesión, con capacidad ociosa, es menos probable que los déficits alimenten la inflación.
Interpretaciones erróneas habituales
- Suponer que cualquier aumento del déficit desencadenará una crisis de bonos.
- Ignorar quién posee la deuda y en qué moneda está denominada.
La aritmética a largo plazo, ilustrada
Supongamos que la deuda de un gobierno equivale al 100% de su economía, que registra un déficit del 3% del PIB antes de intereses y paga un tipo de interés medio del 4%, mientras la economía crece un 3% anual en términos monetarios. (Cifras ilustrativas.) Al cabo de diez años, la deuda alcanza aproximadamente el 141% del PIB. Si, en cambio, el tipo de interés fuera del 3% y el crecimiento del 4%, los mismos déficits dejarían la deuda en torno al 120%. La diferencia entre los tipos de interés y el crecimiento importa tanto como el propio déficit, por eso el aumento de los rendimientos preocupa a los inversores en países muy endeudados.
Operar con eventos fiscales
Los anuncios presupuestarios, las decisiones de las agencias de calificación y los plazos de techo de deuda pueden mover con fuerza los bonos, las divisas y los índices bursátiles. Los operadores suelen reducir el tamaño de sus posiciones antes de los grandes eventos fiscales y observan los rendimientos a largo plazo y la divisa para ver la primera reacción. Una subida de los rendimientos largos combinada con una caída de la divisa, como ocurrió en el Reino Unido en 2022, es la señal más clara de una pérdida de confianza.
Déficits y la prima por plazo
Los déficits grandes y persistentes pueden elevar la prima por plazo (term premium), es decir, el rendimiento adicional que exigen los inversores por mantener bonos a largo plazo, porque aumentan la oferta y la incertidumbre sobre la inflación futura y la política. Una prima por plazo en aumento empina la curva de rendimientos desde el extremo largo. Consulte por qué el empinamiento de la curva de rendimientos puede significar cosas muy distintas.
Mercados emergentes
Los gobiernos de los mercados emergentes enfrentan límites más estrictos, porque gran parte de su deuda puede estar denominada en divisas extranjeras y los inversores pueden retirarse con rapidez. Un deterioro fiscal puede desencadenar caídas de la moneda y salidas de capital mucho más rápido que en las grandes economías desarrolladas.
Noticias fiscales y el dólar
En el caso de EE. UU., las preocupaciones fiscales han debilitado en ocasiones al dólar incluso cuando los Treasuries se revalorizaban, lo que indica que los inversores cuestionaban la política y no la seguridad básica de los propios bonos. Estas divergencias merecen atención.
Preguntas frecuentes
¿Los déficits siempre elevan los tipos de interés?
No. En las recesiones, los déficits suelen aumentar mientras los rendimientos caen. El efecto depende de la inflación, la credibilidad y la demanda de los inversores.
¿Por qué EE. UU. puede tener grandes déficits con poca reacción del mercado?
Porque el dólar es la principal divisa de reserva y los Treasuries son el principal activo seguro del mundo, lo que da a EE. UU. una capacidad de endeudamiento inusual.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- GBP/USD sube tras la intervención del BoE (la libra −3,6 % el viernes; mínimo histórico de 1,0359) — MarketPulse, septiembre de 2022
- Mercados en vilo pese a la intervención del Banco de Inglaterra (sin supervisión de la OBR; compras de bonos por £65.000 millones; el gilt a 30 años por encima del 5 %) — Federated Hermes, septiembre de 2022
- Fondos de bajo riesgo para una crisis económica en el Reino Unido (mayores recortes de impuestos en 50 años; fondos de pensiones) — Money to the Masses
- Jim Cramer recuerda la caída del mercado de 2011 tras la rebaja de la deuda de EE. UU. (proyección de Moody’s de una deuda de alrededor del 130 % del PIB en 2035) — Benzinga, mayo de 2025
- La rebaja de EE. UU., entonces y ahora (rebajas de 2011, 2023 y 2025; los Treasuries se revalorizaron en 2011) — Cumberland Advisors, mayo de 2025
- Cómo 2026 podría preparar el terreno para mejores rendimientos de bonos (el shock de tipos de 2026 amortiguado por mayores ingresos que en 2022) — Vanguard, septiembre de 2026
- Poniendo fin al NBFIre (el rendimiento del gilt a 30 años subió unos 140 pb en tres días; unos £37.000 millones en ventas de gilts) — SUERF