
Como os Déficits Fiscais Afetam Juros, Moedas e Ações
Como os déficits fiscais afetam os mercados, principalmente por meio dos títulos públicos, com o exemplo do mini-orçamento britânico de setembro de 2022.
Os déficits fiscais afetam os mercados principalmente por meio dos títulos: mais endividamento significa mais títulos para vender e, se os investidores duvidarem do plano, exigem rendimentos mais altos, o que pode enfraquecer a moeda e prejudicar as ações. O mini-orçamento do Reino Unido de setembro de 2022 mostrou a rapidez desse processo: os rendimentos dos gilts dispararam, a libra atingiu uma mínima histórica e o Banco da Inglaterra interveio.
Como os déficits chegam aos mercados
Os governos financiam os déficits vendendo títulos. Se os compradores se preocupam com a inflação, o pagamento da dívida ou a credibilidade da política, exigem rendimentos mais altos, o que eleva o custo do crédito em toda a economia e pode levar o dinheiro para fora da moeda.
Oferta e rendimentos, ilustrado
Suponha que um governo precise vender US$ 500 bilhões adicionais em títulos por ano porque seu déficit aumentou, enquanto o banco central deixou de comprar. (Cenário ilustrativo.) Os investidores privados precisam absorver essa oferta. Se acreditarem que o endividamento é temporário e que a inflação está sob controle, os rendimentos podem quase não se mover. Se duvidarem do plano ou temerem a inflação, podem exigir 0,5 ponto percentual extra de rendimento nos títulos longos, o que, em um título de 10 anos com duration de cerca de 8, significa uma queda de preço de aproximadamente 4%. Rendimentos mais altos então elevam o custo de empréstimo para famílias e empresas.
O Reino Unido em setembro de 2022
Em 23 de setembro de 2022, o governo britânico anunciou os maiores cortes de impostos em 50 anos sem uma estimativa independente de custo. A libra caiu 3,6% naquele dia e atingiu uma mínima histórica perto de US$ 1,035 na segunda-feira seguinte. O rendimento dos gilts de 30 anos subiu acima de 5%, máxima de duas décadas, e fundos de pensão que usavam alavancagem enfrentaram chamadas de margem. O Banco da Inglaterra lançou um programa emergencial de compra de títulos de £ 65 bilhões; a maioria das medidas foi revertida posteriormente.
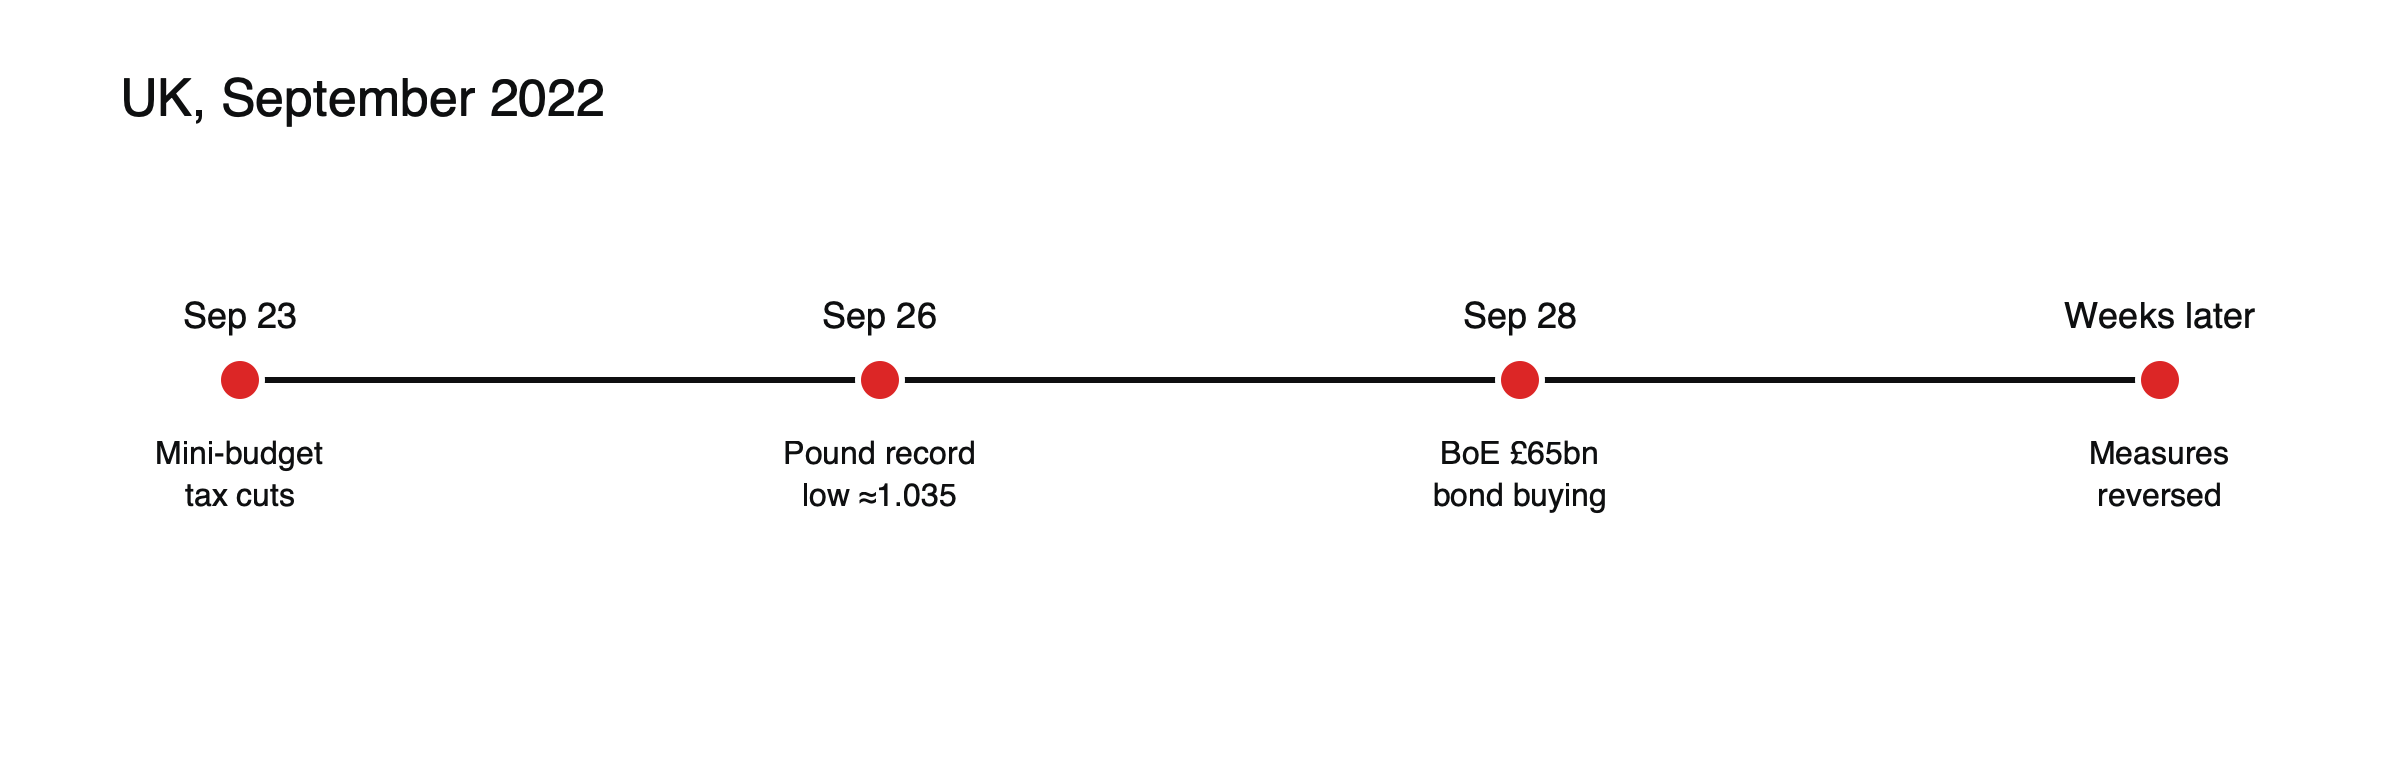 Figura: Como um choque fiscal virou uma crise no mercado de títulos em cinco dias.
Os EUA e suas notas de crédito
Os EUA perderam sua nota máxima da S&P em agosto de 2011, da Fitch em agosto de 2023 e da Moody’s em maio de 2025, citando em cada caso os déficits e a dificuldade política de administrar a dívida. A Moody’s projetou que a dívida dos EUA subiria de cerca de 100% do PIB em 2025 para cerca de 130% até 2035.
Custos com juros e a preocupação com a espiral da dívida
À medida que a dívida cresce e as taxas de juros sobem, os governos gastam mais com juros, o que pode ampliar ainda mais os déficits. Investidores temem uma espiral em que dívida maior eleva os rendimentos, que por sua vez aumentam os custos com juros, que acrescentam mais dívida. A preocupação é maior quando as taxas de juros superam por longos períodos a taxa de crescimento da economia. A maioria das grandes economias está longe de uma crise, mas a aritmética explica por que os mercados acompanham de perto os custos com juros.
Por que os Treasuries ainda subiram
Ainda assim, os Treasuries frequentemente se valorizaram após rebaixamentos, porque continuam sendo o principal ativo seguro. Em 2011, o rendimento do título de 10 anos caiu de 2,56% para 2,32% em um dia, enquanto o S&P 500 recuou 6,7%. Veja como as disputas sobre o teto da dívida afetaram os mercados.
Déficits e moedas
Déficits elevados podem enfraquecer uma moeda se os investidores temerem a inflação ou perderem a confiança na política, como ocorreu com a libra em 2022. Mas também podem fortalecê-la no curto prazo se elevarem as taxas de juros e atraírem capital, especialmente no caso de uma moeda de reserva como o dólar. A reação depende de o mercado considerar o endividamento crível e sustentável.
Déficits e ações
O gasto deficitário pode sustentar as ações ao impulsionar a demanda e os lucros das empresas, como ocorreu após 2020. Mas, se empurrar os rendimentos de longo prazo para cima, eleva a taxa usada para avaliar lucros futuros, pesando sobre ações com valuations elevados. Em 2026, uma nova alta dos rendimentos atingiu os mercados de títulos e de ações, embora a renda inicial mais alta tenha amortecido os títulos mais do que em 2022, segundo a Vanguard.
O que define a reação
- Credibilidade: os mercados punem planos que parecem sem financiamento ou que contornam órgãos fiscais de fiscalização.
- Quem detém a dívida: poupadores domésticos e o status de moeda de reserva amortecem mais os EUA do que economias menores.
- Inflação: os déficits parecem mais arriscados quando a inflação já está alta.
Limites
Os déficits podem persistir por anos sem uma crise; o gatilho costuma ser uma perda súbita de confiança. Veja por que a independência do banco central importa para os mercados e por que os mercados globais acompanham o mercado de títulos do Japão.
Vigilantes dos títulos
Investidores que vendem títulos públicos como forma de protestar contra a política fiscal são, às vezes, chamados de vigilantes dos títulos. Sua influência foi notavelmente sentida nos EUA no início da década de 1990, quando a alta dos rendimentos incentivou a redução do déficit, e no Reino Unido em 2022, quando uma forte onda de vendas forçou a reversão de cortes de impostos em poucas semanas. Governos com dívidas elevadas ficam especialmente expostos a essas oscilações de confiança. Veja o que aconteceu na crise dos gilts do Reino Unido.
Japão e Itália
A dívida pública do Japão é mais que o dobro do tamanho de sua economia, mas a maior parte está em mãos domésticas, o que ajudou a manter os rendimentos baixos e estáveis por décadas. A elevada dívida da Itália, por outro lado, tem periodicamente levado seus spreads de juros em relação à Alemanha a subir de forma acentuada, sobretudo durante disputas políticas sobre o orçamento, exigindo apoio do Banco Central Europeu. A comparação mostra que quem detém a dívida e qual banco central está por trás dela importam tanto quanto o nível da dívida. Veja como o BCE e o Fed diferem na forma de mover os mercados.
O que observar
- Projeções de déficit e mudanças nos planos de impostos e gastos
- Anúncios de emissão do Tesouro, especialmente de títulos de longo prazo
- Demanda nos leilões de títulos públicos
- Rendimentos de longo prazo e o prêmio de prazo
- Perspectivas das agências de classificação de risco
Déficits em tempos bons e ruins
Os déficits costumam se ampliar em recessões, à medida que as receitas tributárias caem e os pagamentos de apoio aumentam, e se reduzir em expansões. Os mercados geralmente aceitam déficits maiores durante as crises, quando os rendimentos dos títulos tendem a cair de qualquer forma. A preocupação aumenta quando os déficits permanecem elevados em tempos de bonança, pois isso sugere uma lacuna estrutural entre gastos e receitas, e não uma resposta temporária à fraqueza. Veja como os sinais de recessão têm se comportado historicamente.
Regras fiscais e órgãos de fiscalização
Muitos governos adotam regras que limitam os déficits ou a dívida e recorrem a órgãos independentes para avaliar seus planos. No Reino Unido, o Office for Budget Responsibility publica previsões junto com os orçamentos; a ausência dessa previsão no miniorçamento de 2022 aprofundou as dúvidas do mercado. Regras críveis e órgãos de fiscalização podem reduzir os custos de financiamento ao tranquilizar investidores de que os déficits serão controlados.
Déficits e inflação
Déficits elevados podem contribuir para a inflação quando a economia já opera perto da capacidade máxima, pois os gastos extras do governo competem com a demanda privada. Isso pode levar os bancos centrais a manter os juros mais altos por mais tempo, elevando os rendimentos dos títulos. Em uma recessão, com capacidade ociosa, é menos provável que os déficits alimentem a inflação.
Interpretações equivocadas comuns
- Presumir que qualquer aumento do déficit desencadeará uma crise de títulos.
- Ignorar quem detém a dívida e em qual moeda ela está denominada.
A aritmética de longo prazo, ilustrada
Suponha que a dívida de um governo equivale a 100% de sua economia, que ele registre um déficit de 3% do PIB antes dos juros e pague uma taxa média de juros de 4%, enquanto a economia cresce 3% ao ano em termos monetários. (Valores ilustrativos.) Após dez anos, a dívida chega a cerca de 141% do PIB. Se, em vez disso, a taxa de juros fosse de 3% e o crescimento de 4%, os mesmos déficits deixariam a dívida em cerca de 120%. A diferença entre juros e crescimento importa tanto quanto o próprio déficit, e é por isso que a alta dos rendimentos preocupa investidores em países muito endividados.
Negociando eventos fiscais
Anúncios orçamentários, decisões de agências de classificação de risco e prazos do teto da dívida podem movimentar bruscamente títulos, moedas e índices de ações. Os traders costumam reduzir o tamanho das posições antes de grandes eventos fiscais e acompanham os rendimentos de longo prazo e a moeda para observar a primeira reação. Uma alta dos rendimentos longos combinada com a desvalorização da moeda, como ocorreu no Reino Unido em 2022, é o sinal mais claro de perda de confiança.
Déficits e o prêmio de prazo
Déficits grandes e persistentes podem elevar o prêmio de prazo (term premium), ou seja, o rendimento extra que os investidores exigem para manter títulos de longo prazo, porque aumentam a oferta de títulos e a incerteza sobre a inflação futura e a política econômica. Um prêmio de prazo em alta torna a curva de juros mais inclinada a partir do vencimento longo. Veja por que a abertura da curva de juros (steepening) pode significar coisas muito diferentes.
Mercados emergentes
Governos de mercados emergentes enfrentam limites mais apertados, porque grande parte de sua dívida pode estar denominada em moeda estrangeira e os investidores podem sair rapidamente. Escorregões fiscais podem desencadear quedas cambiais e saídas de capital muito mais rapidamente do que em grandes economias desenvolvidas.
Notícias fiscais e o dólar
Nos EUA, preocupações fiscais às vezes enfraqueceram o dólar mesmo quando os Treasuries se valorizaram, um sinal de que os investidores questionavam a política econômica, e não a segurança básica dos próprios títulos. Divergências desse tipo merecem atenção.
Perguntas frequentes
Déficits sempre elevam as taxas de juros?
Não. Em recessões, os déficits costumam aumentar enquanto os rendimentos caem. O efeito depende da inflação, da credibilidade e da demanda dos investidores.
Por que os EUA conseguem manter grandes déficits com pouca reação do mercado?
Porque o dólar é a principal moeda de reserva e os Treasuries são o principal ativo seguro do mundo, o que confere aos EUA uma capacidade de endividamento incomum.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Libra/dólar sobe após intervenção do BoE (libra −3,6% na sexta-feira; mínima histórica de 1,0359) — MarketPulse, setembro de 2022
- Mercados em alerta apesar da intervenção do Banco da Inglaterra (sem supervisão do OBR; compras de títulos de £65 bi; gilt de 30 anos acima de 5%) — Federated Hermes, setembro de 2022
- Fundos de baixo risco para uma crise econômica no Reino Unido (maiores cortes de impostos em 50 anos; fundos de pensão) — Money to the Masses
- Jim Cramer relembra a queda do mercado em 2011 após o rebaixamento da dívida dos EUA (projeção da Moody’s de dívida em cerca de 130% do PIB até 2035) — Benzinga, maio de 2025
- O rebaixamento dos EUA, então e agora (rebaixamentos de 2011, 2023 e 2025; Treasuries se valorizaram em 2011) — Cumberland Advisors, maio de 2025
- Como 2026 pode preparar o terreno para retornos mais fortes em títulos (choque de juros de 2026 amortecido por renda maior do que em 2022) — Vanguard, setembro de 2026
- Apagando o NBFIre (rendimento da gilt de 30 anos subiu cerca de 140 pb em três dias; cerca de £37 bilhões em vendas de gilts) — SUERF