
Lo que los booms tecnológicos del pasado sugieren sobre el gasto en IA
Los booms tecnológicos del pasado muestran que una tecnología puede ser muy útil y, aun así, generar un exceso de capacidad. Esta sección compara la inversión en TI de finales de los noventa con el gasto de capital en IA actual.
Los booms tecnológicos del pasado sugieren que dos cosas pueden ser ciertas a la vez: la tecnología puede transformar la productividad, y los inversores pueden seguir financiando demasiada capacidad demasiado rápido. El auge de las TI de finales de los noventa produjo avances reales en computación y productividad, pero también dejó un exceso de fibra y equipos tras estallar la burbuja. El actual boom del gasto en IA podría enfrentarse a la misma tensión.
1995–2000: la inversión se disparó porque la tecnología era realmente útil
Los últimos años noventa no se construyeron únicamente sobre la imaginación. Las empresas invirtieron fuertemente en computadoras, software y equipos de comunicaciones, y el crecimiento de la productividad se aceleró.
Los economistas de la Reserva Federal Stephen Oliner y Daniel Sichel estimaron en 2000 que el uso y la producción de tecnologías de la información explicaban alrededor de dos tercios de la aceleración de un punto porcentual en el crecimiento de la productividad de EE. UU. entre la primera y la segunda mitad de los noventa.
Eso importa para la comparación con la IA. Un boom de mercado no se vuelve “falso” solo porque las valoraciones se disparen. Una tecnología puede crear valor económico real mientras el ciclo de financiación que la rodea se vuelve excesivo.
1999–2001: la caída de los costos tecnológicos alentó la renovación constante
El equipo informático mejoró rápidamente y se volvió más barato en relación con su rendimiento. Eso cambió el comportamiento de la inversión. Las empresas reemplazaban equipos con más rapidez, y la inversión se volvió más sensible al costo del capital.
El boom se alimentó de una idea racional: si la siguiente generación de hardware podía mejorar la productividad de forma significativa, retrasar la inversión tenía un costo.
La infraestructura de IA tiene una característica similar. Los nuevos chips, el equipo de redes y los diseños de centros de datos pueden volver económicamente obsoletos los sistemas anteriores antes de que se desgasten físicamente. Cuanto más rápido mejora el rendimiento, mayor es el incentivo para seguir gastando.
2001–2003: la infraestructura útil aun así se convirtió en un exceso
La lección del colapso de las puntocom no es que internet o las redes de fibra óptica fueran inútiles. Es que la capacidad se construyó por delante de la demanda.
En una revisión de 2006 del ciclo de productividad, la gobernadora de la Reserva Federal Susan Bies describió un “enorme exceso de capital de TI” tras la carrera de finales de los noventa, señalando específicamente el cable de fibra óptica infrautilizado. Las empresas habían comprado tecnología antes de aprender por completo cómo reorganizar sus procesos de negocio en torno a ella.
La infraestructura acabó siendo útil. Sus propietarios no obtuvieron todos buenos rendimientos.
Esa es la distinción que los inversores suelen difuminar durante los booms tecnológicos: la utilidad económica y la rentabilidad de la inversión son preguntas distintas.
2023–2025: el gasto de capital en IA pasó de ser una historia de software a una construcción física
El ciclo actual de la IA es inusualmente intensivo en capital. Entrenar y operar modelos grandes requiere semiconductores avanzados, equipos de redes, centros de datos, infraestructura eléctrica y sistemas de refrigeración.
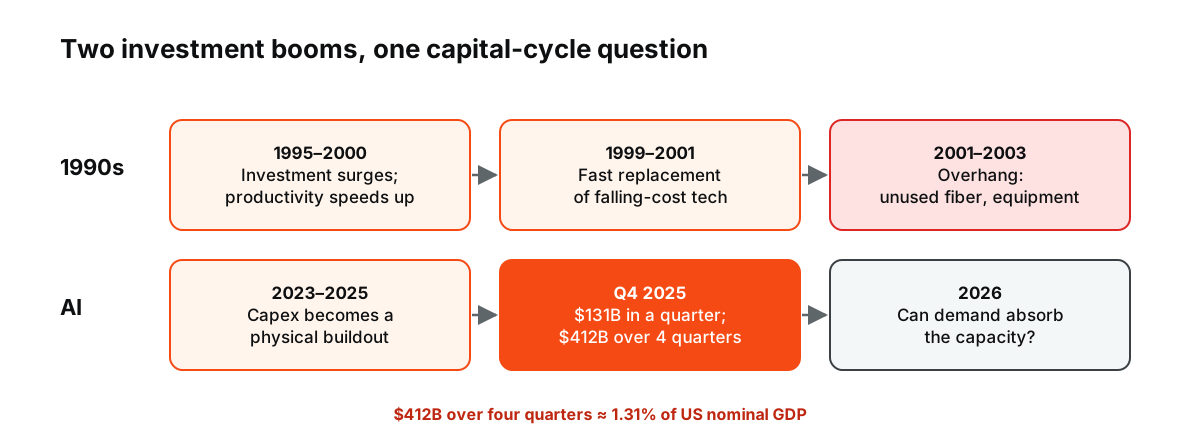 Figura: Los dos ciclos de inversión, uno junto al otro. Cifras de gasto de capital en IA: investigación de la Reserva Federal, abril de 2026 (Amazon, Google, Meta, Microsoft, Oracle).
La investigación de la Reserva Federal publicada en abril de 2026 estimó que el gasto de capital trimestral agregado de Amazon, Google, Meta, Microsoft y Oracle alcanzó 131.000 millones de dólares en el cuarto trimestre de 2025. En los cuatro trimestres que terminaron entonces, el total fue de 412.000 millones de dólares, cerca del 1,31 % del PIB nominal de EE. UU.
Esas cifras hacen que el ciclo de la IA sea algo más que una historia de valoraciones de software. Es un ciclo de infraestructura con efectos reales sobre las importaciones de equipos, la demanda de electricidad, la construcción y la financiación corporativa.
2026: los responsables de políticas ya se preguntan si la demanda puede absorber la capacidad
El gobernador de la Reserva Federal Michael Barr señaló en febrero de 2026 que algunos analistas comparaban la construcción de IA con la sobreinversión de la era de las puntocom. Su punto no era que la IA fracasaría. Un escenario era que las mejoras en las capacidades de la IA o en su adopción se desaceleraran mientras grandes cantidades de infraestructura ya habían sido financiadas.
Una nota de la Reserva Federal de julio de 2026 añadió otra dimensión: la construcción de IA en EE. UU. depende en gran medida de bienes de capital de alta tecnología importados, con una gran parte procedente de Asia Oriental. Eso significa que el boom de la inversión también afecta a los flujos comerciales, a los precios de los insumos y a la cuenta corriente.
Las limitaciones físicas son distintas a las de los años noventa, pero la lógica del ciclo de capital es familiar.
Lo que el boom antiguo dice sobre el nuevo
La tecnología puede funcionar aunque las valoraciones no
Internet cambió la economía después de la burbuja de las puntocom. Muchas acciones puntocom, sin embargo, fracasaron.
La IA puede generar ganancias de productividad medibles sin validar cada valoración ni cada proyecto de centro de datos.
La infraestructura puede adelantarse en lugar de ser inútil
El exceso de capacidad de fibra óptica parecía un desperdicio justo después del colapso de las telecomunicaciones. Más tarde, el ancho de banda barato se convirtió en parte de la base de la computación en la nube, el streaming y los servicios móviles.
La infraestructura de IA podría seguir un camino similar si la capacidad se construye antes de que la demanda empresarial se ponga al día.
El cambio complementario importa
Comprar hardware más rápido no basta. La literatura sobre la productividad de los años noventa subrayó que las empresas tenían que rediseñar sus procesos para usar la tecnología de forma eficaz.
En el caso de la IA, el equivalente es el rediseño de flujos de trabajo, la calidad de los datos, la integración de modelos, la formación y la gobernanza. Una empresa puede gastar mucho en cómputo sin lograr una ganancia de productividad proporcional.
La estructura de financiación cambia quién sobrevive
Una plataforma con mucho efectivo que financia centros de datos internamente tiene un perfil de riesgo distinto al de un operador de infraestructura muy endeudado que depende de una alta utilización desde el primer día.
La tecnología puede ser la misma mientras el resultado de la inversión es completamente diferente.
Un marco sencillo para leer el capex en IA
En lugar de preguntar si el gasto en IA es «una burbuja», sigue cuatro ratios a lo largo del tiempo:
- Crecimiento del capex frente al crecimiento de los ingresos: ¿el gasto en infraestructura supera la monetización?
- Utilización: ¿los centros de datos y aceleradores se usan realmente a los niveles previstos?
- Economía unitaria: ¿el coste por inferencia útil o por flujo de trabajo cae con la rapidez suficiente?
- Carga financiera: ¿quién posee la deuda y cuánto tiempo puede esperar a que llegue la demanda?
Estas preguntas son más informativas que comparar un gráfico de acciones de IA con el Nasdaq en 2000.
La lección histórica es incómoda porque no es binaria
Los auges de inversión tecnológica son más fáciles de entender cuando ya han terminado. Durante el auge, ganancias de productividad genuinas, miedo competitivo y exceso especulativo pueden coexistir.
A finales de los noventa se produjeron a la vez un resurgimiento de la productividad y un exceso de infraestructura. El gasto en IA puede hacer lo mismo. La tarea útil no es decidir si la tecnología es «real». Es separar la demanda duradera de la capacidad construida sobre supuestos que aún no se han puesto a prueba.
La manía ferroviaria
En la década de 1840, los inversores británicos volcaron dinero en compañías ferroviarias, y en pocos años se aprobaron miles de millas de vía. Muchas compañías fracasaron y los accionistas perdieron grandes sumas cuando estalló la burbuja; aun así, los ferrocarriles que se construyeron transformaron el transporte y el comercio durante un siglo. El episodio se cita a menudo junto con el auge tecnológico de finales de los noventa como ejemplo de infraestructura transformadora financiada por una burbuja de inversión.
Quién paga la construcción
Gran parte de la inversión actual en IA se financia con los grandes flujos de caja de las mayores empresas tecnológicas, y no con start-ups muy endeudadas, lo que la diferencia del auge de la fibra óptica de finales de los noventa. Sin embargo, cada vez más, los centros de datos y los proyectos energéticos también se financian con deuda y socios externos. La combinación de financiación importa: las empresas que gastan su excedente de caja pueden frenar si los rendimientos decepcionan, mientras que los constructores muy endeudados pueden verse obligados a entrar en crisis.
Energía y centros de datos
La IA requiere centros de datos de gran tamaño, chips especializados y enormes cantidades de electricidad. Eso ha extendido los efectos del auge más allá del software, hacia fabricantes de chips, empresas eléctricas, construcción, equipos de refrigeración y energía. Si la demanda de servicios de IA crece más lentamente que la capacidad, el exceso podría aparecer en estos activos físicos, igual que la fibra sin usar después de 2001.
Señales de sobreinversión que conviene vigilar
- Un gasto que crece mucho más rápido que los ingresos por servicios de IA.
- Caída de los precios de la capacidad de cómputo.
- Aumento de la deuda usada para financiar centros de datos.
- Clientes que retrasan o cancelan pedidos de chips y equipos.
Qué significa para los inversores en índices
Debido a que las empresas que lideran la inversión en IA tienen pesos muy grandes en los índices bursátiles de EE. UU., el ciclo de la IA se ha convertido en una historia a nivel de índice. Un gasto y unos resultados sólidos impulsan el S&P 500 y el Nasdaq 100; cualquier señal de desaceleración puede afectarlos con fuerza. Consulte por qué un puñado de acciones puede impulsar un índice completo, qué es el Nasdaq 100 y qué enseñó el colapso de las puntocom a los inversores.
Cómo valoraron los mercados el auge
El precio de las acciones de las empresas más vinculadas a la IA subió con fuerza a partir de 2023, ya que los inversores anticiparon años de crecimiento en chips, computación en la nube y software. Gran parte de la subida reflejó expectativas sobre los beneficios futuros, más que ganancias ya obtenidas. Cuando las expectativas superan a los resultados, incluso los informes sólidos pueden decepcionar, y los precios de las acciones pueden caer bruscamente si los planes de gasto se ralentizan. Ese patrón, más que la utilidad de la tecnología, es lo que los inversores observan al evaluar si un auge se ha convertido en una burbuja. Consulte qué mueve los precios de las acciones. Comparar cada trimestre los planes de gasto de capital con los ingresos por servicios de IA, y seguir de cerca cómo evolucionan las carteras de pedidos de los fabricantes de chips, da a los inversores una lectura temprana de si la expansión de la infraestructura va por delante de la demanda o todavía se está poniendo al día, lo que resulta muy importante para los operadores de índices.
Preguntas frecuentes
¿El gasto en IA es una burbuja?
La historia muestra que una tecnología puede ser transformadora y, aun así, atraer demasiada inversión con demasiada rapidez. Si el gasto actual es excesivo dependerá de la rapidez con la que crezcan los ingresos por servicios de IA.
¿Qué ocurrió después del auge de finales de los noventa?
El gasto cayó bruscamente, muchas empresas quebraron y las acciones tecnológicas se desplomaron, pero gran parte de la infraestructura construida se utilizó posteriormente de forma productiva.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- The Resurgence of Growth in the Late 1990s: Is Information Technology the Story? — Junta de la Reserva Federal, abril de 2000
- Productivity and Economic Outlook — Junta de la Reserva Federal, enero de 2006
- Monitoring AI Adoption in the US Economy — Junta de la Reserva Federal, abril de 2026
- Technology Shocks, the AI Boom, and the U.S. Current Account — Junta de la Reserva Federal, julio de 2026
- Speech on Artificial Intelligence and the Labor Market — Junta de la Reserva Federal, febrero de 2026