
Что прошлые технологические инвестиционные бумы говорят о расходах на ИИ
Прошлые технологические бумы показывают, что технология может одновременно менять производительность, а инвесторы при этом способны слишком быстро профинансировать избыточные мощности.
Прошлые технологические бумы показывают, что две вещи могут быть верны одновременно: технология способна изменить производительность, а инвесторы при этом могут слишком быстро профинансировать избыточные мощности. Бум IT конца 1990-х принес реальный рост в вычислительной технике и производительности, но после краха пузыря он оставил избыток волоконно-оптических сетей и оборудования. Нынешний бум расходов на ИИ может столкнуться с тем же противоречием.
1995–2000: инвестиции выросли, потому что технология была действительно полезной
Бум конца 1990-х не был построен полностью на воображении. Компании активно инвестировали в компьютеры, программное обеспечение и коммуникационное оборудование, а рост производительности ускорился.
Экономисты Федеральной резервной системы Стивен Олайнер и Дэниел Сичел оценили в 2000 году, что использование и производство информационных технологий обеспечили около двух третей ускорения роста производительности в США на один процентный пункт между первой и второй половинами 1990-х годов.
Для сравнения с ИИ это важно. Рыночный бум не становится «фальшивым» только потому, что оценки завышены. Технология может создавать реальную экономическую ценность, в то время как финансовый цикл вокруг нее становится чрезмерным.
1999–2001: падение стоимости технологий поощряло постоянную замену оборудования
Компьютерное оборудование быстро улучшалось и дешевело относительно своей производительности. Это изменило инвестиционное поведение. Фирмы заменяли оборудование быстрее, и инвестиции стали более чувствительными к стоимости капитала.
Бум подпитывала рациональная идея: если следующее поколение аппаратного обеспечения может существенно повысить производительность, откладывание инвестиций имеет свою цену.
У инфраструктуры ИИ похожая особенность. Новые чипы, сетевое оборудование и конструкции дата-центров могут сделать прежние системы экономически устаревшими еще до того, как они физически изношатся. Чем быстрее растет производительность, тем сильнее стимул продолжать тратить.
2001–2003: полезная инфраструктура все же стала избытком
Урок краха dot-com состоит не в том, что интернет или волоконно-оптические сети были бессмысленными. Он в том, что мощности создавались раньше спроса.
В обзоре цикла производительности 2006 года член Совета управляющих ФРС Сьюзан Бис описала «массивный избыток IT-капитала» после спешки конца 1990-х, особо указав на недоиспользуемый волоконно-оптический кабель. Фирмы купили технологии раньше, чем полностью научились перестраивать бизнес-процессы вокруг них.
Инфраструктура в итоге стала полезной. Однако владельцы этой инфраструктуры получили хорошую отдачу не все.
Это различие инвесторы часто размывают во время технологических бумов: экономическая полезность и прибыльность инвестиций — это разные вопросы.
2023–2025: капитальные затраты на ИИ перешли от истории о программах к физическому строительству
Нынешний цикл ИИ необычайно капиталоемкий. Обучение и обслуживание больших моделей требуют передовых полупроводников, сетевого оборудования, дата-центров, энергетической инфраструктуры и систем охлаждения.
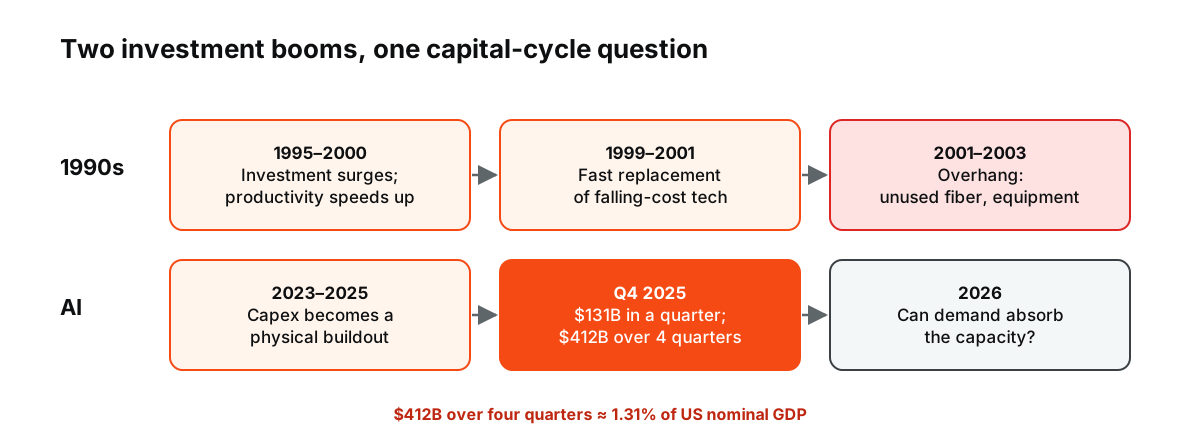 Рисунок: два инвестиционных цикла рядом. Данные о капитальных затратах на ИИ: исследование ФРС, апрель 2026 года (Amazon, Google, Meta, Microsoft, Oracle).
Исследование Федеральной резервной системы, опубликованное в апреле 2026 года, оценило, что совокупные квартальные капитальные расходы Amazon, Google, Meta, Microsoft и Oracle достигли 131 млрд долларов в четвертом квартале 2025 года. За четыре квартала, закончившиеся на тот момент, общая сумма составила 412 млрд долларов, около 1,31% номинального ВВП США.
Эти цифры делают цикл ИИ чем-то большим, чем история об оценках программного обеспечения. Это инфраструктурный цикл с реальными последствиями для импорта оборудования, спроса на электроэнергию, строительства и корпоративного финансирования.
2026: политики уже спрашивают, способен ли спрос поглотить мощности
Член Совета управляющих ФРС Майкл Барр отметил в феврале 2026 года, что некоторые наблюдатели сравнивали строительство инфраструктуры ИИ с чрезмерными инвестициями эпохи dot-com. Его мысль была не в том, что ИИ провалится. Один из сценариев предполагал, что улучшение возможностей ИИ или темпов внедрения может замедлиться, в то время как значительный объем инфраструктуры уже будет профинансирован.
Заметка ФРС от июля 2026 года добавила еще одно измерение: строительство ИИ в США сильно зависит от импортируемых высокотехнологичных инвестиционных товаров, значительная доля которых поставляется из Восточной Азии. Это означает, что инвестиционный бум влияет также на торговые потоки, цены на ресурсы и текущий счет.
Физические ограничения отличаются от 1990-х, но логика инвестиционного цикла знакома.
Что старый бум говорит о новом
Технология может работать даже тогда, когда оценки не оправданы
Интернет изменил экономику после краха доткомов. Многие акции доткомов всё равно обанкротились.
ИИ может дать измеримый рост производительности, не подтверждая при этом каждую оценку и каждый проект дата-центра.
Инфраструктура может опережать спрос, но не быть бесполезной
Избыточные мощности волоконно-оптических сетей выглядели расточительством сразу после краха телекоммуникационного сектора. Позже дешёвая пропускная способность стала частью основы для облачных вычислений, стриминга и мобильных сервисов.
Инфраструктура ИИ может пойти по похожему пути, если мощности будут построены раньше, чем деловой спрос догонит их.
Важны дополняющие изменения
Покупка более быстрого оборудования недостаточна. В литературе о производительности 1990-х подчёркивалось, что фирмам приходилось перестраивать процессы, чтобы эффективно использовать технологии.
Для ИИ аналогом выступают перестройка рабочих процессов, качество данных, интеграция моделей, обучение сотрудников и управление. Компания может значительно тратить на вычислительные ресурсы, не получая пропорционального прироста производительности.
Структура финансирования определяет, кто выживет
Богатая денежными средствами платформа, которая финансирует дата-центры из собственных средств, имеет иной профиль риска, чем сильно закредитованный оператор инфраструктуры, который с первого дня зависит от высокой загрузки.
Технология может быть одной и той же, а результат инвестиций — совершенно разным.
Простая схема для анализа капитальных затрат на ИИ
Вместо вопроса, является ли расходование на ИИ «пузырём», отслеживайте во времени четыре показателя:
- Рост капзатрат относительно роста выручки: опережают ли расходы на инфраструктуру монетизацию?
- Загрузка: реально ли дата-центры и ускорители используются на запланированном уровне?
- Удельная экономика: снижается ли стоимость одного полезного вывода модели или рабочего процесса достаточно быстро?
- Долговая нагрузка: кто несёт долг и как долго эти участники могут ждать спроса?
Эти вопросы информативнее, чем сравнение графика акций ИИ с индексом Nasdaq в 2000 году.
Исторический урок неудобен, потому что он не бинарен
Инвестиционные бумы в технологиях легче всего понять после их окончания. Во время бума подлинный рост производительности, конкурентный страх и спекулятивные излишества могут существовать одновременно.
Конец 1990-х породил одновременно всплеск производительности и избыточную инфраструктуру. Расходы на ИИ могут повторить то же самое. Полезная задача состоит не в том, чтобы решить, «настоящая» ли технология. Нужно отделить устойчивый спрос от мощностей, построенных на предположениях, которые ещё не проверены.
Железнодорожная лихорадка
В 1840-х годах британские инвесторы вкладывали деньги в железнодорожные компании, и тысячи миль путей были одобрены в течение нескольких лет. Многие компании обанкротились, а акционеры понесли большие потери, когда пузырь лопнул, однако построенные железные дороги на протяжении столетия преобразовали транспорт и торговлю. Этот эпизод часто упоминают наряду с технологическим бумом конца 1990-х как пример преобразующей инфраструктуры, профинансированной инвестиционным пузырём.
Кто платит за строительство
Значительная часть сегодняшних инвестиций в ИИ финансируется за счёт крупных денежных потоков крупнейших технологических компаний, а не сильно закредитованных стартапов, что отличает этот бум от бума оптоволокна конца 1990-х. Однако всё чаще дата-центры и энергетические проекты также финансируются за счёт долга и внешних партнёров. Структура финансирования имеет значение: компании, тратящие собственные излишки денежных средств, могут сбавить темп, если доходность разочарует, тогда как сильно закредитованные застройщики могут оказаться в условиях финансового кризиса.
Энергетика и дата-центры
ИИ требует крупных дата-центров, специализированных чипов и огромных объёмов электроэнергии. Это распространило эффекты бума за пределы программного обеспечения — на производителей чипов, энергетические компании, строительство, системы охлаждения и энергетику. Если спрос на услуги ИИ будет расти медленнее, чем мощности, избыток может проявиться в этих физических активах — так же, как неиспользуемое волокно после 2001 года.
Признаки чрезмерных инвестиций, за которыми стоит следить
- Расходы растут гораздо быстрее выручки от сервисов ИИ.
- Падающие цены на вычислительные мощности.
- Растущий долг, используемый для финансирования дата-центров.
- Клиенты откладывают или отменяют заказы на чипы и оборудование.
Что это значит для трейдеров индексов
Поскольку компании, лидирующие в инвестициях в ИИ, имеют очень большой вес в американских индексах, цикл ИИ стал историей уровня всего индекса. Сильные расходы и результаты поддерживают S&P 500 и Nasdaq 100; любой признак замедления может сильно ударить по ним. См. почему несколько акций могут определять динамику всего индекса, что такое Nasdaq 100 и чему крах dot-com научил инвесторов.
Как рынки оценивали бум
Цены акций компаний, наиболее связанных с ИИ, резко выросли начиная с 2023 года, поскольку инвесторы ожидали многолетнего роста в сегментах чипов, облачных вычислений и программного обеспечения. Значительная часть роста отражала ожидания будущей прибыли, а не уже заработанные доходы. Когда ожидания опережают результаты, даже сильные отчеты могут разочаровать, а цены акций могут резко упасть, если планы инвестиций замедлятся. Именно этот паттерн, а не полезность технологии, инвесторы отслеживают, оценивая, превратился ли бум в пузырь. См. что влияет на цены акций. Сравнение планов капитальных расходов с выручкой от услуг ИИ каждый квартал, а также внимательное отслеживание динамики портфелей заказов производителей чипов дают инвесторам раннее представление о том, опережает ли строительство инфраструктуры спрос или еще догоняет его, что особенно важно для трейдеров на индексы.
Часто задаваемые вопросы
Является ли инвестиция в ИИ пузырем?
История показывает, что технология может быть преобразующей и при этом слишком быстро привлекать чрезмерные инвестиции. Будут ли нынешние расходы избыточными, зависит от того, насколько быстро будет расти выручка от услуг ИИ.
Что произошло после бума конца 1990-х?
Расходы резко сократились, многие компании обанкротились, а акции технологических компаний обвалились. Однако значительная часть созданной инфраструктуры впоследствии использовалась продуктивно.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой рекомендацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Возобновление роста в конце 1990-х: была ли причиной информационная технология? — Федеральная резервная система США, апрель 2000
- Производительность и экономические перспективы — Федеральная резервная система США, январь 2006
- Мониторинг внедрения ИИ в экономике США — Федеральная резервная система США, апрель 2026
- Технологические шоки, бум ИИ и текущий счет США — Федеральная резервная система США, июль 2026
- Выступление об искусственном интеллекте и рынке труда — Федеральная резервная система США, февраль 2026