
Por qué los mercados a veces suben con malas noticias
Los mercados pueden subir ante datos económicos débiles cuando las expectativas sobre los tipos de interés mejoran más de lo que se deterioran los beneficios empresariales.
Los mercados suben con malas noticias, como datos económicos débiles, porque los precios responden a cambios en las expectativas, no a si un titular suena bueno o malo. Si datos de empleo o de inflación más flojos hacen que los inversores esperen tipos más bajos, el beneficio en la valoración puede superar el daño a los beneficios empresariales. Una vez que la debilidad empieza a amenazar los beneficios, esas mismas “malas noticias” pueden hacer caer las acciones.
El primer pulso es entre tipos de interés y beneficios
El precio de una acción refleja los flujos de caja futuros esperados, descontados al presente.
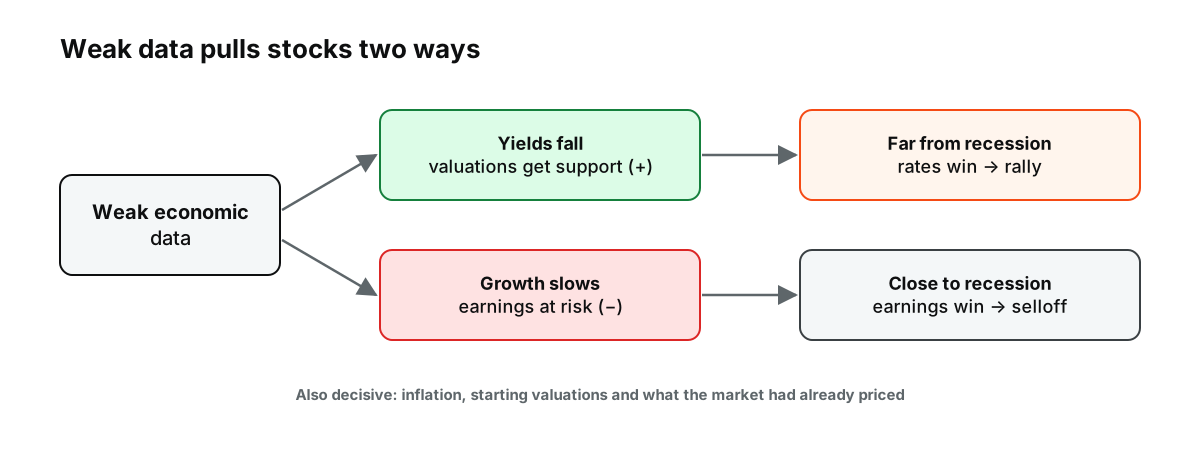 Figura: El pulso entre tipos de interés y beneficios. Ejemplo: un informe de empleo flojo en EE. UU. el 5 de septiembre de 2025 elevó los futuros bursátiles mientras caían los rendimientos (Reuters).
Los datos económicos débiles pueden afectar a ambos lados de esa ecuación:
- los beneficios esperados pueden caer porque la demanda parece más débil;
- los tipos de descuento pueden bajar porque se espera que la Reserva Federal flexibilice su política.
Si el efecto de los tipos domina, las acciones pueden subir con malas noticias macroeconómicas. Si domina el efecto sobre los beneficios, caen.
Por eso el mismo dato de empleo puede provocar reacciones opuestas en el mercado en distintos momentos del ciclo.
La investigación concluyó que el régimen económico importa
Un estudio del NBER de John Boyd, Ravi Jagannathan y Jian Hu analizó cómo reaccionaban las acciones ante las noticias sobre el desempleo. Los autores constataron que, durante las expansiones, el aumento del desempleo solía considerarse una buena noticia para las acciones porque dominaba el canal de los tipos de interés. Durante las contracciones, el aumento del desempleo tenía más probabilidades de ser una mala noticia, porque la señal sobre los beneficios futuros cobraba más importancia.
Ese hallazgo es un marco útil para casi cualquier sesión de “malas noticias son buenas noticias”.
El mercado se pregunta: ¿es esta desaceleración suficiente para mejorar las expectativas de política monetaria sin ser tan grave como para dañar los flujos de caja?
Una desaceleración suave genera el “rally por malas noticias” más claro
Supongamos que el crecimiento de la nómina no agrícola queda por debajo de lo esperado mientras el desempleo sube ligeramente.
Si los inversores siguen creyendo que la economía se expande, pueden interpretar el informe como una señal de que la presión salarial y la inflación se moderarán. Los rendimientos de los bonos pueden bajar. Las expectativas de subidas de tipos pueden reducirse, o las expectativas de recortes pueden adelantarse.
Las acciones de crecimiento y otros activos sensibles a los tipos pueden entonces repuntar, porque su tipo de descuento ha bajado.
Los datos son débiles. El cambio en la trayectoria esperada de la política monetaria es favorable.
Los mismos datos pueden volverse bajistas en un temor a recesión
Ahora cambiemos un supuesto. Las nóminas son débiles, el desempleo sube con rapidez, los diferenciales de crédito se amplían y las empresas recortan sus previsiones.
Los tipos más bajos ya no bastan para compensar el riesgo sobre los beneficios. Los inversores empiezan a preguntarse cuánto podrían caer los beneficios, si aumentarán los impagos y cuánta tensión se está acumulando en los balances.
En ese punto, las malas noticias vuelven a ser malas noticias.
La transición puede producirse con rapidez. Los mercados no esperan a una declaración oficial de recesión.
Un ejemplo reciente: datos de empleo débiles en EE. UU. en septiembre de 2025
El 5 de septiembre de 2025, un informe de empleo en EE. UU. más flojo de lo esperado aumentó las expectativas de recortes de tipos por parte de la Reserva Federal. Reuters informó de que los futuros bursátiles subieron mientras los rendimientos del Tesoro caían, ya que los inversores interpretaron los datos laborales más débiles como un respaldo a una política más expansiva.
La reacción no fue simplemente “a los inversores les gustan los despidos”. El informe se procesó a través de la función de política monetaria. En ese momento, el mercado consideró que una demanda laboral más débil aumentaba la probabilidad de un alivio en los tipos, sin demostrar todavía que la economía hubiera entrado en una contracción severa.
Esa es la estrecha zona en la que funciona esta lógica del mercado.
Clasificación: qué decide si los datos débiles ayudan o perjudican a las acciones
1. Distancia respecto a una recesión
Los datos débiles durante una expansión sana pueden reducir el riesgo de sobrecalentamiento. Los datos débiles en una economía ya frágil pueden confirmar una recesión.
2. Inflación
Si la inflación sigue siendo demasiado alta, un crecimiento débil puede no traducirse en una política más expansiva. Eso elimina gran parte del beneficio en la valoración.
3. Expectativas de beneficios
Observe las revisiones de los analistas, las previsiones de las empresas y los diferenciales de crédito. Muestran si la desaceleración está llegando a los flujos de caja corporativos.
4. Rendimientos y valoraciones de partida
Una caída de los rendimientos tiene un efecto mayor en la valoración cuando los tipos eran previamente restrictivos y los sectores sensibles a los tipos estaban bajo presión.
5. Lo que el mercado había descontado antes de la publicación
Un dato «malo» aún puede decepcionar a los mercados si los inversores esperaban algo todavía más débil. La sorpresa importa más que el nivel.
Qué vigilar tras un rally por malas noticias
La reacción de un solo día no indica si la interpretación del mercado se mantendrá.
Compruebe si:
- los rendimientos de los bonos del Tesoro a dos años siguen bajando;
- las expectativas de recortes de tipos se mantienen descontadas tras el próximo informe de inflación;
- los diferenciales de crédito se mantienen contenidos;
- las revisiones de beneficios se estabilizan;
- los sectores cíclicos participan en el rally;
- la volatilidad baja en lugar de simplemente rotar entre sectores.
Si los tipos bajan pero aumenta la tensión crediticia y se desploman las expectativas de beneficios, el mercado podría estar pasando de una «buena desaceleración» a una «mala desaceleración».
La frase es una abreviatura de un cambio en la tasa de descuento
«Las malas noticias son buenas noticias» suena irracional porque elimina el mecanismo de la frase.
El mecanismo suele ser sencillo: unos datos más débiles pueden reducir las tasas de interés esperadas, y tasas más bajas pueden elevar el valor presente de los flujos de caja futuros. Esa relación se mantiene solo mientras los inversores crean que el daño a los beneficios seguirá siendo manejable.
Un rally por malas noticias, ilustrado
Supongamos que un informe mensual de empleo muestra una contratación mucho más débil de lo esperado, mientras la inflación ya venía moderándose. (Escenario ilustrativo.) Los rendimientos de los bonos del Tesoro a dos años caen 0,15 puntos porcentuales a medida que los inversores adelantan los recortes de tipos esperados. El Nasdaq 100 sube un 1,5 %, el S&P 500 un 1 %, mientras que las acciones bancarias retroceden porque las tasas más bajas reducen los márgenes de préstamo. Un operador que esperaba que el informe débil golpeara las acciones se encuentra con lo contrario. Un mes después, si nuevos datos sugieren que la desaceleración se profundiza, un informe similar podría, en cambio, hacer caer las acciones.
Qué acciones ganan más
Las acciones cuyo valor depende sobre todo de beneficios lejanos, como las tecnológicas y otras empresas de crecimiento, tienden a beneficiarse más cuando unos datos débiles hacen bajar los rendimientos. Las pequeñas empresas con deuda a tipo variable pueden beneficiarse de la perspectiva de costes de financiación más bajos. Los bancos y las empresas muy ligadas a la demanda a corto plazo pueden quedarse rezagadas. Véase por qué las acciones tecnológicas son tan sensibles a los rendimientos de los bonos.
La reacción de bonos y divisas
Los rallies por malas noticias suelen empezar en el mercado de bonos: los rendimientos bajan primero, y el dólar a menudo se debilita a medida que cambian las expectativas de tipos. Observar los rendimientos a dos años y el dólar en los minutos posteriores a una publicación muestra si el mercado está leyendo los datos a través del canal de política monetaria. Si los rendimientos bajan pero las acciones también caen, los inversores se preocupan más por el crecimiento que por la bienvenida a tipos más bajos.
Cuando las buenas noticias son malas
La misma lógica funciona al revés. Unos datos sólidos pueden hacer caer las acciones cuando los inversores temen que el banco central mantenga los tipos altos durante más tiempo o los suba aún más. En 2022, cuando la inflación era la principal preocupación, los fuertes informes de empleo a menudo golpearon las acciones precisamente por esa razón.
Operar en días de datos
Para los operadores de CFD sobre índices, las principales publicaciones de datos pueden provocar movimientos bruscos en segundos, a menudo en una dirección que parece contraintuitiva. Muchos operadores reducen el tamaño de sus posiciones antes de las publicaciones, evitan colocar stops cerca del precio y esperan a que se asiente la primera reacción. Véase cómo leer un calendario económico y qué mueve los índices bursátiles.
Regímenes que cambiaron la reacción
En 2019, cuando la Reserva Federal recortó los tipos como seguro frente a una desaceleración, los datos más débiles a menudo se recibieron bien porque respaldaban nuevas relajaciones mientras la economía seguía creciendo. En 2001 y 2008, los recortes llegaron cuando la economía caía en recesión, y los datos débiles hicieron bajar las acciones a pesar de una política más expansiva, porque los beneficios se desplomaban. El mismo tipo de noticia produjo reacciones opuestas porque el régimen era distinto.
La función de reacción del mercado
Los operadores a veces hablan de la función de reacción del mercado, es decir, la forma en que suele responder a los datos según su preocupación principal en ese momento. Cuando la inflación es la preocupación, los datos fuertes perjudican y los débiles ayudan; cuando lo es el crecimiento, se aplica lo contrario. Observar cómo reaccionan las acciones ante varias publicaciones consecutivas revela la función de reacción vigente, lo que ayuda a interpretar la siguiente. Cuando esa función cambia, como puede ocurrir en pocas semanas, los patrones antiguos dejan de funcionar.
Lista de control para días de datos
- ¿Cuál es la principal preocupación del mercado: la inflación o el crecimiento?
- ¿Qué habían pronosticado los economistas?
- ¿Cómo reaccionaron los rendimientos a dos años y el dólar?
- ¿Son estables los diferenciales de crédito y las previsiones de beneficios?
- ¿Se mantiene la reacción después de la primera hora?
Una reacción que se revierte en la primera hora suele indicar que los inversores no tienen claro qué preocupación pesa más, lo que es motivo para esperar antes de actuar.
Preguntas frecuentes
¿Por qué los datos débiles podrían impulsar las bolsas al alza?
Porque unos datos más débiles pueden reducir las expectativas de tipos de interés, lo que eleva el valor que los inversores asignan a los beneficios futuros, siempre que la desaceleración no amenace seriamente esos beneficios.
¿Cuándo vuelve a ser una mala noticia?
Cuando la desaceleración parece lo bastante severa como para recortar los beneficios de forma notable, normalmente cuando el desempleo sube rápidamente y las condiciones crediticias se endurecen.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- La reacción del mercado bursátil ante las noticias sobre desempleo: por qué las malas noticias suelen ser buenas para las bolsas — NBER, enero de 2001
- Análisis instantáneo: el crecimiento del empleo en EE. UU. se frena con fuerza en agosto — Reuters, 5 de septiembre de 2025
- Tipo de fondos federales efectivo — Reserva Federal a través de FRED