
Por qué las recesiones y las caídas bursátiles no siempre coinciden
Las recesiones y las caídas bursátiles no siempre coinciden porque las bolsas descuentan expectativas futuras, mientras que las recesiones se confirman con retraso. Repasamos los casos de 2007-2009, 2020, 1987 y 2022.
Las recesiones y las caídas bursátiles no coinciden de forma ordenada porque miden cosas distintas y se rigen por relojes diferentes. Una recesión describe una caída generalizada de la actividad económica actual. Los precios de las acciones descuentan los beneficios futuros esperados y los tipos de interés. Las acciones pueden caer antes de que empiece una recesión, tocar fondo durante ella o subir mientras los datos económicos todavía se deterioran.
El mercado bursátil intenta anticipar los próximos años
El precio de una acción refleja el valor presente de los flujos de caja futuros esperados.
Eso hace que el mercado sea, por construcción, prospectivo. Los inversores revisan constantemente sus supuestos sobre los ingresos, los márgenes, el coste de la financiación y la rentabilidad que exigen por asumir riesgo.
Los datos económicos son diferentes. El empleo, la producción y la renta describen sobre todo lo que ya ha ocurrido.
Cuando los inversores se convencen de que se acerca una recesión, los precios de las acciones pueden caer meses antes de que la economía en general se contraiga. Una vez que la recesión es evidente, el mercado puede estar ya planteándose una nueva pregunta: qué profundidad tendrá y qué vendrá después.
Este desfase produce la extraña escena de bolsas que suben mientras los titulares económicos actuales siguen siendo muy negativos.
Las fechas de las recesiones se fijan deliberadamente con perspectiva
En Estados Unidos, la National Bureau of Economic Research (NBER) mantiene la cronología, muy utilizada, de los picos y valles del ciclo económico.
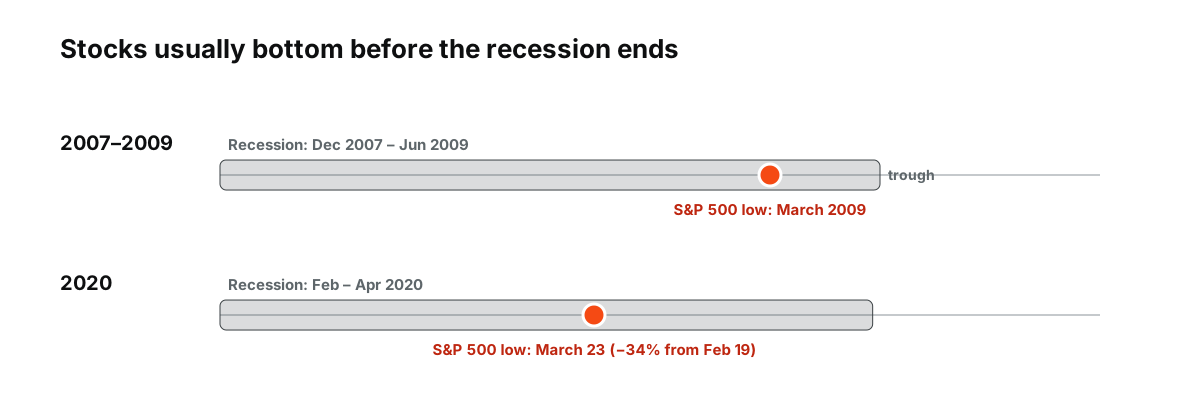 Figura: las acciones tocaron fondo antes de que terminara la recesión en ambos casos. Fechas de recesión: NBER; mínimos de los índices: S&P Dow Jones Indices.
La NBER no declara una recesión en el momento en que aparece un dato débil. Espera hasta reunir pruebas suficientes de una caída significativa que se extienda por toda la economía.
Esto hace que la cronología sea fiable para la historia, pero incómoda para medir el mercado en tiempo real.
Por ejemplo, la NBER determinó después que la recesión de 2007-2009 comenzó en diciembre de 2007 y terminó en junio de 2009. El S&P 500 alcanzó su mínimo de la crisis financiera en marzo de 2009, varios meses antes del valle económico.
El mercado tocó fondo primero porque estaba descontando una futura estabilización, no porque la recesión ya hubiera terminado.
2020 comprimió el desfase temporal en unas pocas semanas
La pandemia ofrece un ejemplo inusualmente claro.
Según S&P Dow Jones Indices, el S&P 500 cayó alrededor de un 34% entre el 19 de febrero y el 23 de marzo de 2020. La NBER data la recesión estadounidense de febrero a abril.
Por tanto, las bolsas tocaron fondo mientras la economía seguía contrayéndose con fuerza.
En junio de 2020, la Reserva Federal señaló que los precios de las acciones en general se habían recuperado de forma notable, aunque las previsiones de beneficios seguían siendo sombrías. El enorme apoyo monetario y fiscal había cambiado la distribución esperada de resultados.
Un análisis posterior de la Reserva Federal describió la aparente “desconexión” entre las acciones y la economía real. Su explicación no era que los mercados hubieran dejado de preocuparse por la economía, sino que buena parte del valor bursátil reflejaba dividendos esperados más de cinco años en el futuro.
El PIB actual era solo una parte de la valoración.
Una recesión puede ser mala para la economía y estar ya descontada en las acciones
Imaginemos que los analistas esperan una caída del 20% en los beneficios empresariales.
Si la caída final es del 10%, los beneficios siguen siendo malos. Simplemente son menos malos de lo que el precio había asumido.
Los mercados se mueven según la diferencia entre expectativas y resultados.
Por eso un informe de empleo débil puede, en ocasiones, impulsar las bolsas. Si el informe hace que los inversores esperen tipos de interés más bajos y el daño económico no es lo bastante grave como para anular ese beneficio, puede dominar el efecto de la tasa de descuento.
Un mismo dato puede ser malo para la economía y bueno para las expectativas del mercado.
No todo mercado bajista requiere una recesión
La relación también se rompe en sentido contrario.
Las acciones pueden sufrir una caída importante sin que la NBER declare una recesión.
El crac de 1987 es el ejemplo clásico. Los precios de las acciones cayeron con fuerza, pero la economía estadounidense no entró en una recesión según la NBER inmediatamente después.
El mercado bajista de 2022 también se centró en gran medida en la inflación, el endurecimiento monetario y la compresión de las valoraciones, más que en una recesión formal. Las mayores rentabilidades de los bonos redujeron el valor presente de los beneficios de largo plazo, sobre todo en las acciones de crecimiento.
Por tanto, una caída del mercado puede estar impulsada por el precio del dinero, incluso si la actividad económica actual sigue siendo positiva.
Los beneficios y las tasas de descuento pueden moverse en direcciones opuestas
Una valoración simplificada de la renta variable tiene dos componentes principales:
- los flujos de caja futuros esperados; y
- la tasa utilizada para descontar esos flujos de caja al presente.
Las recesiones suelen afectar a la primera variable. La relajación de la política monetaria puede ayudar con la segunda.
Si una recesión lleva a los inversores a esperar recortes de tipos rápidos, las valoraciones pueden recibir apoyo incluso mientras las previsiones de beneficios caen. Si la inflación se mantiene alta e impide la relajación, ambas variables pueden jugar en contra de las acciones al mismo tiempo.
Por eso la década inflacionaria de los setenta se sintió distinta de las recesiones desinflacionarias que vinieron después.
La etiqueta “recesión” omite el régimen de políticas.
Distintos sectores viven la misma recesión de forma diferente
Una contracción económica generalizada no produce el mismo daño en los beneficios en todo el índice.
Los bancos se preocupan por las pérdidas crediticias, la financiación y la curva de rendimientos. Las empresas de consumo discrecional dependen del empleo y del gasto de los hogares. Las empresas energéticas pueden estar dominadas por los precios de las materias primas. Los sectores defensivos pueden mantener mejor la demanda, pero aun así se ven afectados por los cambios en las valoraciones.
El índice es una cartera de empresas, no un indicador sustitutivo del PIB.
La concentración del mercado también importa. Si un puñado de grandes empresas tiene balances sólidos y beneficios globales, el índice puede comportarse mejor que la empresa nacional típica.
Eso puede hacer que el mercado bursátil parezca desconectado de la economía real, incluso cuando la lógica subyacente a nivel empresarial es coherente.
El mercado suele tocar fondo cuando la historia de la recesión deja de empeorar
Los mínimos históricos del mercado tienden a producirse antes de que los inversores tengan confirmación de que la economía se ha recuperado.
El punto de inflexión puede llegar cuando:
- los diferenciales de crédito dejan de ampliarse;
- las revisiones de beneficios son menos negativas;
- la política monetaria deja de endurecerse;
- la liquidez regresa;
- los indicadores económicos adelantados se estabilizan;
- el escenario temido se vuelve menos severo.
Ninguna de estas condiciones garantiza un mínimo. Explican por qué el mercado puede girar mientras los datos coincidentes siguen siendo malos.
La recesión sigue en curso. Lo que el mercado negocia es el cambio en las expectativas sobre la recesión.
La comparación útil es entre expectativas y realidad
En lugar de preguntarse si las acciones “deberían” subir durante una recesión, separe los relojes.
Pregunte:
- ¿Qué caída económica ya está incorporada en las estimaciones de beneficios?
- ¿Qué respuesta de política está descontada en los rendimientos de los bonos?
- ¿Siguen deteriorándose las condiciones crediticias?
- ¿Están los analistas recortando previsiones más rápido o más lento que antes?
- ¿Está el mercado descontando la recesión actual o la recuperación posterior?
Ese marco explica más que la etiqueta de recesión por sí sola.
Las acciones y las recesiones están relacionadas. Simplemente no están sincronizadas, porque una serie intenta anticipar el futuro mientras la otra registra el presente.
Fuentes
- Fechado de los ciclos económicos — NBER
- Expansiones y contracciones de los ciclos económicos de EE. UU. — NBER
- La “desconexión” entre el mercado bursátil y la economía real: una mirada más detallada — Reserva Federal, octubre de 2020
- Informe de política monetaria — Reserva Federal, junio de 2020
- Selección natural: tácticas y estrategia con sectores de renta variable — S&P Dow Jones Indices, julio de 2024