
Cómo un cambio de contrato de futuros ajusta el precio de un CFD de materias primas
Al cambiar de contrato de futuros, un CFD de materias primas salta según la diferencia de precio. Los proveedores suelen compensar la ganancia o pérdida ficticia.
En un cambio de contrato de futuros, un CFD de materias primas pasa al siguiente contrato y su precio salta por la diferencia. Los proveedores suelen compensar la ganancia o pérdida ficticia: ajuste = (precio antiguo − precio nuevo) × tamaño. Al pasar 100 barriles de $80.00 a $81.20, un largo tiene un cargo de unos $120 y un corto un abono de unos $120.
La mecánica
- Antes del vencimiento, el CFD sigue el contrato del mes más cercano.
- En la fecha de cambio, pasa al siguiente contrato.
- El precio cotizado cambia según la diferencia de precio.
- El proveedor aplica un ajuste en efectivo compensatorio y puede cobrar un diferencial por el cambio.
Algunos proveedores, en cambio, cierran la posición y la reabren en el nuevo contrato.
Ejemplo práctico (contango)
- Largo de 100 barriles
- Contrato que vence: $80.00; contrato siguiente: $81.20 (valores de ejemplo)
- El precio cotizado salta +$1.20
- Sin ajuste, el largo mostraría +$120 de ganancia ficticia
- Ajuste: (80.00 − 81.20) × 100 = −$120 para el largo; +$120 para un corto
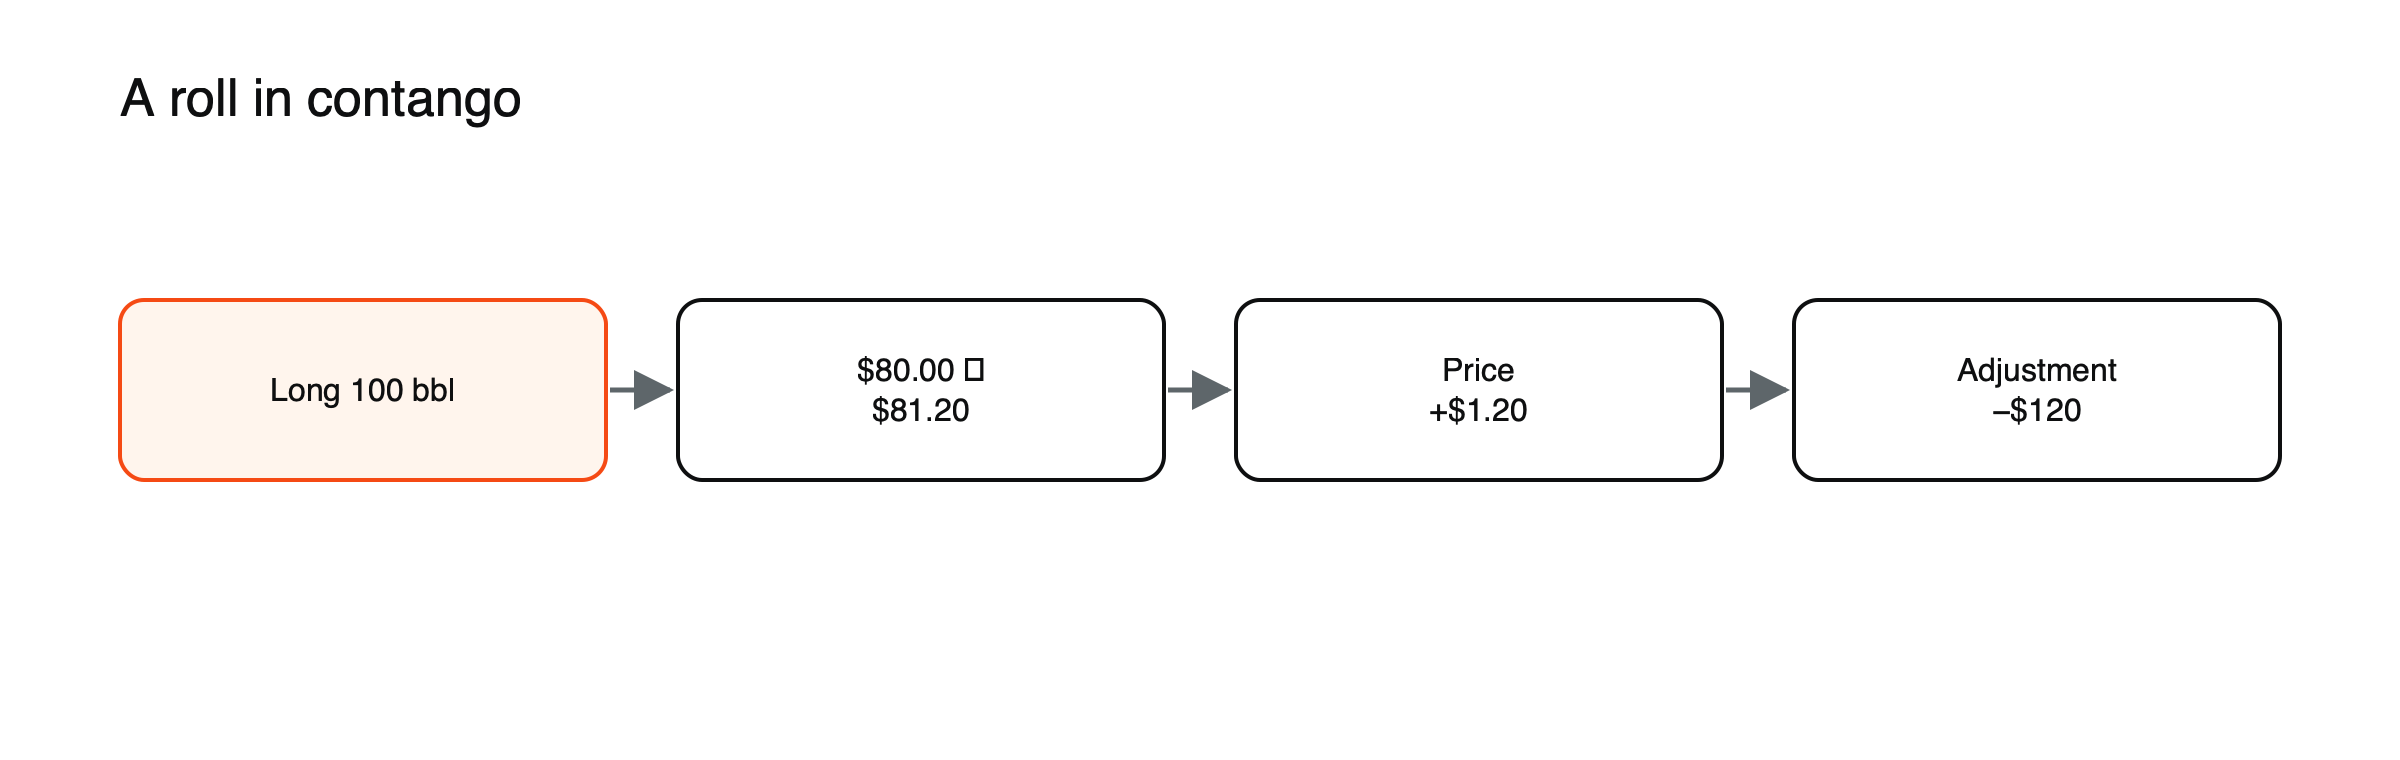
Figura: el ajuste por cambio de contrato mantiene el patrimonio sin cambios (valores de ejemplo).
Su patrimonio no cambia por el cambio de contrato en sí, salvo por cualquier cargo asociado.
En backwardation
Si el siguiente contrato es más barato, el precio baja en el cambio: los largos reciben un abono y los cortos un cargo.
Ejemplo práctico: corto en backwardation
Un operador tiene un corto de 50 barriles. El contrato que vence cotiza a $85.00 y el siguiente a $83.50, por lo que la curva está en backwardation. (Valores de ejemplo.) En el cambio, el precio cotizado baja $1.50. Sin ajuste, el corto mostraría una ganancia de $75 que no ha obtenido; el proveedor carga $75 para que el patrimonio no cambie. Si el mercado sigue en backwardation, cada cambio perjudica a un corto y beneficia a un largo, lo contrario que en contango.
Ejemplo práctico: cambio con cargo
Algunos proveedores cobran por el cambio, a menudo como diferencial en la operación. Supongamos que el cargo es de $0.03 por barril. En una posición de 100 barriles, el cambio cuesta unos $3, además del ajuste de precio que mantiene neutro el patrimonio. Es poco en un cambio, pero el cargo se acumula en posiciones mantenidas durante muchos meses, por lo que debe incluirse en cualquier estimación de los costes de mantenimiento.
Con qué frecuencia se producen los cambios
La frecuencia de los cambios depende del contrato de futuros subyacente. El petróleo crudo y el gas natural tienen contratos mensuales, por lo que los CFD basados en futuros sobre ellos suelen cambiar cada mes. El oro y otros metales tienen un conjunto de meses de entrega activos, por lo que los cambios son menos frecuentes, normalmente cada un par de meses. Los proveedores publican calendarios de cambios con las fechas exactas, generalmente unos días antes de que el contrato de futuros deje de cotizar.
Fechas de cambio y fechas de vencimiento
La fecha de cambio la fija el proveedor del CFD y normalmente llega antes del último día de negociación del contrato de futuros, para evitar la negociación escasa y a veces errática cerca del vencimiento. Abril de 2020 mostró por qué: a medida que el contrato de petróleo de mayo se acercaba a sus últimos días, su precio se desplomó mientras el contrato de junio se mantenía muy por encima. Las posiciones cambiadas antes de esos últimos días evitaron lo peor del movimiento por vencimiento.
Stops y órdenes
Los stops y los límites pueden necesitar desplazarse en la misma diferencia, o un stop podría activarse solo por el salto del cambio. Compruebe si su proveedor ajusta automáticamente las órdenes abiertas.
Qué revisar
Las fechas de cambio de su proveedor y cualquier comisión por cambio. Consulte qué son el contango y la backwardation, los errores habituales en la negociación de materias primas alrededor de los cambios de contrato y cómo funcionan los CFD de materias primas.
Los CFD al contado evitan el cambio
Los CFD de materias primas al contado o spot no cambian de contrato, por lo que no hay salto por cambio. En su lugar, el coste de mantenimiento implícito en la curva se incorpora a la financiación diaria: las posiciones largas en contango suelen pagar más, y los cortos pueden recibir un abono. Con el tiempo, el efecto económico es similar al del cambio, pero llega en pequeñas cantidades diarias en lugar de en un único ajuste. Consulte precios spot frente a futuros.
Saltos en tus gráficos
Los gráficos de los CFD basados en futuros pueden mostrar un salto en cada cambio de contrato, porque el precio pasa de un contrato al siguiente. Algunas plataformas muestran gráficos continuos ajustados que eliminan estos saltos; otras no. Un hueco repentino en el gráfico en la fecha de cambio no es un movimiento del mercado, y los niveles técnicos trazados a través de él pueden ser engañosos.
Una lista de verificación para el cambio de contrato
- ¿Cuál es la próxima fecha de cambio de este instrumento?
- ¿La curva está en contango o en backwardation, y en cuánto?
- ¿Se ajustarán automáticamente los stops y los límites abiertos?
- ¿Hay un cargo por cambio de contrato y cómo se aplica?
- ¿Sería más barato un CFD al contado para mi periodo de tenencia?
Un año de cambios de contrato en contango
El ajuste por cambio de contrato mantiene el capital sin cambios ese día, pero el contango sigue costándole a una posición larga con el tiempo. Supongamos que el precio del petróleo del contrato del mes más cercano se mantiene en $80 durante un año, mientras que cada contrato siguiente cotiza $0,60 más alto. (Precios ilustrativos.) Una posición larga de 100 barriles entra en cada nuevo contrato a $80,60, y a medida que ese contrato se acerca al vencimiento, su precio baja hacia $80, perdiendo unos $60 al mes. En doce cambios, eso suma unos $720, aproximadamente el 9% del valor de la posición, aunque el precio principal nunca se movió. En backwardation, el mismo mecanismo juega a favor de una posición larga.
Por qué los extractos pueden parecer confusos
Los extractos de cuenta pueden mostrar el cambio como dos líneas: una variación de precio en la posición y un ajuste en efectivo de importe opuesto. Vistas por separado, una parece una pérdida o una ganancia que no ocurrió. Compensar ambas muestra el efecto real, que es cero salvo cualquier cargo por cambio de contrato.
Planificar en torno a las fechas de cambio
Los operadores suelen planificar entradas y salidas teniendo en cuenta el calendario de cambios. Abrir una posición basada en futuros justo antes de un cambio significa pagar el spread del cambio poco después de la entrada, y los stops colocados cerca del precio pueden necesitar ajustarse. Algunos prefieren abrir nuevas posiciones justo después de un cambio, cuando el CFD sigue el nuevo contrato del mes más cercano con semanas por delante antes del siguiente cambio.
Los cambios varían según la materia prima
El petróleo crudo y el gas natural tienen contratos para cada mes, por lo que los CFD basados en futuros sobre ellos suelen cambiar mensualmente. Los futuros del oro se negocian más activamente en un conjunto de meses alternos, por lo que los CFD del oro que siguen a los futuros cambian aproximadamente cada dos meses. Los contratos de granos siguen meses ligados a la cosecha, con intervalos de dos o tres meses entre ellos. Menos cambios significan menos cambios de contrato y menos cargos, pero cada cambio puede implicar un salto de precio mayor. Consultar el calendario de cambios de cada instrumento que operas, en lugar de suponer cambios mensuales en todos los casos, evita sorpresas. Los calendarios de cambio suelen publicarse con varios meses de antelación, por lo que añadirlos a un calendario de trading solo lleva unos minutos.
Preguntas frecuentes
¿El cambio de contrato modifica mi ganancia o pérdida?
No por sí mismo, si el proveedor aplica el ajuste habitual. Solo un cargo por cambio, si existe, afecta al capital. El coste real de mantener una posición durante el contango procede de la forma de la curva a lo largo del tiempo.
¿Puedo evitar el cambio de contrato?
Sí, cerrando la posición antes de la fecha de cambio, o operando con un CFD al contado que no cambia de contrato. Cualquiera de las dos opciones tiene sus propios costes, como spreads o financiación diaria.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de las normas de tu país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.