
Как ролловер фьючерса корректирует цену CFD на сырьевой товар
При ролловере фьючерса CFD на сырьё переключается на следующий контракт, и цена скачком меняется на величину разрыва. Провайдеры обычно компенсируют эту разницу денежной корректировкой, чтобы капитал не изменился.
При ролловере фьючерса CFD на сырьевой товар переключается на следующий контракт, и его цена скачком меняется на величину разрыва. Провайдеры обычно компенсируют мнимую прибыль или убыток: корректировка = (старая цена − новая цена) × объём. Ролловер 100 баррелей с $80,00 до $81,20 означает примерно списание $120 для длинной позиции и зачисление $120 для короткой.
Механика
- До экспирации CFD отслеживает контракт ближайшего месяца.
- В дату ролловера он переключается на следующий контракт.
- Котируемая цена меняется на величину ценового разрыва.
- Провайдер применяет встречную денежную корректировку и может взимать спред за ролловер.
Некоторые провайдеры вместо этого закрывают позицию и открывают её заново в новом контракте.
Пример расчёта (контанго)
- Длинная позиция: 100 баррелей
- Истекающий контракт: $80,00; следующий контракт: $81,20 (примерные значения)
- Котируемая цена скачком выросла на +$1,20
- Без корректировки длинная позиция показала бы мнимую прибыль +$120
- Корректировка: (80,00 − 81,20) × 100 = −$120 для длинной позиции; +$120 для короткой
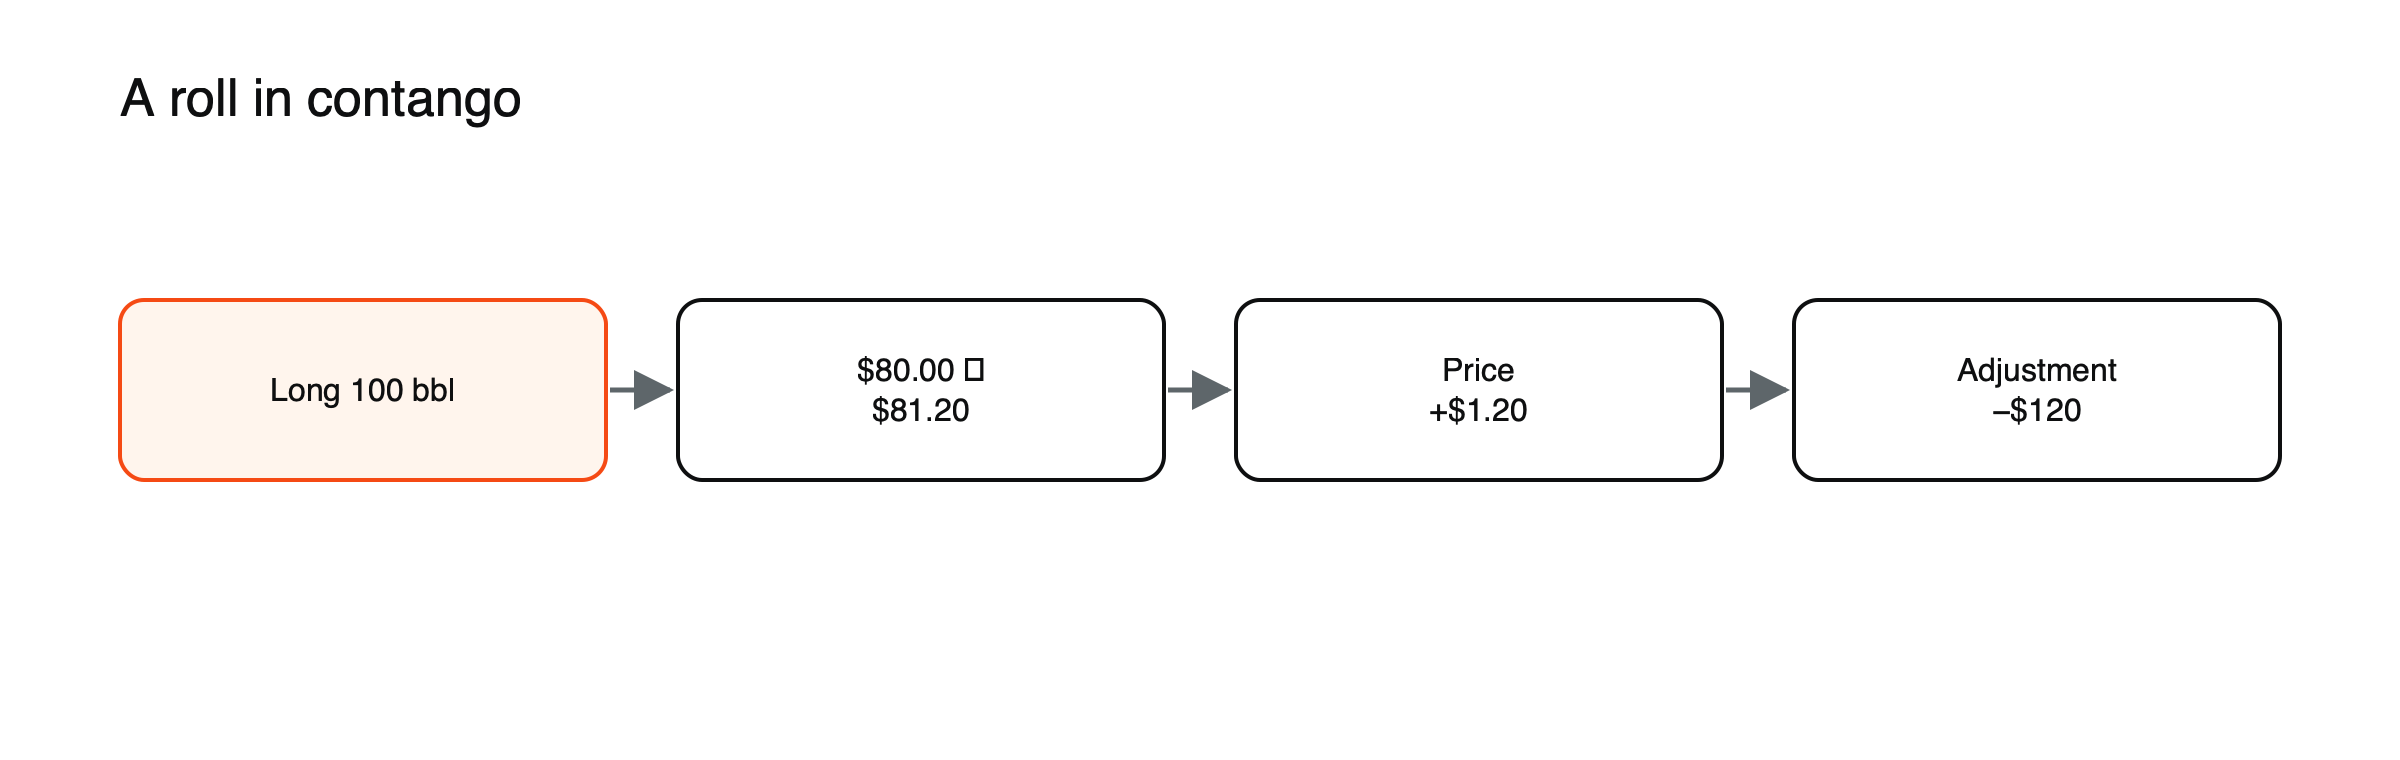 Рисунок: корректировка при ролловере сохраняет капитал без изменений (примерные значения).
Сам ролловер не меняет ваш капитал, за исключением платы за ролловер, если она взимается.
При бэквордейшене
Если следующий контракт дешевле, цена при ролловере падает: длинные позиции получают зачисление, короткие — списание.
Пример расчёта: короткая позиция при бэквордейшене
Трейдер держит короткую позицию на 50 баррелей. Истекающий контракт торгуется по $85,00, следующий — по $83,50, поэтому кривая находится в бэквордейшене. (Примерные значения.) При ролловере котируемая цена падает на $1,50. Без корректировки короткая позиция показала бы прибыль в $75, которой она не заработала; провайдер списывает $75, чтобы капитал не изменился. Если рынок останется в бэквордейшене, каждый ролловер будет работать против короткой позиции и в пользу длинной, то есть противоположно контанго.
Пример расчёта: ролловер с комиссией
Некоторые провайдеры берут плату за ролловер, часто в виде спреда при переключении. Допустим, комиссия составляет $0,03 за баррель. По позиции в 100 баррелей ролловер обойдётся примерно в $3 сверх ценовой корректировки, которая сохраняет капитал неизменным. За один ролловер сумма мала, но при удержании позиции в течение многих месяцев комиссия накапливается, поэтому её нужно учитывать в любой оценке издержек владения.
Как часто происходят ролловеры
Частота ролловеров зависит от базового фьючерсного контракта. У сырой нефти и природного газа есть ежемесячные контракты, поэтому CFD на основе фьючерсов обычно переключаются каждый месяц. У золота и некоторых других металлов активны несколько поставочных месяцев, поэтому ролловеры происходят реже, обычно раз в пару месяцев. Провайдеры публикуют календари ролловеров с точными датами, обычно за несколько дней до того, как фьючерсный контракт перестаёт торговаться.
Даты ролловера и экспирации
Дату ролловера устанавливает провайдер CFD, и обычно она наступает до последнего дня торгов фьючерсным контрактом, чтобы избежать тонкой и иногда неустойчивой торговли вблизи экспирации. Апрель 2020 года показал, почему это важно: по мере приближения последних дней торгов майского контракта на нефть его цена обвалилась, тогда как июньский контракт оставался значительно выше. Позиции, переключённые до этих последних дней, избежали наиболее резкого движения при экспирации.
Стопы и ордера
Стоп-приказы и лимитные ордера может потребоваться сдвинуть на тот же разрыв, иначе стоп может сработать только из-за скачка при ролловере. Проверьте, корректирует ли провайдер открытые ордера автоматически.
Что проверить
Даты ролловера у вашего провайдера и размер платы за ролловер. См. что такое контанго и бэквордейшен, ошибки в торговле сырьём при ролловере контрактов и как работают CFD на сырьё.
Спотовые CFD обходятся без ролловера
Денежные (cash) или спотовые CFD на сырьё не переключаются между контрактами, поэтому скачка при ролловере нет. Вместо этого перенос (carry), заложенный в кривой, учитывается в ежедневном финансировании: длинные позиции при контанго обычно платят больше, а короткие могут получать зачисление. В итоге экономический эффект похож на ролловер, но он поступает небольшими ежедневными суммами, а не единовременной корректировкой. См. спотовые и фьючерсные цены.
Разрывы на графиках
На графиках CFD, основанных на фьючерсах, в момент каждого переноса может возникать скачок, поскольку цена переходит с одного контракта на следующий. Некоторые платформы показывают скорректированные непрерывные графики, которые убирают эти скачки; другие этого не делают. Резкий разрыв на графике в дату переноса не является движением рынка, и технические уровни, проведённые через него, могут вводить в заблуждение.
Чек-лист по переносу
- Когда следующая дата переноса для этого инструмента?
- Кривая в контанго или бэквардации и насколько?
- Будут ли открытые стопы и лимиты скорректированы автоматически?
- Взимается ли плата за перенос и как она применяется?
- Был бы спотовый CFD дешевле для моего срока удержания?
Год переносов в контанго
Корректировка при переносе сохраняет капитал в день переноса неизменным, но контанго всё равно обходится длинной позиции со временем. Допустим, цена нефти первого месяца остаётся на уровне $80 в течение года, а каждый следующий контракт торгуется на $0,60 выше. (Цены иллюстративные.) Длинная позиция в 100 баррелей входит в каждый новый контракт по $80,60, а по мере приближения контракта к экспирации его цена снижается к $80, теряя около $60 в месяц. За двенадцать переносов это около $720</strong, примерно 9% стоимости позиции, хотя основная цена ни разу не изменилась. В бэквардации тот же механизм работает в пользу длинной позиции.
Почему отчёты могут выглядеть запутанно
В отчётах по счёту перенос может отображаться двумя строками: изменение цены по позиции и денежная корректировка на противоположную сумму. Если смотреть на них по отдельности, одна строка выглядит как убыток или прибыль, которых не было. Если сложить обе строки, видно реальный эффект, который равен нулю, за исключением платы за перенос, если она есть.
Планирование вокруг дат переноса
Трейдеры часто планируют входы и выходы с учётом календаря переносов. Открытие позиции на основе фьючерса непосредственно перед переносом означает оплату спреда при переходе вскоре после входа, а стопы, установленные близко к цене, могут потребовать корректировки. Некоторые предпочитают открывать новые позиции сразу после переноса, когда CFD следует за новым контрактом первого месяца с запасом в несколько недель до следующего перехода.
Переносы различаются по товарам
По сырой нефти и природному газу существуют контракты на каждый месяц, поэтому CFD на фьючерсы по ним обычно переносятся ежемесячно. Фьючерсы на золото наиболее активно торгуются в определённом наборе чередующихся месяцев, поэтому CFD на золото, следующие за фьючерсами, переносятся примерно раз в два месяца. Зерновые контракты следуют за месяцами, связанными с уборкой урожая, с перерывами в два-три месяца между ними. Меньше переносов означает меньше переходов и платежей, но каждый перенос может сопровождаться более крупным ценовым разрывом. Проверка календаря переносов для каждого торгуемого инструмента, а не предположение о ежемесячных переносах везде, помогает избежать неожиданностей. Календари переносов обычно публикуются за несколько месяцев вперёд, поэтому их добавление в торговый календарь занимает всего несколько минут.
Часто задаваемые вопросы
Меняет ли перенос мою прибыль или убыток?
Сам по себе нет, если провайдер применяет обычную корректировку. На капитал влияет только плата за перенос, если она есть. Реальная стоимость удержания позиции при контанго определяется формой кривой во времени.
Можно ли избежать переноса?
Да: закрыв позицию до даты переноса или торгуя спотовым CFD, который не переносится. Каждый из этих вариантов имеет свои издержки, например спреды или ежедневное финансирование.
Данные о кредитном плече, марже и издержках в этой статье приведены как примерные значения для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.