
¿Qué sucedió en el squeeze del níquel de la LME en 2022?
El 8 de marzo de 2022, el precio del níquel en la London Metal Exchange se más que duplicó en horas, superando los 100.000 dólares por tonelada. La bolsa suspendió la negociación y anuló operaciones por unos 3.900 millones de dólares.
El squeeze del níquel de la LME se produjo el 8 de marzo de 2022, cuando el precio del níquel se más que duplicó en cuestión de horas, superando los 100.000 dólares por tonelada. Tsingshan, uno de los principales productores, con una enorme posición corta, se vio obligado a recomprar cuando la invasión rusa amenazaba el suministro. La LME suspendió la negociación y anuló operaciones por valor de unos 3.900 millones de dólares, una decisión que sigue siendo polémica.
Cronología
- Finales de 2021 a principios de 2022: Tsingshan construye una gran posición corta para cubrir su producción.
- Finales de febrero de 2022: Rusia, un importante productor de níquel, invade Ucrania; los precios suben.
- 7 de marzo: el níquel se dispara bruscamente; las llamadas de margen se acumulan.
- 8 de marzo: el níquel a tres meses alcanza unos 101.365 dólares por tonelada; la LME detiene la negociación y anula las operaciones desde medianoche.
- 16 de marzo: la negociación se reanuda con límites diarios de precio; un error de sistemas obliga brevemente a detenerla de nuevo.
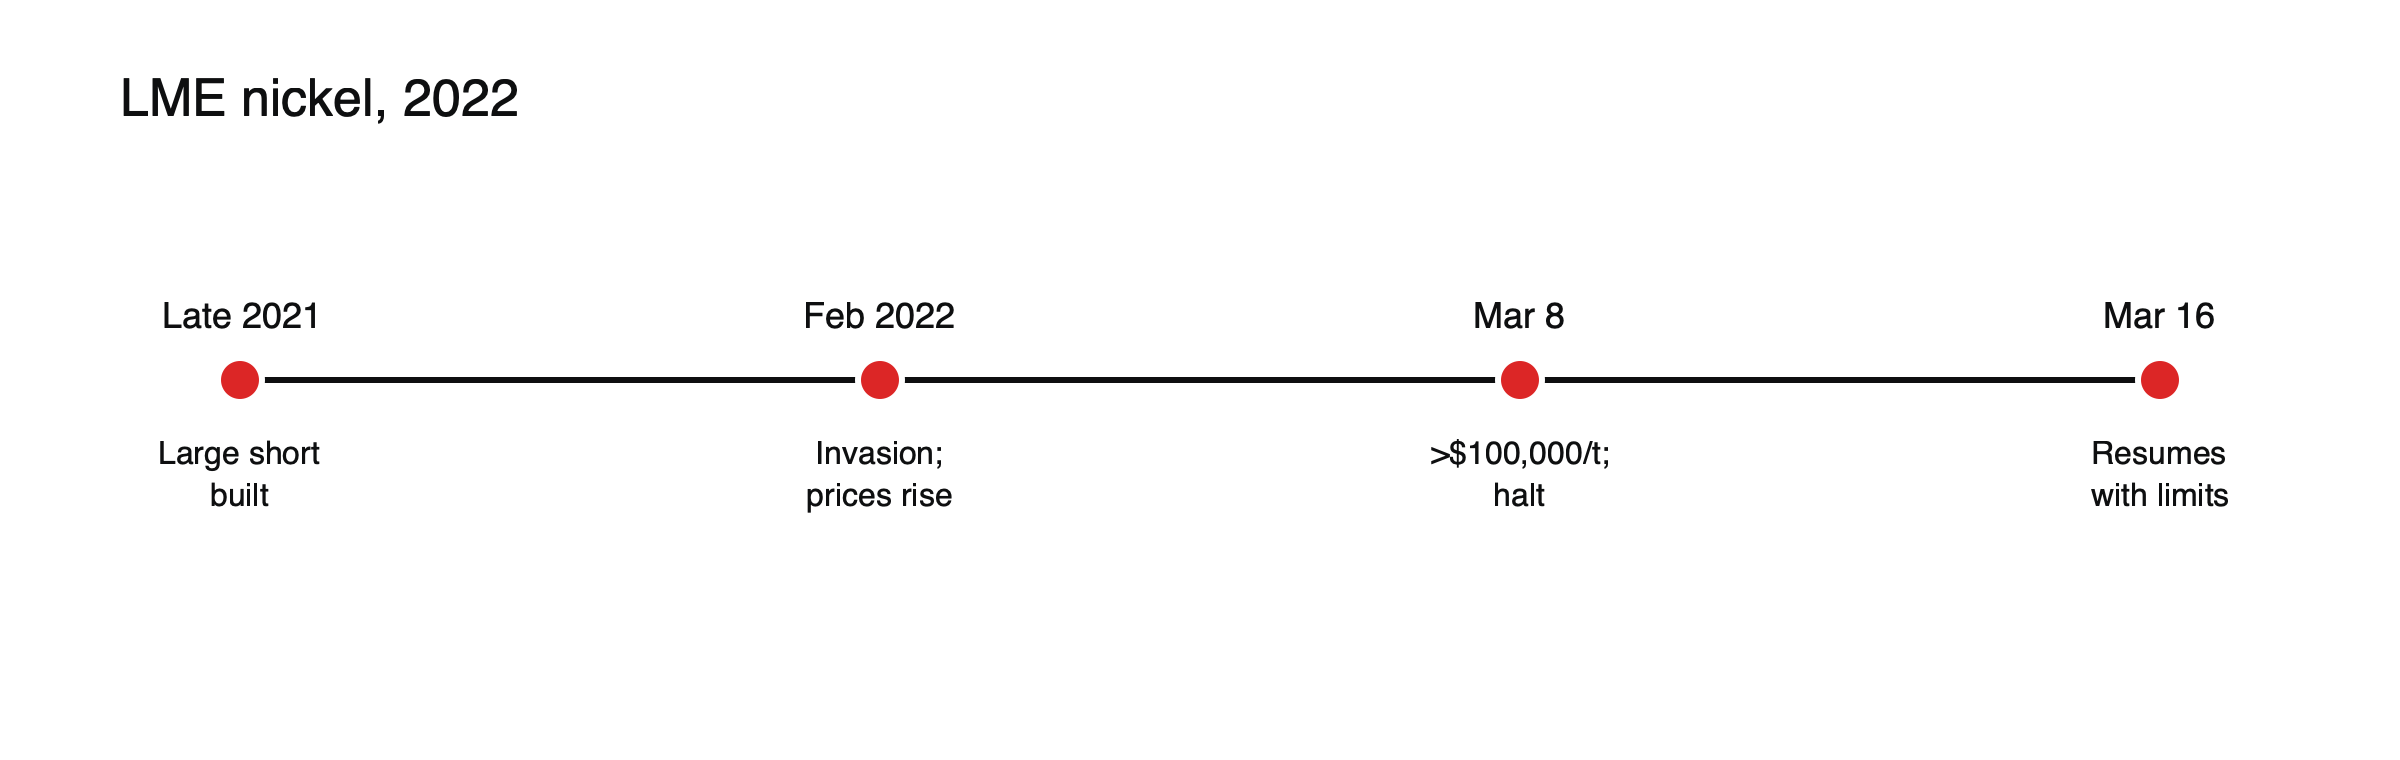
Figura: El squeeze del níquel.
El mercado y los actores
El níquel se utiliza principalmente en el acero inoxidable y, cada vez más, en las baterías de los vehículos eléctricos. La London Metal Exchange es el principal mercado para negociarlo, y su contrato a tres meses fija los precios en todo el mundo. Nornickel, de Rusia, es uno de los mayores productores del níquel de alta pureza que puede entregarse contra los contratos de la LME. Tsingshan, una empresa china dirigida por su fundador, Xiang Guangda, se había convertido en el mayor productor mundial de níquel gracias a sus enormes operaciones en Indonesia, pero gran parte de su producción estaba en formas que no podían entregarse en la LME. Para cubrirse frente a una caída de precios, mantenía una gran posición corta, en parte a través de la bolsa y en parte mediante acuerdos bilaterales con bancos.
Cómo se desarrolló el squeeze
Cuando Rusia invadió Ucrania, los operadores temieron que las sanciones o las interrupciones cortaran el suministro de níquel ruso, y los precios comenzaron a subir. El 7 de marzo, el níquel subió más de un 60 % en un solo día. Cada subida activaba llamadas de margen sobre las posiciones cortas, y quienes no podían pagarlas tenían que recomprar contratos, lo que empujaba los precios aún más arriba. En las primeras horas del 8 de marzo, durante una negociación asiática poco activa, el precio se más que duplicó hasta superar los 100.000 dólares por tonelada. Tsingshan y otras posiciones cortas se enfrentaron a llamadas de margen que ascendían a miles de millones de dólares, y algunos de los corredores y bancos que respaldaban esas posiciones corrían el riesgo de incumplir si el precio se mantenía en ese nivel.
La decisión de la bolsa
La LME suspendió la negociación de níquel la mañana del 8 de marzo y, a continuación, dio el paso sin precedentes de anular todas las operaciones realizadas ese día antes de la suspensión, por un valor de unos 3.900 millones de dólares, restableciendo los precios al cierre de la tarde anterior. La bolsa afirmó que actuó para proteger el mercado de una cadena de incumplimientos entre sus miembros. El mercado permaneció cerrado durante aproximadamente una semana y, cuando reabrió el 16 de marzo con límites diarios de precio, un error de sistemas obligó brevemente a suspenderlo de nuevo.
Por qué ocurrió
- Una posición corta concentrada que se enfrentaba a un shock de suministro.
- Llamadas de margen que obligaban a comprar en un mercado poco líquido.
- Baja liquidez en un mercado dominado por unos pocos grandes participantes.
La controversia
Anular operaciones ya completadas protegió a algunos participantes del incumplimiento, pero los operadores que habían obtenido beneficios perdieron esas ganancias; los críticos afirmaron que la medida dañó la confianza en la bolsa.
Acciones legales
Algunos operadores que perdieron beneficios por las operaciones anuladas llevaron a la bolsa a los tribunales, alegando que la anulación era ilegal. En 2023, un tribunal del Reino Unido falló a favor de la LME, al considerar que había actuado dentro de sus competencias en una situación extraordinaria. La sentencia resolvió la cuestión jurídica, pero no puso fin al debate sobre si anular operaciones completadas fue la respuesta correcta, ni sobre cómo afectó a la confianza en el mercado.
La salida de Tsingshan
Tsingshan acabó acordando con los bancos que tenían sus posiciones mantenerlas sin obligar a un cierre inmediato, una solución conocida como standstill, y redujo gradualmente su posición corta a medida que bajaban los precios. También organizó la entrega de níquel adecuado procedente de otras fuentes. La empresa sobrevivió, y los precios del níquel retrocedieron muy por debajo de su máximo de marzo en cuestión de meses, a medida que crecía el suministro indonesio.
Qué cambió
La LME introdujo límites diarios de precio y fue objeto de revisiones regulatorias de su forma de actuar.
Lecciones
Incluso los grandes mercados industriales pueden sufrir un squeeze; las bolsas pueden intervenir de formas que los operadores no pueden prever; el apalancamiento y la concentración son una mezcla peligrosa. Consulte qué es un short squeeze, cómo intentaron los hermanos Hunt acaparar la plata y cómo funcionan los CFD sobre materias primas.
Cronología de un vistazo
| Fecha | Evento |
|---|---|
| Finales de 2021–principios de 2022 | Tsingshan construye una gran posición corta para cubrir la producción |
| 24 de febrero de 2022 | Rusia invade Ucrania; el níquel empieza a subir |
| 7 de marzo | El níquel sube más de un 60% en un solo día |
| 8 de marzo | El precio supera los 100.000 dólares; la LME detiene la negociación y anula las operaciones del día |
| 16 de marzo | La negociación se reanuda con límites diarios; un error de sistemas la vuelve a detener brevemente |
| 2023 | Un tribunal británico dictamina que la LME actuó legalmente |
Lecciones para los operadores
El squeeze demuestra que incluso un metal industrial negociado principalmente por productores y consumidores puede comportarse como el mercado más especulativo cuando una posición grande y concentrada coincide con un shock de oferta. Muestra que las llamadas de margen pueden obligar a comprar o vender a cualquier precio. Y muestra que las bolsas pueden adoptar medidas extraordinarias, incluida la anulación de operaciones, que pueden borrar tanto las ganancias como las pérdidas. En el caso de los operadores de CFD, un proveedor puede seguir estas decisiones o suspender la negociación del instrumento afectado, por lo que conviene conocer de antemano las condiciones contractuales sobre alteraciones del mercado. Consulte qué mueve los precios del cobre y cómo funcionan los CFD sobre materias primas.
Comparación con otros casos de squeeze
Al igual que el episodio de la plata de los hermanos Hunt en 1980, el squeeze del níquel implicó un mercado poco líquido, posiciones muy grandes y una bolsa que cambió las reglas bajo presión. A diferencia de los Hunt, Tsingshan era un productor que cubría producción real y no un especulador que intentaba acaparar la oferta, y el squeeze afectó a una posición corta y no a una larga. Ambos casos muestran que la concentración y el apalancamiento pueden anular el funcionamiento normal de un mercado. Consulte cómo intentaron los hermanos Hunt acaparar la plata y qué sucedió en el short squeeze de Volkswagen.
Níquel y baterías
La mayor parte del níquel se destina al acero inoxidable, pero la demanda de baterías para vehículos eléctricos ha crecido con rapidez, porque las químicas de baterías ricas en níquel almacenan más energía. Ese crecimiento había atraído a inversores y especuladores al mercado en los años previos a 2022, lo que aumentó la percepción de que el níquel podría escasear. El squeeze hizo que los fabricantes de automóviles y de baterías fueran más cautelosos al depender del precio de la LME para contratos de suministro a largo plazo.
Cómo funcionan los límites de precio
Tras el squeeze, la LME introdujo límites diarios de precio para sus metales, que restringen cuánto pueden moverse los precios respecto al cierre anterior en un solo día. Si un precio alcanza el límite, la negociación solo puede continuar dentro de la banda. Los límites frenan los movimientos extremos y dan tiempo a los participantes para atender las llamadas de margen, pero también pueden retrasar el descubrimiento de precios, dejando posiciones bloqueadas en el límite mientras el valor real es incierto.
Lecciones para las bolsas
El episodio planteó preguntas sobre cómo las bolsas supervisan las posiciones grandes, especialmente las mantenidas en parte fuera de bolsa a través de bancos, y cómo equilibran la protección del sistema con el respeto a las operaciones ya concluidas. Los reguladores revisaron la gestión de la LME, y la bolsa reforzó la supervisión de las posiciones extrabursátiles vinculadas a sus contratos. Para los operadores, la lección es que las normas del mercado incluyen poderes de emergencia, y que esos poderes pueden utilizarse.
La propiedad de la bolsa
La Bolsa de Metales de Londres (LME) ha sido propiedad de Hong Kong Exchanges and Clearing desde 2012, y muchos de sus miembros y clientes son productores, operadores y bancos asiáticos. El aumento decisivo del precio se produjo durante el horario de negociación asiático, cuando la liquidez de los contratos con sede en Londres es escasa. Algunos críticos sostuvieron que los propietarios y los miembros de la bolsa tenían intereses contrapuestos a la hora de decidir si anulaban las operaciones; la LME mantuvo que su decisión se basó únicamente en la protección de la estabilidad del mercado. El debate puso de relieve hasta qué punto las normas de un mercado dependen del criterio de quienes lo dirigen. Para los operadores de cualquier mercado, es un recordatorio claro de que la liquidez y la gobernanza de la bolsa pueden importar tanto como la oferta y la demanda cuando los precios se vuelven extremos y las posiciones están muy concentradas.
Preguntas frecuentes
¿Por qué la LME anuló operaciones en lugar de dejar que los precios se mantuvieran?
Afirmó que los precios por encima de 100.000 dólares arriesgaban impagos de miembros incapaces de cumplir las llamadas de margen, lo que podría haber amenazado a todo el mercado. Los críticos sostuvieron que protegió a algunos participantes en perjuicio de otros.
¿Podría volver a ocurrir?
La LME utiliza ahora límites diarios de precio y ha reforzado la supervisión de las posiciones grandes, pero los corners siguen siendo posibles en cualquier mercado donde las posiciones se concentren mucho.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal o fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- La LME se ve obligada a detener la negociación de níquel y anular operaciones (níquel a tres meses en 101.365 dólares; operaciones anuladas desde medianoche; posición corta de Tsingshan) — Reuters vía Euronews, marzo de 2022
- El mercado del níquel permanece cerrado tras un histórico short squeeze (unos 3.900 millones de dólares en operaciones canceladas) — City A.M., marzo de 2022
- Un error de sistemas provoca nuevo caos al suspender de nuevo la LME la negociación de níquel (reanudada el 16 de marzo con límites de precio) — CNBC vía NBC New York