
Cómo funcionan las correlaciones de divisas
La correlación de divisas mide qué tan estrechamente se mueven juntos dos pares de divisas, en una escala de +1 (siempre juntos) a −1 (siempre en sentido opuesto). Los pares que comparten una divisa suelen estar muy correlacionados, y esas correlaciones cambian con el tiempo.
La correlación de divisas mide qué tan estrechamente se mueven juntos dos pares de divisas, en una escala de +1 (siempre juntos) a −1 (siempre en sentido opuesto). Los pares que comparten una divisa suelen estar fuertemente correlacionados: EUR/USD y GBP/USD tienden a moverse en la misma dirección porque ambos se cotizan frente al dólar, mientras que EUR/USD y USD/CHF tienden a moverse en direcciones opuestas. Las correlaciones cambian con el tiempo.
Por qué los pares se correlacionan
- Una divisa compartida: cualquier par con USD reacciona a las noticias de Estados Unidos.
- Economías vinculadas: el euro y el franco suizo, o el dólar australiano y el neozelandés, responden a fuerzas similares.
- Sentimiento de riesgo: las divisas de riesgo tienden a moverse juntas frente a las divisas refugio. Véase riesgo activado vs. riesgo desactivado.
Cómo se mide una correlación
Una correlación se calcula a partir de una serie de variaciones de precio, normalmente los cambios porcentuales diarios durante un periodo determinado, como 20, 60 o 250 días de negociación. Si dos pares suben y bajan los mismos días en proporciones similares, el resultado se acerca a +1; si uno sube cuando el otro baja, se acerca a −1; si no hay un patrón constante, se acerca a cero. Las plataformas de gráficos y las funciones de las hojas de cálculo pueden calcularla en segundos a partir de los precios de cierre. El periodo importa: una correlación de 20 días reacciona rápido a las nuevas condiciones, mientras que una de 250 días muestra la relación a largo plazo.
Ejemplos habituales
| Pares | Relación habitual | Motivo |
|---|---|---|
| EUR/USD y GBP/USD | Positiva | Ambos se cotizan en dólares |
| EUR/USD y USD/CHF | Negativa | El dólar está en lados opuestos; el euro y el franco suelen moverse juntos |
| AUD/USD y NZD/USD | Positiva | Economías y factores impulsores similares |
| AUD/JPY e índices bursátiles | Positiva | Ambos reflejan el apetito por el riesgo |
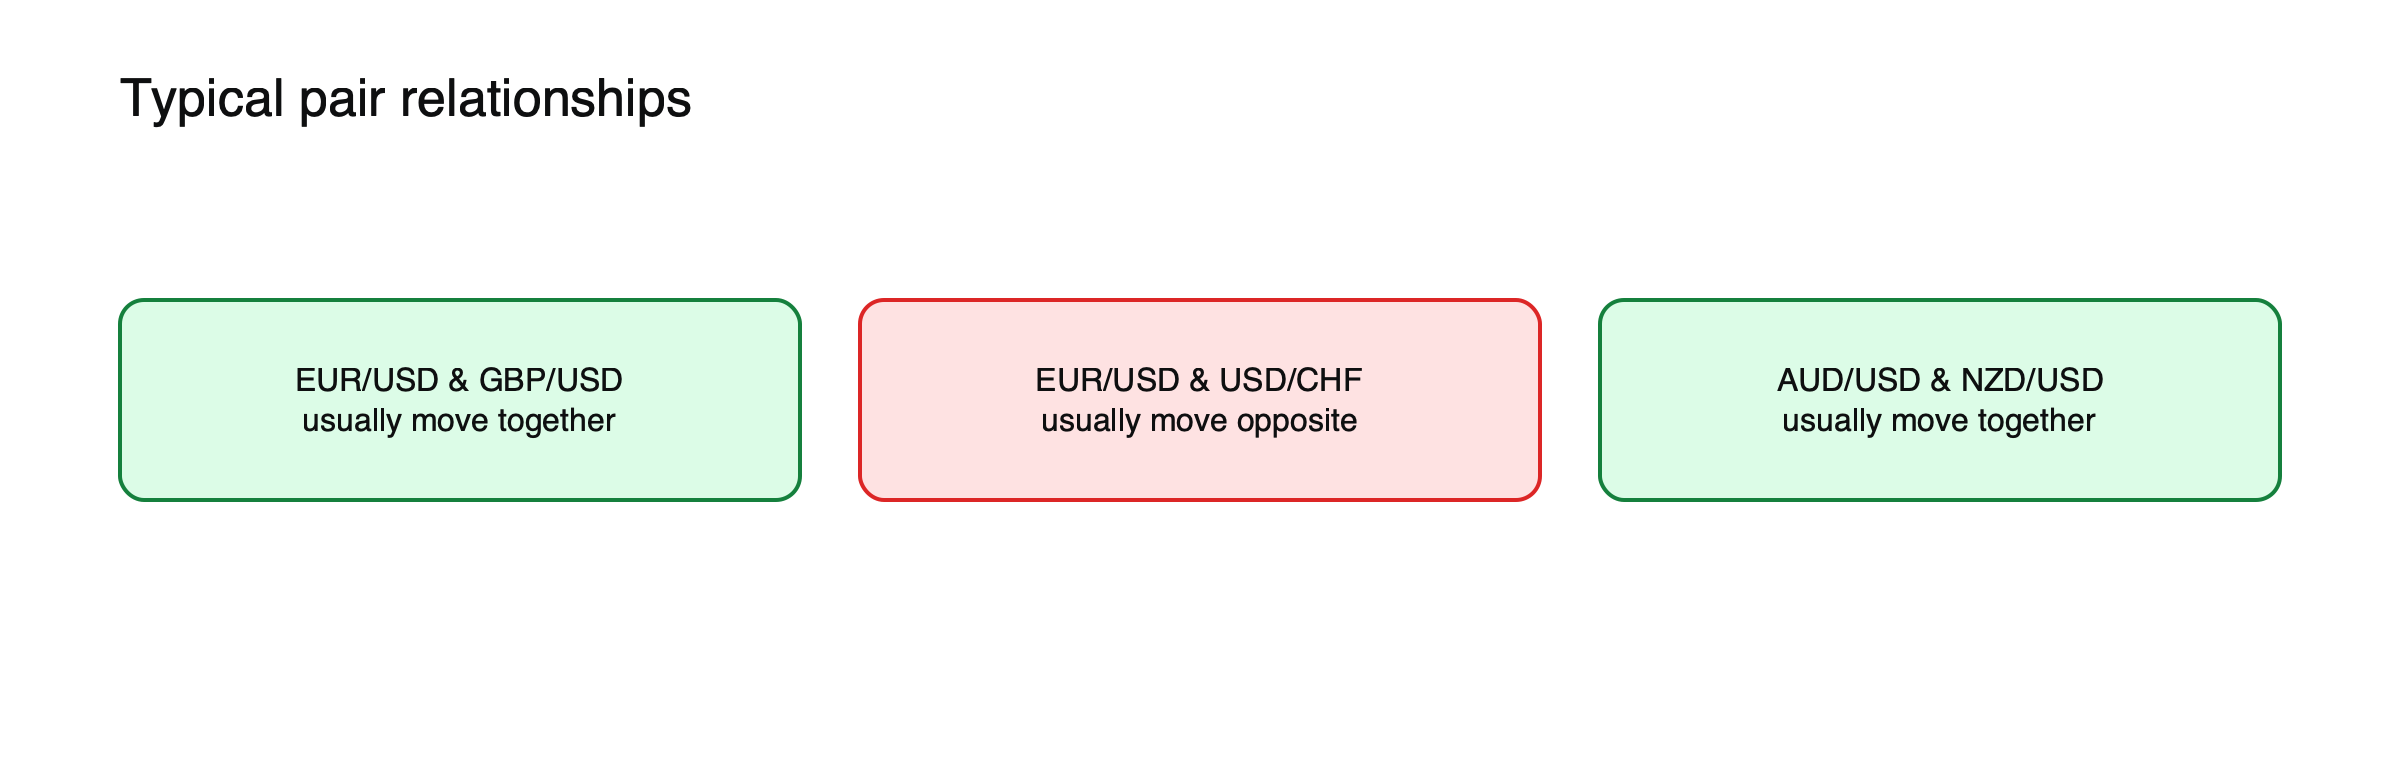
Figura: relaciones típicas; las correlaciones reales cambian con el tiempo.
Estas son tendencias; las correlaciones reales suben y bajan según las condiciones del mercado.
Por qué importa
Mantener dos posiciones con fuerte correlación positiva, por ejemplo largo en EUR/USD y largo en GBP/USD, equivale casi a duplicar la misma apuesta a que el dólar caiga. Mantener largo en EUR/USD y largo en USD/CHF puede compensarse en gran medida. Véase errores de correlación que duplican en silencio su riesgo en forex.
Qué le hace la correlación al riesgo, en cifras
Supongamos que tiene una posición en EUR/USD y otra en GBP/USD, y que cada una suele moverse unos 500 $ al día. (Cifras ilustrativas.) Si los dos pares no tuvieran relación, la oscilación diaria combinada sería de unos 707 $. Con una correlación de 0,8, sería de unos 949 $, cerca de los 1.000 $ de una única posición del doble de tamaño. Si, en cambio, la correlación fuera de −0,8, las oscilaciones se compensarían en gran medida, dejando unos 316 $. Las mismas dos operaciones pueden implicar riesgos muy distintos según cómo se muevan los pares en conjunto.
Cómo usarla
Revise las correlaciones en varios periodos antes de combinar posiciones, y dimensione la exposición total, no cada operación por separado. En una crisis, las correlaciones pueden dispararse. Véase por qué las correlaciones tienden a uno en una crisis y qué mueve los precios de las divisas.
Las correlaciones cambian
Las correlaciones no son fijas. Cambian cuando los bancos centrales divergen, cuando una economía sufre un shock que la otra no sufre o cuando los mercados pasan de la calma al miedo. EUR/USD y GBP/USD, normalmente muy vinculados, pueden separarse cuando predominan la política del Reino Unido o la política del Banco de Inglaterra. En una crisis, muchas correlaciones se acercan a +1 o −1 porque todo se negocia según el estado de ánimo del riesgo. Comparar una medición corta y una larga, una junto a otra, permite saber si una relación es estable o está cambiando.
Uso de la correlación para cubrir riesgos
La correlación también puede usarse de forma deliberada. Un operador con posición larga en AUD/USD que teme un movimiento general de aversión al riesgo podría mantener una pequeña posición que tiende a moverse en sentido contrario, como una posición larga en yen, aceptando el coste como un seguro. La cobertura solo funciona mientras se mantenga la correlación, por lo que debe revisarse periódicamente en lugar de establecerse una vez y olvidarse.
La correlación no es causalidad
Dos pares pueden moverse juntos sin que uno cause el otro; normalmente ambos responden a un factor común, como el dólar o el apetito global por el riesgo. Entender ese factor importa más que el número, porque cuando el factor cambia, la correlación suele cambiar con él.
Una correlación calculada a mano
Tomemos cinco días de variaciones porcentuales. EUR/USD: +0,4, −0,2, +0,3, −0,5, +0,6. GBP/USD: +0,3, −0,1, +0,2, −0,4, +0,5. (Datos ilustrativos.) Los dos pares subieron y bajaron los mismos días en cantidades similares, por lo que la correlación en este corto periodo resulta de aproximadamente 0,99, casi perfectamente positiva. Cinco días son muy pocos para confiar en ellos, pero el ejemplo muestra lo que captura el número: no si los pares se movieron en la misma cuantía, sino si se movieron juntos de forma consistente.
Un mapa aproximado de correlaciones
| Par | EUR/USD | GBP/USD | USD/JPY | USD/CHF | AUD/USD |
|---|---|---|---|---|---|
| EUR/USD | 1 | Fuerte + | Moderada − | Fuerte − | Moderada + |
| GBP/USD | Fuerte + | 1 | Moderada − | Moderada − | Moderada + |
| USD/JPY | Moderada − | Moderada − | 1 | Moderada + | Variable |
| USD/CHF | Fuerte − | Moderada − | Moderada + | 1 | Moderada − |
| AUD/USD | Moderada + | Moderada + | Variable | Moderada − | 1 |
(Solo tendencias típicas; las lecturas reales cambian con el tiempo y deben comprobarse antes de operar.)
Correlaciones con otros mercados
Las divisas también se correlacionan con activos ajenos al mercado de divisas. El dólar australiano a menudo se mueve con el mineral de hierro y el cobre, el dólar canadiense en ocasiones con el petróleo, USD/JPY con los rendimientos de los bonos del Tesoro estadounidense y el franco suizo con el euro. AUD/JPY suele seguir los índices bursátiles globales. Estos vínculos ayudan a explicar los movimientos, pero, como las correlaciones entre divisas, se fortalecen y debilitan con el tiempo. Consulte por qué USD/CAD se mueve con los precios del petróleo y por qué USD/JPY sigue los rendimientos del Tesoro estadounidense.
Dimensionar posiciones correlacionadas
Una regla práctica es tratar las posiciones fuertemente correlacionadas como partes de una misma operación. Si dos pares tienen una correlación superior a aproximadamente 0,7 y normalmente arriesgaría el 1% en una operación, el riesgo combinado de ambas posiciones debería mantenerse cerca del 1%, no del 2%. Dimensionar así evita que un solo movimiento del factor común, normalmente el dólar, provoque una pérdida el doble de grande de lo planeado. Consulte cómo calcular el tamaño de una posición en forex.
Cuando una correlación se rompe
Un cambio repentino en una correlación de larga data es en sí mismo información útil. Si EUR/USD y GBP/USD, que normalmente se mueven juntos, empiezan a moverse en direcciones opuestas, probablemente algo específico del Reino Unido o de la zona euro esté impulsando uno de ellos. Si AUD/USD deja de seguir los precios de las materias primas, es posible que los tipos de interés hayan tomado el control. Detectar estas rupturas pronto puede explicar movimientos de precio confusos e impulsar una revisión de las posiciones construidas sobre la relación anterior.
Ajustar el periodo a su horizonte de inversión
Un par puede estar fuertemente correlacionado en un año y débilmente en una semana, o al revés. Los operadores a corto plazo deberían fijarse sobre todo en periodos cortos, y los de largo plazo deberían mirar más atrás. Usar un periodo acorde con su horizonte de tenencia mantiene la correlación relevante.
Trampas habituales
- Confiar en una correlación medida durante un periodo tranquilo en plena crisis.
- Suponer que las posiciones opuestas en pares con correlación negativa eliminan todo el riesgo.
- Olvidar que los diferenciales y el rollover se pagan en cada posición, aunque se compensen entre sí.
- Ignorar la correlación con posiciones en otros mercados, como los CFD de índices bursátiles.
Preguntas frecuentes
¿Qué se considera una correlación fuerte?
Los valores superiores a aproximadamente 0,7 o inferiores a aproximadamente −0,7 suelen describirse como fuertes, y los valores cercanos a cero como débiles. Los umbrales exactos son una convención, no una regla.
¿Con qué frecuencia debo revisar las correlaciones?
Siempre que añada una posición en pares relacionados, y periódicamente para las posiciones abiertas, especialmente después de noticias importantes que puedan cambiar la forma en que las divisas se relacionan entre sí.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- Los 10 pares de forex más volátiles (divisas de materias primas AUD, NZD, CAD; AUD/JPY y el riesgo) — Forex.com
- Futuros y opciones sobre el VIX (las correlaciones entre clases de activos aumentan en las crisis) — ASX / documento de investigación de UMass
- El trading global de divisas alcanza los 9,6 billones de dólares diarios (el dólar está en un lado del 89% de las operaciones) — BIS