
Как работают валютные корреляции
Что такое валютная корреляция, как она измеряется, почему связанные валютные пары могут усиливать или взаимно компенсировать риск и как корреляции меняются со временем.
Валютная корреляция показывает, насколько тесно две валютные пары движутся вместе, по шкале от +1 (всегда вместе) до −1 (всегда в противоположных направлениях). Пары, у которых есть общая валюта, часто сильно коррелируют: EUR/USD и GBP/USD обычно движутся в одном направлении, потому что обе котируются против доллара, тогда как EUR/USD и USD/CHF чаще движутся в противоположных направлениях. Корреляции со временем меняются.
Почему пары коррелируют
- Общая валюта: любая пара с USD реагирует на новости из США.
- Связанные экономики: евро и швейцарский франк или австралийский и новозеландский доллары реагируют на схожие факторы.
- Настроения на рынке: валюты риска, как правило, движутся вместе относительно валют-убежищ. См. risk-on против risk-off.
Как измеряется корреляция
Корреляция рассчитывается по ряду изменений цен, обычно по дневным процентным изменениям за заданный период, например 20, 60 или 250 торговых дней. Если две пары растут и падают в одни и те же дни примерно в одинаковой пропорции, результат близок к +1; если одна растет, когда другая падает, результат близок к −1; если устойчивой закономерности нет, результат близок к нулю. Торговые платформы и функции электронных таблиц могут рассчитать её за несколько секунд по ценам закрытия. Период имеет значение: 20-дневная корреляция быстро реагирует на новые условия, тогда как 250-дневная корреляция показывает долгосрочную взаимосвязь.
Распространенные примеры
| Пары | Обычная связь | Причина |
|---|---|---|
| EUR/USD и GBP/USD | Положительная | Обе котируются в долларах |
| EUR/USD и USD/CHF | Отрицательная | Доллар на противоположных сторонах; евро и франк часто движутся вместе |
| AUD/USD и NZD/USD | Положительная | Схожие экономики и драйверы |
| AUD/JPY и фондовые индексы | Положительная | Оба отражают аппетит к риску |
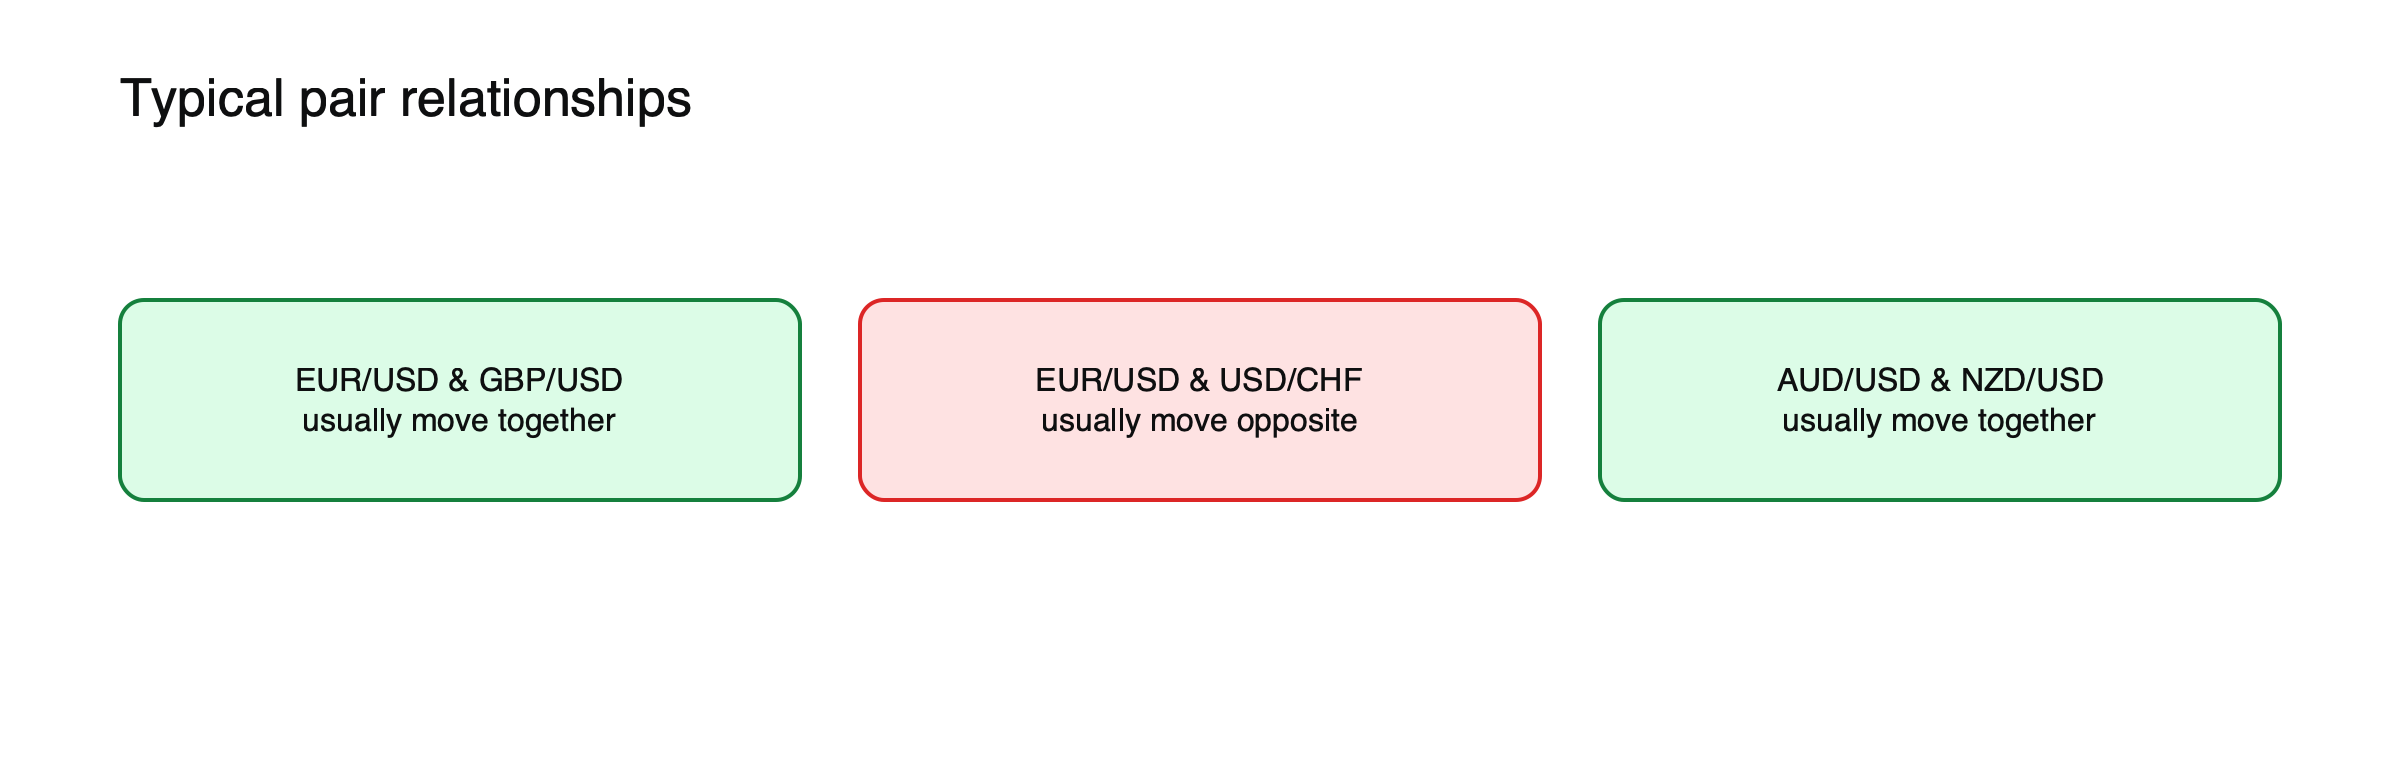 Рисунок: типичные связи; фактические корреляции со временем меняются.
Это тенденции; фактические корреляции растут и падают вместе с рыночными условиями.
Почему это важно
Удержание двух сильно положительно коррелирующих позиций, например длинных EUR/USD и GBP/USD, почти равносильно удвоению одной и той же ставки на падение доллара. Удержание длинных EUR/USD и длинных USD/CHF может во многом взаимно компенсироваться. См. ошибки с корреляцией, которые незаметно удваивают ваш риск на форексе.
Что корреляция делает с риском, в цифрах
Предположим, у вас есть одна позиция в EUR/USD и одна в GBP/USD, каждая из которых обычно движется примерно на $500 в день. (Иллюстративные цифры.) Если бы пары не были связаны, совокупное дневное колебание составило бы около $707. При корреляции 0,8 оно составляет около $949, что близко к $1 000 одной позиции вдвое большего размера. Если же корреляция была бы −0,8, колебания в основном взаимно погашались бы, оставаясь примерно на уровне $316. Две одинаковые сделки могут нести очень разный риск в зависимости от того, как пары движутся относительно друг друга.
Как это использовать
Проверяйте корреляции за несколько периодов перед объединением позиций и оценивайте совокупную экспозицию, а не только каждую сделку по отдельности. В кризис корреляции могут резко вырасти. См. почему корреляции стремятся к единице в кризис и что движет валютными ценами.
Корреляции меняются
Корреляции не постоянны. Они смещаются, когда центральные банки расходятся в политике, когда одна экономика сталкивается с шоком, которого нет у другой, или когда рынки переключаются между спокойствием и страхом. EUR/USD и GBP/USD, которые обычно тесно связаны, могут разойтись, когда доминируют политика Великобритании или политика Банка Англии. В кризис многие корреляции смещаются к +1 или −1, поскольку все торгуется на фоне настроений риска. Сравнение короткого и длинного измерений бок о бок показывает, стабильна ли связь или меняется.
Использование корреляции для хеджирования
Корреляцию можно использовать и намеренно. Трейдер, открывший лонг по AUD/USD и опасающийся общего движения в сторону риск-офф, может держать небольшую позицию, которая, как правило, движется в противоположном направлении, например лонг по иене, принимая её стоимость как страховку. Такой хедж работает только пока сохраняется корреляция, поэтому его нужно регулярно проверять, а не настроить однажды и забыть.
Корреляция не означает причинно-следственной связи
Две пары могут двигаться вместе, и при этом одна не вызывает движение другой; обычно обе реагируют на общий фактор, например доллар или глобальный аппетит к риску. Понимание этого фактора важнее самого числа, потому что когда фактор меняется, корреляция обычно меняется вместе с ним.
Корреляция, рассчитанная вручную
Возьмём процентные изменения за пять дней. EUR/USD: +0,4, −0,2, +0,3, −0,5, +0,6. GBP/USD: +0,3, −0,1, +0,2, −0,4, +0,5. (Иллюстративные данные.) Обе пары росли и падали в одни и те же дни на схожие величины, поэтому корреляция за этот короткий период составляет около 0,99, то есть почти идеальная положительная. Пяти дней слишком мало, чтобы на это полагаться, но пример показывает, что именно отражает это число: не то, двигались ли пары на одну и ту же величину, а то, двигались ли они вместе последовательно.
Примерная карта корреляций
| Пара | EUR/USD | GBP/USD | USD/JPY | USD/CHF | AUD/USD |
|---|---|---|---|---|---|
| EUR/USD | 1 | Сильная + | Умеренная − | Сильная − | Умеренная + |
| GBP/USD | Сильная + | 1 | Умеренная − | Умеренная − | Умеренная + |
| USD/JPY | Умеренная − | Умеренная − | 1 | Умеренная + | Переменная |
| USD/CHF | Сильная − | Умеренная − | Умеренная + | 1 | Умеренная − |
| AUD/USD | Умеренная + | Умеренная + | Переменная | Умеренная − | 1 |
(Только типичные тенденции; фактические значения со временем меняются и должны проверяться перед торговлей.)
Корреляции с другими рынками
Валюты также коррелируют с активами за пределами форекса. Австралийский доллар часто движется вместе с железной рудой и медью, канадский доллар временами — с нефтью, USD/JPY — с доходностью казначейских облигаций США, а швейцарский франк — с евро. AUD/JPY часто повторяет динамику мировых фондовых индексов. Эти связи помогают объяснять движения, но, как и валютные корреляции, они со временем усиливаются и ослабевают. См. почему USD/CAD движется вместе с ценами на нефть и почему USD/JPY следует за доходностью казначейских облигаций США.
Определение размера коррелированных позиций
Практическое правило: считать сильно коррелированные позиции частями одной сделки. Если корреляция двух пар выше примерно 0,7, а обычно вы рискуете 1% на сделку, совокупный риск по обеим позициям должен оставаться близким к 1%, а не 2%. Такой подход не даёт одному движению общего фактора, обычно доллара, привести к убытку вдвое больше запланированного. См. как рассчитать размер валютной позиции.
Когда корреляция нарушается
Резкое изменение давней корреляции само по себе полезная информация. Если EUR/USD и GBP/USD, которые обычно движутся вместе, начинают двигаться в противоположных направлениях, один из них, вероятно, движется под влиянием факторов, специфичных для Великобритании или еврозоны. Если AUD/USD перестаёт следовать за ценами на сырьё, возможно, решающую роль взяли на себя процентные ставки. Заметив такие нарушения на ранней стадии, можно объяснить запутанную динамику цен и пересмотреть позиции, построенные на старой взаимосвязи.
Подбор периода под срок удержания
Пара может быть сильно коррелирована за год и слабо за неделю, или наоборот. Краткосрочным трейдерам стоит в первую очередь учитывать короткие периоды, а долгосрочным — смотреть дальше в прошлое. Использование периода, соответствующего сроку удержания позиции, сохраняет его актуальность.
Распространённые ошибки
- Опора на корреляцию, измеренную в спокойный период, во время кризиса.
- Предположение, что противоположные позиции в отрицательно коррелированных парах полностью устраняют риск.
- Забывание о том, что спреды и роловер уплачиваются по каждой позиции, даже когда они взаимно компенсируют друг друга.
- Игнорирование корреляции с позициями на других рынках, например с CFD на фондовые индексы.
Часто задаваемые вопросы
Что считается сильной корреляцией?
Значения выше примерно 0,7 или ниже примерно −0,7 часто называют сильными, а значения, близкие к нулю, — слабыми. Точные пороги являются условностью, а не правилом.
Как часто нужно проверять корреляции?
Каждый раз, когда вы добавляете позицию в связанные пары, и периодически для открытых позиций, особенно после крупных новостей, которые могут изменить взаимосвязь валют.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Топ-10 самых волатильных валютных пар (сырьевые валюты AUD, NZD, CAD; AUD/JPY и риск) — Forex.com
- Фьючерсы и опционы на VIX (корреляции между классами активов растут в кризисы) — ASX / исследовательская работа UMass
- Глобальный объём торгов на валютном рынке достигает 9,6 трлн долларов в день (доллар присутствует в одной из сторон 89% сделок) — BIS