
Cómo los diferenciales de tipos de interés impulsan los pares de divisas
Un diferencial de tipos de interés es la brecha entre los tipos de interés de dos países. El dinero tiende a fluir hacia tipos más altos o en alza, por lo que los cambios en los diferenciales esperados impulsan con fuerza los pares de divisas.
Un diferencial de tipos de interés es la diferencia entre los tipos de interés de dos países. El dinero tiende a fluir hacia tipos más altos o en alza, por lo que los cambios en los diferenciales esperados impulsan con fuerza los pares de divisas. Esta diferencia también alimenta el carry trade, que consiste en pedir prestado a bajo coste para invertir donde los tipos son más altos, y que se deshizo de forma violenta en agosto de 2024.
Cómo los diferenciales mueven las divisas
Si los tipos de EE. UU. suben en relación con los de Japón, mantener dólares rinde más que mantener yenes, así que los inversores compran dólares y el USD/JPY tiende a subir. Lo más importante es el cambio esperado: los mercados reaccionan cuando las decisiones de los bancos centrales o los datos modifican la diferencia proyectada.
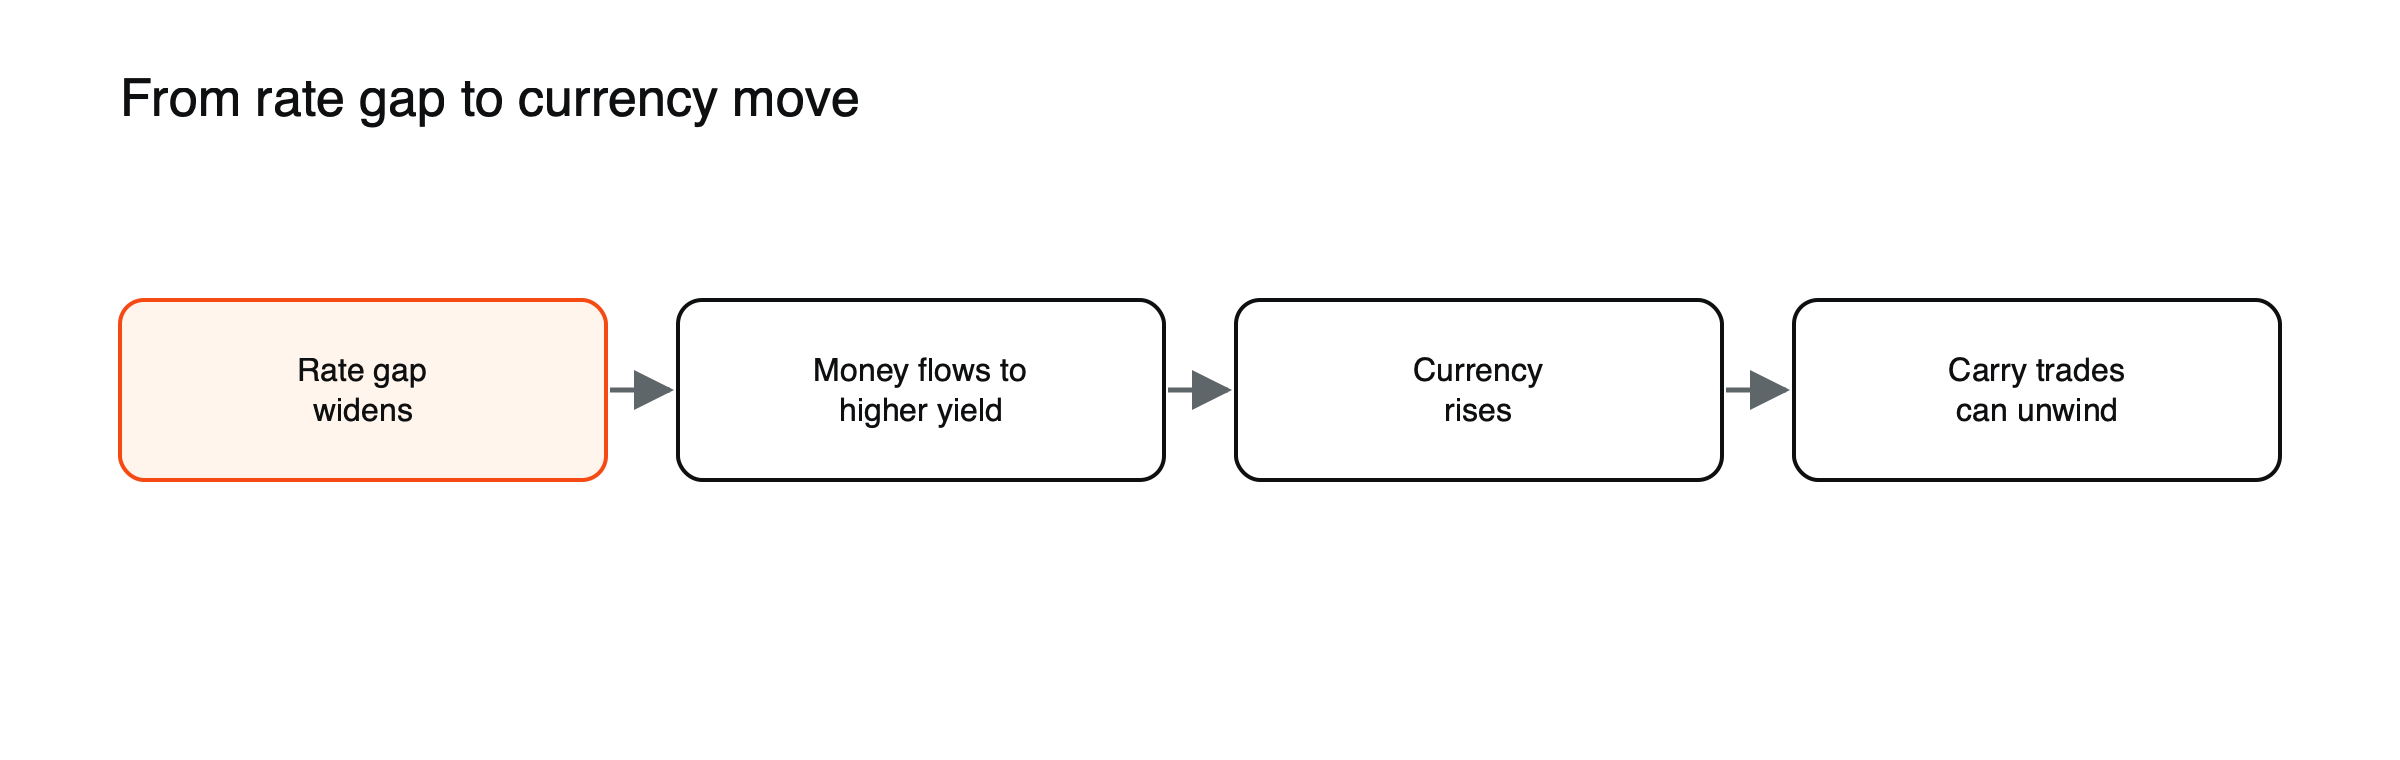
Figura: Cómo una brecha de tipos mueve una divisa y dónde reside el riesgo.
Tipos de política y tipos de mercado
Los tipos de política de los bancos centrales son el punto de partida, pero los mercados de divisas reaccionan más a los tipos de interés de mercado, especialmente a los rendimientos de los bonos del Estado a dos años, que reflejan dónde creen los operadores que estarán los tipos de política en los próximos dos años. Un banco central puede mantener su tipo de política sin cambios mientras su rendimiento a dos años se mueve con fuerza por cambios en las expectativas, y la divisa suele seguir al rendimiento a dos años. Comparar los rendimientos a dos años de dos países es una forma habitual de medir el diferencial que importa para las divisas.
Leer las expectativas en los futuros
Los futuros sobre tipos de interés y los swaps de índice al día (OIS) muestran lo que los mercados esperan que hagan los bancos centrales en sus próximas reuniones. Si esos precios implican dos recortes de tipos en EE. UU. este año y los datos sugieren de repente que serán tres, el diferencial esperado cambia en cuestión de minutos, y el dólar normalmente se debilita antes de que el recorte se produzca realmente. Comprobar cuánto está ya descontado antes de una reunión de un banco central ayuda a explicar por qué una decisión muy esperada puede apenas mover una divisa.
El carry trade
Los inversores piden prestado en una divisa con tipos cercanos a cero, como el yen durante muchos años, y compran activos en una divisa de mayor rendimiento. Obtienen el diferencial de tipos mientras el tipo de cambio se mantenga estable. El rollover en una posición spot o CFD refleja ese mismo diferencial. Véase qué es el rollover en forex.
Cuando los carry trades se deshacen
Cuando el Banco de Japón elevó los tipos al 0,25 % en julio de 2024 y aumentaron los temores sobre el crecimiento de EE. UU., el yen subió alrededor de un 14 % frente al dólar en menos de un mes. Los inversores se apresuraron a cerrar las operaciones financiadas en yenes, lo que empujó aún más al alza el yen y contribuyó a una caída del 12,4 % del Nikkei japonés el 5 de agosto. Véase por qué el yen se revaloriza cuando los mercados globales caen.
El diferencial en los precios a plazo
Los diferenciales de tipos de interés están integrados directamente en los tipos de cambio a plazo. Supongamos que el EUR/USD cotiza a 1,1000, los tipos de EE. UU. a un año son del 4,5 % y los tipos del euro del 2,5 %. (Tipos ilustrativos.) El tipo a plazo a un año es de aproximadamente 1,1000 × 1,025 ÷ 1,045 ≈ 1,0789, unos 211 pips por debajo del spot. Esto no significa que los mercados esperen que el euro caiga; simplemente refleja el coste de mantener dólares en lugar de euros durante el año. Los puntos a plazo, cotizados por los dealers, son este diferencial expresado en pips, y son la base del rollover que se cobra en las posiciones spot y CFD. Véase forex spot frente a futuros sobre divisas.
Tipos reales y tipos nominales
Un tipo de interés alto no atrae dinero si la inflación se lo está comiendo. Supongamos que un país ofrece un 4,5 % con una inflación del 4 %, es decir, un tipo real de unos 0,5 %, mientras que otro ofrece un 2,5 % con una inflación del 1 %, con un tipo real de unos 1,5 %. (Cifras ilustrativas.) En términos reales, el tipo nominal más bajo resulta más atractivo. Los mercados de divisas suelen reaccionar a los diferenciales reales, sobre todo cuando la inflación difiere mucho entre países.
Un movimiento del diferencial, ilustrado
Supongamos que los rendimientos a dos años de EE. UU. suben un cuarto de punto porcentual tras unos datos de empleo sólidos, mientras que los rendimientos japoneses apenas se mueven. (Escenario ilustrativo.) El diferencial a dos años se amplía a favor del dólar, y el USD/JPY podría subir cerca de un 1 % en cuestión de horas a medida que los inversores se ajustan. Si los datos de inflación japonesa de la mañana siguiente empujan al alza los rendimientos japoneses, parte de ese movimiento podría revertirse. Observar ambos lados del diferencial, y no solo los rendimientos de EE. UU., explica gran parte de la evolución diaria del par.
Limitaciones
- El sentimiento de riesgo puede prevalecer sobre los diferenciales en una crisis.
- Los costes de cobertura pueden anular la ganancia para los inversores que cubren su riesgo.
- La inflación importa: un tipo nominal alto con inflación alta puede no atraer capital.
Consulte cómo las decisiones de los bancos centrales mueven las divisas y qué mueve los precios de las divisas.
Cómo seguir los diferenciales
Muchos traders mantienen un gráfico sencillo del diferencial de rendimientos a dos años de cada par que operan, trazado junto al tipo de cambio. Cuando las dos líneas se mueven juntas, el diferencial es el principal impulsor; cuando divergen, otro factor, como el sentimiento de riesgo o una intervención, ha tomado el control. Los calendarios de los bancos centrales y la trayectoria de tipos implícita en el mercado completan el panorama. Consulte cómo leer un comunicado de un banco central.
La divergencia de política monetaria produce las tendencias más fuertes
Los diferenciales se mueven con más intensidad cuando dos bancos centrales se dirigen en sentidos opuestos. En 2022, la Reserva Federal subió los tipos con rapidez mientras el Banco de Japón mantenía sus tipos cerca de cero, y la ampliación de la brecha impulsó el USD/JPY al alza con fuerza durante meses. Cuando ambos bancos centrales se mueven en la misma dirección y a un ritmo similar, el diferencial apenas cambia y otros factores toman el relevo. Vigilar el inicio de la divergencia, es decir, que un banco cambie de rumbo mientras el otro mantiene su postura o se mueve en sentido contrario, es uno de los hábitos más útiles en el análisis de divisas.
Inversores con cobertura y sin cobertura
Los grandes inversores que compran bonos extranjeros pueden cubrir su exposición cambiaria mediante forwards, pero la cobertura cuesta aproximadamente el diferencial de tipos de interés. Cuando la brecha es amplia, cubrirse puede eliminar gran parte del rendimiento adicional, por lo que muchos inversores o bien se quedan en su mercado local o compran sin cobertura, aumentando la demanda de la divisa de mayor rendimiento. Los cambios en el grado de cobertura de estos inversores pueden mover las divisas durante semanas, independientemente de las noticias diarias.
Diferenciales en los mercados emergentes
Las divisas de mercados emergentes suelen ofrecer tipos de interés mucho más altos que las divisas principales, lo que atrae a los inversores de carry trade. Sin embargo, esos diferenciales con frecuencia compensan una inflación más alta, el riesgo político y el peligro de caídas bruscas. Una amplia brecha nominal puede desaparecer rápidamente en términos reales, y un cambio repentino en el apetito de riesgo global puede anularla por completo. Consulte cómo se comportan las divisas de mercados emergentes cuando cae el apetito por el riesgo.
Una rutina antes de las reuniones de los bancos centrales
Antes de una decisión importante, compruebe qué ha descontado el mercado: cuántos recortes o subidas implican los futuros en los próximos meses y qué probabilidad hay de un movimiento en esta reunión. Después, considere tres escenarios: que la decisión y la orientación coincidan con las expectativas, que sean más restrictivas o que sean más expansivas. Para cada uno, piense cómo cambiaría el diferencial esperado y cómo podría reaccionar la divisa. Las posiciones pueden dimensionarse entonces de forma que el escenario menos favorable suponga una pérdida aceptable. Esto lleva unos minutos y convierte la reunión de una apuesta en un riesgo planificado, a la vez que facilita juzgar después si un movimiento fue una sorpresa genuina o simplemente una reacción a detalles que ya estaban parcialmente anticipados. Anotar los tres escenarios de antemano también ayuda.
Errores de interpretación habituales
- Comparar los tipos de política actuales en lugar de los tipos futuros esperados.
- Ignorar la inflación al juzgar qué tipo resulta más atractivo.
- Esperar que una divisa suba con una subida de tipos que el mercado ya había descontado por completo.
Preguntas frecuentes
¿Qué tipo de interés importa más para las divisas?
Normalmente, los tipos de mercado a corto plazo, como los rendimientos de los bonos del Estado a dos años, porque reflejan la política monetaria esperada del banco central en el horizonte que más preocupa a la mayoría de los inversores.
¿Por qué los tipos forward difieren de los tipos spot?
Porque incluyen el diferencial de tipos de interés entre las dos divisas durante el período. La divisa con el tipo de interés más alto cotiza a un precio forward más bajo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- ¿Se ha deshecho realmente el carry trade? (el yen subió un +14 % frente al dólar entre el 10 de julio y el 5 de agosto de 2024) — Schwab vía Advisor Perspectives
- ¿Qué es el carry trade del yen? (BoJ hasta 0,25 %; Nikkei −12,4 %) — GKToday
- Por qué se cobra el financiamiento overnight (financiamiento en divisas basado en los tipos tom-next) — IG